
Perché la formazione dei mutuatari è fondamentale per il successo a lungo termine della piattaforma
28 agosto 20253 min di lettura
Ecco una cosa che non si dice mai abbastanza: un richiedente che sa quello che fa è una specie di sogno che si avvera per qualsiasi piattaforma di prestito. Che tu gestisca un sito di prestito peer-to-peer, un'app di microfinanza o una vera e propria banca digitale, avere richiedenti ben informati è come piantare semi per il successo futuro. Eppure, molte piattaforme ancora non vi dedicano abbastanza attenzione. Cambiamo le cose. In questo articolo approfondiamo il perché dell'educazione dei richiedenti. Non solo perché "suona bene", ma perché fa davvero la differenza per i tuoi numeri, per la tua reputazione e per la vita dei tuoi richiedenti.
Cosa intendiamo per «istruzione per mutuatari»
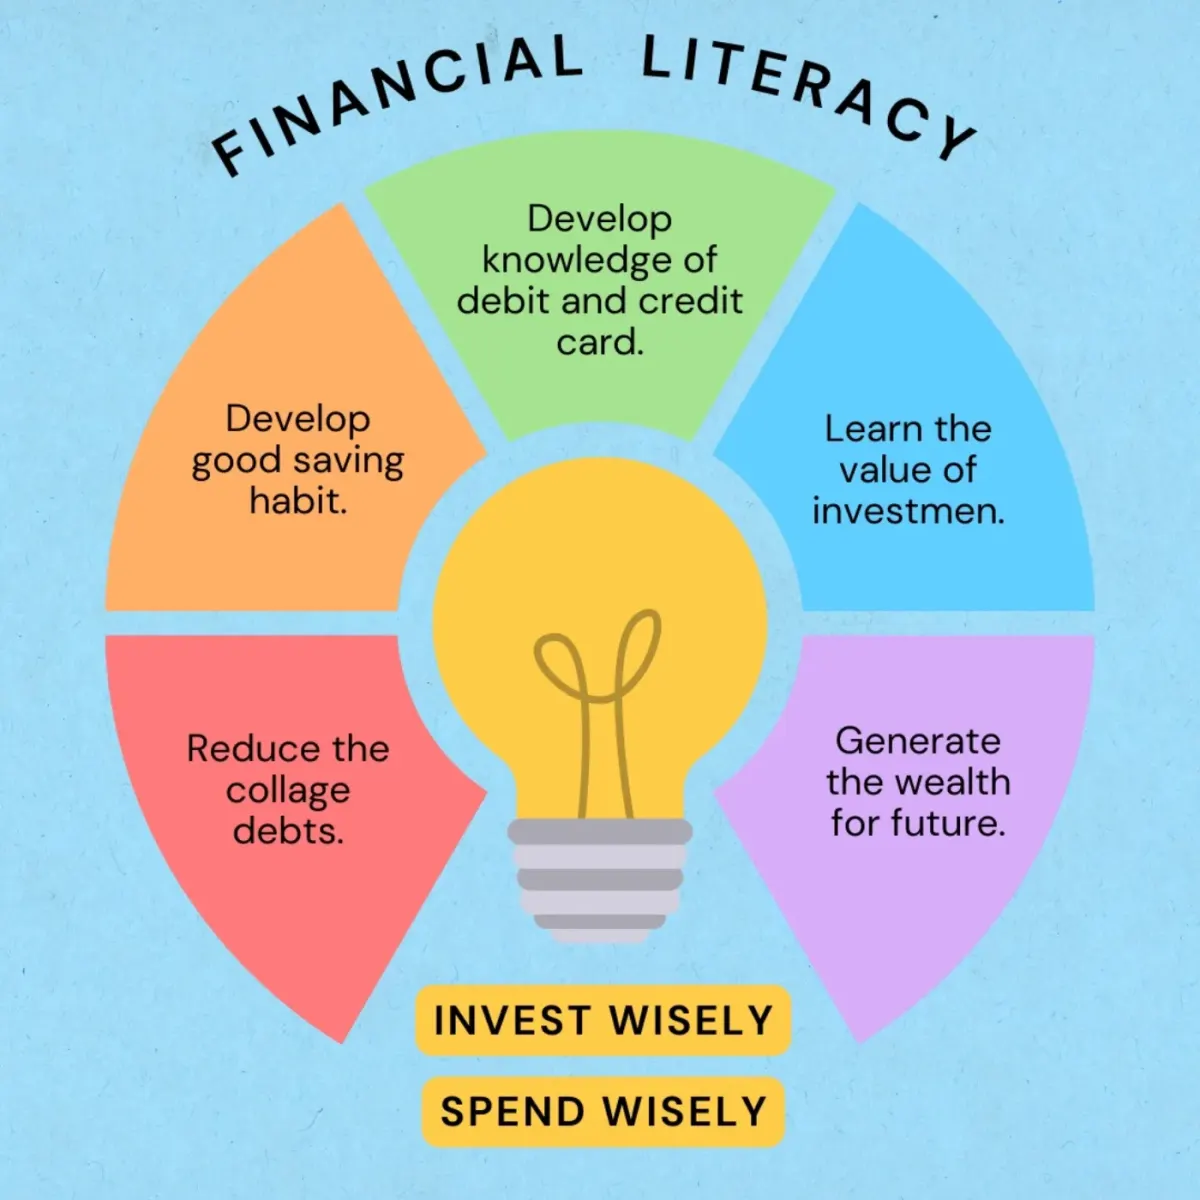
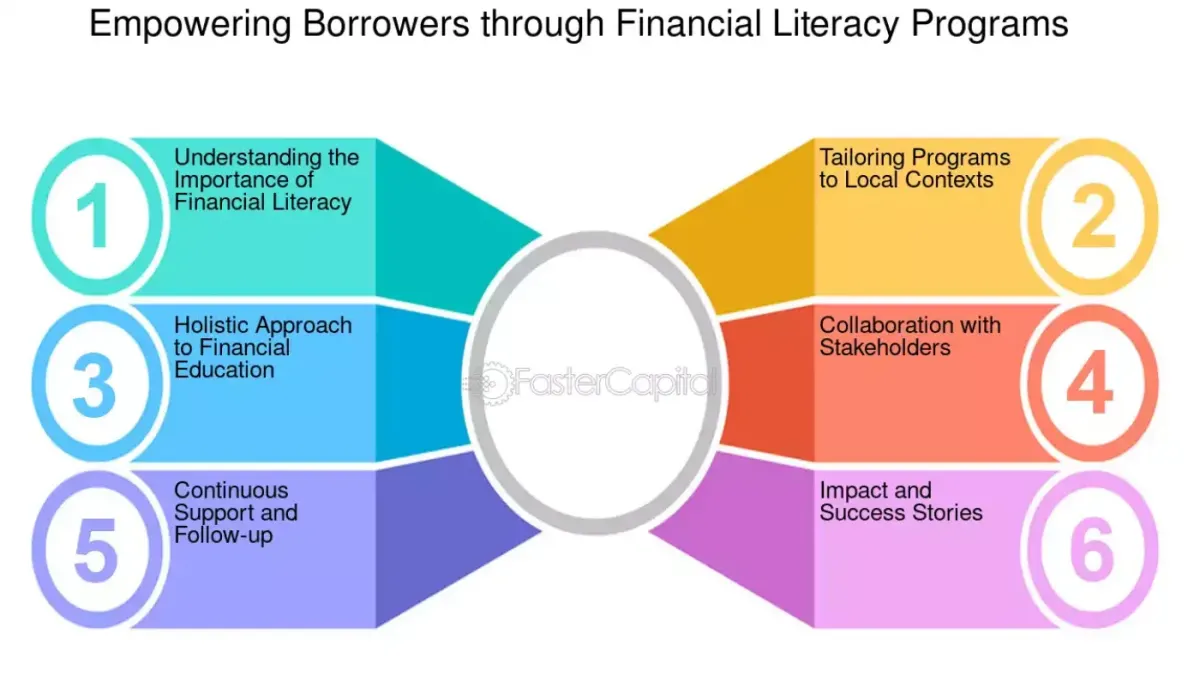
Non stiamo parlando di costringere le persone a seguire lezioni noiose o a sostenere esami. La formazione del mutuatario può essere tanto semplice quanto aiutare qualcuno a capire come funzionano gli interessi, cosa succede in caso di mancato pagamento o come individuare una truffa sul prestito. Si tratta di fornire alle persone gli strumenti e le conoscenze per contrarre prestiti in modo responsabile.
Pensa all'alfabetizzazione finanziaria, ma con una svolta nel campo dei prestiti. Potrebbe essere fornito tramite post di blog, spiegazioni in-app, guide interattive e brevi video, e chi più ne ha più ne metta. Non si tratta di trasformare i mutuatari in esperti finanziari. Si tratta di assicurarsi che ne sappiano abbastanza per fare buone scelte e non finire nell'acqua calda.
Il problema dei mutuatari disinformati
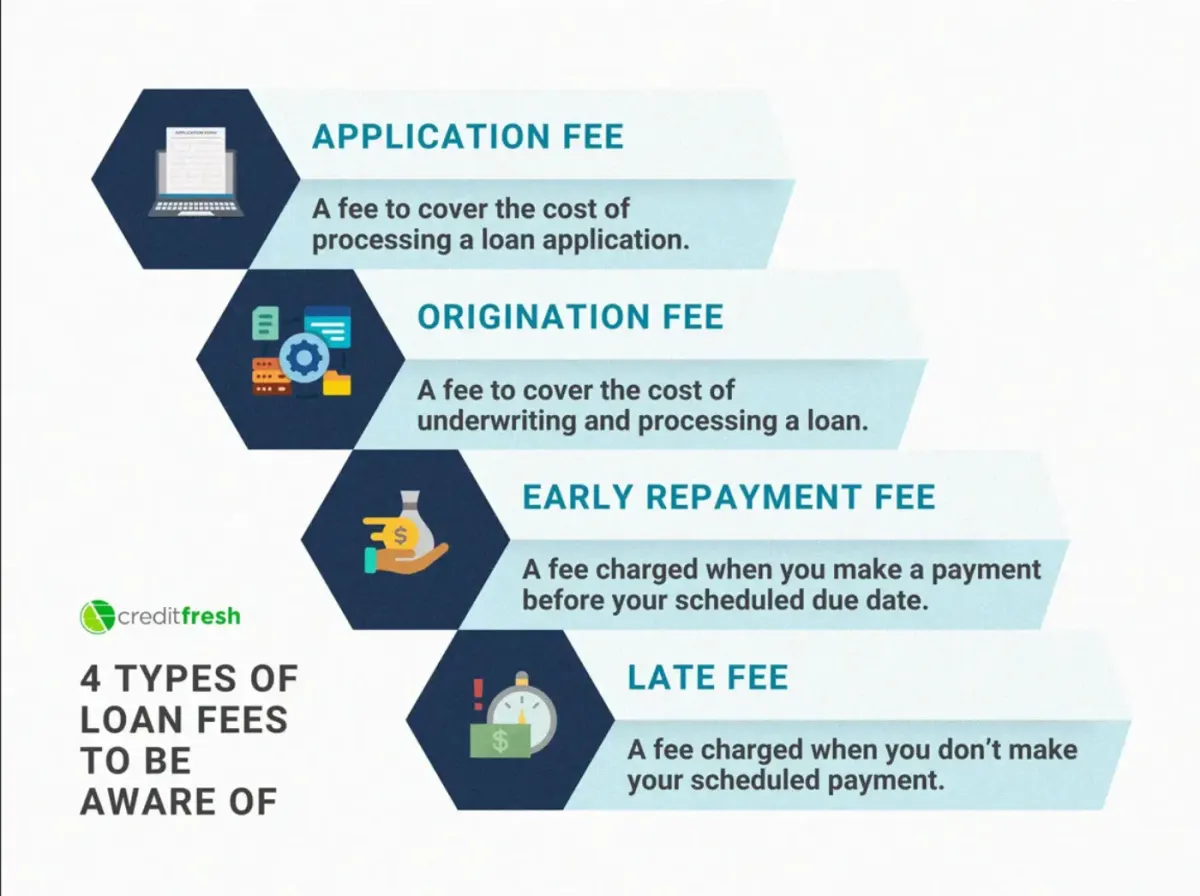
Quando le persone non comprendono appieno a cosa si stanno iscrivendo, le cose tendono ad andare storte. E succede velocemente. Quando i mutuatari non hanno un'istruzione sufficiente sui prestiti, a volte finiscono per accettare prestiti che non possono effettivamente permettersi. Potrebbero inoltre mancare i pagamenti perché non hanno compreso le scadenze e quindi incorrere in commissioni e sanzioni di cui non sapevano nemmeno l'esistenza.
Sfortunatamente, alcuni di loro finiscono per danneggiare il loro credito senza rendersi conto di quanto tempo ci vuole per ricostruire. E quando ciò accade, non è solo il mutuatario a soffrire. Anche la piattaforma subisce un duro colpo. Le impostazioni predefinite aumentano. Il recupero diventa più complicato. Le linee del servizio clienti iniziano a esplodere. E la cosa peggiore è che la fiducia nella piattaforma crolla. Un'istruzione anticipata avrebbe potuto impedirlo.
Attualmente ci sono piattaforme in cui le persone hanno più opportunità che mai di dimostrare la propria solvibilità, in particolare le moderne piattaforme di crowdlending, dove hanno opportunità anche persone che non avrebbero mai potuto ottenere un prestito prima d'ora. Una di queste piattaforme è 8 prestiti.
L'istruzione crea fiducia
Ecco una bomba della verità: la maggior parte delle persone è naturalmente sospettosa quando si tratta di prendere in prestito denaro online. E puoi biasimarli? Tra prestatori imprecisi, commissioni nascostee incubi a caratteri piccoli, la persona media ha ragione a essere cauta.
Quindi, se una piattaforma impiega effettivamente il tempo necessario per istruire i propri utenti? Questo si distingue. Dice ai mutuatari: «Ehi, non siamo qui solo per guadagnare velocemente. In realtà vogliamo che tu abbia successo». Rende gli utenti più propensi a tornare. E li trasforma persino in sostenitori che consigliano la tua piattaforma agli amici. La fiducia non è qualcosa che si può hackerare. Te la meriti. E l'istruzione dei mutuatari è uno dei modi migliori per farlo.
Una migliore istruzione significa meno impostazioni predefinite
Parliamo per un secondo del lato economico di questa faccenda. I tassi di default sono come la pressione sanguigna di qualsiasi piattaforma di prestito. Se sono troppo alti, significa che qualcosa non va. Beh, indovina una cosa? I mutuatari istruiti sono meno inadempienti. Perché? Perché capiscono cosa stanno accettando e sono in grado di pianificare meglio i rimborsi. Sono anche in grado di evitare di contrarre prestiti più del necessario.
La maggior parte di loro ha anche la tendenza a chiedere aiuto quando si trova in difficoltà invece di nascondere il prestatore come fantasma. Le piattaforme che investono nella formazione dei mutuatari spesso vedono un comportamento di rimborso più costante. Ciò significa minori rischi per gli investitori o i gestori dei bilanci e una migliore redditività a lungo termine. In realtà ci sono anche dati a sostegno di questo. La Banca Mondiale ha evidenziato che i programmi di educazione finanziaria in ambito di prestito portano a un miglioramento dei tassi di rimborso e a una minore insolvenza.
Conformità normativa
A seconda di dove opera la piattaforma, possono esistere regole per la divulgazione delle questioni. Tassi di interesse, costi totali del prestito, avvertenze sui rischi e cose del genere. Ma andare oltre il minimo indispensabile? È qui che spiccano le piattaforme intelligenti. Offrendo una solida formazione ai mutuatari, è meno probabile che tu rimanga intrappolato in zone grigie legali. Ottieni una difesa migliore se un mutuatario si lamenta o tenta di contestare l'equità delle condizioni del prestito.
In alcune regioni, le autorità di regolamentazione stanno addirittura iniziando a richiedere la formazione dei mutuatari per determinati tipi di prodotti. Anticipare questa curva non è solo intelligente, ma potrebbe farti risparmiare un sacco di problemi in futuro.
I mutuatari diventano utenti più intelligenti nel tempo
Immagina questo: un mutuatario per la prima volta arriva sulla tua piattaforma. Forse sono nervosi. Forse non lo sanno nemmeno cos'è un TAEG. Ma leggono la tua spiegazione, guardano un breve video e lo capiscono. La prossima volta che prendono in prestito, fanno scelte più intelligenti. Prendono in prestito solo ciò di cui hanno bisogno. Scelgono condizioni migliori. Ripagano in tempo.
Alla fine, potrebbero persino iniziare a investire anche sulla tua piattaforma. È così che l'istruzione crea utenti esperti, persone che si attengono al tuo prodotto e lo utilizzano in modo più responsabile. Se desideri una base clienti fedele, inizia insegnando alle persone come utilizzare bene il tuo prodotto.
Non deve essere complicato o noioso
Quando parliamo di istruzione, la gente pensa che significhi lezioni in stile scolastico e lunghi paragrafi di testo. Ma non è quello che stiamo cercando qui.
La formazione moderna dei mutuatari può essere divertente, rapida e visiva:
- Usa brevi video che spieghino i concetti chiave in meno di 2 minuti
- Suddividi le cose con grafici ed esempi semplici
- Aggiungi suggerimenti nella tua app che appaiono quando gli utenti passano il mouse su termini confusi
- Invia utili promemoria prima della scadenza dei pagamenti
Un po' di creatività fa molto. Non è necessario un dottorato di ricerca per aiutare le persone a comprendere i prestiti. Devi solo parlare la loro lingua.
La formazione dei mutuatari si traduce in una migliore reputazione della piattaforma
Hai mai letto recensioni online sulle piattaforme di prestito? Possono essere brutali. Ma quando i mutuatari si sentono informati e rispettati, è più probabile che lascino recensioni positive. Ciò rafforza la tua reputazione e rende più economica l'acquisizione dei clienti. È fondamentalmente marketing gratuito. È meno probabile che un mutuatario ben istruito definisca la tua piattaforma «una truffa» sui social media. E al giorno d'oggi, questo non ha prezzo.
Ecco cosa potrebbe coprire una buona istruzione per i mutuatari
Ti stai chiedendo su quali argomenti concentrarti? Ecco un breve elenco delle piattaforme che includono:
- Aumenti degli interessi
- TAEG vs tassi fissi
- Pagamenti mancati
- Limiti di prestito
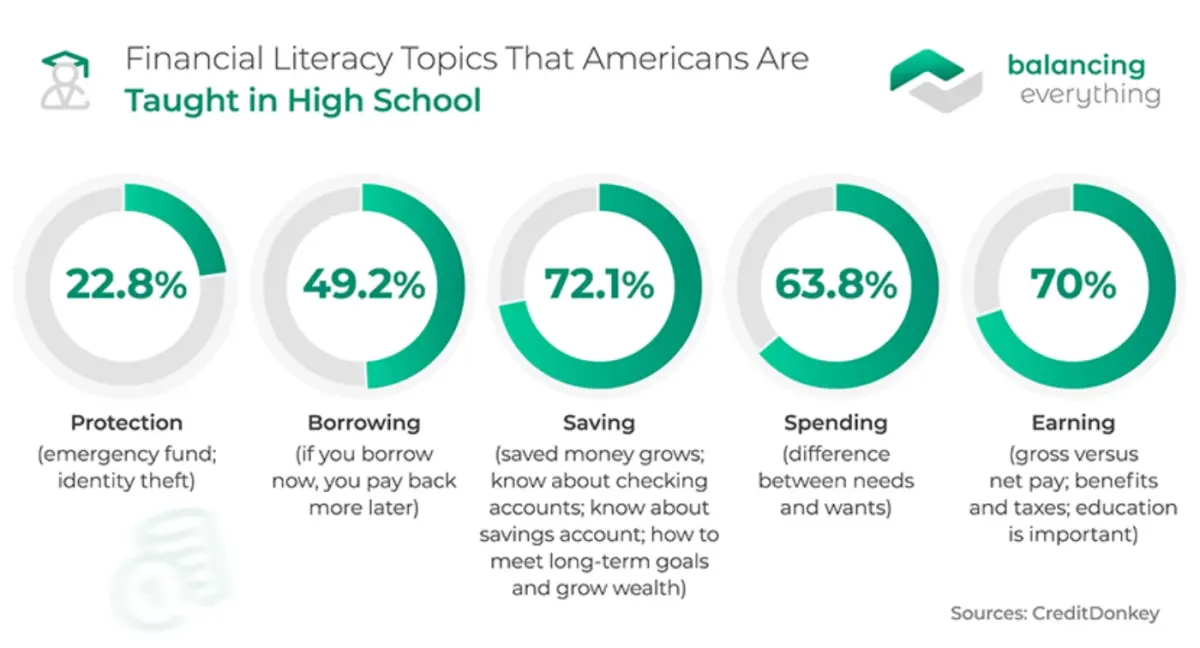
- Termini e costi del prestito
- False offerte di prestito o truffe
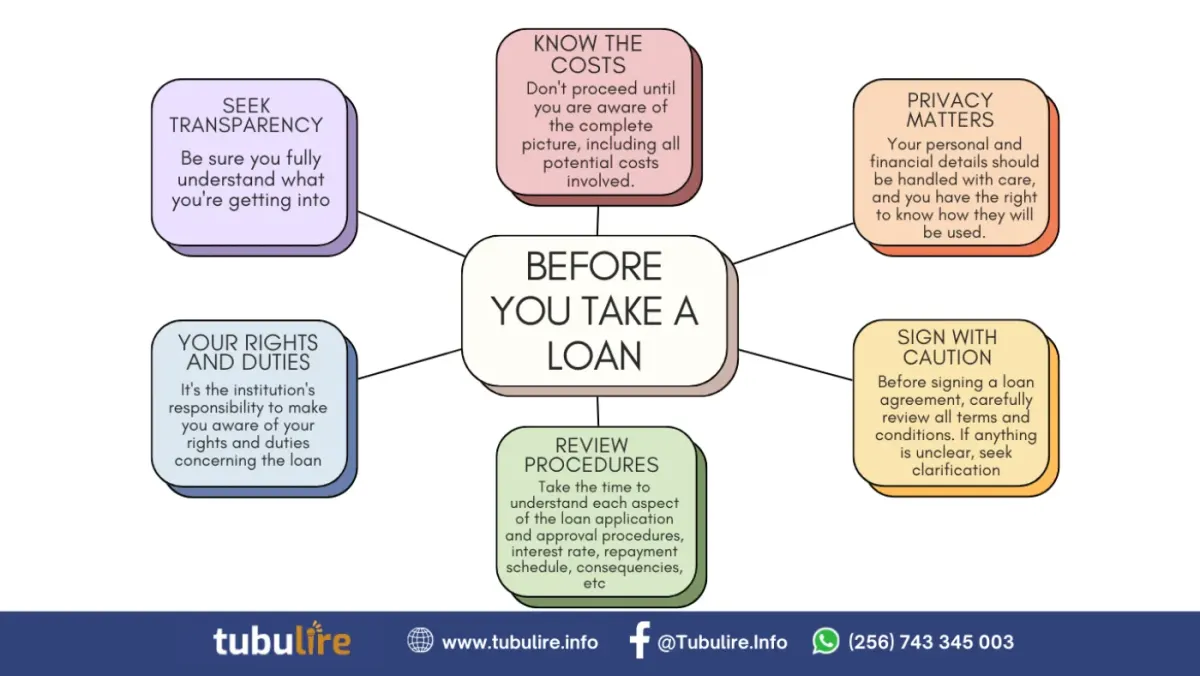
Se riesci a suddividerli in modi semplici e riconoscibili, sei già molto più avanti rispetto a molte piattaforme disponibili.
Il lato umano del prestito
Le persone spesso dimenticano: persone reali richiedono prestiti, di ogni ceto sociale, che stiano cercando di riparare la propria auto per poter continuare a lavorare, un genitore che paga le tasse scolastiche o un giovane che insegue un sogno. Se trattiamo i mutuatari come se fossero solo numeri su un foglio di calcolo, non cogliamo il punto. L'istruzione dei mutuatari è un modo per mostrare rispetto e attenzione e mantenere i mutuatari in giro più a lungo.
Considerazioni finali
L'istruzione del mutuatario non è qualcosa che è «bello avere». È una necessità. Rende i prestiti più sicuri, intelligenti e sostenibili per tutti i soggetti coinvolti. Le piattaforme che investono nella formazione dei propri utenti non stanno solo facendo una buona cosa, ma stanno costruendo aziende migliori. Meno impostazioni predefinite. Recensioni migliori. Maggiore fiducia. Tutto si somma.
Mentre partecipi a piattaforme di prestito o stai pensando di costruirne una, inizia a mettere l'istruzione dei mutuatari in primo piano, insegnando e responsabilizzando le persone. Come candidato, continua sempre a imparare. Anche se il primo passo è capire un po' meglio il prossimo prestito, è comunque una vittoria.
Se sei interessato a informarti sulle nuove opportunità che i giorni nostri hanno da offrire, o desideri trarre profitto da questi interessi redditizi, 8lends fa di tutto per istruire gli utenti su tutti gli elementi essenziali della sua piattaforma di crowdlending.
FAQ What exactly is borrower education and why does it matter? Borrower education is about helping people understand the basics of lending - how interest works, what happens if they miss payments, and how to spot loan scams. It's delivered through blog posts, interactive guides, videos, and in-app explainers. The goal is to give borrowers the knowledge to make smart borrowing decisions and avoid financial trouble. How does borrower education help build trust with lending platforms? Most people are naturally suspicious about borrowing money online due to sketchy lenders and hidden fees. When a platform takes time to educate users, it shows they care about borrower success, not just quick profits. This builds trust, increases user loyalty, and turns customers into advocates who recommend the platform to others. Can borrower education actually reduce default rates? Yes, educated borrowers default less because they better understand loan terms and can plan for repayments. They avoid borrowing more than needed and reach out for help when facing difficulties instead of disappearing. The World Bank has shown that financial education programs in lending lead to improved repayment rates and lower delinquency. What topics should good borrower education cover? Essential topics include interest rates, APR vs flat rates, consequences of missed payments, borrowing limits, loan terms and costs, and how to identify fake lending offers or scams. These should be explained in simple, relatable ways that speak the borrower's language rather than using complex financial jargon. How can lending platforms make borrower education engaging and effective? Modern borrower education doesn't have to be boring lectures. Platforms can use short videos under 2 minutes, simple graphics and examples, tooltips that pop up for confusing terms, and helpful payment reminders. The key is being creative and speaking the user's language rather than requiring a finance degree to understand. What are the long-term benefits of investing in borrower education? Borrower education creates smarter, more loyal users who make better borrowing decisions over time. It leads to fewer defaults, better online reviews, improved platform reputation, regulatory compliance, and cheaper customer acquisition. Educated borrowers are also more likely to become power users and may even start investing on the platform.
Da leggere dopo
Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza