
Comprendere il rischio della piattaforma: cosa succede se la società P2P fallisce?
23 settembre 20255 min di lettura
Le persone in cerca di rendimenti maggiori, maggiore diversificazione ed esposizione diretta agli acquirenti si sono riversate sul prestito peer-to-peer. Ma mentre i profili dei debitori e i tassi di interesse sono spesso esaminati con attenzione dagli investitori, c'è un rischio più preoccupante che viene spesso ignorato: il rischio di piattaforma, un rischio fondamentale. Cioè il rischio che l'azienda P2P che stai usando fallisca, congeli i prelievi o dichiari bancarotta. E allora il tuo denaro potrebbe rimanere bloccato. Potresti avere la fortuna di sopravvivere temporaneamente, ma questo non elimina il rischio di perdite permanenti. Man mano che lo spazio del prestito P2P matura e attrae molti più clienti, capire cosa succede se una piattaforma fallisce non è più semplicemente utile, ma vitale per proteggere il tuo capitale. In questo articolo parleremo di cos'è il rischio di piattaforma, cosa succede al tuo denaro nel caso in cui una piattaforma chiuda, e anche come difenderti da tale sconvolgimento.
Perché il rischio della piattaforma viene spesso trascurato
Ogni volta che le persone pensano al rischio nel prestito peer-to-peer, in genere considerano il mutuatario. Cosa succede ai mutuatari quando sono inadempienti sul prestito? Hanno una buona storia creditizia? Queste sono buone preoccupazioni. Tuttavia, sono solo una parte della storia. La piattaforma è probabilmente il maggior rischio non contabilizzato nel prestito P2P.
Gli investitori presumono che una piattaforma sia funzionante se è sicura. Ma a volte non è così. Una piattaforma può essere mal gestita, sottofinanziata o mal supervisionata. E anche i mutuatari che effettuano rimborsi potrebbero non impedire agli investitori di perdere l'accesso ai propri soldi se quella piattaforma fallisse.
Molti investitori al dettaglio lo ignorano del tutto. Tuttavia, comprendere il rischio della piattaforma è tanto importante quanto valutare un prestito caso per caso.
Perché il rischio della piattaforma è importante
Le piattaforme P2P facilitano l'intero ciclo di vita del prestito abbinando investitori e mutuatari. Esse:
- Controlla ed elenca i mutuatari
- Gestisci i pagamenti e i piani di rimborso
- Gestisci la comunicazione e la raccolta
- Offri dashboard e aggiornamenti per gli investitori
Quando questo intermediario crolla, le cose si complicano. Se un mutuatario continua a pagare, chi riscuote comunque quel pagamento? Chi si assicura che arrivi a te? Chi gestisce le controversie?
Senza solide misure di sicurezza, il tuo investimento potrebbe essere bloccato o, peggio ancora, completamente perso.
Cosa succede se una piattaforma P2P fallisce?
Un fallimento della piattaforma non significa necessariamente che i tuoi soldi siano finiti. Tuttavia, il recupero è complicato da molti fattori. Questi includono:
Interruzione del servizio di prestito
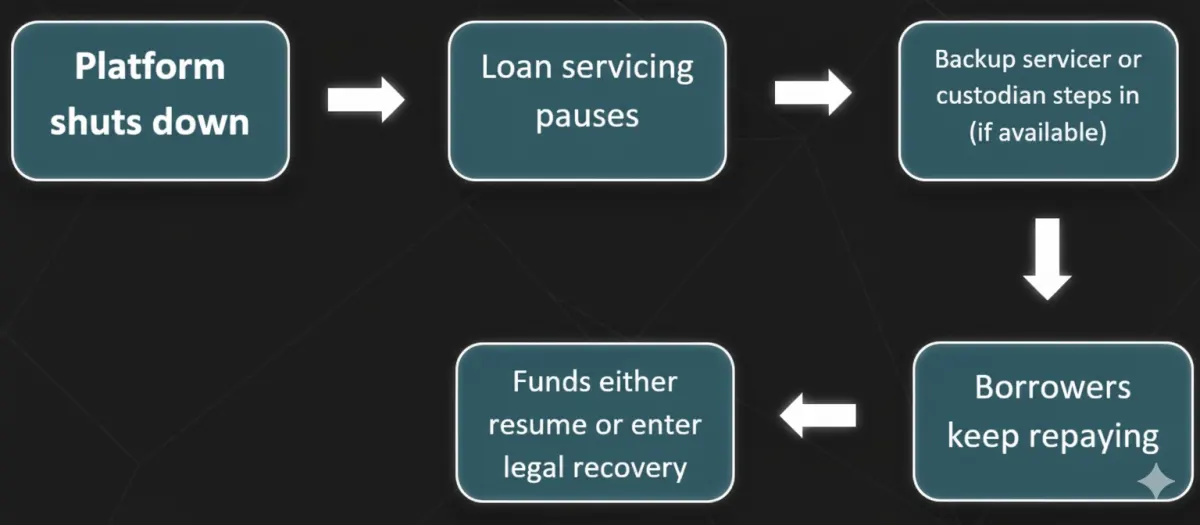
I servizi di backup tengono traccia dei rimborsi e delle comunicazioni con il mutuatario in caso di guasto della piattaforma. Se la piattaforma non funziona e non è disponibile alcun servizio di backup, i pagamenti da parte dei mutuatari potrebbero interrompersi. Le comunicazioni si interromperebbero e potresti non ricevere le entrate previste.
Conto depositario/SPV
Le piattaforme affidabili spesso proteggono il denaro degli investitori tramite conti di custodia/veicoli a scopo speciale (SPV). Ciò mantiene separati i fondi degli investitori e garantisce che sia meno probabile che scompaiano con la piattaforma.
Attivazione di Backup Servicer
Alcune piattaforme hanno accordi con fornitori di servizi di terze parti che possono subentrare nella gestione dei prestiti quando necessario. Ciò può mantenere alti i rimborsi e limitare le perdite.
Fallimento e processo legale
Gli investitori diventano creditori non garantiti se la piattaforma fallisce. Ciò significa che potresti recuperare solo una parte dei tuoi soldi. E anche questo potrebbe richiedere mesi o anni.
Esempi reali di guasti alla piattaforma
Lendy (Regno Unito, 2019)
Lendy era una volta una delle migliori piattaforme di prestito peer-to-peer nel Regno Unito, eppure le cose sono andate male. L'azienda è entrata in amministrazione nel 2019 dopo un aumento dei tassi di insolvenza e una maggiore preoccupazione per la scarsa trasparenza. Il fallimento dei prestiti valeva più di 160 milioni di sterline e anni dopo ci sono ancora investitori in attesa di essere rimborsati integralmente.
Grupeer (Lettonia, 2020)
Grupeer, una piattaforma P2P operante in Lettonia, ha subito un guasto alla piattaforma; l'improvviso blocco dei prelievi ha colto i suoi utenti in modo del tutto inaspettato. Successivamente si è capito che tutti i prestiti elencati sulla piattaforma contenevano prestiti falsi. La maggior parte degli investitori ha subito enormi perdite, soprattutto a causa della mancanza di un semplice piano di ripresa e di opzioni legali. Nella maggior parte dei casi, l'importo recuperato era inferiore al 20% dell'importo originariamente investito.
Questi esempi dimostrano che il potere e la regolamentazione di una piattaforma hanno un impatto significativo sul fatto che gli investitori recuperino o meno fondi.
8 prestiti è una società di crowdlending con sede in Svizzera costruita con la sicurezza della piattaforma e la protezione degli investitori a lungo termine al centro. Con operazioni regolamentate, solide verifiche del credito e una strutturazione trasparente dei prestiti tramite SPV, 8lends offre non solo rendimenti elevati, ma anche la tranquillità di non lasciare il capitale esposto al caos della piattaforma.
Come sapere se una piattaforma è a rischio
Diversi segnali possono suggerire che i problemi sono in arrivo.
| Red Flag | Why It Matters |
|---|---|
| Delayed interest payouts | May indicate liquidity problems |
| No recent audits published | Lack of transparency |
| Management turnover | Can signal internal instability |
| Poor communication | Often precedes operational shutdown |
| Withdrawal restrictions | A serious warning sign |
Le bandiere rosse includono anche improvvisi cambiamenti di strategia. Ad esempio, passare da prestiti al consumo a basso rischio ad asset digitali ad alto rischio senza sufficiente trasparenza. Se noti uno o più di questi, è consigliabile prendere in considerazione l'idea di uscire presto.
Fattori che determinano il successo del recupero
Il recupero dipende da diversi fattori tecnici e legali:
| Factor | Impact on Recovery |
|---|---|
| Custodian Account | Keeps investor funds separate from platform |
| SPV Loan Structure | Loans are easier to transfer and manage |
| Regulatory Oversight | Regulated platforms are more likely to have protocols |
| Jurisdiction | Strong legal frameworks help enforce recovery |
Guida visiva: cosa succede quando una piattaforma crolla
La risposta pandemica di Zopa
Zopa, una piattaforma P2P regolamentata del Regno Unito fondata nel 2005, ha posto fine alle turbolenze del mercato di inizio 2020 in modo molto diverso. Zopa ha implementato alcune protezioni e funzionava ancora nonostante i prelievi degli investitori.
Hanno congelato le nuove offerte di prestiti e limitato temporaneamente i prelievi per mantenere la liquidità.
Agli investitori sono stati inviati aggiornamenti settimanali sulla performance del portafoglio e del portafoglio prestiti. Zopa ha utilizzato i suoi meccanismi di riserva e riserva ben capitalizzati per mantenere il flusso dei rimborsi dei debitori.
Di conseguenza, la piattaforma non è crollata e la maggior parte degli investitori ha continuato a ricevere rimborsi. Zopa era trasparente e preparata. E questo si è rivelato fondamentale per superare un periodo stressante. Questa resilienza messa alla prova dalla crisi ha rafforzato la reputazione di Zopa e in seguito l'ha aiutata a guadagnare terreno grazie alla transizione verso una banca con licenza completa.
Tipi di rischio
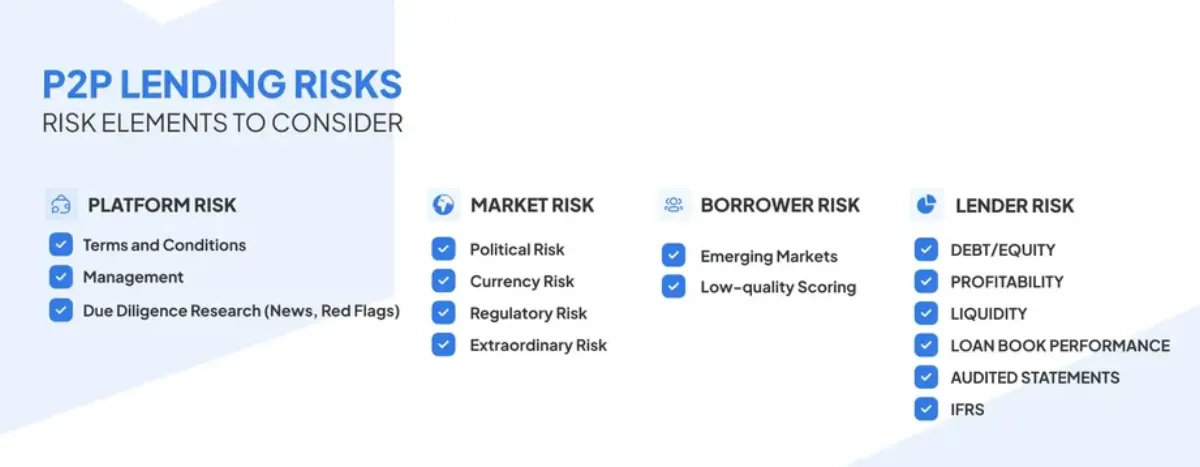
È importante non confondere il fallimento della piattaforma con l'inadempienza del mutuatario o altri tipi.
| Type of Risk | Description | Can You Control It |
|---|---|---|
| Platform Risk | Platform collapses or goes bankrupt | Limited |
| Borrower Risk | Borrower misses payment | Medium |
| Currency Risk | FX losses on cross-border loans | Yes (Hedging) |
| Economy Risk | Recession causes widespread defaults | No |
Anche se un mutuatario paga in tempo, non riceverai i tuoi soldi a meno che non ci sia qualcuno che elabori e trasferisca quel pagamento.
Passi per proteggersi
Ecco cosa puoi fare:
- Conferma gli accordi di custodia Verifica che la piattaforma utilizzi conti o custodi separati. Evita le piattaforme che confondevano il denaro degli investitori con la liquidità operativa.
- Comprendi l'assetto legale I prestiti a tuo nome esistono come SPV o titoli? In tal caso, possono essere trasferiti più facilmente in caso di crollo.
- Scopri dove è regolamentato Le piattaforme con licenza sono generalmente più sicure, ad esempio la FCA del Regno Unito. Altre giurisdizioni sono più rischiose.
- Diversifica tra le piattaforme Non investire tutti i tuoi soldi su un'unica piattaforma. Considerane 2-3 affidabili, poiché ridurranno enormemente il rischio.
- Monitora lo stato della piattaforma Fai attenzione ai prelievi ritardati, ai cruscotti rotti o al lungo silenzio. Sono tutti avvisi precoci di problemi.
- Conserva i tuoi registri Scarica contratti, piani di pagamento e comunicazioni. Potrebbero essere cruciali nei procedimenti legali.
Tabella riassuntiva: Il rischio della piattaforma in sintesi
| Risk Area | What it Means | What Can You Do? |
|---|---|---|
| No Custodian | Funds may disappear with the platform | Confirm use of third-party custodian |
| No SPV | Ownership of loans unclear | Ask how loans are legally structured |
| Weak Regulation | No protections during failure | Favour regulated platform |
| Single Platform Use | All eggs in one basket | Diversify your portfolio |
| Poor Transparency | Trouble can sneak up on you | Monitor platform communications and audits |
Considerazioni finali
Il rischio della piattaforma non è appariscente, ma è reale. Può essere facile perdersi nei tassi di interesse e nei profili dei mutuatari e non considerare la piattaforma stessa come il collante che tiene tutto insieme. La buona notizia? Puoi minimizzare questo rischio facendo un po' di compiti in anticipo: scegli piattaforme regolamentate, depositari e SPV, concedi prestiti tra diverse classi di asset e stai attento.
Cerchi una piattaforma che prenda sul serio il tuo capitale? 8lends sta ridefinendo il prestito peer-to-peer con uno dei framework di gestione del rischio più avanzati del settore. Che tu sia interessato alla qualità del mutuatario, alla trasparenza del prestito o alla fattibilità a lungo termine della piattaforma, 8lends offre soluzioni su tutti i fronti.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza