
Plattformrisiken verstehen: Was passiert, wenn das P2P-Unternehmen scheitert?
23. September 20255 Min. Lesezeit
Menschen, die höhere Renditen, mehr Diversifikation und direkten Zugang zu Kreditnehmern suchen, sind in Scharen zum Peer-to-Peer-Lending gewechselt. Doch während Anleger Kreditnehmerprofile und Zinssätze oft genau unter die Lupe nehmen, gibt es ein beunruhigenderes Risiko, das häufig übersehen wird: das Plattformrisiko, ein grundlegendes Risiko. Das ist das Risiko, dass das P2P-Unternehmen, das Sie nutzen, scheitert, Auszahlungen einfriert oder insolvent wird. Und dann könnte Ihr Geld feststecken. Sie haben vielleicht Glück und überstehen es vorübergehend, aber das beseitigt nicht das Risiko dauerhafter Verluste. Da der P2P-Lending-Bereich reift und immer mehr Kunden anzieht, ist es inzwischen nicht nur hilfreich, sondern unerlässlich zu verstehen, was passiert, wenn eine Plattform scheitert, um Ihr Kapital zu schützen. In diesem Artikel besprechen wir, was Plattformrisiko ist, was mit Ihrem Geld passiert, falls eine Plattform schließt, und wie Sie sich vor einer solchen Störung schützen können.
Warum Plattformrisiken oft übersehen werden
Wann immer Einzelpersonen über Risiken bei Peer-to-Peer-Krediten nachdenken, ziehen sie in der Regel den Kreditnehmer in Betracht. Was passiert mit den Kreditnehmern, wenn sie mit dem Kredit in Verzug geraten? Haben sie eine gute Kredithistorie? Das sind gute Bedenken. Sie sind jedoch nur ein Teil der Geschichte. Die Plattform ist wahrscheinlich das größte unberücksichtigte Risiko bei P2P-Krediten.
Anleger gehen davon aus, dass eine Plattform läuft, wenn sie sicher ist. Aber manchmal ist das nicht so. Eine Plattform kann schlecht verwaltet, unterfinanziert oder schlecht beaufsichtigt werden. Und selbst Kreditnehmer, die Rückzahlungen leisten, retten Anleger möglicherweise nicht davor, den Zugang zu ihrem Geld zu verlieren, wenn diese Plattform ausfällt.
Viele Privatanleger überspringen dies ganz. Das Verständnis des Plattformrisikos ist jedoch genauso wichtig wie die Bewertung eines Kredits von Fall zu Fall.
Warum Plattformrisiken wichtig sind
P2P-Plattformen erleichtern den gesamten Kreditlebenszyklus, indem sie Investoren mit Kreditnehmern zusammenbringen. Sie:
- Kreditnehmer überprüfen und auflisten
- Zahlungen und Rückzahlungspläne abwickeln
- Kommunikation und Erfassung verwalten
- Bieten Sie Investoren-Dashboards und Updates an
Wenn dieser Mittelsmann zusammenbricht, wird es chaotisch. Wenn ein Kreditnehmer weiter zahlt, wer zieht die Zahlung dann überhaupt ein? Wer sorgt dafür, dass es Sie erreicht? Wer bearbeitet Streitfälle?
Ohne strenge Sicherheitsmaßnahmen kann Ihre Investition ins Stocken geraten oder, noch schlimmer, völlig verloren gehen.
Was passiert, wenn eine P2P-Plattform ausfällt?
Ein Plattformausfall bedeutet nicht unbedingt, dass Ihr Geld weg ist. Die Wiederherstellung wird jedoch durch viele Faktoren erschwert. Dazu gehören:
Gestörter Kreditservice
Backup-Dienstleister verfolgen die Rückzahlungen und die Kommunikation der Kreditnehmer, falls die Plattform ausfällt. Wenn die Plattform ausfällt und kein Backup-Service verfügbar ist, könnten die Zahlungen der Kreditnehmer eingestellt werden. Die Kommunikation würde zusammenbrechen und Sie erhalten möglicherweise nicht Ihr erwartetes Einkommen.
Depotkonto/SPV
Seriöse Plattformen schützen Anlegergelder häufig über Depotkonten /Special Purpose Vehicles (SPVs). Dadurch bleiben die Gelder der Anleger getrennt und es ist weniger wahrscheinlich, dass sie zusammen mit der Plattform verschwinden.
Aktivierung von Backup Servicer
Einige Plattformen haben Vereinbarungen mit Drittanbietern getroffen, die bei Bedarf die Kreditverwaltung übernehmen können. Dies kann die Rückzahlungen aufrechterhalten und Verluste begrenzen.
Konkurs und Rechtsverfahren
Anleger werden zu ungesicherten Gläubigern, wenn die Plattform in Konkurs geht. Das bedeutet, dass Sie möglicherweise nur einen Bruchteil Ihres Geldes zurückerhalten. Und selbst das kann Monate oder Jahre dauern.
Beispiele aus der Praxis für Plattformausfälle
Lendy (Großbritannien, 2019)
Lendy war einst eine der besten Peer-to-Peer-Kreditplattformen in Großbritannien, und doch ging etwas schief. Das Unternehmen trat 2019 in die Verwaltung ein, nachdem die Ausfallraten gestiegen waren und die Besorgnis über die mangelnde Transparenz zunahm. Das Ausfall der Kredite hatte einen Wert von mehr als 160 Millionen Pfund und Jahre später warten immer noch Investoren darauf, vollständig zurückgezahlt zu werden.
Grupeer (Lettland, 2020)
Grupeer, eine in Lettland tätige P2P-Plattform, erlitt einen Plattformausfall. Das plötzliche Einfrieren der Auszahlungen traf ihre Nutzer völlig unerwartet. Später stellte sich heraus, dass alle auf der Plattform aufgeführten Kredite einige gefälschte Kredite enthielten. Die meisten Anleger erlitten enorme Verluste, insbesondere aufgrund des Fehlens eines einfachen Sanierungsplans und rechtlicher Optionen. In den meisten Fällen betrug der zurückgezahlte Betrag weniger als 20% des ursprünglich investierten Betrags.
Diese Beispiele zeigen, dass die Macht und Regulierung einer Plattform einen erheblichen Einfluss darauf haben, ob Anleger Gelder abrufen oder nicht.
8lends ist ein in der Schweiz ansässiges Crowdfunding-Unternehmen, dessen Kernpunkt die Plattformsicherheit und der langfristige Anlegerschutz sind. Mit regulierten Geschäftsabläufen, soliden Bonitätsprüfungen und transparenter Kreditstrukturierung durch SPVs bietet 8lends nicht nur starke Renditen, sondern auch die Gewissheit, dass Ihr Kapital nicht dem Plattformchaos ausgesetzt ist.
So erkennen Sie, ob eine Plattform gefährdet ist
Verschiedene Anzeichen können darauf hindeuten, dass Probleme bevorstehen.
| Red Flag | Why It Matters |
|---|---|
| Delayed interest payouts | May indicate liquidity problems |
| No recent audits published | Lack of transparency |
| Management turnover | Can signal internal instability |
| Poor communication | Often precedes operational shutdown |
| Withdrawal restrictions | A serious warning sign |
Zu den roten Fahnen gehören auch plötzliche Strategiewechsel. Zum Beispiel die Umstellung von Konsumentenkrediten mit geringem Risiko auf digitale Vermögenswerte mit hohem Risiko ohne ausreichende Transparenz. Wenn Sie eines oder mehrere davon bemerken, ist es ratsam, einen frühen Ausstieg in Betracht zu ziehen.
Faktoren, die den Erholungserfolg bestimmen
Die Wiederherstellung hängt von mehreren technischen und rechtlichen Faktoren ab:
| Factor | Impact on Recovery |
|---|---|
| Custodian Account | Keeps investor funds separate from platform |
| SPV Loan Structure | Loans are easier to transfer and manage |
| Regulatory Oversight | Regulated platforms are more likely to have protocols |
| Jurisdiction | Strong legal frameworks help enforce recovery |
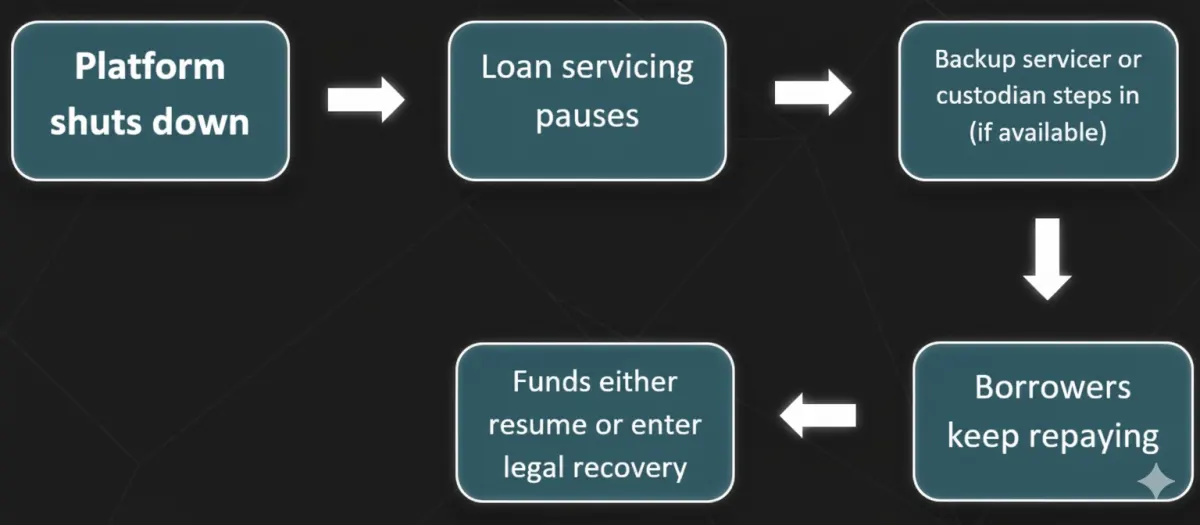
Visueller Leitfaden: Was passiert, wenn eine Plattform zusammenbricht
Zopas Reaktion auf die Pandemie
Zopa, eine regulierte britische P2P-Plattform, die 2005 gegründet wurde, beendete die Marktturbulenzen Anfang 2020 ganz anders. Zopa hat einige Schutzmaßnahmen implementiert und trotz Anlegerabhebungen immer noch in Betrieb.
Sie haben neue Kreditangebote eingefroren und die Auszahlungen vorübergehend begrenzt, um die Liquidität aufrechtzuerhalten.
Wöchentliche Updates zur Wertentwicklung des Portfolios und des Kreditbuches wurden an die Anleger gesendet. Zopa nutzte seine gut kapitalisierten Reserven- und Sicherungsmechanismen, um die Rückzahlungen der Kreditnehmer aufrechtzuerhalten.
Folglich brach die Plattform nicht zusammen und die meisten Anleger erhielten weiterhin Rückzahlungen. Zopa war transparent und vorbereitet. Und dies erwies sich als entscheidend, um eine stressige Zeit zu überstehen. Diese krisenerprobte Widerstandsfähigkeit stärkte den Ruf von Zopa und trug später dazu bei, dass das Unternehmen im Zuge der Umstellung auf eine voll lizenzierte Bank an Bedeutung gewann.
Risikoarten
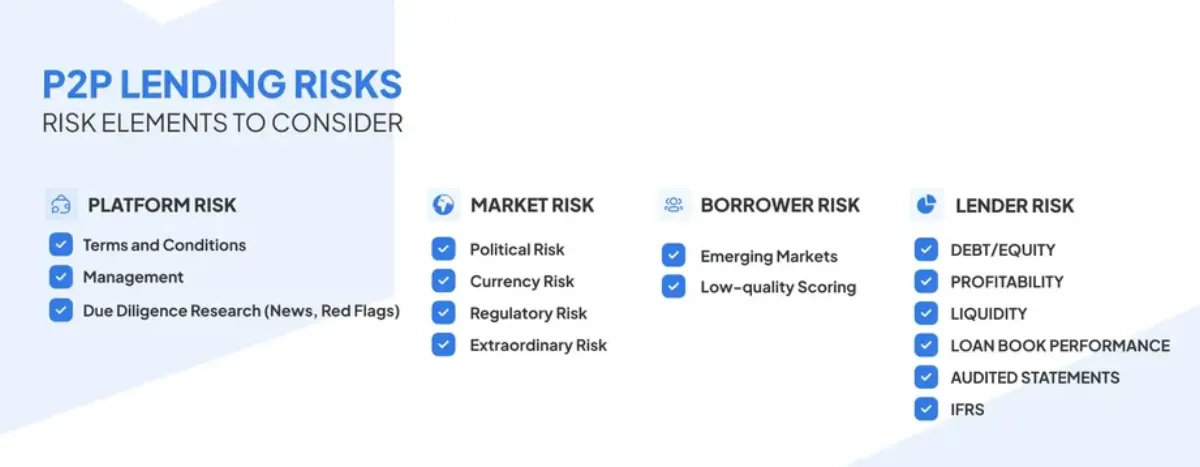
Es ist wichtig, einen Plattformausfall nicht mit einem Ausfall des Kreditnehmers oder anderen Arten zu verwechseln.
| Type of Risk | Description | Can You Control It |
|---|---|---|
| Platform Risk | Platform collapses or goes bankrupt | Limited |
| Borrower Risk | Borrower misses payment | Medium |
| Currency Risk | FX losses on cross-border loans | Yes (Hedging) |
| Economy Risk | Recession causes widespread defaults | No |
Selbst wenn ein Kreditnehmer pünktlich zahlt, erhalten Sie Ihr Geld nicht, es sei denn, es gibt jemanden, der diese Zahlung bearbeitet und weiterleitet.
Schritte, um sich selbst zu schützen
Folgendes können Sie tun:
- Sorgerechtsvereinbarungen bestätigen Stellen Sie sicher, dass die Plattform separate Konten oder Depotverwalter verwendet. Vermeiden Sie Plattformen, die Anlegergelder mit Betriebsmitteln durcheinander bringen.
- Verstehen Sie die rechtlichen Rahmenbedingungen Existieren Kredite unter Ihrem Namen als SPVs oder als Sicherheit? Wenn ja, können sie im Falle eines Zusammenbruchs leichter übertragen werden.
- Wissen, wo es reguliert ist Lizenzierte Plattformen sind im Allgemeinen sicherer, beispielsweise die britische FCA. Andere Gerichtsbarkeiten sind riskanter.
- Diversifizieren Sie plattformübergreifend Investieren Sie nicht Ihr ganzes Geld auf eine Plattform. Ziehen Sie 2-3 zuverlässige Optionen in Betracht, da diese Ihr Risiko erheblich reduzieren.
- Überwachen Sie den Zustand der Plattform Achte auf verspätete Auszahlungen, kaputte Armaturenbretter oder langes Schweigen. Sie alle sind Frühwarnungen vor Problemen.
- Behalte deine eigenen Aufzeichnungen Laden Sie Verträge, Zahlungspläne und Mitteilungen herunter. Sie könnten in Gerichtsverfahren von entscheidender Bedeutung sein.
Übersichtstabelle: Plattformrisiko auf einen Blick
| Risk Area | What it Means | What Can You Do? |
|---|---|---|
| No Custodian | Funds may disappear with the platform | Confirm use of third-party custodian |
| No SPV | Ownership of loans unclear | Ask how loans are legally structured |
| Weak Regulation | No protections during failure | Favour regulated platform |
| Single Platform Use | All eggs in one basket | Diversify your portfolio |
| Poor Transparency | Trouble can sneak up on you | Monitor platform communications and audits |
Letzte Gedanken
Das Plattformrisiko ist nicht auffällig, aber es ist real. Es kann leicht sein, sich in Zinssätzen und Kreditnehmerprofilen zu verlieren und die Plattform selbst nicht als Klebstoff zu betrachten, der alles zusammenhält. Die guten Nachrichten? Sie können dieses Risiko minimieren, indem Sie im Vorfeld einige Hausaufgaben machen: Wählen Sie regulierte Plattformen, Depotbanken und SPVs aus, vergeben Sie Kredite in verschiedenen Anlageklassen und halten Sie Ausschau.
Suchen Sie nach einer Plattform, die Ihr Kapital ernst nimmt? 8lends definiert Peer-to-Peer-Kredite mit einem der fortschrittlichsten Risikomanagement-Frameworks der Branche neu. Egal, ob Ihnen die Qualität der Kreditnehmer, die Kredittransparenz oder die langfristige Rentabilität der Plattform am Herzen liegen — 8lends liefert in jeder Hinsicht.
Weiterlesen



Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis