
Comprendre les risques liés à la plateforme : et si l'entreprise P2P échouait ?
23 septembre 20255 min de lecture
Les personnes en quête de rendements plus élevés, d'une plus grande diversification et d'une exposition directe aux emprunteurs se sont tournées en masse vers le prêt entre particuliers. Mais alors que les profils d'emprunteurs et les taux d'intérêt sont souvent scrutés par les investisseurs, il existe un risque plus préoccupant qui est souvent ignoré : le risque de plateforme, un risque fondamental. Il s'agit du risque que l'entreprise P2P que vous utilisez fasse faillite, gèle les retraits, ou soit mise en liquidation. Et alors votre argent pourrait rester bloqué. Vous pourriez avoir la chance de survivre temporairement, mais cela n'élimine pas le risque de pertes définitives. À mesure que le secteur du prêt P2P se développe et attire beaucoup plus de clients, comprendre ce qui se passe en cas d'échec d'une plateforme n'est désormais plus seulement utile, mais essentiel pour protéger votre capital. Dans cet article, nous allons aborder ce qu'est le risque de plateforme, ce qui arrive à votre argent en cas de fermeture d'une plateforme, et comment vous prémunir contre une telle perturbation.
Pourquoi le risque lié à la plateforme est souvent négligé
Chaque fois que les particuliers pensent aux risques liés aux prêts entre particuliers, ils pensent généralement à l'emprunteur. Qu'arrive-t-il aux emprunteurs lorsqu'ils ne remboursent pas leur prêt ? Ont-ils de bons antécédents en matière de crédit ? Ce sont là de bonnes préoccupations. Cependant, ils ne constituent qu'une partie de l'histoire. La plateforme représente probablement le plus gros risque non comptabilisé en matière de prêts P2P.
Les investisseurs supposent qu'une plateforme fonctionne si elle est sûre. Mais parfois, ce n'est pas le cas. Une plateforme peut être mal gérée, sous-financée ou mal supervisée. Et même les emprunteurs qui remboursent pourraient ne pas empêcher les investisseurs de perdre l'accès à leur argent en cas de défaillance de cette plateforme.
De nombreux investisseurs particuliers ignorent complètement cette option. Cependant, il est tout aussi important de comprendre les risques liés à la plateforme que d'évaluer un prêt au cas par cas.
Pourquoi les risques liés aux plateformes sont importants
Les plateformes P2P facilitent l'ensemble du cycle de vie des prêts en mettant en relation les investisseurs et les emprunteurs. Ils :
- Vérifiez et répertoriez les emprunteurs
- Gérez les paiements et les calendriers de remboursement
- Gérez la communication et la collecte
- Proposer des tableaux de bord et des mises à jour aux investisseurs
Quand cet intermédiaire s'effondre, les choses se compliquent. Si un emprunteur continue de payer, qui encaisse ce paiement de toute façon ? Qui s'assure qu'il vous parvienne ? Qui gère les litiges ?
Sans mesures de sécurité strictes, votre investissement risque d'être bloqué ou, pire encore, complètement perdu.
Que se passe-t-il en cas de défaillance d'une plateforme P2P ?
Une panne de plateforme ne signifie pas nécessairement que votre argent est perdu. Cependant, le rétablissement est compliqué par de nombreux facteurs. Il s'agit notamment de :
Service des prêts perturbé
Les services de sauvegarde assurent le suivi des remboursements et des communications avec les emprunteurs en cas de défaillance de la plateforme. Si la plateforme tombe en panne et qu'aucun service de sauvegarde n'est disponible, les paiements des emprunteurs pourraient être interrompus. Les communications seraient interrompues et il se pourrait que vous ne receviez pas les revenus escomptés.
Compte dépositaire/SPV
Les plateformes réputées protègent souvent l'argent des investisseurs par le biais de comptes dépositaires ou de véhicules à usage spécial (SPV). Cela permet de séparer les fonds des investisseurs et de réduire leur risque de disparition avec la plateforme.
Activation du Backup Servicer
Certaines plateformes ont conclu des accords avec des prestataires de services tiers qui peuvent prendre en charge la gestion des prêts si nécessaire. Cela peut permettre de maintenir les remboursements à un niveau élevé et de limiter les pertes.
Faillite et procédure judiciaire
Les investisseurs deviennent des créanciers non garantis en cas de faillite de la plateforme. Cela signifie que vous pourriez ne récupérer qu'une fraction de votre argent. Et même cela peut prendre des mois, voire des années.
Exemples concrets de défaillance d'une plateforme
Lendy (Royaume-Uni, 2019)
Lendy était autrefois l'une des meilleures plateformes de prêt entre particuliers au Royaume-Uni, mais les choses ont mal tourné. L'entreprise est entrée dans l'administration en 2019 après une augmentation des taux de défaut et des préoccupations accrues concernant le manque de transparence. Le échec des prêts valait plus de 160 millions de livres et des années plus tard, des investisseurs attendent toujours d'être remboursés intégralement.
Grupeer (Lettonie, 2020)
Grupeer, une plateforme P2P opérant en Lettonie, a subi une défaillance de sa plateforme ; le gel soudain des retraits a surpris ses utilisateurs de manière totalement inattendue. On se rendra compte plus tard que tous les prêts listés sur la plateforme comportaient de faux prêts. La plupart des investisseurs ont subi d'énormes pertes, notamment en raison de l'absence d'un plan de redressement simple et d'options légales. Dans la plupart des cas, le montant récupéré était inférieur à 20 % du montant initial investi.
Ces exemples démontrent que le pouvoir et la réglementation d'une plateforme ont un impact significatif sur le fait que les investisseurs récupèrent des fonds ou non.
8lends est une société de financement participatif basée en Suisse qui met au cœur de ses préoccupations la sécurité de la plateforme et la protection à long terme des investisseurs. Avec des opérations réglementées, une vérification de crédit rigoureuse et une structuration transparente des prêts par le biais de SPV, 8lends offre non seulement des rendements solides, mais aussi la tranquillité d'esprit que votre capital n'est pas exposé au chaos des plateformes.
Comment savoir si une plateforme est à risque
Plusieurs signes peuvent indiquer que des problèmes se profilent à l'horizon.
| Red Flag | Why It Matters |
|---|---|
| Delayed interest payouts | May indicate liquidity problems |
| No recent audits published | Lack of transparency |
| Management turnover | Can signal internal instability |
| Poor communication | Often precedes operational shutdown |
| Withdrawal restrictions | A serious warning sign |
Les drapeaux rouges incluent également des changements de stratégie soudains. Par exemple, passer de prêts à la consommation à faible risque à des actifs numériques à haut risque sans une transparence suffisante. Si vous remarquez un ou plusieurs d'entre eux, il est sage d'envisager de partir plus tôt.
Facteurs qui déterminent le succès du rétablissement
Le recouvrement dépend de plusieurs facteurs techniques et juridiques :
| Factor | Impact on Recovery |
|---|---|
| Custodian Account | Keeps investor funds separate from platform |
| SPV Loan Structure | Loans are easier to transfer and manage |
| Regulatory Oversight | Regulated platforms are more likely to have protocols |
| Jurisdiction | Strong legal frameworks help enforce recovery |
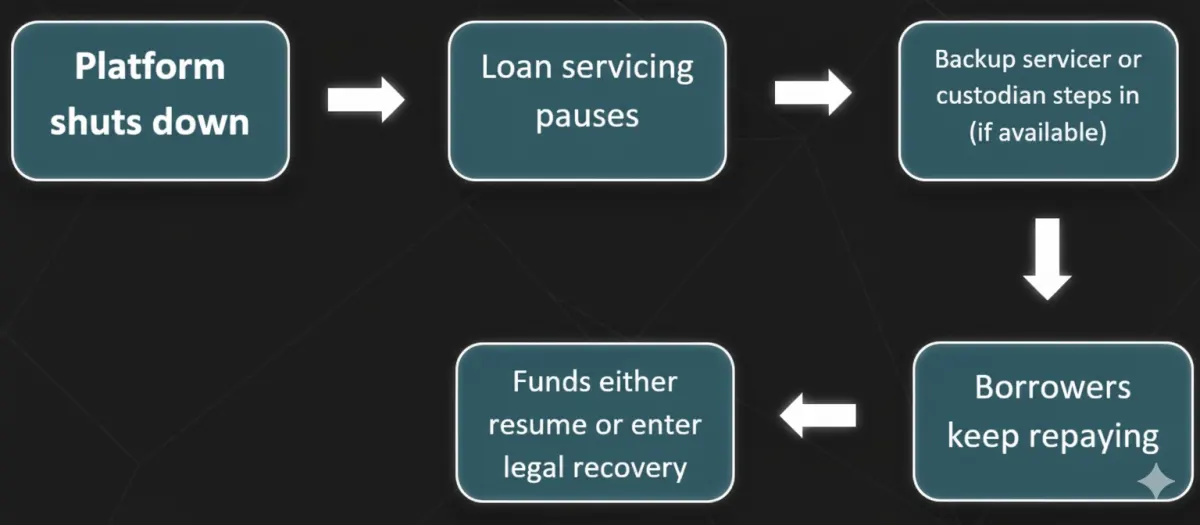
Guide visuel : que se passe-t-il lorsqu'une plateforme s'effondre
Réponse de Zopa à la pandémie
Zopa, une plateforme P2P britannique réglementée créée en 2005, a mis fin aux bouleversements du marché du début de 2020 de manière très différente. Zopa a mis en place certaines protections et a continué à fonctionner malgré les retraits des investisseurs.
Ils ont gelé les nouvelles listes de prêts et plafonné temporairement les retraits pour maintenir la liquidité.
Des mises à jour hebdomadaires sur la performance du portefeuille et du portefeuille de prêts ont été envoyées aux investisseurs. Zopa a utilisé ses mécanismes de réserve et de sauvegarde bien capitalisés pour assurer la fluidité des remboursements aux emprunteurs.
Par conséquent, la plateforme ne s'est pas effondrée et la plupart des investisseurs ont continué à recevoir des remboursements. Zopa s'est montrée transparente et préparée. Et cela s'est avéré essentiel pour surmonter une période de stress. Cette résilience éprouvée en cas de crise a renforcé la réputation de Zopa et l'a ensuite aidée à gagner du terrain lors de sa transition vers une banque entièrement agréée.
Types de risques
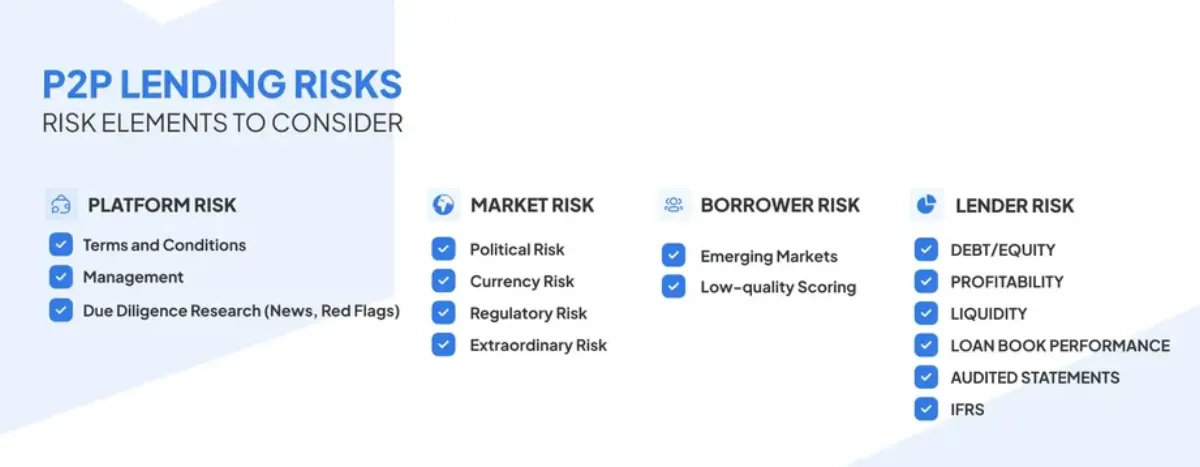
Il est important de ne pas confondre l'échec de la plateforme avec le défaut de paiement de l'emprunteur ou d'autres types de défaillance.
| Type of Risk | Description | Can You Control It |
|---|---|---|
| Platform Risk | Platform collapses or goes bankrupt | Limited |
| Borrower Risk | Borrower misses payment | Medium |
| Currency Risk | FX losses on cross-border loans | Yes (Hedging) |
| Economy Risk | Recession causes widespread defaults | No |
Même si l'emprunteur paie à temps, vous ne recevrez pas votre argent à moins qu'il n'y ait quelqu'un pour traiter et transférer ce paiement.
Étapes pour vous protéger
Voici ce que vous pouvez faire :
- Confirmer les modalités de garde Vérifiez que la plateforme utilise des comptes ou des dépositaires distincts. Évitez les plateformes qui mélangent l'argent des investisseurs avec les liquidités d'exploitation.
- Comprendre le cadre juridique Les prêts à votre nom existent-ils sous forme de SPV ou de garantie ? Si c'est le cas, ils peuvent être transférés plus facilement en cas d'effondrement.
- Sachez où c'est réglementé Les plateformes sous licence sont généralement plus sûres, par exemple la FCA du Royaume-Uni. D'autres juridictions présentent plus de risques.
- Diversifier sur toutes les plateformes Ne placez pas tout votre argent sur une seule plateforme. Envisagez 2 à 3 solutions fiables, car elles réduiront considérablement vos risques.
- Surveiller l'état de la plateforme Surveillez les retraits différés, les tableaux de bord cassés ou les longs silences. Ce sont tous des signes avant-coureurs de problèmes.
- Conservez vos propres dossiers Téléchargez les contrats, les calendriers de paiement et les communications. Ils peuvent être cruciaux dans les procédures judiciaires.
Tableau récapitulatif : Les risques liés à la plateforme en un coup d'œil
| Risk Area | What it Means | What Can You Do? |
|---|---|---|
| No Custodian | Funds may disappear with the platform | Confirm use of third-party custodian |
| No SPV | Ownership of loans unclear | Ask how loans are legally structured |
| Weak Regulation | No protections during failure | Favour regulated platform |
| Single Platform Use | All eggs in one basket | Diversify your portfolio |
| Poor Transparency | Trouble can sneak up on you | Monitor platform communications and audits |
Réflexions finales
Le risque lié à la plateforme n'est pas flagrant, mais il est réel. Il peut être facile de se perdre dans les taux d'intérêt et les profils des emprunteurs et de ne pas considérer la plateforme elle-même comme le ciment qui unit le tout. La bonne nouvelle ? Vous pouvez minimiser ce risque en faisant quelques recherches à l'avance : choisissez des plateformes réglementées, des dépositaires et des SPV, prêtez dans différentes classes d'actifs et soyez à l'affût.
Vous recherchez une plateforme qui prend votre capital au sérieux ? 8lends redéfinit les prêts entre particuliers grâce à l'un des cadres de gestion des risques les plus avancés du secteur. Que vous vous intéressiez à la qualité des emprunteurs, à la transparence des prêts ou à la viabilité à long terme de la plateforme, 8lends tient ses promesses sur tous les fronts.
À lire ensuite



Des questions ?
Toutes les questionsLa plateforme a été auditée par CertiK et Cyberscope, et toutes les transactions sont publiques sur Base. Deux sociétés aux responsabilités claires sont derrière : CLEARCHAIN CORP (exploitation de la plateforme, enregistrée comme MSB auprès de FINTRAC au Canada) et Maclear AG (due diligence et garanties). La plateforme est bien régulée, transparente et responsable
Avec BuyBack, le partenaire rachète le prêt et rend 100 % du principal dès 60 jours de retard. Sans BuyBack, Maclear AG lance la vente de la garantie et le produit est réparti proportionnellement entre les investisseurs. Aucun défaut depuis le lancement
La plateforme est opérée par CLEARCHAIN CORP, enregistrée au Canada comme Money Services Business (MSB) et soumise aux obligations de conformité AML/CFT auprès de FINTRAC. Les règlements se font en USD. La plateforme n'est pas un CASP, les exigences DAC8 ne s'appliquent donc pas
Les PME des régions en développement n'ont pas un accès facile au financement bancaire et acceptent des taux plus élevés que les entreprises de l'UE ou des États-Unis
Vous pouvez vendre votre position à un autre investisseur sur le Marché Secondaire avant l'échéance. En Fastlending, pas de durée fixe : principal et intérêts se retirent à tout moment
L'investissement minimum est de 100 USD
Risque d'impayé de l'entreprise, de variation de la valeur de la garantie, de liquidité limitée s'il n'y a pas d'acheteur sur le Marché Secondaire, et risque technique lié au contrat intelligent
Les investissements de 100 à 500 USD sont possibles sans KYC. Au-delà de 500 USD, vérification complète requise : pièce d'identité et justificatif de domicile