
Piattaforme di prestito detentive e non detentive: qual è la più sicura?
24 giugno 20253 min di lettura
Immagina di avere 5.000 dollari in criptovalute che se ne stanno semplicemente fermi nel tuo wallet. Non stanno crescendo. Non generano alcun rendimento. Così inizi a guardare le piattaforme di prestito, per poter guadagnare interessi, come con un conto di risparmio. Ma poi ti colpisce una domanda: quanto è sicuro tutto questo, davvero? Che tu ti stia immergendo nella DeFi o preferisca restare nella comodità della finanza centralizzata (CeFi), la questione della custodia emerge rapidamente. Dovresti consegnare le tue chiavi a un'app come BlockFi? O restare in controllo e optare per il non-custodial? È come scegliere tra un conto di risparmio ad alto interesse presso una neobank appariscente e nascondere lingotti d'oro sotto il materasso. Entrambi hanno vantaggi. Entrambi hanno rischi. La DeFi (finanza decentralizzata) ti mette al comando ma richiede competenze tecniche. La CeFi (finanza centralizzata) ti promette semplicità ma chiede fiducia cieca. Non si tratta solo di discorsi tecnici: è il tuo sostentamento. Miliardi di fondi degli utenti sono andati persi a causa di hack, fallimenti e decisioni sbagliate. Comprendere le piattaforme di prestito custodial e non-custodial potrebbe essere ciò che determina se guadagnerai un reddito regolare o se questo semplicemente svanirà. Analizziamolo nel dettaglio.
Perché questo confronto sulla sicurezza è importante
Perché il prestito di asset digitali non è privo di rischi. BlockFi, con sede nel New Jersey, una volta ha sospeso i prelievi e ha dichiarato bancarotta a causa dell'esposizione a FTX, secondo Reuters. Nel 2022, Celsius è crollata sotto la pressione del mercato, lasciando ai clienti un deficit di 1 miliardo di dollari, successivamente rivisto a 7 miliardi di dollari. Nel frattempo, le app decentralizzate come Cream Finance erano violato per oltre 130 milioni di dollari, in un terzo attacco.
La sicurezza non riguarda solo il codice o la reputazione. Si tratta di controllo, trasparenza e fiducia. E a seconda del rischio che riesci a sopportare, una piattaforma potrebbe essere più adatta a te rispetto all'altra. Quindi analizziamo ogni lato.
Cosa sono le piattaforme di prestito custodiale?
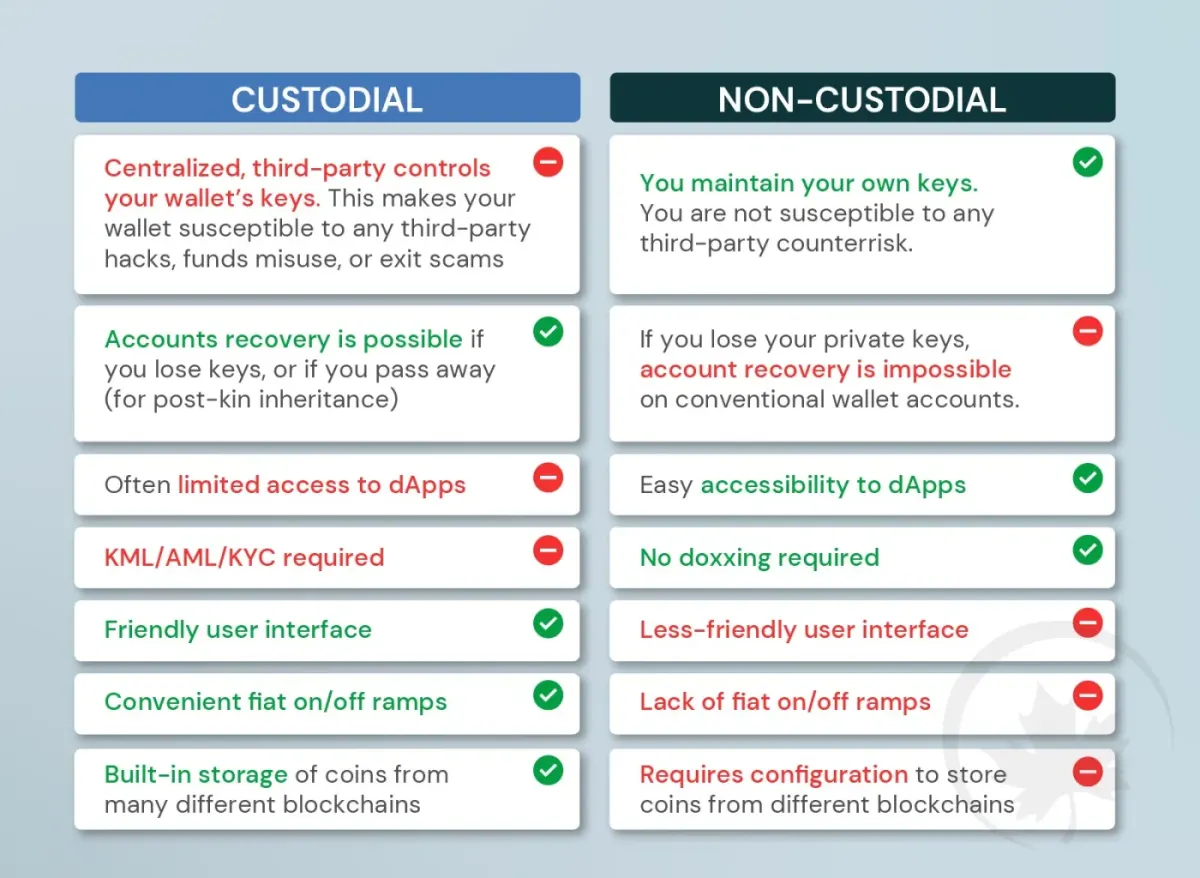
Le piattaforme di custodia sono l'equivalente centralizzato delle banche per gli asset digitali. Quando depositi i tuoi asset, stai cedendo il controllo: detengono i tuoi fondi, gestiscono i prestiti e promettono rendimenti. Queste risorse agiscono in genere come le istituzioni tradizionali, gestendo tutto, dalla valutazione del rischio al pagamento degli interessi.
Gli esempi includono Nexo, Celsius (quando era vivo) e BlockFi. Tu invii loro i tuoi asset digitali, loro li prestano e tu raccogli interessi. Facile, vero? Finché non lo è.
I prestatori affidatari operano spesso a porte chiuse. Ciò significa che non puoi vedere dove vanno a finire i tuoi soldi o come gestiscono il rischio, finché qualcosa non si rompe. Quando FTX è crollato, anche le piattaforme non direttamente collegate ad esso hanno sofferto. Perché la fiducia è fragile quando il controllo è altrove.
Ecco una rapida analisi dei pro e dei contro dell'apprendimento custodiale:
| Vantaggi | Svantaggi |
|---|---|
| Facile da usare – nessun wallet o gergo tecnico da conoscere | Non controlli le tue chiavi o i tuoi asset |
| Spesso offre assistenza clienti | Rischio di insolvenza o cattiva gestione della piattaforma |
| A volte assicurata o regolamentata | I fondi potrebbero essere prestati a mutuatari rischiosi |
| Tassi di interesse fissi | I prelievi possono essere sospesi in caso di crisi |
| I processi KYC/AML aiutano con la conformità | Poca trasparenza sulle operazioni interne |
Cosa sono le piattaforme di prestito non detentive?
Ecco il selvaggio ma trasparente mondo della finanza decentralizzata. Le app non detentive ti consentono di prestare le tue risorse digitali mantenendo il controllo. Connetti il tuo portafoglio digitale (come MetaMask), scegli i pool di prestito e guadagni direttamente gli interessi. I tuoi asset digitali rimangono nel tuo portafoglio o smart contract, non nella cassaforte di qualcun altro.
Non c'è nessun team di supporto che ti tenga per mano. Ma ottieni piena autonomia, dati in tempo reale e (di solito) tariffe migliori. È come fare le proprie tasse con fogli di calcolo: doloroso, ma trasparente. Ma attenzione: non detentivo non significa privo di rischi. I contratti intelligenti possono essere sfruttati. E se perdi l'accesso al tuo portafoglio? E sfortuna.
Ecco uno sguardo ai pro e ai contro dei prestiti non detentivi:
| Vantaggi | Svantaggi |
|---|---|
| Complete control of assets | Non-existent tech care – you're on your own |
| Transparent, open-source protocols | Possible contract bugs |
| Usually greater returns | Requires more technical know-how |
| No KYC – privacy-focused | Regulatory uncertainty can affect usage |
| Liquidity pools visible in real time | UX may spook beginners |
Rischi di sicurezza a confronto
Il prestito di asset digitali non è privo di rischi, indipendentemente da quanto l'app sia brillante e promettente sia il modello. Sia le piattaforme di custodia che quelle non detentive sono state duramente colpite da problemi di sicurezza.
Gli ambienti di custodia sono esposti a rischi quali:
- Cattiva gestione della piattaforma
- Slamming normativo
- Frodi o fughe di notizie interne
- Eventi fallimentari (BlockFi, crolli legati a FTX)
Gli ambienti non detentivi si occupano di:
- Exploit relativi agli smart contract
- Manipolazione di Oracle (attacchi sui feed dei prezzi)
- Attacchi Flash Loan
- Vulnerabilità del codice lasciate senza patch
Numero di principali exploit della piattaforma di prestito (2020-2024)
| Year | Custodial Incidents | Non-Custodial Incidents |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Ecco la svolta: le app di custodia tendono a fallire alla grande: un crollo e gli utenti perdono tutto. Gli exploit non detentivi spesso riguardano un protocollo o un contratto, non l'intero ecosistema. Il danno è visibile e rintracciabile.
Responsabilità dell'utente e tolleranza al rischio
Quindi chi dovrebbe tenere le chiavi: tu o il sito?
Se utilizzi un servizio di custodia, stai esternalizzando la responsabilità. Questo va bene se ti stai solo abituando o non desideri gestire il tuo archivio. Tieni presente però che se si rovinano, lo mangi.
Quando si tratta di servizi non detentivi, la banca sei tu. Approvi i contratti intelligenti, gestisci le chiavi private e decidi a quali pool concedere prestiti. Le password non possono essere recuperate. Nessuna hotline per l'assistenza clienti.
È un compromesso tra controllo e meno problemi.
Fondamentalmente:
- Custodial: come un programma di ride-hailing. L'autista e l'app controllano tutto.
- Non detentivo: come guidare la propria moto. Più libertà, più abilità richieste.
Scala del rischio di custodia (controllo utente vs piattaforma)
| Type | User Asset Control | Transparency | Technical Skill Required | Potential Yield |
|---|---|---|---|---|
| Custodial | Low | Low | Low | Medium |
| Hybrid | Medium | Medium | Medium | Medium |
| Non-Custodial (e.g., Aave) | High | High | High | High |
Suggerimento: Se non sei pronto a gestire le tue chiavi private, non buttarti nella finanza decentralizzata con i risparmi di una vita. Inizia in piccolo. Prova le maree.
Implicazioni normative e assicurative
Parliamo dell'elefante nella stanza: regolamento. Se ti fidi di un sito con migliaia di asset digitali, è giusto chiederti: chi ti salverà se le cose vanno male?
Ecco la verità: la maggior parte delle piattaforme di prestito custodiale non sono assicurate dalla FDIC. Anche se dicono di essere «regolamentati», ciò non significa che i tuoi fondi siano garantiti. Nel settore bancario tradizionale, se la banca locale fallisce, interviene la Federal Deposit Insurance Corporation (FDIC) e copre fino a $250.000. Con gli asset digitali, è improbabile.
Prendiamo BlockFi, per esempio. Prima del suo crollo, molti utenti pensavano che i loro fondi fossero «sicuri» perché la società affermava di seguire le normative statunitensi. Ma quando è fallita, gli utenti sono diventati creditori in una lunga coda legale, non depositanti assicurati.
Ora confrontalo con piattaforme non detentive come Aave o 8lends. Non pretendono di essere regolamentati. Sono protocolli, non aziende. E poiché non prendono mai in custodia i tuoi fondi, non c'è un falso senso di protezione. Ne hai il pieno controllo e la piena responsabilità. Una delle misure innovative che 8 prestiti offre di sostenere i propri prestiti con garanzie per i mutuatari oltre alla capacità di ripartire il rischio degli investitori inerente al crowdlending. Questa è un'altra considerazione importante quando si parla di rischio.
Analizziamolo con un confronto:
Confronto della conformità: piattaforme custodiali e non custodiali
| Platform | Custodial? | Registered Entity | FDIC Insurance | Regulatory Oversight | KYC Required |
|---|---|---|---|---|---|
| BlockFi (RIP) | Yes | Yes (USA) | No | SEC lawsuits pre-collapse | Yes |
| Nexo | Yes | Yes (EU) | No | Regulatory pressure in EU | Yes |
| Celsius (RIP) | Yes | Yes (USA) | No | Ongoing bankruptcy process | Yes |
| Aave | No | No | No | Community-governed | No |
| Compound | No | No | No | Open-source protocol | No |
Quindi cosa dovresti cercare?
Se scegli la custodia, cerca:
- Registrazione presso un regolatore finanziario (SEC, FCA, ASIC)
- Termini di servizio chiari per quanto riguarda la gestione dei fondi
- Assicurazione esterna (alcune piattaforme hanno un'assicurazione privata limitata)
In caso di non custodia cautelare:
- Verifica che la risorsa sia open source e verificata dalla comunità
- Usa i portafogli che controlli
- Scopri come interagire in sicurezza con i contratti intelligenti
In conclusione: non esiste una rete di sicurezza FDIC negli asset digitali. L'approccio più sicuro è comprendere i compromessi ed evitare piattaforme che promettono troppo.
Trasparenza e audit
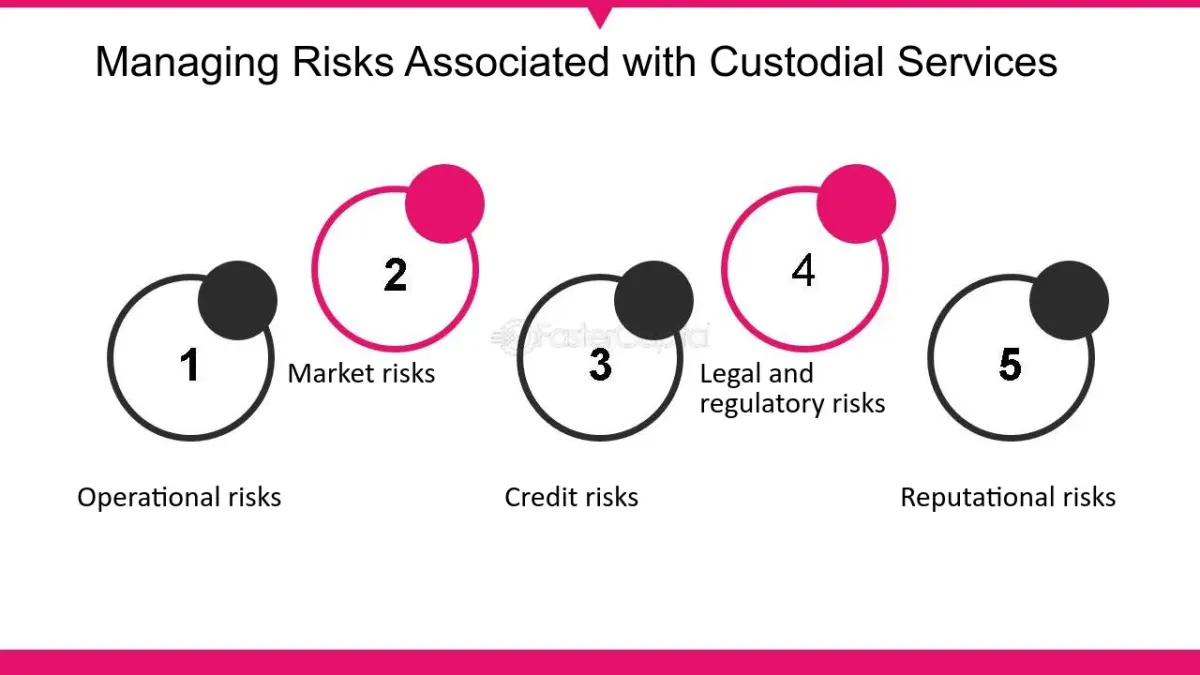
Con le piattaforme di prestito custodial, la trasparenza è spesso opzionale e per lo più basata sulle pubbliche relazioni. Riceverai dashboard, newsletter, magari uno o due post sul blog sulle «partnership strategiche». Ma dietro le quinte, raramente si sa come vengono garantiti i prestiti, chi prende in prestito o quanto sia realmente liquida la piattaforma.
Questo è stato un grosso problema con Celsius e Voyager. Entrambi operavano al buio. Entrambi hanno bloccato i prelievi senza alcun preavviso. Gli utenti lo hanno scoperto solo dopo che i loro fondi erano già esauriti.
Le piattaforme non detentive, invece, indossano il loro codice sulle maniche. I loro contratti intelligenti sono open source. Puoi controllare come si muovono i fondi, quando e perché. Per vedere quanto è bloccato in un pool di liquidità, non hai bisogno di login o autorizzazione.
Ma la trasparenza non basta. I contratti intelligenti devono essere controllati. Proprio come non vivresti in una casa che non è stata ispezionata, non dovresti affidare i tuoi asset digitali a un protocollo con codice non verificato.
Suggerimento: se un'app non detentiva non è stata verificata nell'ultimo anno, procedi con cautela. Il codice crittografico si muove velocemente. I bug scoperti nel 2021 potrebbero essere ancora in agguato nel 2025.
E controlla sempre chi ha effettuato l'audit. I nomi affidabili includono:
- Sentiero dei frammenti
- CertiK
- Zeppelin aperto
- Timbro Quantstamp
Un'altra cosa: un sito potrebbe dichiarare di essere stato verificato, ma non pubblicare mai i risultati. Questa è una bandiera rossa. Se non puoi verificare tu stesso l'audit, non conta.
Considerazioni finali: qual è più sicuro?
Non c'è una risposta generale per tutti. Se desideri semplicità, supporto e un'interfaccia familiare, le piattaforme di custodia potrebbero fare al caso tuo, a patto che tu accetti il rischio di controparte. Se desideri trasparenza, controllo e un'esperienza crittografica a prova di futuro, le piattaforme non detentive offrono strumenti potenti ma hanno una curva di apprendimento più ripida.
Quindi chiediti:
- Ti senti a tuo agio nel gestire le tue chiavi?
- Comprendi i rischi dei contratti intelligenti?
- Quante ricerche sei disposto a fare?
La scelta più sicura non è necessariamente la più conveniente. Ma è quella che corrisponde alla tua propensione al rischio, alle tue capacità tecniche e ai tuoi obiettivi di investimento. Perché negli asset digitali, la sicurezza non riguarda solo la tecnologia, ma anche il fare scelte informate.
Tuttavia, è difficile sbagliare con il crowdlending condiviso, quando condividi il rischio con un gruppo di altri istituti di credito, oltre al sostegno collaterale. Se desideri trarre profitto in un ambiente a basso rischio, non esitare a registrarti 8 prestiti oggi.
Da leggere dopo
Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza