
Plataformas de préstamos con custodia y sin custodia: ¿cuál es más segura?
24 de junio de 20253 min de lectura
Imagina que tienes 5000 USD en criptomonedas simplemente guardados en tu billetera. No están creciendo. No generan ningún rendimiento. Así que empiezas a mirar plataformas de préstamo, para poder ganar intereses, como una cuenta de ahorro. Pero entonces caes en la cuenta: ¿qué tan segura es esto realmente? Ya sea que te adentres en DeFi o prefieras la comodidad de las finanzas centralizadas (CeFi), la pregunta sobre la custodia surge rápidamente. ¿Deberías entregar tus claves a una aplicación como BlockFi? ¿O mantener el control y optar por algo no custodiado? Es como elegir entre una cuenta de ahorro de alto interés en un neobanco llamativo o esconder lingotes de oro bajo el colchón. Ambas opciones tienen ventajas. Ambas tienen riesgos. DeFi (finanzas descentralizadas) te pone al mando, pero exige conocimientos técnicos. CeFi (finanzas centralizadas) te promete simplicidad, pero pide una confianza ciega. Esto no es solo una cuestión técnica: es tu sustento. Se han perdido miles de millones en fondos de usuarios por hackeos, quiebras y malas decisiones. Comprender las plataformas de préstamo custodiadas frente a las no custodiadas puede ser lo que determine si obtienes ingresos regulares o si estos se esfuman. Vamos a analizarlo.
Por qué es importante esta comparación de seguridad
Porque los préstamos con activos digitales no están exentos de riesgos. BlockFi, con sede en Nueva Jersey, una vez detuvo los retiros y se declaró en quiebra debido a su exposición al FTX, según Reuters. En 2022, Celsius se desplomó debido a la presión del mercado, lo que dejó a los clientes con un déficit de mil millones de dólares, que luego se revisó a 7 mil millones de dólares. Mientras tanto, aplicaciones descentralizadas como Cream Finance fueron pirateado por más de 130 millones de dólares, en un tercer ataque.
La seguridad no solo tiene que ver con el código o la reputación. Se trata de control, transparencia y confianza. Y dependiendo del riesgo que pueda soportar, una plataforma puede ser más adecuada para usted que la otra. Así que analicemos cada lado.
¿Qué son las plataformas de préstamos con custodia?
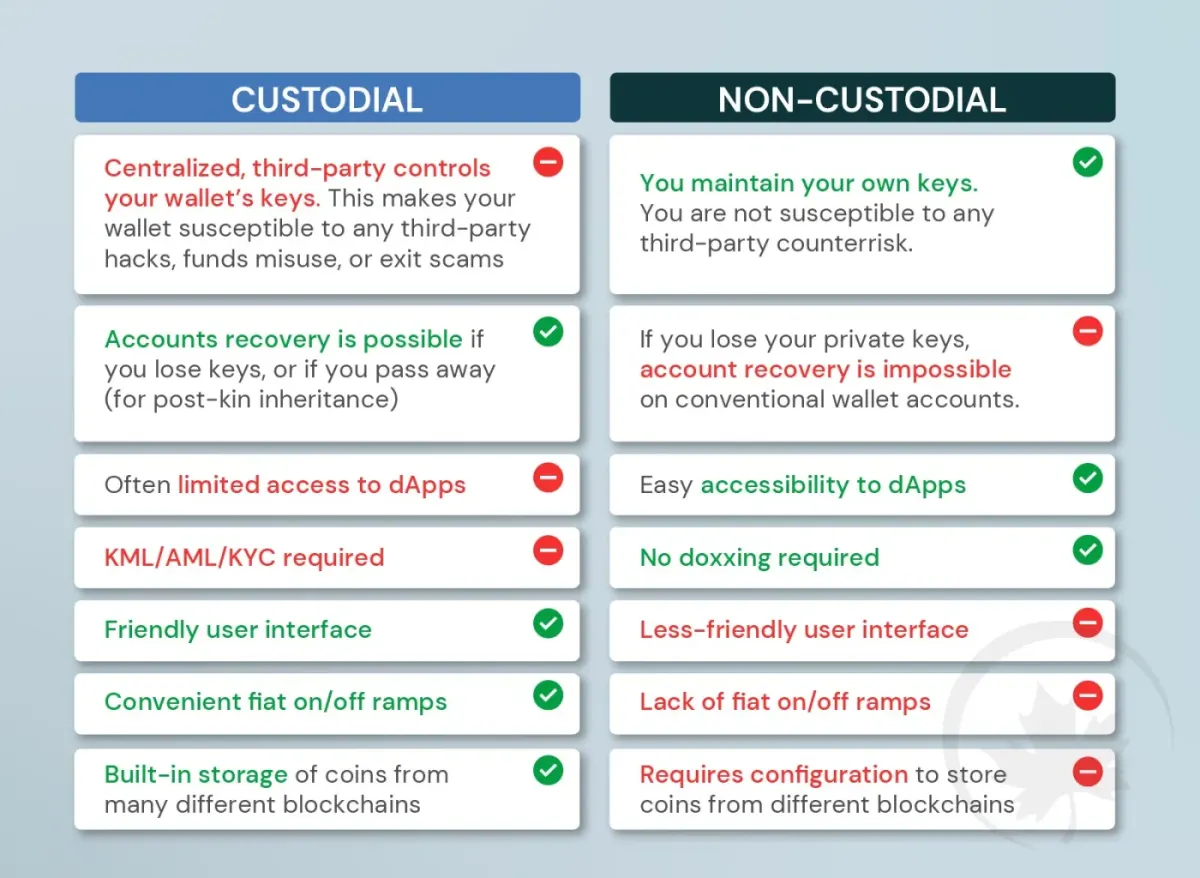
Las plataformas de custodia son las plataformas centralizadas con custodia de los activos digitales. Cuando depositas tus activos, estás cediendo el control: ellos retienen tus fondos, administran los préstamos y prometen devoluciones. Estos recursos suelen actuar como las instituciones tradicionales y se encargan de todo, desde la evaluación de riesgos hasta el pago de intereses.
Los ejemplos incluyen Nexo, Celsius (cuando estaba vivo) y BlockFi. Les envías tus activos digitales, ellas los prestan y tú recaudas intereses. Fácil, ¿verdad? Hasta que no lo esté.
Los prestamistas con custodia suelen operar a puerta cerrada. Eso significa que no sabes a dónde va tu dinero ni cómo gestionan el riesgo, hasta que algo se estropea. Cuando FTX colapsó, incluso las plataformas que no estaban directamente vinculadas a ella se vieron afectadas. Porque la confianza es frágil cuando el control está en otra parte.
He aquí un breve desglose de las ventajas y desventajas del aprendizaje bajo custodia:
| Pros | Cons |
|---|---|
| Easy to use – no wallets or confusing jargon | You don’t control your keys or assets |
| Often offer customer support | Risk of platform insolvency or mismanagement |
| Sometimes insured or regulated | Funds may be lent to risky borrowers |
| Fixed interest rates | Withdrawals can be paused in crises |
| KYC/AML processes help with compliance | Little transparency into internal operations |
¿Qué son las plataformas de préstamos sin custodia?
Aquí está lo salvaje pero transparente mundo de los préstamos descentralizados. Las aplicaciones sin custodia le permiten prestar sus activos digitales sin dejar de mantener el control. Conecta su billetera digital (como MetaMask), elige fondos de préstamos y gana intereses directamente. Tus activos digitales permanecen en tu billetera o en tu contrato inteligente, no en la bóveda de otra persona.
No hay ningún equipo de soporte que te coja de la mano. Pero obtienes total autonomía, datos en tiempo real y (por lo general) mejores tarifas. Es como hacer tus propios impuestos con hojas de cálculo: difícil, pero transparente. Pero cuidado: la no privación de la libertad no significa que esté libre de riesgos. Los contratos inteligentes pueden explotarse. ¿Y si pierdes el acceso a tu billetera? Eso es mala suerte.
He aquí un vistazo a las ventajas y desventajas de los préstamos sin custodia:
| Pros | Cons |
|---|---|
| Complete control of assets | Non-existent tech care – you're on your own |
| Transparent, open-source protocols | Possible contract bugs |
| Usually greater returns | Requires more technical know-how |
| No KYC – privacy-focused | Regulatory uncertainty can affect usage |
| Liquidity pools visible in real time | UX may spook beginners |
Comparación de los riesgos de seguridad
Los préstamos con activos digitales no están exentos de riesgos, sin importar lo brillante que sea la aplicación y lo prometedor que sea el modelo. Tanto las plataformas con custodia como las sin custodia se han visto gravemente afectadas por problemas de seguridad.
Los entornos de custodia se enfrentan a riesgos como:
- Mala administración de la plataforma
- Criticación regulatoria
- Fraude interno o filtraciones
- Eventos de quiebra (BlockFi, colapsos relacionados con el FTX)
Los entornos no privativos de libertad se ocupan de:
- Exploits de contratos inteligentes
- Manipulación de Oracle (ataques de alimentación de precios)
- Ataques de préstamos relámpagos
- Vulnerabilidades de código que no se han corregido
Número de vulnerabilidades importantes en las plataformas de préstamos (2020-2024)
| Year | Custodial Incidents | Non-Custodial Incidents |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Este es el giro: las aplicaciones de custodia tienden a fallar a lo grande: un colapso y los usuarios lo pierden todo. Las vulnerabilidades no relacionadas con la custodia suelen afectar a un protocolo o contrato, no a todo el ecosistema. El daño es visible y rastreable.
Responsabilidad del usuario y tolerancia al riesgo
Entonces, ¿quién debe tener las llaves: usted o el sitio?
Si utiliza un servicio de custodia, está subcontratando la responsabilidad. Esto está bien si solo te estás iniciando o no deseas administrar tu propio repositorio. Sin embargo, ten en cuenta que si se equivocan, te lo comes.
En lo que respecta a los servicios no relacionados con la custodia, usted es el banco. Tú apruebas los contratos inteligentes, administras las claves privadas y decides a qué grupos prestar. Las contraseñas no se pueden recuperar. No hay línea directa de atención al cliente.
Es una compensación entre control y menos complicaciones.
Básicamente:
- Custodia: Como un programa de transporte. El conductor y la aplicación lo controlan todo.
- Sin custodia: como conducir tu propia moto. Se requiere más libertad, más habilidad.
Escala de riesgo de custodia (control de usuario frente a plataforma)
| Type | User Asset Control | Transparency | Technical Skill Required | Potential Yield |
|---|---|---|---|---|
| Custodial | Low | Low | Low | Medium |
| Hybrid | Medium | Medium | Medium | Medium |
| Non-Custodial (e.g., Aave) | High | High | High | High |
Consejo: Si no estás preparado para administrar tus claves privadas, no te vuelvas loco con los préstamos descentralizados y los ahorros de toda tu vida. Empieza con algo pequeño. Pon a prueba las mareas.
Implicaciones regulatorias y de seguro
Hablemos del elefante en la habitación: la regulación. Si confías en un sitio con miles de activos digitales, es justo que te preguntes: ¿quién te salvará si las cosas van mal?
Esta es la verdad: la mayoría de las plataformas de préstamos con custodia no están aseguradas por la FDIC. Incluso si dicen que están «reguladas», eso no significa que sus fondos estén garantizados. En la banca tradicional, si su banco local cierra, la Corporación Federal de Seguro de Depósitos (FDIC) interviene y cubre hasta 250 000$. En el mundo de los activos digitales, es poco probable.
Tomemos BlockFi, por ejemplo. Antes de su colapso, muchos usuarios pensaban que sus fondos estaban «seguros» porque la empresa afirmaba seguir las regulaciones estadounidenses. Sin embargo, cuando quebró, los usuarios se convirtieron en acreedores tras una larga cola legal, y no en depositantes asegurados.
Ahora compárelo con las plataformas sin custodia como Aave u 8lends. No pretenden estar regulados. Son protocolos, no empresas. Y dado que nunca se hacen cargo de tus fondos, no existe una falsa sensación de protección. Tú tienes el control total y la responsabilidad total. Una de las medidas innovadoras que 8lends La oferta es que respalda sus préstamos con garantías del prestatario, además de la capacidad de distribuir el riesgo de los inversores inherente al crowdlending. Esa es otra consideración importante en lo que respecta al riesgo.
Vamos a desglosarlo con una comparación:
Comparación de cumplimiento: plataformas con custodia y sin custodia
| Platform | Custodial? | Registered Entity | FDIC Insurance | Regulatory Oversight | KYC Required |
|---|---|---|---|---|---|
| BlockFi (RIP) | Yes | Yes (USA) | No | SEC lawsuits pre-collapse | Yes |
| Nexo | Yes | Yes (EU) | No | Regulatory pressure in EU | Yes |
| Celsius (RIP) | Yes | Yes (USA) | No | Ongoing bankruptcy process | Yes |
| Aave | No | No | No | Community-governed | No |
| Compound | No | No | No | Open-source protocol | No |
Entonces, ¿qué debes buscar?
Si eliges la custodia, busca:
- Registro ante un regulador financiero (SEC, FCA, ASIC)
- Condiciones de servicio claras en relación con la gestión de fondos
- Seguro externo (algunas plataformas tienen un seguro privado limitado)
Si no te ponen bajo custodia:
- Verifique que el recurso sea de código abierto y esté auditado por la comunidad
- Usa las carteras que controlas
- Aprenda a interactuar de forma segura con contratos inteligentes
En pocas palabras: no existe una red de seguridad de la FDIC en el sector de los activos digitales. El enfoque más seguro es entender las ventajas y desventajas y evitar las plataformas que prometen demasiado.
Transparencia y auditorías
En el caso de las plataformas de préstamos con custodia, la transparencia suele ser opcional y se basa principalmente en las relaciones públicas. Recibes paneles de control, boletines informativos y, tal vez, una o dos entradas de blog sobre «asociaciones estratégicas». Pero entre bastidores, rara vez te das cuenta cómo se colateralizan los préstamos, quién pide prestado o qué tan líquida es realmente la plataforma.
Ese fue un gran problema con Celsius y la Voyager. Ambas operaban en la oscuridad. Ambos congelaron los retiros sin previo aviso. Los usuarios solo se enteraron después de que sus fondos ya se habían agotado.
Las plataformas sin custodia, por otro lado, llevan su código en la manga. Sus contratos inteligentes son de código abierto. Puedes comprobar cómo se mueven los fondos, cuándo y por qué. Si quieres ver cuánto dinero está bloqueado en un fondo de liquidez, no necesitas iniciar sesión ni permiso.
Sin embargo, la transparencia no basta. Los contratos inteligentes deben auditarse. Del mismo modo que no vivirías en una casa que no haya pasado una inspección, no deberías confiar tus activos digitales a un protocolo con código no auditado.
Consejo profesional: Si una aplicación sin custodia no ha sido auditada en el último año, proceda con cautela. El código on-chain se mueve rápidamente. Los errores descubiertos en 2021 podrían seguir al acecho en 2025.
Y compruebe siempre quién hizo la auditoría. Los nombres confiables incluyen:
- Rastro de pedacitos
- CertiK
- Abrir Zeppelin
- Quantstamp
Una cosa más: un sitio puede afirmar que ha sido auditado, pero nunca publicar los resultados. Eso es una señal de alerta. Si no puede verificar la auditoría usted mismo, no cuenta.
Reflexiones finales: ¿Cuál es más seguro?
No hay una respuesta general para todos. Si busca simplicidad, soporte y una interfaz familiar, las plataformas de custodia pueden ser adecuadas para usted, siempre y cuando acepte el riesgo de contraparte. Si quieres transparencia, control y una experiencia con activos digitales preparada para el futuro, las plataformas sin custodia ofrecen herramientas poderosas, pero tienen una curva de aprendizaje más pronunciada.
Así que pregúntate:
- ¿Te sientes cómodo gestionando tus propias llaves?
- ¿Entiende los riesgos de los contratos inteligentes?
- ¿Cuánta investigación está dispuesto a hacer?
La opción más segura no es necesariamente la más conveniente. Sin embargo, es la que se ajusta a su tolerancia al riesgo, su capacidad técnica y sus objetivos de inversión. Porque en el mundo de los activos digitales, la seguridad no se basa solo en la tecnología, sino en tomar decisiones informadas.
Sin embargo, es difícil equivocarse con el crowdlending compartido, cuando se comparte el riesgo con un montón de otros prestamistas, además del respaldo colateral. Si te atrae obtener beneficios en un entorno de bajo riesgo, no dudes en registrarte 8lends hoy.
Sigue leyendo
¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio