
Plateformes de prêt conservatoires et non conservatoires : qu'est-ce qui est le plus sûr ?
24 juin 20253 min de lecture
Imaginez que vous ayez 5 000 $ en cryptomonnaies qui dorment simplement dans votre portefeuille. Cela ne fructifie pas. Cela ne génère aucun rendement. Vous commencez donc à vous intéresser aux plateformes de prêt, afin de percevoir des intérêts, comme avec un compte d'épargne. Mais alors une question vous frappe : est-ce vraiment sûr ? Que vous vous lanciez dans la DeFi ou que vous restiez dans le confort de la finance centralisée (CeFi), la question de la conservation des actifs (custody) se pose rapidement. Devez-vous confier vos clés à une application comme BlockFi ? Ou garder le contrôle et opter pour une solution non custodiale ? C'est un peu comme choisir entre un compte d'épargne à taux élevé chez une néobanque tape-à-l'œil et cacher des lingots d'or sous son matelas. Les deux ont leurs avantages. Les deux comportent des risques. La DeFi (finance décentralisée) vous met aux commandes, mais exige des compétences techniques. La CeFi (finance centralisée) promet la simplicité, mais demande une confiance aveugle. Il ne s'agit pas seulement de technologie, il s'agit de vos moyens de subsistance. Des milliards de dollars de fonds d'utilisateurs ont été perdus à cause de piratages, de faillites et de mauvaises décisions. Comprendre les plateformes de prêt custodiales et non custodiales pourrait bien être ce qui détermine si vous percevez un revenu régulier ou si celui-ci s'évapore. Décortiquons tout cela.
Pourquoi cette comparaison de sécurité est importante
Parce que le prêt d'actifs numériques n'est pas sans risque. BlockFi, basée au New Jersey, a déjà suspendu ses retraits et a déclaré faillite en raison de son exposition à FTX, selon Reuters. En 2022, Celsius s'est effondrée sous la pression du marché, laissant aux clients un déficit de 1 milliard de dollars, révisé plus tard à 7 milliards de dollars. Pendant ce temps, les applications décentralisées comme Cream Finance étaient piraté pour plus de 130 millions de dollars, lors d'une troisième attaque.
La sécurité n'est pas qu'une question de code ou de réputation. C'est une question de contrôle, de transparence et de confiance. Et selon le niveau de risque que vous pouvez supporter, une plateforme peut vous convenir mieux que l'autre. Disséquons donc chaque côté.
Que sont les plateformes de prêt dépositaire ?
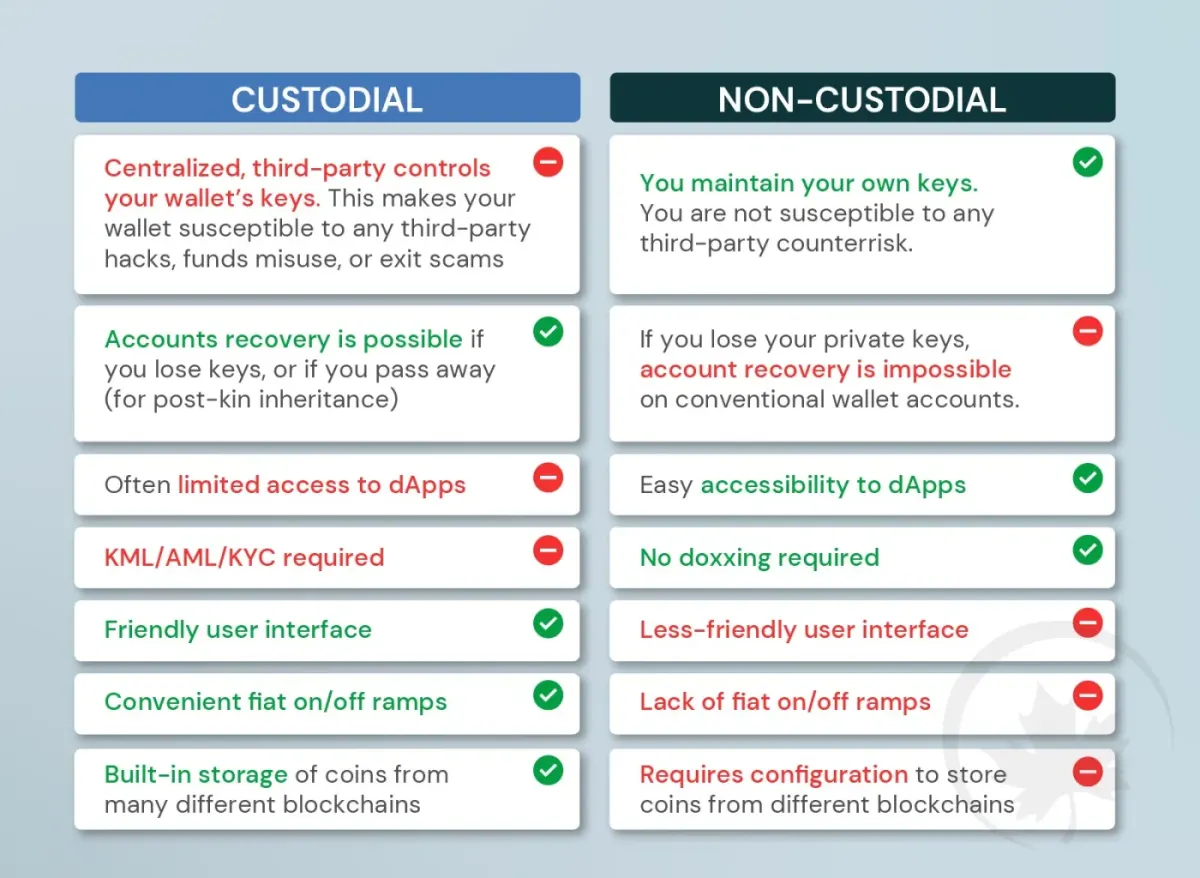
Les plateformes de conservation sont les banques centralisées des actifs numériques. Lorsque vous déposez vos actifs, vous cédez le contrôle : ils détiennent vos fonds, gèrent les prêts et promettent des rendements. Ces ressources agissent généralement comme les institutions traditionnelles, s'occupant de tout, de l'évaluation des risques au versement des intérêts.
Les exemples incluent Nexo, Celsius (à l'époque où il était vivant) et BlockFi. Vous leur envoyez vos actifs numériques, ils les prêtent et vous percevez des intérêts. C'est facile, non ? Jusqu'à ce que ça ne le soit plus.
Les prêteurs dépositaires opèrent souvent à huis clos. Cela signifie que vous ne savez pas où va votre argent ni comment il gère les risques, jusqu'à ce que quelque chose se brise. Lorsque FTX s'est effondré, même les plateformes qui ne lui étaient pas directement liées en ont souffert. Parce que la confiance est fragile quand il n'y a pas de contrôle.
Voici un bref aperçu des avantages et des inconvénients de l'apprentissage par la garde :
| Pros | Cons |
|---|---|
| Easy to use – no wallets or decentralized-finance jargon | You don’t control your keys or assets |
| Often offer customer support | Risk of platform insolvency or mismanagement |
| Sometimes insured or regulated | Funds may be lent to risky borrowers |
| Fixed interest rates | Withdrawals can be paused in crises |
| KYC/AML processes help with compliance | Little transparency into internal operations |
Que sont les plateformes de prêt non conservatoires ?
Voici le sauvage mais transparent le monde de la finance décentralisée. Les applications non dépositaires vous permettent de prêter vos actifs numériques tout en gardant le contrôle. Vous connectez votre portefeuille numérique (comme MetaMask), vous choisissez des pools de prêt et vous gagnez directement des intérêts. Vos actifs numériques restent dans votre portefeuille ou votre contrat intelligent, et non dans le coffre de quelqu'un d'autre.
Aucune équipe d'assistance ne vous tient la main. Mais vous bénéficiez d'une autonomie totale, de données en temps réel et (généralement) de meilleurs tarifs. C'est comme si vous faisiez vos propres impôts à l'aide de feuilles de calcul : c'est pénible, mais transparent. Mais attention, non privative de liberté ne veut pas dire sans risque. Les contrats intelligents peuvent être exploités. Et si vous perdez l'accès à votre portefeuille ? Ce n'est pas une chance.
Voici un aperçu des avantages et des inconvénients des prêts non dépositaires :
| Pros | Cons |
|---|---|
| Complete control of assets | Non-existent tech care – you're on your own |
| Transparent, open-source protocols | Possible contract bugs |
| Usually greater returns | Requires more technical know-how |
| No KYC – privacy-focused | Regulatory uncertainty can affect usage |
| Liquidity pools visible in real time | UX may spook beginners |
Comparaison des risques de sécurité
Le prêt d'actifs numériques n'est pas sans risque, peu importe l'apparence de l'application et les promesses du modèle. Les plateformes, qu'elles soient gardées ou non, ont été durement touchées par des problèmes de sécurité.
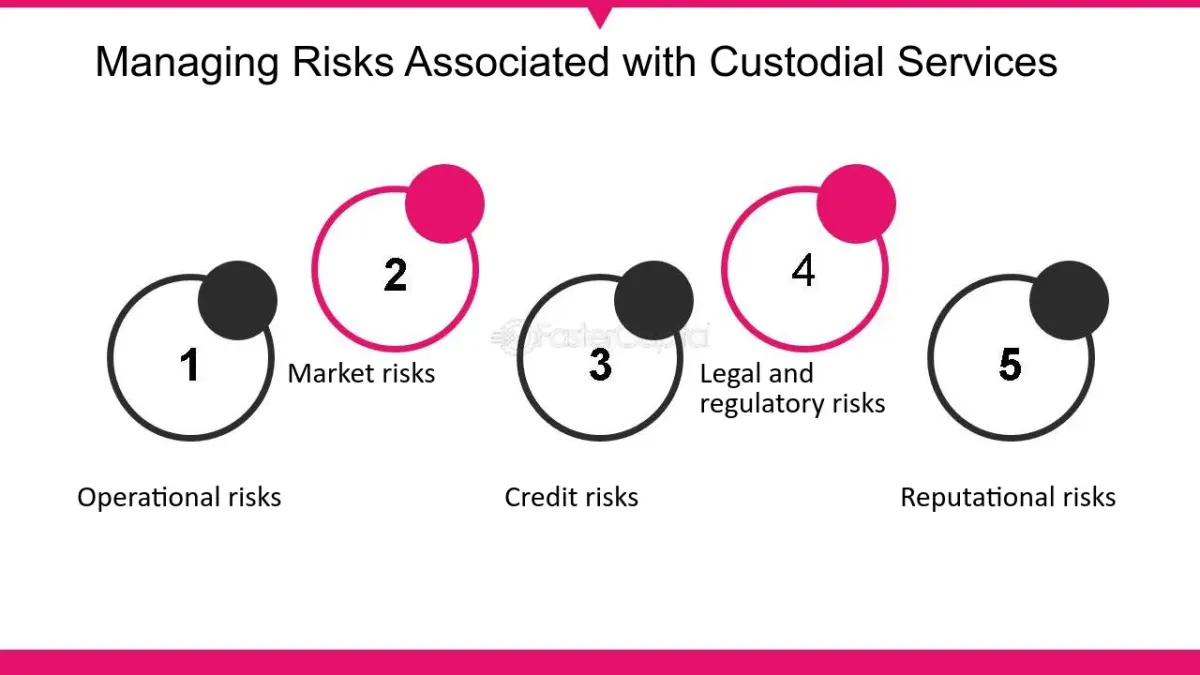
Les environnements de détention sont confrontés à des risques tels que :
- Mauvaise gestion de la plateforme
- Critique réglementaire
- Fraude interne ou fuites
- Événements de faillite (blockFi, effondrements liés à FTX)
Les environnements non privatifs concernent :
- Exploits liés aux contrats intelligents
- Manipulation d'Oracle (attaques liées à la hausse des prix)
- Attaques liées aux prêts flash
- Vulnérabilités de code non corrigées
Nombre d'exploits majeurs de plateformes de prêt (2020-2024)
| Year | Custodial Incidents | Non-Custodial Incidents |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Voici le problème : les applications de conservation ont tendance à échouer de manière spectaculaire : une seule s'effondre et les utilisateurs perdent tout. Les exploits non liés à la conservation affectent souvent un protocole ou un contrat, et non l'ensemble de l'écosystème. Les dommages sont visibles et traçables.
Responsabilité de l'utilisateur et tolérance au risque
Qui doit donc détenir les clés : vous ou le site ?
Si vous utilisez un service de garde, vous externalisez la responsabilité. Ce n'est pas grave si vous êtes juste en train de vous mouiller ou si vous ne souhaitez pas gérer votre propre référentiel. Gardez cependant à l'esprit que s'ils font des bêtises, vous les mangez.
Lorsqu'il s'agit de services non liés à la détention, vous êtes la banque. Vous approuvez les contrats intelligents, gérez les clés privées et décidez à quels pools vous souhaitez prêter. Les mots de passe ne peuvent pas être récupérés. Aucune hotline d'assistance client.
Il s'agit d'un compromis entre contrôle et moins de tracas.
En gros :
- Custodial : comme un programme de transport. Le pilote et l'application contrôlent tout.
- Non privatif : comme conduire sa propre moto. Plus de liberté, plus de compétences requises.
Échelle des risques de conservation (contrôle de l'utilisateur par rapport à la plateforme)
| Type | User Asset Control | Transparency | Technical Skill Required | Potential Yield |
|---|---|---|---|---|
| Custodial | Low | Low | Low | Medium |
| Hybrid | Medium | Medium | Medium | Medium |
| Non-Custodial (e.g., Aave) | High | High | High | High |
Conseil : Si vous n'êtes pas prêt à gérer vos clés privées, ne vous lancez pas dans la finance décentralisée avec vos économies. Commencez petit. Testez les marées.
Implications réglementaires et en matière d'assurance
Parlons de l'éléphant dans la pièce : la régulation. Si vous faites confiance à un site contenant des milliers d'actifs numériques, il est juste de vous demander : qui vous sauvera si les choses se gâtent ?
Voici la vérité : la plupart des plateformes de prêt de dépôt ne sont pas assurées par la FDIC. Même s'ils disent qu'ils sont « réglementés », cela ne signifie pas que vos fonds sont garantis. Dans le secteur bancaire traditionnel, si votre banque locale ferme ses portes, la Federal Deposit Insurance Corporation (FDIC) intervient et couvre jusqu'à 250 000$. Dans les actifs numériques, c'est peu probable.
Prenez BlockFi, par exemple. Avant son effondrement, de nombreux utilisateurs pensaient que leurs fonds étaient « en sécurité » parce que l'entreprise prétendait respecter la réglementation américaine. Mais lorsqu'elle a fait faillite, les utilisateurs sont devenus des créanciers dans une longue file d'attente juridique, et non des déposants assurés.
Comparez maintenant cela à des plateformes non dépositaires comme Aave ou 8lends. Ils ne prétendent pas être réglementés. Ce sont des protocoles, pas des entreprises. Et comme ils ne prennent jamais la garde de vos fonds, il n'y a aucun faux sentiment de protection. Vous avez le contrôle total et l'entière responsabilité. L'une des mesures innovantes qui 8lends propose de garantir ses prêts avec des garanties d'emprunteurs en plus de la capacité à répartir les risques pour les investisseurs inhérents au crowdlending. C'est une autre considération importante en matière de risque.
Décomposons-le avec une comparaison :
Comparaison de la conformité : plateformes gardiennales et non dépositaires
| Platform | Custodial? | Registered Entity | FDIC Insurance | Regulatory Oversight | KYC Required |
|---|---|---|---|---|---|
| BlockFi (RIP) | Yes | Yes (USA) | No | SEC lawsuits pre-collapse | Yes |
| Nexo | Yes | Yes (EU) | No | Regulatory pressure in EU | Yes |
| Celsius (RIP) | Yes | Yes (USA) | No | Ongoing bankruptcy process | Yes |
| Aave | No | No | No | Community-governed | No |
| Compound | No | No | No | Open-source protocol | No |
Alors, que devez-vous rechercher ?
Si vous optez pour la garde, recherchez :
- Enregistrement auprès d'un régulateur financier (SEC, FCA, ASIC)
- Conditions d'utilisation claires concernant la gestion des fonds
- Assurance externe (certaines plateformes proposent une assurance privée limitée)
Si vous optez pour une solution non privative de liberté :
- Vérifiez que la ressource est open source et auditée par la communauté
- Utilisez des portefeuilles que vous contrôlez
- Découvrez comment interagir en toute sécurité avec les contrats intelligents
Conclusion : il n'y a pas de filet de sécurité de la FDIC en matière d'actifs numériques. L'approche la plus sûre consiste à comprendre les compromis et à éviter les plateformes qui promettent trop.
Transparence et audits
Dans le cas des plateformes de prêt dépositaire, la transparence est souvent facultative et principalement axée sur les relations publiques. Vous recevez des tableaux de bord, des bulletins d'information, peut-être un ou deux articles de blog sur les « partenariats stratégiques ». Mais dans les coulisses, on le sait rarement comment les prêts sont garantis, qui emprunte ou quelle est la liquidité réelle de la plateforme.
C'était un gros problème avec Celsius et Voyager. Les deux opéraient dans le noir. Les deux ont gelé les retraits sans aucun avertissement. Les utilisateurs ne l'ont découvert qu'une fois leurs fonds épuisés.
Les plateformes non dépositaires, quant à elles, portent leur code sur leurs manches. Leurs contrats intelligents sont open source. Vous pouvez vérifier comment les fonds sont transférés, quand et pourquoi. Si vous voulez voir le montant bloqué dans un pool de liquidités, vous n'avez pas besoin d'un identifiant ou d'une autorisation.
Mais la transparence ne suffit pas. Les contrats intelligents doivent être audités. Tout comme vous ne vivriez pas dans une maison qui n'a pas été inspectée, vous ne devriez pas confier vos actifs numériques à un protocole dont le code n'est pas audité.
Conseil de pro : si aucune application n'a été auditée au cours de l'année écoulée, procédez avec prudence. Le code on-chain évolue rapidement. Les bugs découverts en 2021 pourraient encore se cacher en 2025.
Et vérifiez toujours qui a effectué l'audit. Les noms fiables incluent :
- Trail of Bits
- CertiK
- Ouvrez Zeppelin
- Tampon quantique
Une dernière chose : un site peut prétendre avoir été audité, mais ne jamais publier les résultats. C'est un drapeau rouge. Si vous ne pouvez pas vérifier l'audit vous-même, cela ne compte pas.
Réflexions finales : qu'est-ce qui est le plus sûr ?
Il n'y a pas de réponse générale pour tout le monde. Si vous recherchez de la simplicité, de l'assistance et une interface familière, les plateformes de conservation peuvent vous convenir, à condition que le risque de contrepartie vous convienne. Si vous recherchez de la transparence, du contrôle et une expérience Web3 pérenne, les plateformes non dépositaires proposent des outils puissants, mais leur courbe d'apprentissage est plus ardue.
Alors posez-vous les questions suivantes :
- Êtes-vous à l'aise pour gérer vos propres clés ?
- Comprenez-vous les risques liés aux contrats intelligents ?
- Quel niveau de recherche êtes-vous prêt à faire ?
Le choix le plus sûr n'est pas nécessairement le plus pratique. Mais c'est celui qui correspond à votre tolérance au risque, à vos capacités techniques et à vos objectifs de placement. Parce que dans le domaine des actifs numériques, la sécurité ne se limite pas à la technologie, mais à la prise de décisions éclairées.
Il est toutefois difficile de se tromper avec le crowdlending partagé, lorsque vous partagez le risque avec plusieurs autres prêteurs, en plus d'une garantie. Si profiter d'un environnement à faible risque vous intéresse, n'hésitez pas à vous inscrire sur 8lends aujourd'hui.
À lire ensuite
Des questions ?
Toutes les questionsLa plateforme a été auditée par CertiK et Cyberscope, et toutes les transactions sont publiques sur Base. Deux sociétés aux responsabilités claires sont derrière : CLEARCHAIN CORP (exploitation de la plateforme, enregistrée comme MSB auprès de FINTRAC au Canada) et Maclear AG (due diligence et garanties). La plateforme est bien régulée, transparente et responsable
Avec BuyBack, le partenaire rachète le prêt et rend 100 % du principal dès 60 jours de retard. Sans BuyBack, Maclear AG lance la vente de la garantie et le produit est réparti proportionnellement entre les investisseurs. Aucun défaut depuis le lancement
La plateforme est opérée par CLEARCHAIN CORP, enregistrée au Canada comme Money Services Business (MSB) et soumise aux obligations de conformité AML/CFT auprès de FINTRAC. Les règlements se font en USD. La plateforme n'est pas un CASP, les exigences DAC8 ne s'appliquent donc pas
Les PME des régions en développement n'ont pas un accès facile au financement bancaire et acceptent des taux plus élevés que les entreprises de l'UE ou des États-Unis
Vous pouvez vendre votre position à un autre investisseur sur le Marché Secondaire avant l'échéance. En Fastlending, pas de durée fixe : principal et intérêts se retirent à tout moment
L'investissement minimum est de 100 USD
Risque d'impayé de l'entreprise, de variation de la valeur de la garantie, de liquidité limitée s'il n'y a pas d'acheteur sur le Marché Secondaire, et risque technique lié au contrat intelligent
Les investissements de 100 à 500 USD sont possibles sans KYC. Au-delà de 500 USD, vérification complète requise : pièce d'identité et justificatif de domicile