
Verwahrende vs. nicht-verwahrende Kreditplattformen: Was ist sicherer?
24. Juni 20253 Min. Lesezeit
Stellen Sie sich vor, Sie haben 5.000 US-Dollar in Krypto, die einfach in Ihrer Wallet liegen. Sie wachsen nicht. Sie erwirtschaften keine Rendite. Also schauen Sie sich Lending-Plattformen an – damit Sie Zinsen verdienen können, ähnlich wie bei einem Sparkonto. Doch dann wird Ihnen bewusst: Wie sicher ist das wirklich? Ob Sie sich in DeFi stürzen oder beim Komfort von Centralized Finance (CeFi) bleiben – die Frage der Verwahrung stellt sich schnell. Sollten Sie Ihre Keys einer App wie BlockFi überlassen? Oder die Kontrolle behalten und non-custodial gehen? Es ist, als müssten Sie sich zwischen einem hochverzinsten Sparkonto bei einer schicken Neobank und dem Vergraben von Goldbarren unter Ihrer Matratze entscheiden. Beide haben Vorteile. Beide bergen Risiken. DeFi (Decentralized Finance) gibt Ihnen die Kontrolle, verlangt aber technisches Know-how. CeFi (Centralized Finance) verspricht Ihnen Einfachheit, verlangt aber blindes Vertrauen. Das ist keine reine Technikfrage – es geht um Ihre Existenzgrundlage. Milliarden an Nutzergeldern wurden durch Hacks, Insolvenzen und schlechte Entscheidungen verloren. Zu verstehen, was Custodial- von Non-Custodial-Lending-Plattformen unterscheidet, könnte darüber entscheiden, ob Sie regelmäßig Einkommen erzielen oder es verdunstet. Schauen wir es uns genauer an.
Warum dieser Sicherheitsvergleich wichtig ist
Denn Blockchain-basierte Kreditvergabe ist nicht risikofrei. Das in New Jersey ansässige BlockFi setzte einst Auszahlungen aus und meldete Insolvenz an, wegen seines Engagements bei FTX, laut Reuters. 2022 brach Celsius unter dem Marktdruck zusammen und hinterließ bei Kunden eine Lücke von 1 Milliarde US-Dollar, später korrigiert auf 7 Milliarden US-Dollar. Unterdessen wurden Kreditprotokolle wie Cream Finance in einem dritten Angriff um über 130 Millionen US-Dollar gehackt.
Sicherheit ist nicht nur eine Frage des Codes oder des Rufs. Es geht um Kontrolle, Transparenz und Vertrauen. Und je nachdem, wie viel Risiko Sie verkraften können, eignet sich die eine oder die andere Plattform besser für Sie. Sehen wir uns beide Seiten genauer an.
Was sind Verwahrplattformen (Custodial)?
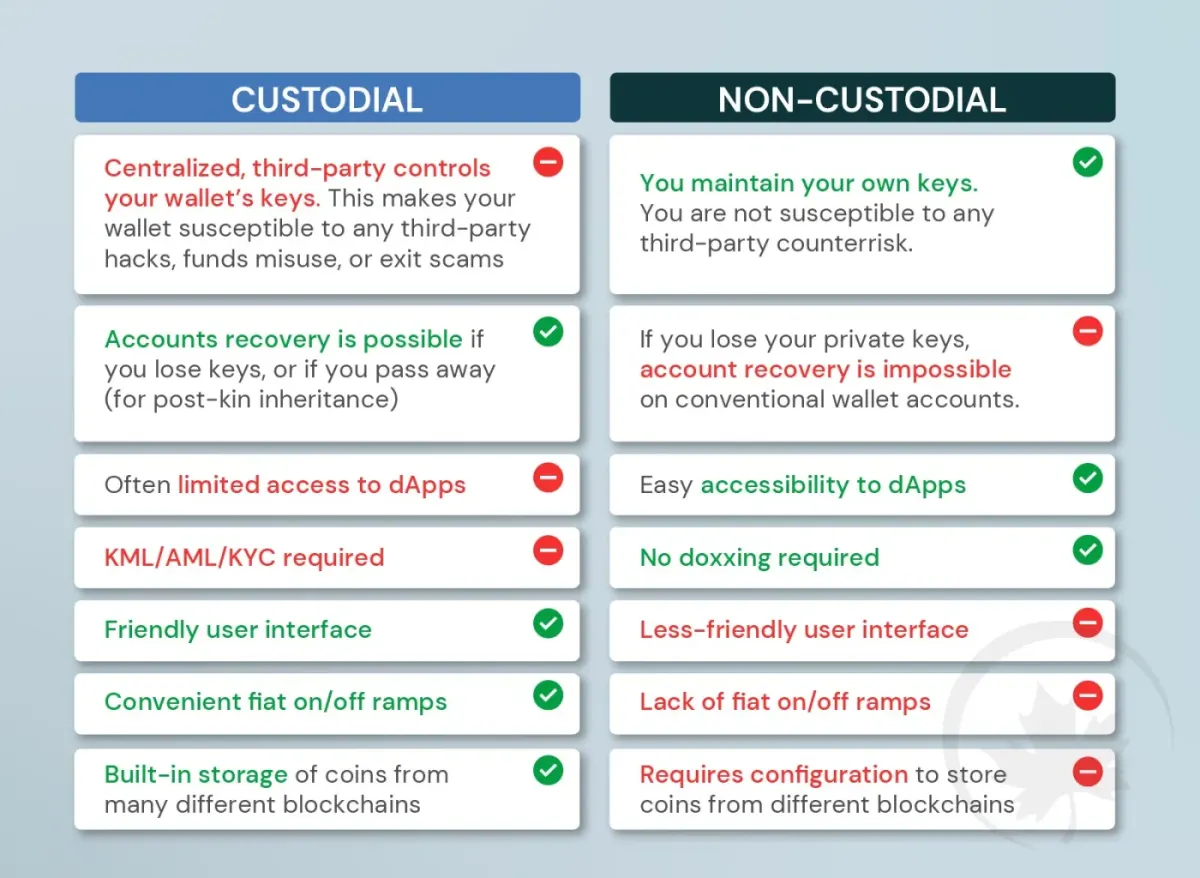
Verwahrplattformen sind die Banken der digitalen Vermögenswerte. Wenn Sie Ihre Vermögenswerte einzahlen, übergeben Sie die Kontrolle – sie halten Ihre Gelder, verwalten die Kredite und versprechen Renditen. Diese Anbieter agieren meist wie klassische Institutionen und übernehmen alles von der Risikobewertung bis zur Zinsauszahlung.
Beispiele sind Nexo, Celsius (als es noch existierte) und BlockFi. Sie senden Ihre digitalen Vermögenswerte, die Plattform verleiht sie, und Sie kassieren Zinsen. Klingt einfach, oder? Bis es das nicht mehr ist.
Verwahrplattformen arbeiten oft hinter verschlossenen Türen. Das bedeutet, Sie sehen nicht, wohin Ihr Geld fließt oder wie das Risiko gemanagt wird – bis etwas schiefgeht. Als FTX zusammenbrach, litten auch Plattformen darunter, die nicht direkt damit verbunden waren. Denn Vertrauen ist zerbrechlich, wenn die Kontrolle woanders liegt.
Hier eine kurze Übersicht der Vor- und Nachteile verwahrender Plattformen:
| Vorteile | Nachteile |
|---|---|
| Einfach zu nutzen – keine Wallets oder Protokoll-Fachjargon | Sie kontrollieren Ihre Schlüssel oder Vermögenswerte nicht |
| Oft mit Kundensupport | Risiko einer Insolvenz oder eines Missmanagements der Plattform |
| Manchmal versichert oder reguliert | Gelder können an riskante Kreditnehmer verliehen werden |
| Feste Zinssätze | Auszahlungen können in Krisen ausgesetzt werden |
| KYC/AML-Prozesse unterstützen die Compliance | Wenig Transparenz über interne Abläufe |
Was sind nicht-verwahrende Kreditplattformen?
Hier ist die wilde, aber transparente Welt der nicht-verwahrenden Kreditvergabe. Nicht-verwahrende Anwendungen lassen Sie Ihre digitalen Vermögenswerte verleihen und dabei die Kontrolle behalten. Sie verbinden Ihre Wallet (z. B. MetaMask), wählen Kreditpools aus und verdienen direkt Zinsen. Ihre digitalen Vermögenswerte bleiben in Ihrer Wallet oder im Smart Contract – nicht im Tresor eines anderen.
Es gibt kein Support-Team, das Ihnen zur Seite steht. Dafür erhalten Sie volle Autonomie, Echtzeitdaten und (meist) bessere Konditionen. Es ist, als würden Sie Ihre Steuererklärung selbst mit Tabellenkalkulationen machen – mühsam, aber transparent. Aber Achtung – nicht-verwahrend bedeutet nicht risikofrei. Smart Contracts können ausgenutzt werden. Und wenn Sie den Zugriff auf Ihre Wallet verlieren? Dann haben Sie Pech gehabt.
Hier ein Blick auf die Vor- und Nachteile nicht-verwahrender Kreditvergabe:
| Vorteile | Nachteile |
|---|---|
| Vollständige Kontrolle über die Vermögenswerte | Kein technischer Support – Sie sind auf sich allein gestellt |
| Transparente Open-Source-Protokolle | Mögliche Fehler im Vertragscode |
| In der Regel höhere Renditen | Erfordert mehr technisches Know-how |
| Kein KYC – auf Privatsphäre ausgerichtet | Regulatorische Unsicherheit kann die Nutzung beeinflussen |
| Liquiditätspools in Echtzeit einsehbar | Bedienung kann Einsteiger abschrecken |
Sicherheitsrisiken im Vergleich
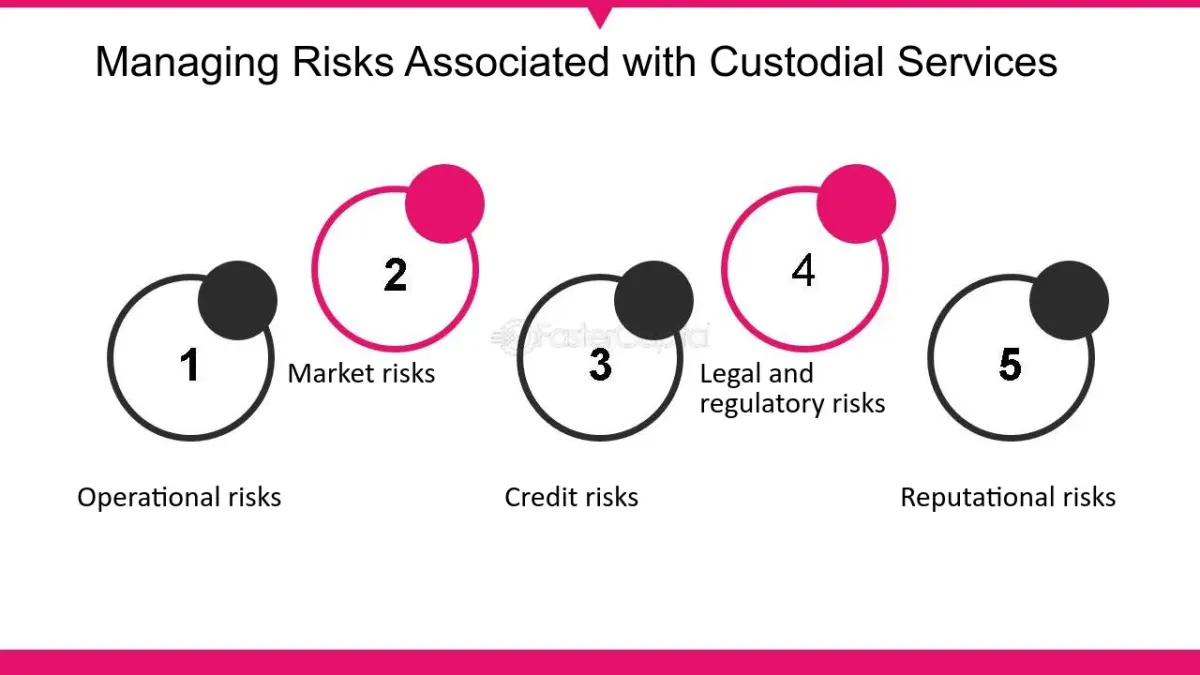
Die Kreditvergabe mit digitalen Vermögenswerten ist nicht risikofrei, egal wie glänzend die App aussieht und wie vielversprechend das Modell ist. Sowohl verwahrende als auch nicht-verwahrende Plattformen wurden bereits hart von Sicherheitsproblemen getroffen.
Verwahrende Umgebungen sind mit folgenden Risiken konfrontiert:
- Missmanagement der Plattform
- Regulatorischer Druck
- Interner Betrug oder Datenlecks
- Insolvenzereignisse (BlockFi, FTX-bedingte Zusammenbrüche)
Nicht-verwahrende Umgebungen haben es mit Folgendem zu tun:
- Ausnutzung von Smart Contracts
- Manipulation von Oracles (Angriffe auf Preisfeeds)
- Flash-Loan-Angriffe
- Ungepatchte Schwachstellen im Code
Anzahl größerer Sicherheitsvorfälle bei Kreditplattformen (2020–2024)
| Jahr | Vorfälle bei verwahrenden Plattformen | Vorfälle bei nicht-verwahrenden Plattformen |
|---|---|---|
| 2020 | 3 | 5 |
| 2021 | 6 | 9 |
| 2022 | 11 | 14 |
| 2023 | 7 | 6 |
| 2024 | 5 | 4 |
Hier die Besonderheit: Verwahrende Apps neigen zu großen Ausfällen – ein Zusammenbruch, und Nutzer verlieren alles. Vorfälle bei nicht-verwahrenden Plattformen betreffen häufig nur ein Protokoll oder einen Vertrag, nicht das gesamte Ökosystem. Der Schaden ist sichtbar und nachvollziehbar.
Nutzerverantwortung und Risikobereitschaft
Wer sollte also die Schlüssel halten – Sie oder die Plattform?
Wenn Sie einen verwahrenden Dienst nutzen, lagern Sie die Verantwortung aus. Das ist in Ordnung, wenn Sie gerade erst anfangen oder kein eigenes Repository verwalten möchten. Bedenken Sie jedoch: Macht die Plattform Fehler, tragen Sie die Konsequenzen.
Bei nicht-verwahrenden Diensten sind Sie die Bank. Sie genehmigen Smart Contracts, verwalten private Schlüssel und entscheiden, in welche Pools Sie investieren. Passwörter lassen sich nicht zurücksetzen. Keine Support-Hotline.
Es ist ein Kompromiss zwischen Kontrolle und weniger Aufwand.
Kurz gesagt:
- Verwahrend: Wie ein Mitfahrdienst. Fahrer und App kontrollieren alles.
- Nicht-verwahrend: Wie das Fahren des eigenen Motorrads. Mehr Freiheit, mehr erforderliches Können.
Skala des Verwahrungsrisikos (Nutzer- vs. Plattformkontrolle)
| Typ | Kontrolle des Nutzers über die Vermögenswerte | Transparenz | Erforderliches technisches Können | Potenzielle Rendite |
|---|---|---|---|---|
| Verwahrend | Niedrig | Niedrig | Niedrig | Mittel |
| Hybrid | Mittel | Mittel | Mittel | Mittel |
| Nicht-verwahrend (z. B. Aave) | Hoch | Hoch | Hoch | Hoch |
Tipp: Wenn Sie noch nicht bereit sind, Ihre privaten Schlüssel zu verwalten, stürzen Sie sich nicht kopfüber mit Ihren Ersparnissen in die nicht-verwahrende Kreditvergabe. Fangen Sie klein an. Testen Sie die Gewässer.
Regulatorische Aspekte und Versicherungsschutz
Sprechen wir über den Elefanten im Raum: Regulierung. Wenn Sie einer Plattform Tausende in digitalen Vermögenswerten anvertrauen, ist es fair zu fragen: Wer rettet Sie, wenn es schiefgeht?
Hier die Wahrheit – die meisten Verwahrplattformen sind nicht FDIC-versichert. Auch wenn sie behaupten, „reguliert“ zu sein, bedeutet das nicht, dass Ihre Gelder garantiert sind. Im klassischen Bankwesen springt die Federal Deposit Insurance Corporation (FDIC) ein, wenn Ihre Bank vor Ort schließt, und deckt bis zu 250.000 $ ab. Bei digitalen Vermögenswerten ist das unwahrscheinlich.
Nehmen Sie zum Beispiel BlockFi. Vor seinem Zusammenbruch dachten viele Nutzer, ihre Gelder seien „sicher“, weil das Unternehmen behauptete, US-Vorschriften zu befolgen. Als es jedoch Insolvenz anmeldete, wurden die Nutzer zu Gläubigern in einer langen rechtlichen Warteschlange – nicht zu versicherten Einlegern.
Vergleichen Sie das nun mit nicht-verwahrenden Plattformen wie Aave oder 8lends. Sie behaupten nicht, reguliert zu sein. Es sind Protokolle, keine Unternehmen. Und da sie nie die Verwahrung Ihrer Gelder übernehmen, entsteht kein falsches Sicherheitsgefühl. Sie haben die volle Kontrolle – und die volle Verantwortung. Eine der innovativen Maßnahmen von 8lends ist, dass es seine Kredite zusätzlich zur im Crowdlending inhärenten Risikostreuung mit Sicherheiten der Kreditnehmer absichert. Das ist ein weiterer wichtiger Aspekt beim Thema Risiko.
Schauen wir uns das im Vergleich an:
Compliance-Vergleich: Verwahrende vs. nicht-verwahrende Plattformen
| Plattform | Verwahrend? | Registrierte Rechtseinheit | FDIC-Versicherung | Regulatorische Aufsicht | KYC erforderlich |
|---|---|---|---|---|---|
| BlockFi (eingestellt) | Ja | Ja (USA) | Nein | SEC-Klagen vor dem Zusammenbruch | Ja |
| Nexo | Ja | Ja (EU) | Nein | Regulatorischer Druck in der EU | Ja |
| Celsius (eingestellt) | Ja | Ja (USA) | Nein | Laufendes Insolvenzverfahren | Ja |
| Aave | Nein | Nein | Nein | Community-gesteuert | Nein |
| Compound | Nein | Nein | Nein | Open-Source-Protokoll | Nein |
Worauf sollten Sie also achten?
Wenn Sie sich für eine Verwahrplattform entscheiden, achten Sie auf:
- Registrierung bei einer Finanzaufsichtsbehörde (SEC, FCA, ASIC)
- Klare Nutzungsbedingungen zum Umgang mit den Geldern
- Externe Versicherung (manche Plattformen haben eine begrenzte private Versicherung)
Wenn Sie sich für nicht-verwahrend entscheiden:
- Prüfen Sie, ob die Ressource quelloffen und von der Community geprüft ist
- Nutzen Sie Wallets, die Sie selbst kontrollieren
- Lernen Sie, sicher mit Smart Contracts zu interagieren
Fazit: Bei digitalen Vermögenswerten gibt es kein FDIC-Sicherheitsnetz. Der sicherste Ansatz besteht darin, die Kompromisse zu verstehen – und Plattformen zu meiden, die zu viel versprechen.
Transparenz & Audits
Bei verwahrenden Kreditplattformen ist Transparenz oft optional und größtenteils PR-getrieben. Sie erhalten Dashboards, Newsletter, vielleicht ein oder zwei Blogbeiträge über „strategische Partnerschaften“. Doch hinter den Kulissen erfahren Sie selten, was RWA-besicherte Kreditvergabe bedeutet und wie reale Sicherheiten funktionieren, wer sich Geld leiht oder wie liquide die Plattform tatsächlich ist.
Das war ein großes Problem bei Celsius und Voyager. Beide agierten im Verborgenen. Beide froren Auszahlungen ohne jede Warnung ein. Nutzer erfuhren erst davon, als ihre Gelder bereits weg waren.
Nicht-verwahrende Plattformen hingegen tragen ihren Code offen zur Schau. Ihre Smart Contracts sind quelloffen. Sie können nachvollziehen, wie sich Gelder bewegen, wann und warum. Wenn Sie sehen möchten, wie viel in einem Liquiditätspool gebunden ist, brauchen Sie weder Login noch Berechtigung.
Doch Transparenz allein reicht nicht. Smart Contracts müssen geprüft werden. So wie Sie nicht in einem Haus wohnen würden, das keine Abnahme bestanden hat, sollten Sie Ihre digitalen Vermögenswerte keinem Protokoll mit ungeprüftem Code anvertrauen.
Profi-Tipp: Wurde eine nicht-verwahrende App im letzten Jahr nicht geprüft, gehen Sie mit Vorsicht vor. On-Chain-Code entwickelt sich schnell. Fehler, die 2021 entdeckt wurden, könnten 2025 noch lauern.
Und prüfen Sie immer, wer das Audit durchgeführt hat. Vertrauenswürdige Namen sind unter anderem:
- Trail of Bits
- CertiK
- OpenZeppelin
- Quantstamp
Noch etwas: Eine Plattform könnte behaupten, geprüft zu sein, die Ergebnisse aber nie veröffentlichen. Das ist ein Warnsignal. Wenn Sie das Audit nicht selbst überprüfen können, zählt es nicht.
Fazit: Was ist sicherer?
Es gibt keine allgemeingültige Antwort für alle. Wenn Sie Einfachheit, Support und eine vertraute Oberfläche wünschen, könnten Verwahrplattformen zu Ihnen passen – solange Sie mit dem Gegenparteirisiko einverstanden sind. Wenn Sie Transparenz, Kontrolle und eine zukunftssichere Erfahrung mit digitalen Vermögenswerten möchten, bieten nicht-verwahrende Plattformen leistungsstarke Werkzeuge, allerdings mit einer steileren Lernkurve.
Fragen Sie sich also:
- Sind Sie damit vertraut, Ihre eigenen Schlüssel zu verwalten?
- Verstehen Sie die Risiken von Smart Contracts?
- Wie viel Recherche sind Sie bereit zu investieren?
Die sicherste Wahl ist nicht unbedingt die bequemste. Aber sie ist diejenige, die zu Ihrer Risikobereitschaft, Ihrem technischen Können und Ihren Anlagezielen passt. Denn bei digitalen Vermögenswerten geht es bei Sicherheit nicht nur um Technologie, sondern um fundierte Entscheidungen.
Mit gemeinsamem Crowdlending können Sie jedoch kaum etwas falsch machen, wenn Sie das Risiko mit anderen Kreditgebern teilen und zusätzlich durch Sicherheiten abgesichert sind. Wenn Sie in einem risikoarmen Umfeld profitieren möchten, zögern Sie nicht, sich noch heute bei 8lends anzumelden.
Weiterlesen
Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis