
In che modo i cicli di feedback di mutuatari e prestatori migliorano la qualità della piattaforma
11 settembre 20255 min di lettura
Non importa quanto sia brillante la tua piattaforma di prestito, non sarà mai perfetta fin dal primo giorno. Le migliori piattaforme non vengono costruite nel vuoto. Vengono plasmate e rimodellate nel tempo, in base alle persone che effettivamente le usano, quindi i tuoi debitori e finanziatori. È qui che entrano in gioco i cicli di feedback. Se non conosci il termine, non preoccuparti. Lo analizzeremo, parleremo del perché è importante, e mostreremo come creare conversazioni forti e continue tra piattaforme e utenti possa letteralmente cambiare le carte in tavola per tutti i coinvolti. Quindi prendi un caffè, rilassati, e parliamo di feedback.
Prima di tutto, cos'è un ciclo di feedback?
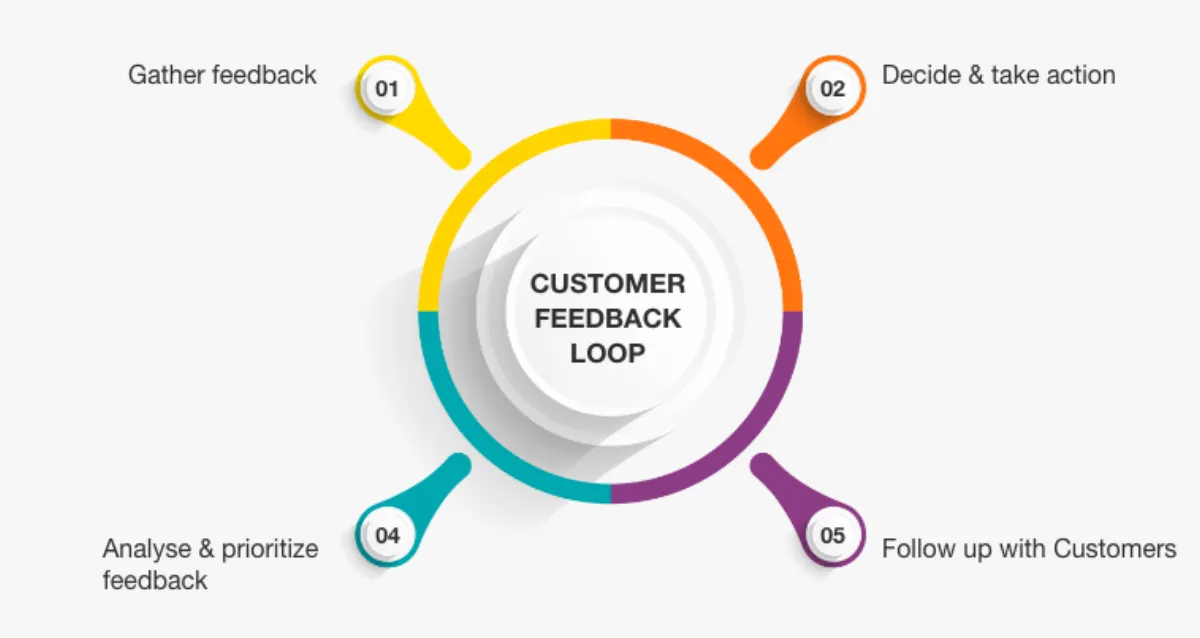
Pensa a un ciclo di feedback come a una conversazione che non finisce mai veramente. Un mutuatario o un prestatore utilizza la tua piattaforma, condivide la sua esperienza (buona, cattiva e brutta) e poi tu prendi quelle informazioni e le usi per migliorare le cose. Questo miglioramento viene notato e l'utente si sente ascoltato. Si fidano di più di te. Danno un feedback migliore. E il ciclo continua.
In breve:
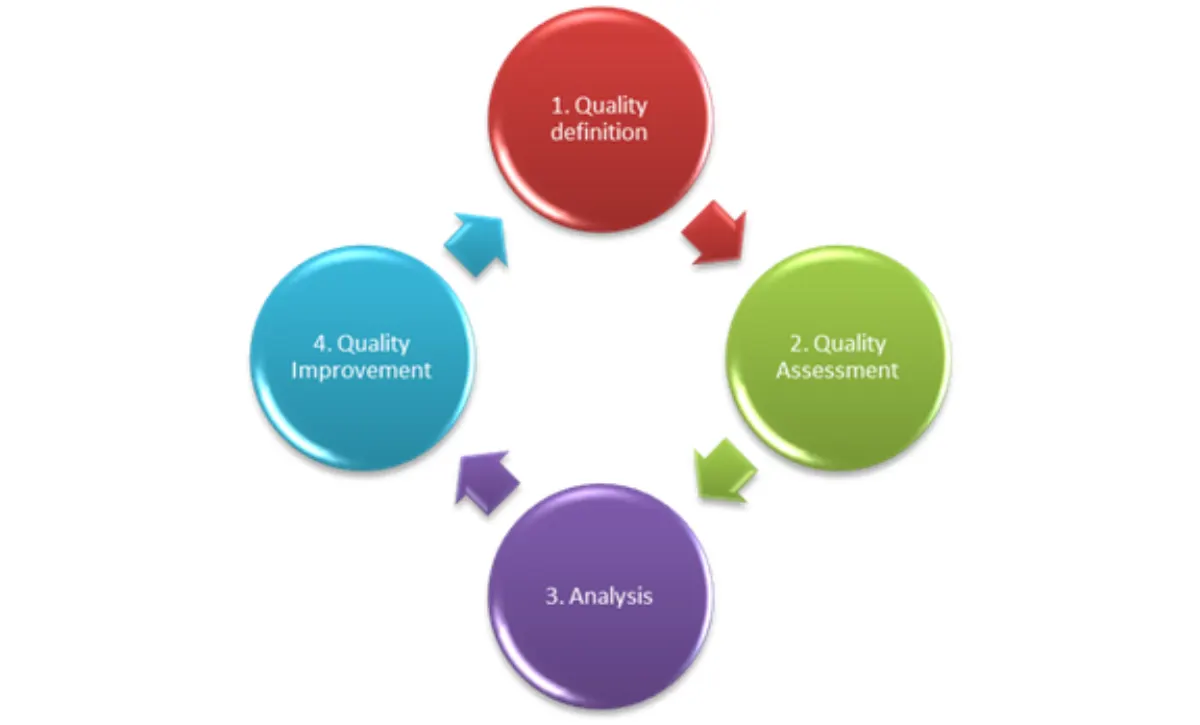
Usa → Feedback → Regola → Ripeti.
Sembra semplice, ma questo piccolo ciclo può essere la spina dorsale del miglioramento della piattaforma. Senza di essa, stai indovinando. Con esso, stai costruendo qualcosa che le persone vogliono davvero usare.
Una delle tecnologie più utilizzate oggi è il crowdlending. Concedono il credito a persone meritevoli di credito ma che in precedenza non vi avrebbero avuto accesso, oltre a proteggere gli istituti di credito dalle insolvenze fornendo garanzie. Una di queste piattaforme è 8 prestiti.
Perché i loop di feedback sono rivoluzionari
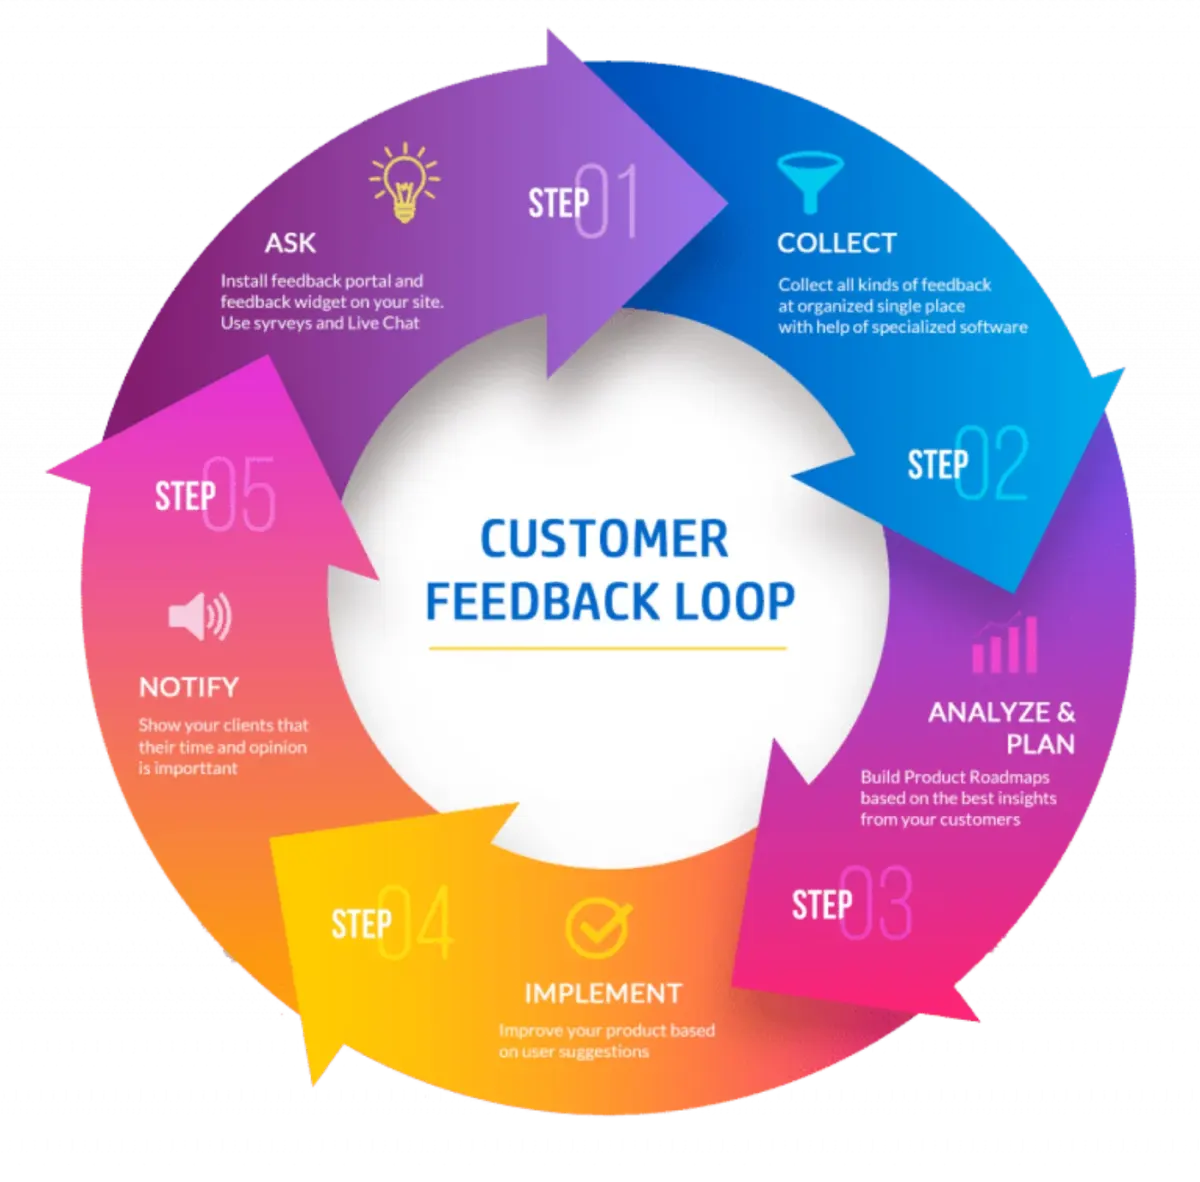
Potresti pensare che il feedback riguardi solo la correzione di bug o la risposta ai reclami. Ma va molto più in profondità. I circuiti di feedback aiutano le piattaforme a creare fiducia, identificare i veri punti deboli prima che diventino un problema, creare funzionalità di cui le persone hanno effettivamente bisogno, fidelizzare gli utenti e individuare le tendenze nel comportamento degli utenti. In un settore in cui la concorrenza è agguerrita e la fiducia è fragile, queste cose contano.
Mutuatari: la voce dell'utente quotidiano
Cominciamo con i mutuatari. Questi sono i tuoi utenti quotidiani, quelli che sottoscrivono prestiti, gestiscono i piani di rimborso e, si spera, ripagano tutto in tempo.
Quando i mutuatari forniscono un feedback, spesso evidenziano cose come:
- Lingua o condizioni di prestito confuse
- Esperienza utente scadente durante l'onboarding
- Problemi con i rimborsi o la visibilità dell'account
- Mancanza di promemoria o opzioni di supporto
- Frustrazione per i ritardi nel servizio clienti
Ecco il problema: se anche un solo mutuatario solleva qualcosa, ci sono buone probabilità che altri dieci abbiano lo stesso problema e non abbiano detto nulla. Quindi non scrollarti di dosso un reclamo. Consideralo un indizio. Inoltre, i mutuatari sono generalmente molto onesti. Ti diranno quando qualcosa non funziona. Ti diranno anche cosa ha funzionato alla grande. Entrambi sono dorati.
Suggerimento professionale:
Aggiungi un breve messaggio «È stato utile?» pulsante accanto alle funzionalità o alle spiegazioni principali della piattaforma. È un modo a bassa pressione per raccogliere rapidamente informazioni.
Istituti di credito: gli investitori che non puoi ignorare
Gli istituti di credito potrebbero non accedere ogni giorno come i mutuatari, ma quando lo fanno? Il loro feedback può essere altrettanto prezioso. Queste sono le persone che investono soldi veri nella tua piattaforma. Se sentono che qualcosa non va o che i loro rendimenti non sono all'altezza delle aspettative, te lo diranno o se ne andranno tranquillamente.
Ecco cosa tendono a segnalare gli istituti di credito:
- Mancanza di trasparenza sul rischio del mutuatario
- Ritardi nel rimborso o perdite inspiegabili
- Dashboard di reporting difficili da comprendere
- Comunicazione scadente in caso di problemi con la piattaforma
- Preoccupazioni relative ai tassi di default o alla stabilità della piattaforma
Le piattaforme che ascoltano e rispondono alle preoccupazioni degli istituti di credito costruiscono una reputazione più solida nel settore degli investimenti. Ciò significa che più capitali affluiranno nel tuo ecosistema. E ammettiamolo: vuoi che entrambe le parti del mercato siano felici. Se una parte è in difficoltà, l'intera faccenda vacilla.
Chiusura del ciclo: cosa succede dopo il feedback?
Ok, supponiamo che tu lo sia raccolta di feedback. Bel lavoro. Ma cosa succede dopo? Se la risposta è «niente», allora qual è il punto?
Un feedback senza azione è come chiedere a qualcuno come si sente e poi ignorare la sua risposta.
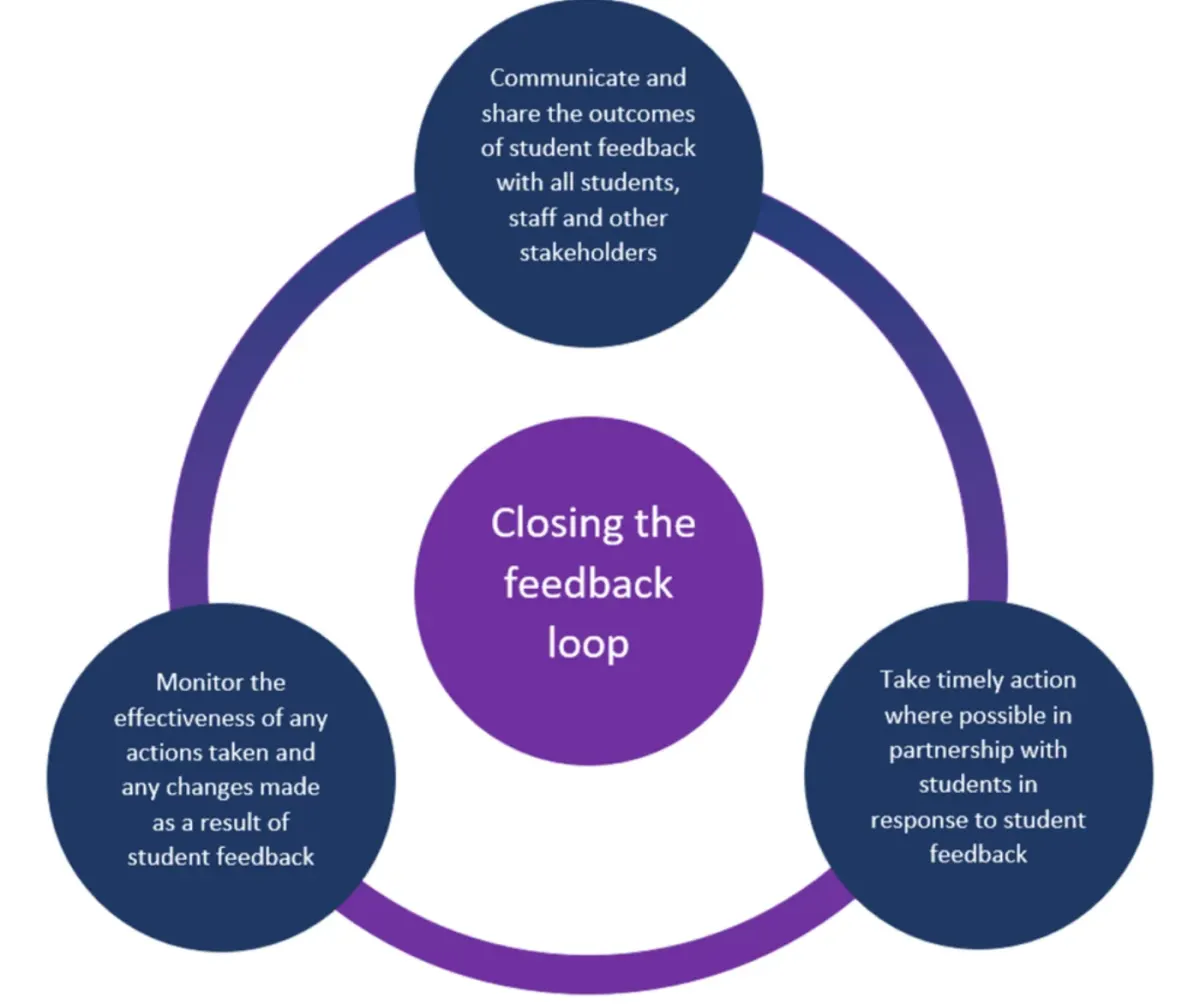
Ecco cosa fanno le buone piattaforme dopo aver ricevuto un feedback:
- Riconoscilo; Fai sapere all'utente che li hai sentiti.
- Dai la priorità; Non tutte le richieste devono essere risolte immediatamente, ma almeno classificarle.
- Agisci di conseguenza; quando qualcosa è chiaramente rotto o fastidioso, aggiustalo.
- Comunica i miglioramenti; Questa parte è enorme. Fai sapere agli utenti che il loro feedback ha fatto la differenza.
Quest'ultimo è il punto in cui la maggior parte delle piattaforme lascia cadere la palla. Non lasciare che quella piattaforma sia tu.
Esempio reale: una piccola modifica che ha fatto un'enorme differenza
Esiste una piattaforma di prestito P2P di medie dimensioni e per mesi hanno continuato a ricevere vaghe lamentele sulle notifiche di rimborso. Niente di troppo drammatico, solo persone che dicono cose come «Non l'ho visto» o «Ho perso il promemoria». A quanto pare, l'oggetto dell'email era super generico, come «Aggiornamento mensile dalla piattaforma». Le persone li ignoravano e basta.
Dopo aver analizzato il feedback dei mutuatari, il team ha modificato l'oggetto in:
«Il pagamento del prestito è dovuto tra 3 giorni: evita le commissioni per il ritardo»
I tassi di apertura sono aumentati. Così come i pagamenti puntuali. E il numero di ticket di assistenza è diminuito del 23% il mese successivo. Basta una singola modifica.
Questo è il potere dell'ascolto.
Feedback come Community Builder
Una cosa che spesso viene trascurata è il modo in cui i circuiti di feedback creano una comunità.
Quando gli utenti vedono le proprie idee implementate, o anche solo riconosciute, iniziano a sentirsi parte di qualcosa. Non sono più solo clienti. Sono contributori. Stakeholder. Partner.
Alcune piattaforme eseguono persino sondaggi della community o gruppi beta per testare nuove funzionalità prima del lancio. Questo non solo produce risultati migliori, ma fa sentire i tuoi utenti apprezzati.
È molto più difficile lasciare una piattaforma che ti tratta come un partner piuttosto che una che ti tratta come un numero.
Allora, cosa dovresti fare adesso?
Se non stai già creando circuiti di feedback nella tua piattaforma, non stressarti. Puoi iniziare in piccolo. Ecco alcune idee:
Modi semplici per raccogliere feedback:
- Sondaggi rapidi dopo le azioni (ad esempio «Com'è stata la tua esperienza con la richiesta di prestito?»)
- Caselle di commento anonime all'interno della dashboard
- Email mensile che chiede agli utenti cosa può essere migliorato
- Sondaggi sui social media (rimarrai sorpreso di quanto funzionino)
Strumenti che aiutano:
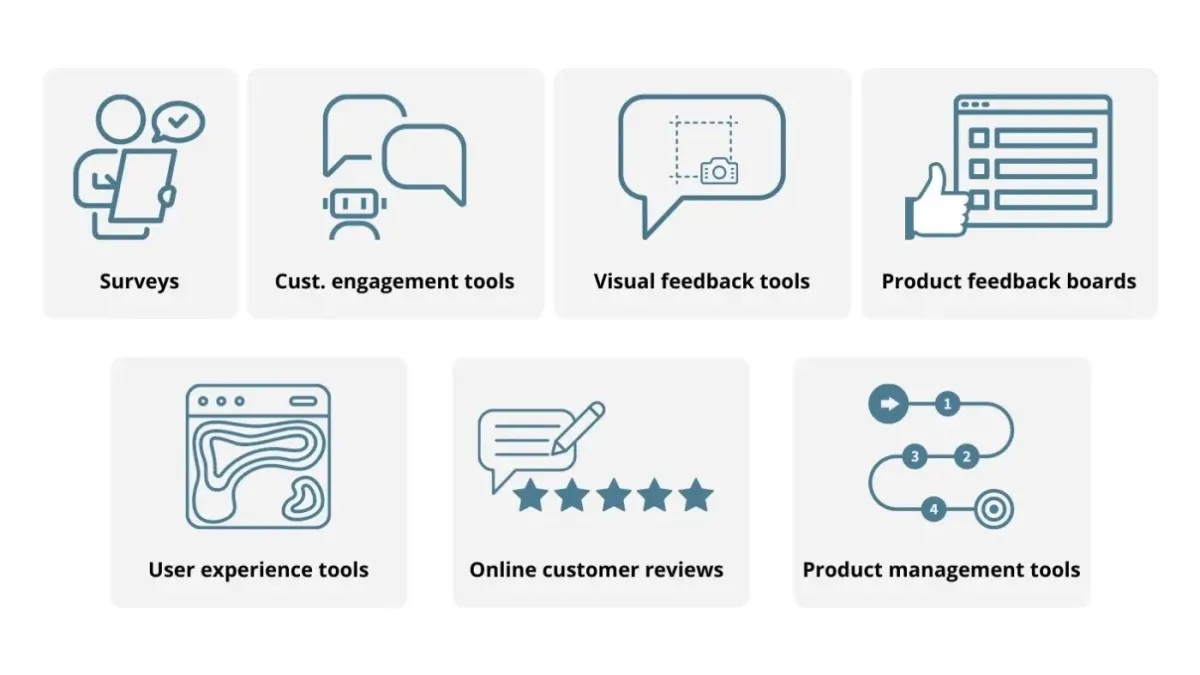
- Typeform o Google Forms per sondaggi
- Intercom o Zendesk per tracciare il feedback dell'assistenza
- Scheda di prodotto per la gestione delle richieste di funzionalità
Feedback su cui dovresti agire:
- Reclami ripetuti sullo stesso problema
- Confusione su pagamenti, tempistiche o commissioni
- Suggerimenti per miglioramenti evidenti (come una navigazione migliore o termini più chiari)
- E sempre, ringrazia i tuoi utenti per il loro contributo. Anche se non puoi agire subito.
Una breve nota sul feedback negativo
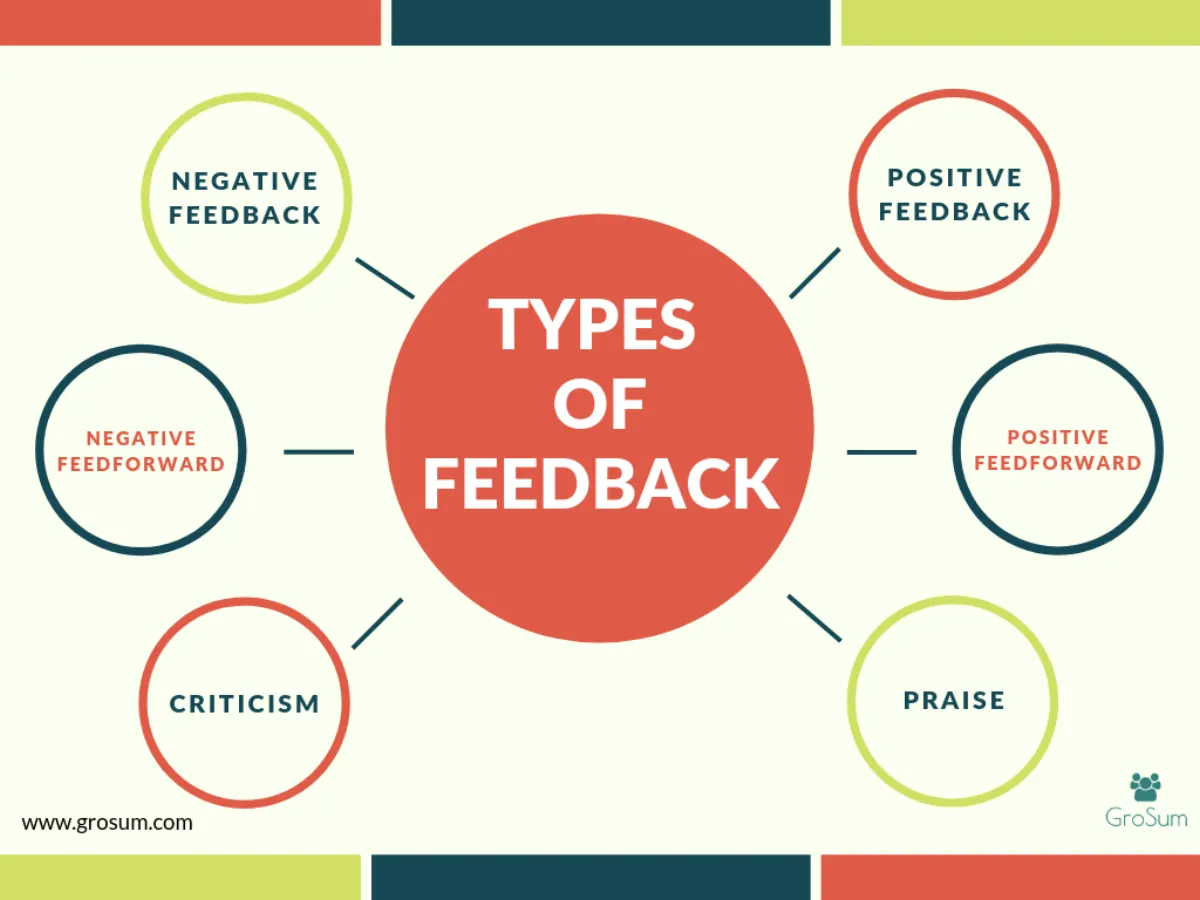
Non si può negare che il feedback negativo faccia male. A nessuno piace sentirsi dire che la propria piattaforma non è all'altezza delle aspettative. Ma è meglio dell'alternativa: il silenzio. Quando gli utenti smettono di lamentarsi, di solito significa che hanno già effettuato il check-out. Se stanno ancora parlando con te, sono ancora fiduciosi. Questa è la tua occasione per cambiare le cose.
Non prendete personalmente i reclami. Prendeteli sul serio.
Considerazioni finali
I mutuatari e i prestatori sono i tuoi migliori critici, i tuoi utenti più fedeli e i tuoi consulenti più intelligenti, se glielo permetti. Creare solidi circuiti di feedback non è solo un buon servizio clienti. È così che vengono costruite e perfezionate le grandi piattaforme. Quando ascolti, agisci e chiudi il cerchio, accadono cose incredibili. La fiducia cresce. Le funzionalità migliorano. Le persone restano nei paraggi. E la tua piattaforma diventa più di un semplice strumento: diventa una parte affidabile del percorso finanziario di qualcuno.
Quindi, se non hai preso sul serio il feedback di mutuatari e prestatori, ora è il momento di iniziare. Apri le linee di comunicazione, facilita la comunicazione e mostra alle persone che la loro voce è importante. Perché, in fin dei conti, le piattaforme che hanno successo a lungo termine sono quelle create con i loro utenti, non solo per loro.
Se sei interessato a utilizzare una piattaforma di crowdlending con una comunicazione efficiente, 8lends codifica ogni dettaglio delle transazioni sulla blockchain e stabilisce canali immediati per consentire a prestatori e mutuatari di interagire facilmente mantenendo il rischio al minimo e le opportunità al massimo.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza