
Tipi di mutuatari nei prestiti P2P: personali, aziendali e non solo
9 settembre 20255 min di lettura
Ottenere capitale per l'avvio di attività o finanziamenti per investimenti personali è stata una sfida per tutta la vita per molti e può essere molto difficile da ottenere. Perciò, ci sono molte persone costrette a richiedere prestiti nelle banche tradizionali, e i criteri rigidi lasciano insoddisfatti gli altri. Ciononostante, il prestito peer-to-peer ha offerto a tutti un'opzione infinita per avventurarsi in opportunità finanziarie, eliminando nel processo la presenza delle banche tradizionali e collegando finanziatori e debitori tra loro. Il servizio che una volta aiutava le persone a consolidare il debito o a finanziare grandi acquisti si è sviluppato in un vero e proprio ecosistema finanziario che ha iniziato ad attirare la propria quota di debitori a tutti i livelli. In questo articolo discutiamo i vari tipi di debitori nello spazio P2P, ossia personali, aziendali oltre a segmentazioni più specifiche, con riflessioni su quali siano le loro esigenze e i loro profili e cosa possano offrire agli investitori.
Mutuatari personali: esigenze quotidiane e consolidamento del debito
Si tratta di singoli mutuatari che cercano fondi per coprire le spese personali. Ciò include tutto, dalle spese mediche e riparazioni auto ai costi del matrimonio e alle migliorie domestiche. Molti mutuatari personali utilizzano piattaforme P2P come alternativa alle carte di credito o ai prestiti bancari tradizionali. Uno dei motivi più comuni è il consolidamento del debito. Ciò consente loro di unire più debiti ad alto interesse in un unico prestito a condizioni migliori.
La maggior parte dei mutuatari personali sono persone con regime salariale. Tendono ad avere punteggi di credito medio-buoni e prendono in prestito tra 2.000 e 25.000 euro. I prestiti personali sono in genere anche non garantiti, senza garanzie. Ciò può aumentare il rischio, ma molte piattaforme lo attenuano con un rigoroso punteggio di credito e tassi di interesse basati sul rischio.
Mutuatari aziendali: incentivare la crescita e l'espansione
I mutuatari di questa categoria includono piccole e medie imprese (PMI), startup e talvolta anche aziende consolidate che cercano percorsi di finanziamento alternativi.
Le imprese commerciali prendono prestiti per vari motivi. Questi includono:
- Acquisti di inventario
- Aggiornamenti delle apparecchiature
- Campagne di marketing
- Esigenze di liquidità a breve
Molti si rivolgono al prestito P2P perché le banche tradizionali hanno spesso requisiti rigidi che sono difficili da soddisfare per le aziende più giovani o più piccole. I mutuatari includono aziende che hanno un anno o sono operative da quasi 10 anni. Possono offrire garanzie collaterali e/o personali e contrarre prestiti compresi tra 5.000 e 500.000 euro.
Tali prestiti in genere comportano rendimenti più elevati ma comportano anche un rischio più elevato. Quindi, per consentire agli istituti di credito di sapere a cosa stanno andando incontro, le piattaforme P2P potrebbero offrire punteggi di credito aziendali, rendiconti finanziari o proiezioni dei ricavi.
Per quanto riguarda le aspettative di rischio e rendimento, i mutuatari aziendali hanno un tasso di insolvenza encomiabile. Ricerca condotta dalla Banca europea per gli investimenti ha rilevato che mentre i mutuatari personali avevano un tasso di insolvenza del 3,56%, la controparte pubblica aveva un tasso di insolvenza del 2,59%. Ciò può essere spiegato da vari fattori, tra cui il tipo di prestito, l'importo del prestito, i termini di rimborso e le condizioni economiche, solo per citarne alcuni.
Mutuatari immobiliari: collegare proprietà e capitale
Ciò include sviluppatori immobiliari, ristrutturatori o proprietari che desiderano finanziare nuove costruzioni, ristrutturazioni o acquisizioni di proprietà. A differenza delle grandi società immobiliari, gli operatori più piccoli spesso non hanno il capitale o la storia creditizia per assicurarsi grandi prestiti bancari. Le piattaforme P2P aiutano a colmare questa lacuna.
I mutuatari immobiliari in genere danno in pegno la loro proprietà come garanzia e prendono in prestito tra 50.000 euro e oltre 1 milione di euro. In genere hanno condizioni fisse e strategie di uscita chiare (ad esempio, vendita o rifinanziamento di immobili). I prestiti garantiti da proprietà sono tra i più popolari sulle piattaforme P2P. Offrono un rischio inferiore grazie alle garanzie, ma sono anche meno liquidi a causa di periodi di detenzione più lunghi.
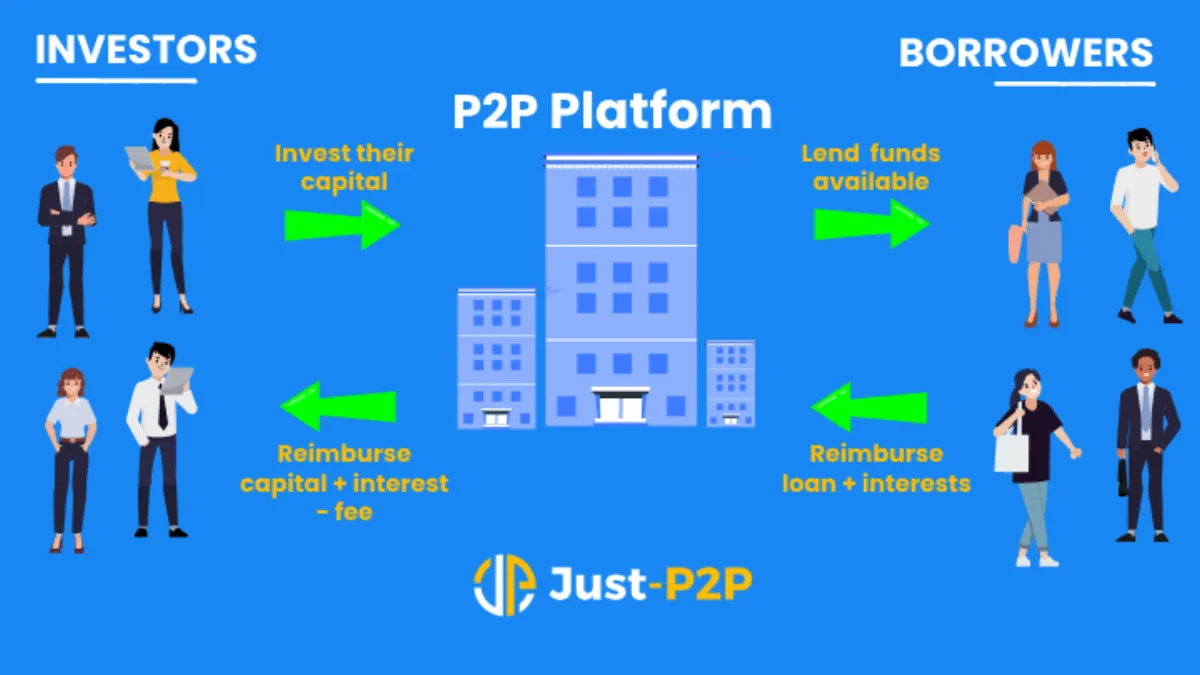
Che si tratti di prestiti personali, aziendali o immobiliari, il successo di una piattaforma P2P dipende dalla selezione intelligente dei mutuatari e dall'efficiente condivisione del rischio. Ecco perché una piattaforma come 8 prestiti si distingue. Questa piattaforma svizzera di crowdlending utilizza un punteggio di credito avanzato per supportare tutto, dalle imprese locali ai progetti abitativi sostenibili, offrendo agli investitori forti rendimenti e diversificando il rischio tra una varietà di mutuatari del mondo reale.
Mutuatari per studenti e istituti di istruzione
Il motivo dei prestiti agli studenti non è inverosimile. Le tasse universitarie possono essere molto costose e inaccessibili per molti, lasciando ai futuri studenti non molte opzioni se non l'acquisizione di prestiti studenteschi. Tuttavia, i prestiti studenteschi tradizionali non sono sempre disponibili né convenienti, in particolare per gli studi professionali o internazionali. Fortunatamente, il prestito P2P è flessibile.
I mutuatari di questo gruppo di solito includono giovani adulti, spesso con poca storia creditizia. Si basano sulle entrate future previste e in genere richiedono da 1.000 a 20.000 euro.
Questi prestiti danno agli istituti di credito sentimenti contrastanti sui rendimenti. Sono più piccoli e possono diversificare un portafoglio, ma il rimborso dipende dagli utili futuri, il che li rende più rischiosi. Tutte le parti coinvolte devono sperare che i mutuatari conducano una vita di successo in futuro con posti di lavoro ben retribuiti per compensare questi prestiti. Nonostante questa preoccupazione, i prestiti P2P per l'istruzione non hanno subito una battuta d'arresto negli ultimi anni. Dopotutto, istituti di credito e mutuatari potrebbero avere una bella storia da raccontare.
Mutuatari verdi e orientati alla sostenibilità
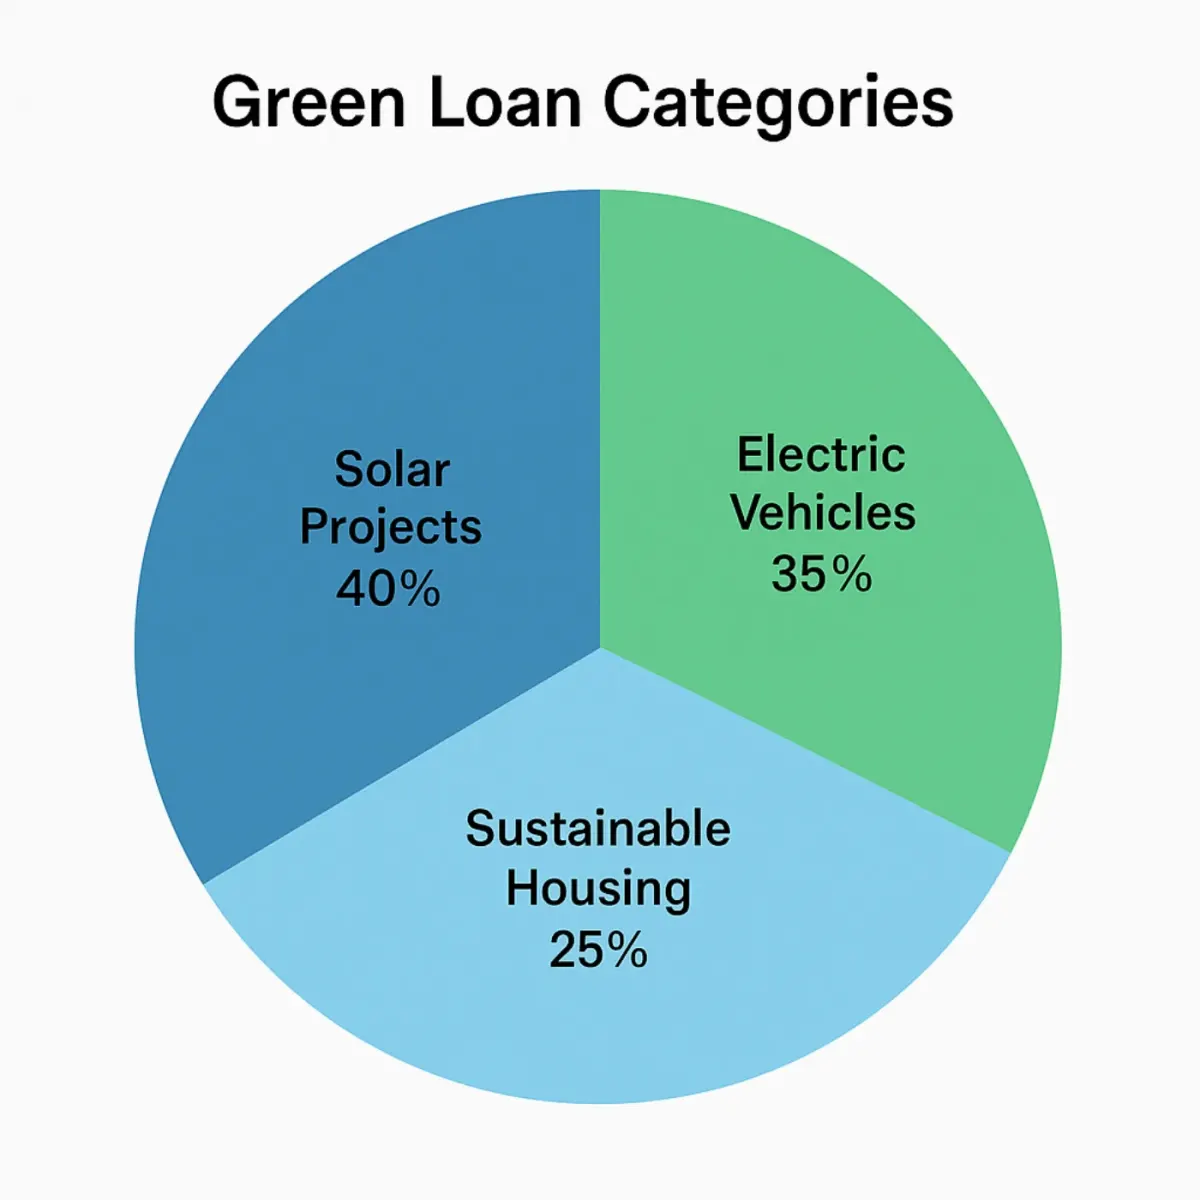
I mutuatari verdi e orientati alla sostenibilità sono un altro tipo interessante di mutuatari. Si tratta di individui o aziende che chiedono prestiti per iniziative rispettose dell'ambiente, che si tratti di pannelli solari, veicoli elettrici, agricoltura sostenibile, ecc.
Man mano che cresce la consapevolezza sulla sostenibilità, le piattaforme P2P ora offrono «prestiti verdi» per sostenere progetti attenti al clima.
Il profilo dei mutuatari ecologici e orientati alla sostenibilità è leggermente diverso dalle altre forme discusse in precedenza. Variano dai proprietari di case alle startup agrotecnologiche. Inoltre, spesso hanno diritto a tassi di interesse più bassi o ricevono incentivi dalla piattaforma e l'indebitamento varia da 5.000 a 100.000 euro.
Sia i prestatori che i mutuatari trovano piacere in questa nicchia perché promette più di semplici vantaggi finanziari. Molti istituti di credito sono attratti da questi prestiti non solo per i rendimenti, ma anche per il loro impatto. Le piattaforme P2P spesso includono metriche ambientali oltre a quelle finanziarie.
Mutuatari medici e di emergenza
I mutuatari medici e di emergenza sono persone che necessitano di fondi urgenti per trattamenti medici, interventi chirurgici o emergenze familiari. L'importanza di questa disposizione non può essere sottovalutata. Quando l'assicurazione non è sufficiente o non è disponibile, il prestito P2P può fornire un'ancora di salvezza con tempi di approvazione più rapidi.
Non ci sono limiti di età per i mutuatari in questa categoria. Hanno redditi diversi e gli importi dei prestiti possono variare da un minimo di 500 euro a un massimo di 50.000 euro. Questo tipo di prestito richiede spesso un'erogazione rapida, a causa dell'urgenza che spesso accompagna le esigenze.
Sebbene guidati dalle emozioni, questi prestiti possono essere ad alto rischio. Tuttavia, alcune piattaforme offrono garanzie o condivisione congiunta del rischio per ridurre l'esposizione.
Mutuatari emergenti e di nicchia
C'è una grande varietà di persone rappresentate in questo campo, che di solito non sono in grado di ricevere prestiti tradizionali: freelance, gig worker, espatriati e piccole cooperative. Le loro esigenze finanziarie non rientrano nel quadro tradizionale, il che può rendere difficile, se non impossibile, l'accesso ai prestiti nelle banche convenzionali.
Il prestito P2P sembra rappresentare una soluzione più flessibile e individuale agli occhi delle persone che spesso richiedono quel credito. I loro requisiti di prestito sono generalmente specifici della situazione, vale a dire denaro per avviare una piccola impresa, acquistare attrezzature professionali o persino trasferirsi da qualche parte per ottenere migliori opportunità. Gli importi dei prestiti tendono ad essere esigui e il reddito potrebbe essere di tipo non tradizionale, ad esempio lavoro a distanza o rimesse dall'estero verso il paese.
Questa è una sfida e un'opportunità per i finanziatori. Possono essere definiti ad alto rischio perché la loro situazione finanziaria non può essere valutata facendo riferimento alle metriche comuni. Tuttavia, sono anche un gruppo crescente di cittadini con problemi bancari che sono entrati a far parte integrante dell'economia digitale. Quando vengono adottate misure precauzionali sufficienti, questo tipo di prestito può creare l'accesso ai mercati emergenti.
| Loan Feature | Medical Loans | Other Personal Loans |
|---|---|---|
| Loan Purpose | Covering urgent healthcare expenses | Funding general personal needs |
| Loan Amount | €500 to €50,000 | €1,000 to €25,000 |
| Interest Rates | Lower | Higher |
| Loan Terms | Shorter (1-3 years) | Longer (1-5 years) |
Considerazioni finali: cosa significa questo per gli investitori
Qualsiasi investitore P2P dovrebbe avere un'idea della diversità dei mutuatari. Tutte le categorie di mutuatari sono associate a rischi diversi, che conferiscono loro caratteristiche di rischio diverse, e comportano inoltre rendimenti ed etica diversi. Anche quando si tratta di diversificazione o impatto sociale, se desiderate un reddito costante per raggiungere il vostro obiettivo di portafoglio, probabilmente ci sarà una parte della classificazione dei mutuatari adatta al vostro scopo.
Comprendendo i dati della piattaforma, i profili dei mutuatari e le valutazioni del rischio, gli investitori saranno più informati nelle loro decisioni e aiuteranno a sostenere le persone con progetti reali.
Sei pronto a supportare persone reali con progetti reali, ottenendo al contempo rendimenti costanti? 8lends ti mette in contatto con una gamma attentamente selezionata di mutuatari, dagli innovatori climatici agli imprenditori della comunità. Con strumenti di diversificazione intelligenti e protocolli di recupero leader del settore, il prestito P2P è fatto bene.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza