
Tipos de mutuários no crédito P2P: Pessoal, Empresarial e Além
9 de setembro de 20255 min de leitura
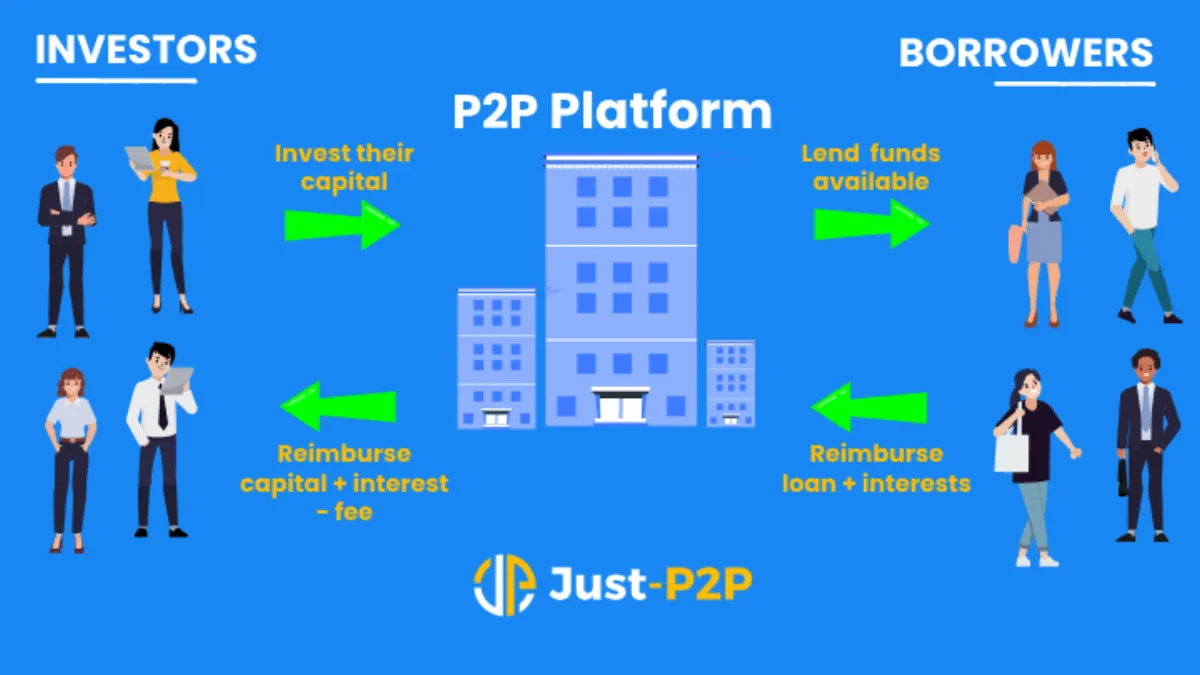
Obter capital para start-ups empresariais ou financiamento para investimento pessoal tem sido um desafio ao longo da vida para muitos e pode ser muito difícil de aceder. Por isso, há muitos indivíduos que se veem obrigados a procurar empréstimos em bancos tradicionais, e os critérios rigorosos acabam por deixar outros insatisfeitos. No entanto, o empréstimo peer-to-peer proporcionou uma opção infinita a todos para se aventurarem em oportunidades financeiras, removendo a presença dos bancos tradicionais no processo e ligando investidores e mutuários entre si. A facilidade que outrora ajudou as pessoas a consolidar dívidas ou a financiar grandes compras desenvolveu-se num ecossistema financeiro completo que começou a atrair a sua parcela de mutuários em todos os setores. Neste artigo, discutimos os vários tipos de mutuários no espaço P2P, nomeadamente pessoais, empresariais, bem como segmentações mais específicas, com reflexões sobre quais são as suas necessidades e perfis e o que podem oferecer aos investidores.
Mutuários Pessoais: Necessidades Cotidianas e Consolidação da Dívida
São mutuários individuais que procuram fundos para cobrir despesas pessoais. Isso inclui tudo, desde contas médicas e reparações de automóveis a custos de casamento e melhorias na casa. Muitos mutuários pessoais utilizam plataformas P2P como alternativa aos cartões de crédito ou empréstimos bancários tradicionais. Um dos motivos mais comuns é a consolidação da dívida. Isto permite-lhes fundir múltiplas dívidas com juros elevados num único empréstimo com melhores condições.
A maior parte dos mutuários pessoais são indivíduos com regime salarial. Tendem a ter uma pontuação de crédito média a boa e a contrair empréstimos entre os €2.000 e os €25.000. Os empréstimos pessoais são tipicamente também não garantidos, sem garantia. Isso pode aumentar o risco, mas muitas plataformas mitigam isso com uma pontuação de crédito rigorosa e taxas de juro baseadas no risco.
Mutuários Empresariais: Alimentar o Crescimento e a Expansão
Os mutuários nesta categoria incluem pequenas e médias empresas (PME), startups, e por vezes até empresas estabelecidas que procuram rotas alternativas de financiamento.
As empresas contraem empréstimos por várias razões. Estes incluem:
- Compras de inventário
- Actualizações de equipamento
- Campanhas de marketing
- Necessidades de fluxo de caixa a curto prazo
Muitos recorrem aos empréstimos P2P porque os bancos tradicionais muitas vezes têm requisitos rígidos que são difíceis para as empresas mais jovens ou mais pequenas cumprirem. Os mutuários incluem empresas que registaram um ano ou estão a operar há quase 10 anos. Podem oferecer garantias colaterais e/ou pessoais e tomar empréstimos entre €5.000 e €500.000.
Estes empréstimos têm tipicamente retornos mais elevados mas também apresentam um risco mais elevado. Assim, para permitir que os credores saibam no que estão a entrar, as plataformas P2P podem oferecer pontuações de crédito empresariais, demonstrações financeiras ou projeções de receitas.
No que diz respeito às expectativas de risco e retorno, os mutuários empresariais têm uma taxa de incumprimento louvável. Investigação realizada pelo Banco Europeu de Investimento constataram que enquanto os mutuários pessoais tinham uma taxa de incumprimento de 3,56%, a contraparte pública tinha uma taxa de incumprimento de 2,59%. Isso pode ser explicado por vários fatores, incluindo tipo de empréstimo, valor do empréstimo, condições de reembolso e condições económicas, para mencionar alguns.
Mutuários Imobiliários: Ligando Propriedade e Capital
Isso inclui promotores imobiliários, renovadores ou proprietários que procuram financiar novas construções, remodelações ou aquisições de propriedades. Ao contrário das grandes empresas imobiliárias, os players mais pequenos muitas vezes não têm o capital ou histórico de crédito para garantir grandes empréstimos bancários. As plataformas P2P ajudam a preencher essa lacuna.
Os mutuários imobiliários normalmente comprometem a sua propriedade como garantia e emprestam entre €50.000 e mais de €1 milhão. Eles geralmente têm prazos fixos e estratégias de saída claras (por exemplo, venda de imóveis ou refinanciamento). Os empréstimos garantidos por imóveis estão entre os mais populares nas plataformas P2P. Eles oferecem menor risco devido a garantias, mas também são menos líquidos devido a períodos de detenção mais longos.
Quer se trate de empréstimos pessoais, empresariais ou imobiliários, o sucesso de uma plataforma P2P depende da seleção inteligente do mutuário e da partilha de risco eficiente. É por isso que uma plataforma como 8empresta destaca-se. Esta plataforma suíça de crowdlending usa pontuação de crédito avançada para apoiar tudo, desde empresas locais a projetos de habitação sustentável, dando aos investidores fortes retornos enquanto diversifica o risco em uma variedade de mutuários do mundo real.
Estudantes e Mutuários da Educação
A razão dos empréstimos estudantis não é exagerada. As taxas da faculdade podem ser muito caras e inacessíveis para muitos, deixando aos futuros alunos poucas opções além de adquirir empréstimos estudantis. No entanto, os empréstimos estudantis tradicionais nem sempre estão disponíveis nem acessíveis, particularmente para estudos profissionais ou internacionais. Felizmente, os empréstimos P2P são flexíveis.
Os mutuários deste grupo incluem normalmente jovens adultos, muitas vezes com pouco histórico de crédito. Eles dependem de receitas futuras projetadas e normalmente solicitam €1.000—€20.000.
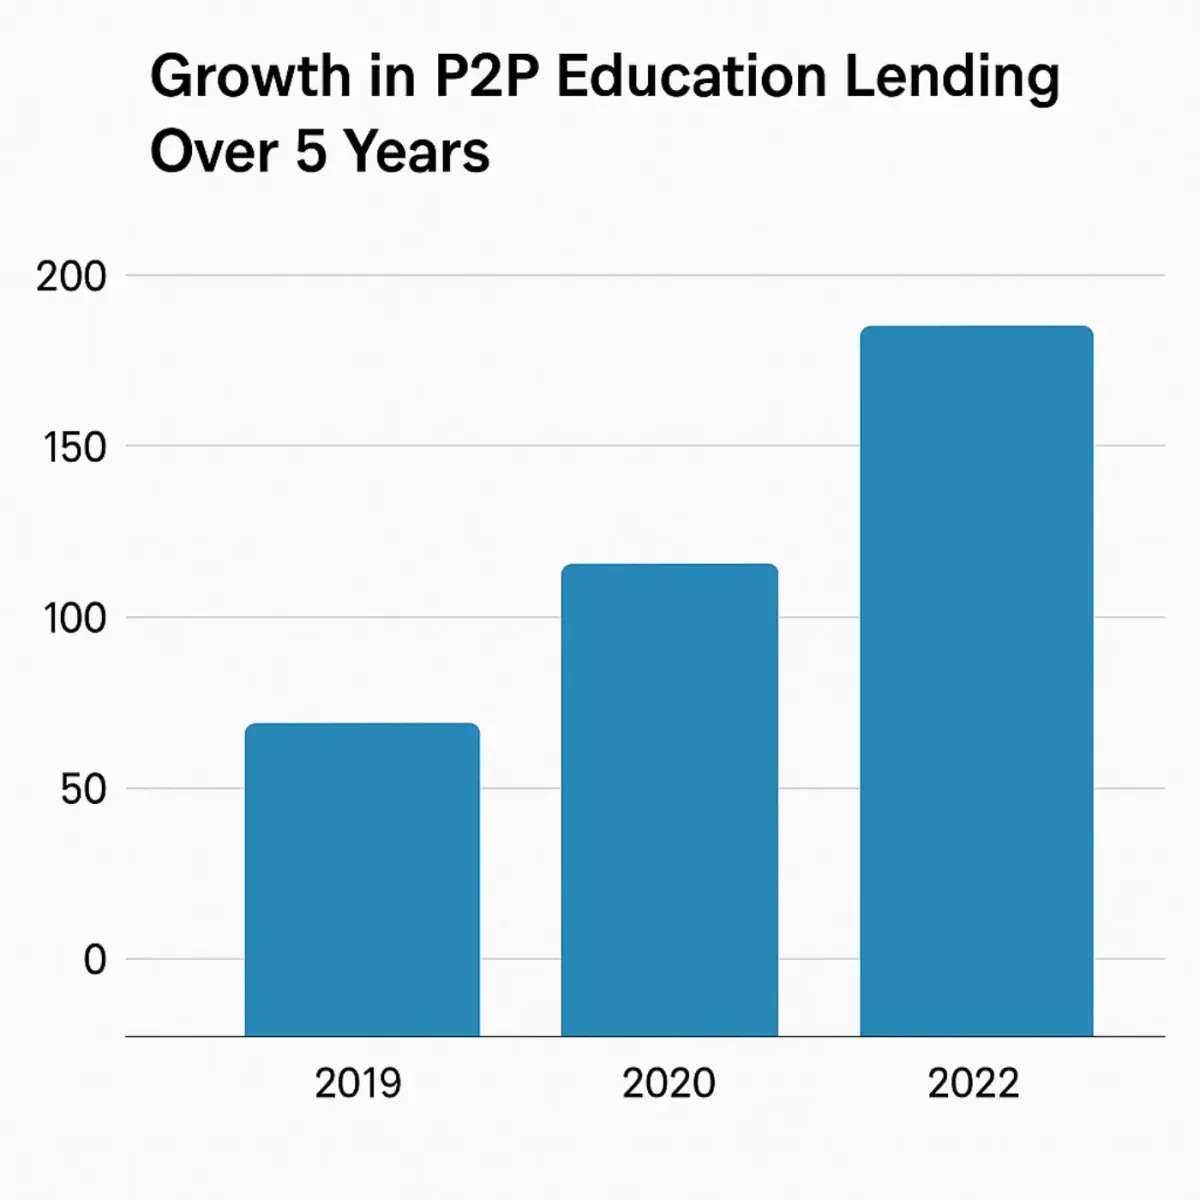
Estes empréstimos dão aos credores sentimentos mistos com os retornos. São mais pequenos e podem diversificar uma carteira, mas o reembolso dependente de ganhos futuros, tornando-os de maior risco. Todas as partes envolvidas têm de esperar que os mutuários tenham uma vida bem sucedida no futuro com empregos bem remunerados para compensar esses empréstimos. Apesar desta preocupação, o crédito à educação P2P não sofreu um retrocesso nos últimos anos. Os credores e os mutuários podem ter uma boa história para contar, afinal.
Mutuários Verdes e Orientados para a Sustentabilidade
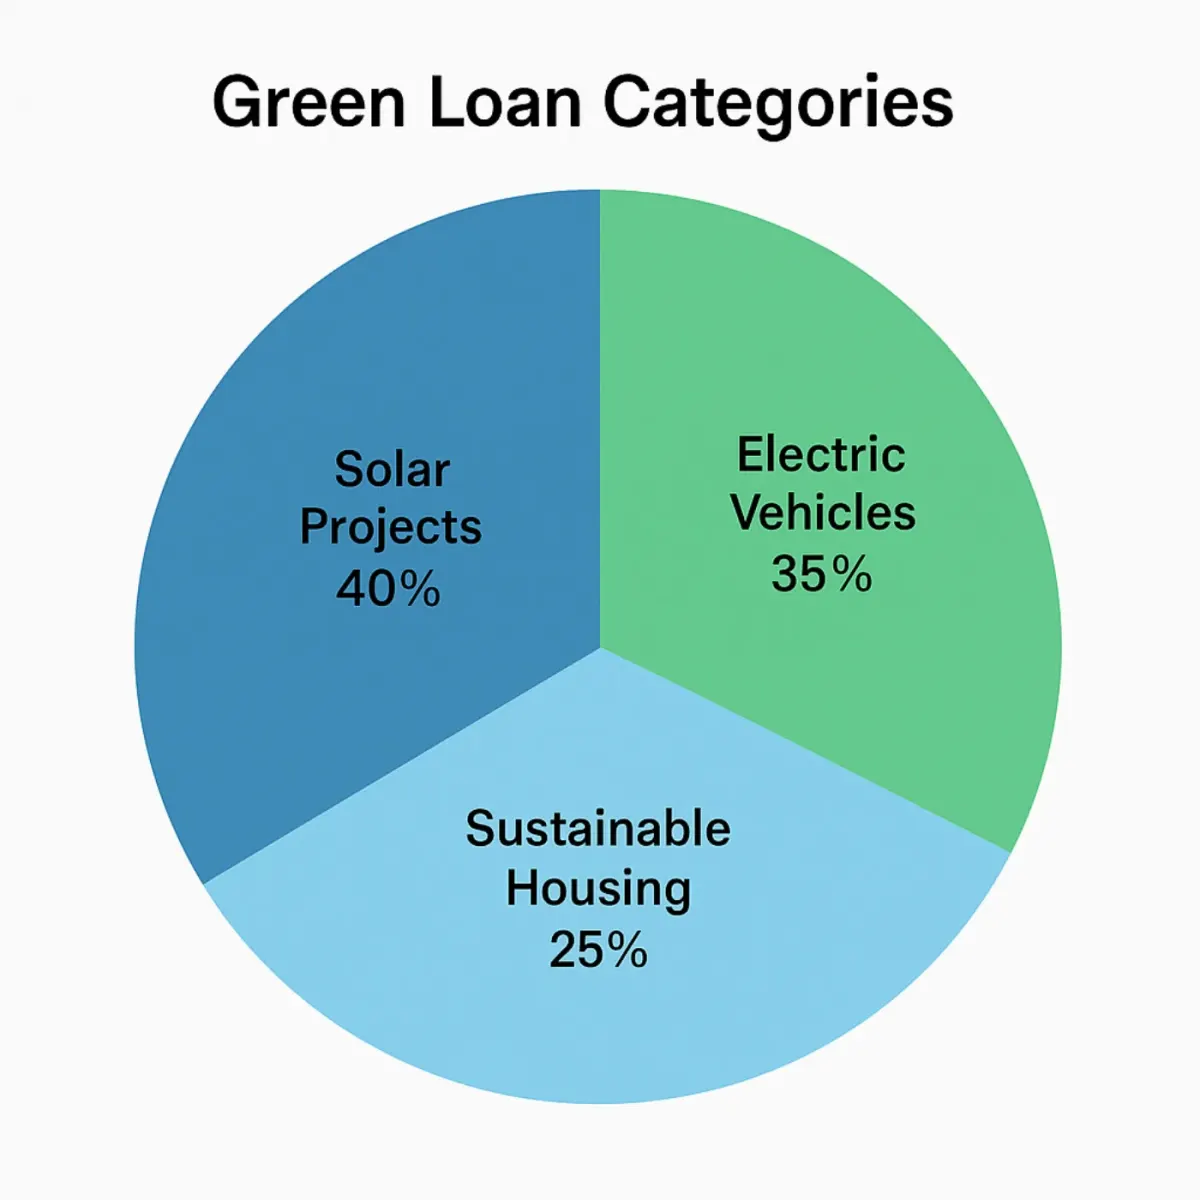
Os mutuários verdes e orientados para a sustentabilidade são outro tipo interessante de mutuários. São indivíduos ou empresas que emprestam para iniciativas ecológicas, sejam painéis solares, veículos elétricos, agricultura sustentável, etc.
À medida que cresce a consciência em torno da sustentabilidade, as plataformas P2P passam a apresentar “empréstimos verdes” para apoiar projetos preocupados com o clima.
O perfil dos mutuários ecológicos e orientados para a sustentabilidade difere um pouco das outras formas discutidas anteriormente. Eles variam de proprietários a startups agro-tech. Além disso, muitas vezes se qualificam para taxas de juros mais baixas ou recebem incentivos de plataforma, e os empréstimos variam de €5.000 a €100.000.
Tanto os mutuantes como os mutuários encontram prazer neste nicho porque promete mais do que apenas vantagens financeiras. Muitos credores são atraídos para esses empréstimos não apenas por retornos, mas pelo seu impacto. As plataformas P2P incluem frequentemente métricas ambientais juntamente com as financeiras.
Mutuários Médicos e de Emergência
Os mutuários médicos e de emergência são pessoas que precisam de fundos urgentes para tratamentos médicos, cirurgias ou emergências familiares. A importância desta disposição não pode ser subvalorizada. Quando o seguro não é suficiente ou não está disponível, os empréstimos P2P podem fornecer uma tábua de salvação com tempos de aprovação mais rápidos.
Não há limite de idade para os mutuários nesta categoria. Têm rendimentos variados e os montantes dos empréstimos podem variar de tão baixos como €500 a tão altos quanto €50.000. Este tipo de empréstimo necessita muitas vezes de desembolso rápido, por causa da urgência que muitas vezes acompanha as necessidades.
Embora motivados pela emoção, estes empréstimos podem ser de alto risco. No entanto, algumas plataformas oferecem garantias ou partilha de risco conjunta para reduzir a exposição.
Nicho e Mutuários Emergentes
Há uma grande variedade de pessoas representadas neste domínio, que normalmente não conseguem receber empréstimos tradicionais — freelancers, trabalhadores de trabalho, expatriados, bem como pequenas cooperativas. As suas necessidades financeiras não se enquadram no quadro tradicional, o que pode tornar difícil, mesmo impossível, o acesso a empréstimos nos bancos convencionais.
O crédito P2P parece representar uma solução mais flexível e individual aos olhos das pessoas que muitas vezes solicitam esse crédito. Os seus requisitos de empréstimo são geralmente específicos da situação, ou seja, dinheiro para iniciar um pequeno negócio, comprar equipamento profissional ou mesmo mudar para algum lugar para obter melhores oportunidades. Os montantes dos empréstimos tendem a ser pequenos e os rendimentos podem ser de tipo não tradicional, por exemplo, trabalho remoto ou remessas estrangeiras para o país.
Este é um desafio e uma oportunidade para os credores. Podem ser designados como de risco mais elevado porque a sua situação financeira não pode ser avaliada com referências às métricas comuns. São, no entanto, também um grupo crescente de cidadãos subbancários que integralmente passaram a fazer parte da economia digital. Quando forem adoptadas medidas de precaução suficientes, este tipo de empréstimos pode criar acesso a mercados emergentes.
| Loan Feature | Medical Loans | Other Personal Loans |
|---|---|---|
| Loan Purpose | Covering urgent healthcare expenses | Funding general personal needs |
| Loan Amount | €500 to €50,000 | €1,000 to €25,000 |
| Interest Rates | Lower | Higher |
| Loan Terms | Shorter (1-3 years) | Longer (1-5 years) |
Pensamentos Finais: O que Isto Significa para os Investidores
Qualquer investidor P2P deve ter uma visão sobre a diversidade dos mutuários. Todas as categorias de mutuários estão associadas a diferentes riscos dando-lhes diferentes características de risco, e também têm diferentes retornos e ética associados a eles. Mesmo quando se trata de diversificação ou impacto social, se quiser um rendimento estável para atingir a meta da sua carteira, provavelmente haverá uma parte de uma classificação de mutuário que se encaixe no seu propósito.
Ao compreender os dados da plataforma, os perfis dos mutuários e as classificações de risco, os investidores estarão mais informados nas suas decisões e ajudarão a apoiar as pessoas com projetos reais.
Pronto para apoiar pessoas reais com projetos reais — enquanto ganha retornos estáveis? A 8lends liga-o a uma gama cuidadosamente examinada de mutuários, desde inovadores climáticos a empreendedores comunitários. Com ferramentas inteligentes de diversificação e protocolos de recuperação líderes do setor, os empréstimos P2P são feitos da forma certa.
Ler a seguir



Tem alguma pergunta?
Todas as perguntasA plataforma foi auditada pela CertiK e pela Cyberscope e todas as transações são públicas na Base. Por trás estão duas empresas com responsabilidades claras: a CLEARCHAIN CORP (operação da plataforma, registada como MSB junto da FINTRAC no Canadá) e a Maclear AG (due diligence e garantias). A plataforma é bem regulada, transparente e responsável
Com BuyBack, o parceiro compra o empréstimo e devolve 100% do capital após 60+ dias de atraso. Sem BuyBack, a Maclear AG inicia a venda da garantia e o produto é distribuído proporcionalmente. Desde o lançamento não houve incumprimentos
A plataforma é operada pela CLEARCHAIN CORP, registada no Canadá como Money Services Business (MSB) e sujeita a requisitos obrigatórios de conformidade AML/CFT junto da FINTRAC. As liquidações são em USD. A plataforma não é um CASP, pelo que os requisitos do DAC8 não se aplicam
As PME de regiões em desenvolvimento não têm acesso fácil a financiamento bancário e aceitam taxas mais altas do que as empresas da UE ou dos EUA
Pode vender a sua posição a outro investidor no Mercado Secundário antes do fim do prazo. No Fastlending não há prazo fixo: capital e rendimentos podem ser levantados a qualquer momento
O investimento mínimo é de 100 USD
Risco de não pagamento, de variação do valor da garantia, de liquidez limitada sem comprador no Mercado Secundário e risco técnico do smart contract
Investimentos de 100 a 500 USD não exigem KYC. Acima de 500 USD é necessária verificação completa: documento de identidade e comprovativo de morada