
Tipos de prestatarios en los préstamos P2P: personales, comerciales y más
9 de septiembre de 20255 min de lectura
Obtener capital para startups empresariales o financiación para inversión personal ha sido un desafío de toda la vida para muchos y puede ser muy difícil de conseguir. Por ello, muchas personas se ven obligadas a solicitar préstamos en bancos tradicionales, y los criterios estrictos dejan a otras insatisfechas. No obstante, el préstamo entre particulares (P2P) ha ofrecido una opción infinita para que todos puedan aventurarse en oportunidades financieras, eliminando la presencia de los bancos tradicionales en el proceso y conectando a prestamistas y prestatarios entre sí. La facilidad que antes ayudaba a las personas a consolidar deudas o financiar grandes compras se ha convertido en todo un ecosistema financiero de pleno derecho que ha comenzado a atraer a prestatarios de todo tipo. En este artículo, analizamos los distintos tipos de prestatarios en el espacio P2P, a saber, personales, empresariales y otras segmentaciones más específicas, con reflexiones sobre cuáles son sus necesidades y perfiles, y qué pueden ofrecer a los inversores.
Prestatarios personales: necesidades diarias y consolidación de deudas
Se trata de prestatarios individuales que buscan fondos para cubrir sus gastos personales. Esto incluye todo, desde facturas médicas y reparaciones de automóviles hasta gastos de bodas y mejoras en el hogar. Muchos prestatarios personales utilizan plataformas P2P como alternativa a las tarjetas de crédito o los préstamos bancarios tradicionales. Una de las razones más comunes es la consolidación de deudas. Esto les permite fusionar múltiples deudas con intereses altos en un solo préstamo con mejores condiciones.
La mayoría de los prestatarios personales son personas con planes salariales. Suelen tener calificaciones crediticias medias o buenas y solicitan préstamos de entre 2000 y 25 000 euros. Los préstamos personales también suelen ser sin garantía, sin garantía. Esto puede aumentar el riesgo, pero muchas plataformas lo mitigan con calificaciones crediticias rigurosas y tasas de interés basadas en el riesgo.
Prestatarios empresariales: impulsar el crecimiento y la expansión
Los prestatarios en esta categoría incluyen pequeñas y medianas empresas (pymes), nuevas empresas y, a veces, incluso empresas establecidas que buscan rutas de financiación alternativas.
Las empresas comerciales solicitan préstamos por diversas razones. Entre ellas se incluyen las siguientes:
- Compras de inventario
- Mejoras de equipo
- Campañas de marketing
- Necesidades de flujo de caja a corto plazo
Muchos recurren a los préstamos P2P porque los bancos tradicionales suelen tener requisitos rígidos que son difíciles de cumplir para las empresas más jóvenes o más pequeñas. Los prestatarios incluyen empresas que han cumplido un año o que han estado operando durante casi 10 años. Pueden ofrecer garantías colaterales y/o personales y solicitar préstamos de entre 5.000 y 500.000 euros.
Estos préstamos suelen tener una mayor rentabilidad, pero también conllevan un mayor riesgo. Por lo tanto, para que los prestamistas sepan en qué se están metiendo, las plataformas P2P pueden ofrecer puntajes crediticios comerciales, estados financieros o proyecciones de ingresos.
En lo que respecta a las expectativas de riesgo y rentabilidad, los prestatarios empresariales tienen una tasa de morosidad encomiable. Investigación realizada por el Banco Europeo de Inversiones descubrió que, si bien los prestatarios personales tenían una tasa de morosidad del 3,56%, la contraparte pública tenía una tasa de morosidad del 2,59%. Esto puede explicarse por varios factores, como el tipo de préstamo, el monto del préstamo, las condiciones de reembolso y las condiciones económicas, por mencionar algunos.
Prestatarios de bienes raíces: uniendo la propiedad y el capital
Esto incluye a los promotores inmobiliarios, renovadores o propietarios que buscan financiar nuevas construcciones, renovaciones o adquisiciones de propiedades. A diferencia de las grandes empresas inmobiliarias, las empresas más pequeñas a menudo no tienen el capital o el historial crediticio para garantizar los préstamos de los grandes bancos. Las plataformas P2P ayudan a llenar ese vacío.
Los prestatarios inmobiliarios suelen pignorar sus propiedades como garantía y pedir préstamos entre 50 000 y más de 1 millón de euros. Por lo general, tienen plazos fijos y estrategias de salida claras (por ejemplo, la venta de propiedades o la refinanciación). Los préstamos respaldados por propiedades se encuentran entre los más populares en las plataformas P2P. Ofrecen un riesgo menor debido a las garantías, pero también son menos líquidos debido a los períodos de retención más largos.
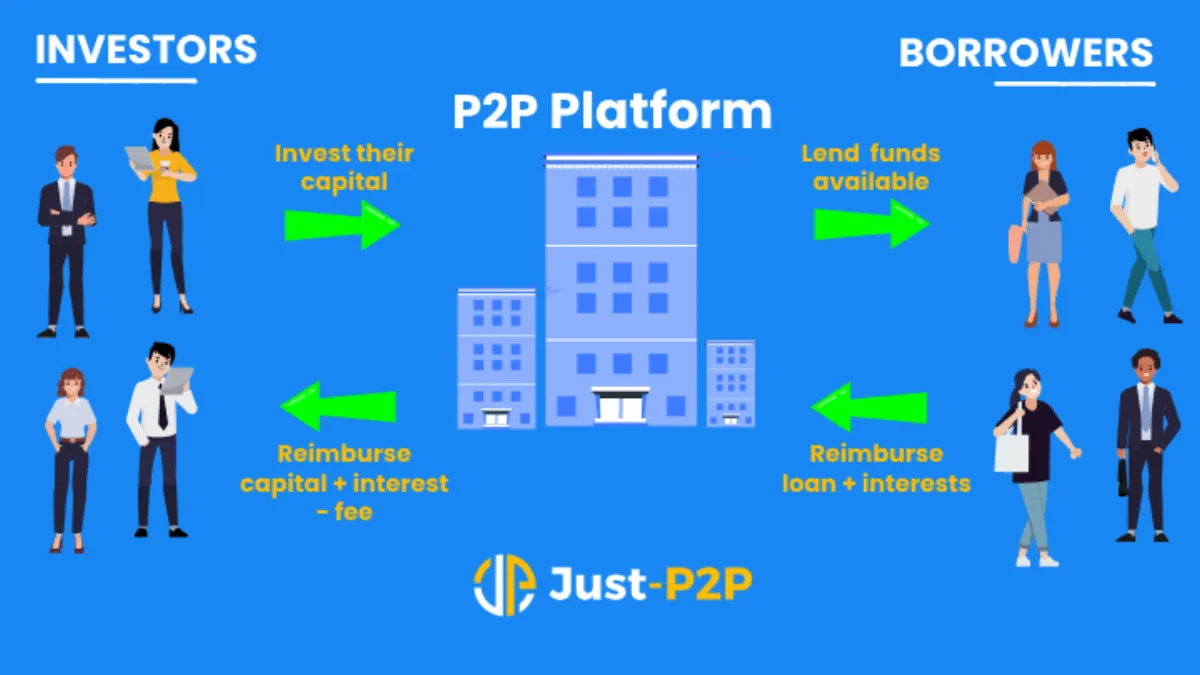
Ya se trate de préstamos personales, empresariales o inmobiliarios, el éxito de una plataforma P2P depende de la selección inteligente de los prestatarios y de una distribución eficiente del riesgo. Por eso, una plataforma como 8 préstamos destaca. Esta plataforma suiza de préstamos colectivos utiliza una calificación crediticia avanzada para respaldar todo tipo de proyectos, desde empresas locales hasta proyectos de vivienda sostenibles, lo que ofrece a los inversores una sólida rentabilidad y, al mismo tiempo, diversifica el riesgo entre una variedad de prestatarios del mundo real.
Prestatarios estudiantiles y educativos
El motivo de los préstamos estudiantiles no es descabellado. Las tasas universitarias pueden resultar muy caras e inasequibles para muchos, por lo que los futuros estudiantes no tienen muchas opciones aparte de la adquisición de préstamos estudiantiles. Sin embargo, los préstamos estudiantiles tradicionales no siempre están disponibles ni son asequibles, especialmente para estudios vocacionales o internacionales. Afortunadamente, los préstamos P2P son flexibles.
Los prestatarios de este grupo suelen incluir a adultos jóvenes, a menudo con poco historial crediticio. Dependen de los ingresos futuros proyectados y, por lo general, solicitan entre 1000 y 20 000 euros.
Estos préstamos dan a los prestamistas sentimientos encontrados con respecto a los retornos. Son más pequeños y pueden diversificar una cartera, pero el reembolso depende de las ganancias futuras, lo que los hace más riesgosos. Todas las partes involucradas tienen la esperanza de que los prestatarios lleven una vida exitosa en el futuro y tengan trabajos bien remunerados para compensar estos préstamos. A pesar de esta preocupación, los préstamos educativos entre personas no han sufrido ningún revés en los últimos años. Después de todo, los prestamistas y los prestatarios pueden tener una buena historia que contar.
Prestatarios ecológicos e impulsados por la sostenibilidad
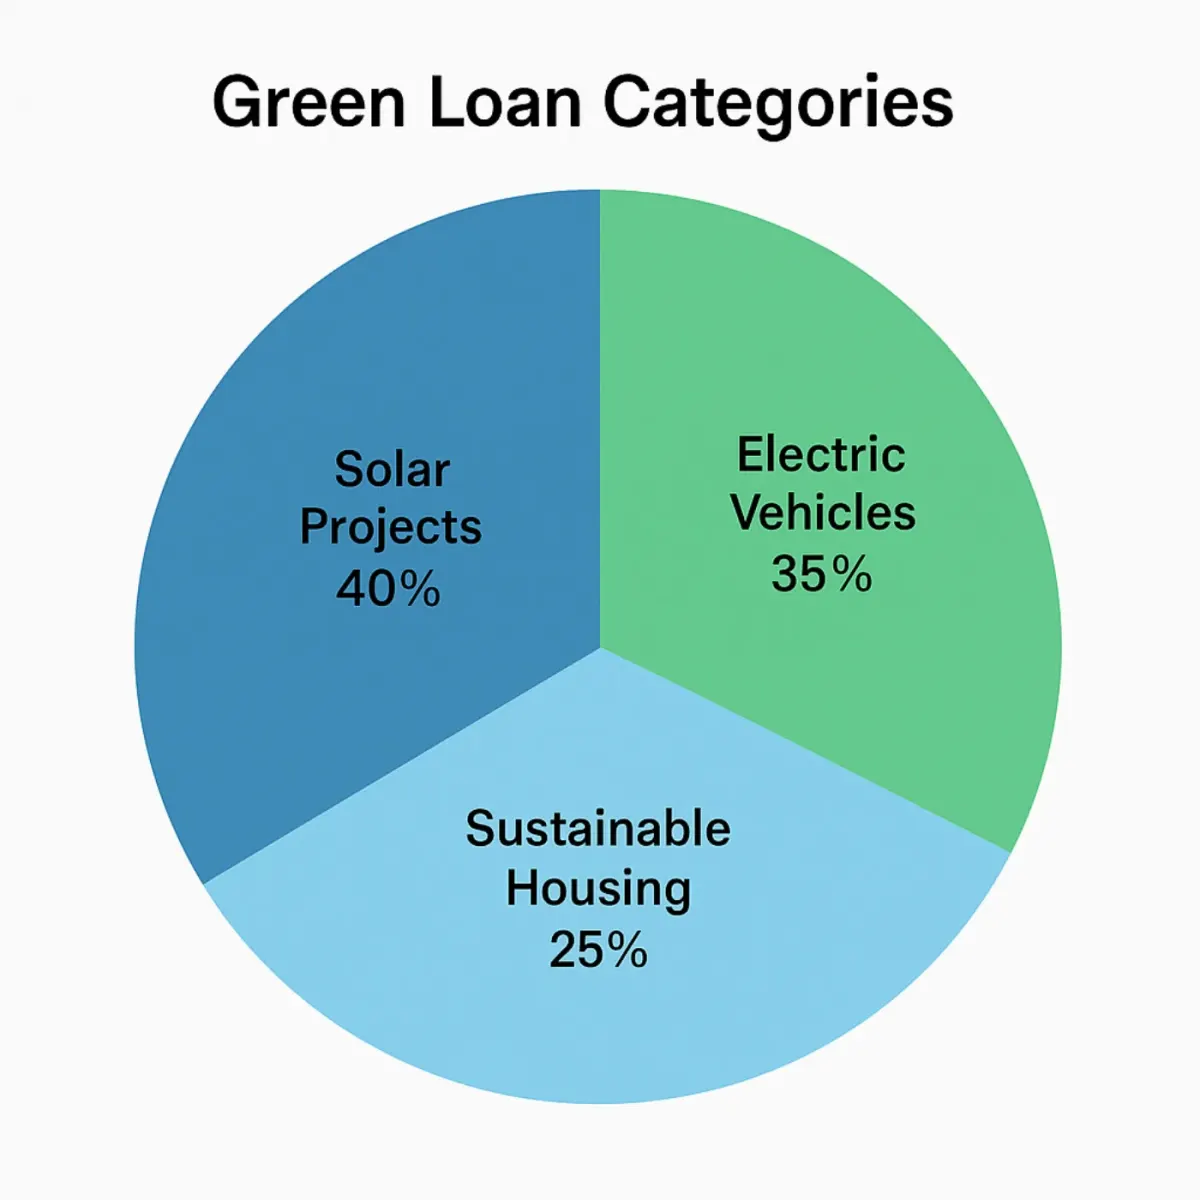
Los prestatarios ecológicos y orientados a la sostenibilidad son otro tipo interesante de prestatarios. Se trata de personas o empresas que solicitan préstamos para iniciativas ecológicas, ya sean paneles solares, vehículos eléctricos, agricultura sostenible, etc.
A medida que crece la conciencia sobre la sostenibilidad, las plataformas P2P ahora ofrecen «préstamos verdes» para apoyar proyectos conscientes del clima.
El perfil de los prestatarios ecológicos e impulsados por la sostenibilidad difiere un poco de otras formas analizadas anteriormente. Varían desde propietarios de viviendas hasta empresas emergentes de tecnología agrícola. Además, suelen reunir los requisitos para obtener tasas de interés más bajas o recibir incentivos en forma de plataforma, y los préstamos oscilan entre 5000 y 100 000 euros.
Tanto los prestamistas como los prestatarios encuentran placer en este nicho porque promete algo más que ventajas financieras. Muchos prestamistas se sienten atraídos por estos préstamos no solo por su rentabilidad, sino también por su impacto. Las plataformas P2P suelen incluir métricas ambientales junto con las financieras.
Prestatarios médicos y de emergencia
Los prestatarios médicos y de emergencia son personas que necesitan fondos urgentes para tratamientos médicos, cirugías o emergencias familiares. Nunca se insistirá lo suficiente en la importancia de esta disposición. Cuando el seguro no es suficiente o no está disponible, los préstamos P2P pueden ser un salvavidas con tiempos de aprobación más rápidos.
No hay límite de edad para los prestatarios de esta categoría. Tienen ingresos variables y los montos de los préstamos pueden oscilar entre 500€ y 50 000€. Este tipo de préstamo a menudo necesita un desembolso rápido, debido a la urgencia que suele acompañar a las necesidades.
Aunque impulsados por las emociones, estos préstamos pueden ser de alto riesgo. Sin embargo, algunas plataformas ofrecen garantías o comparten el riesgo de manera conjunta para reducir la exposición.
Prestatarios emergentes y de nicho
Hay una gran variedad de personas representadas en este campo, que normalmente no pueden recibir préstamos tradicionales: autónomos, trabajadores por encargo, expatriados y pequeñas cooperativas. Sus necesidades financieras no están dentro del marco tradicional, lo que puede dificultar, incluso imposibilitar, el acceso a los préstamos en los bancos convencionales.
Los préstamos P2P parecen representar una solución más flexible e individual a los ojos de las personas que con frecuencia solicitan ese crédito. Sus requisitos de préstamo suelen ser específicos de cada situación, es decir, dinero para iniciar una pequeña empresa, comprar equipo profesional o incluso mudarse a otro lugar para obtener mejores oportunidades. Los montos de los préstamos tienden a ser pequeños y los ingresos pueden ser de tipo no tradicional, por ejemplo, trabajar a distancia o enviar remesas extranjeras al país.
Este es un desafío y una oportunidad para los prestamistas. Se les puede designar como de mayor riesgo porque su situación financiera no se puede evaluar con referencia a las métricas comunes. Sin embargo, también son un grupo cada vez mayor de ciudadanos con bajos recursos bancarios que han pasado a formar parte integral de la economía digital. Cuando se adoptan suficientes medidas cautelares, este tipo de préstamos puede crear acceso a los mercados emergentes.
| Loan Feature | Medical Loans | Other Personal Loans |
|---|---|---|
| Loan Purpose | Covering urgent healthcare expenses | Funding general personal needs |
| Loan Amount | €500 to €50,000 | €1,000 to €25,000 |
| Interest Rates | Lower | Higher |
| Loan Terms | Shorter (1-3 years) | Longer (1-5 years) |
Reflexiones finales: lo que esto significa para los inversores
Cualquier inversor P2P debería tener una idea de la diversidad de los prestatarios. Todas las categorías de prestatarios están asociadas a diferentes riesgos, lo que les confiere diferentes características de riesgo, y también tienen una rentabilidad y una ética diferentes. Incluso en lo que respecta a la diversificación o al impacto social, si quieres unos ingresos estables para alcanzar el objetivo de tu cartera, es probable que la clasificación de prestatarios incluya una parte de la clasificación de prestatarios que se ajuste a tu objetivo.
Al comprender los datos de la plataforma, los perfiles de los prestatarios y las calificaciones de riesgo, los inversores estarán más informados a la hora de tomar decisiones y ayudarán a las personas a emprender proyectos reales.
¿Estás listo para apoyar a personas reales con proyectos reales y, al mismo tiempo, obtener beneficios constantes? 8lends te conecta con una gama de prestatarios cuidadosamente seleccionados, desde innovadores climáticos hasta emprendedores comunitarios. Con herramientas de diversificación inteligentes y protocolos de recuperación líderes en la industria, se trata de préstamos P2P bien hechos.
Sigue leyendo



¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio