
Arten von Kreditnehmern bei P2P-Krediten: privat, geschäftlich und darüber hinaus
9. September 20255 Min. Lesezeit
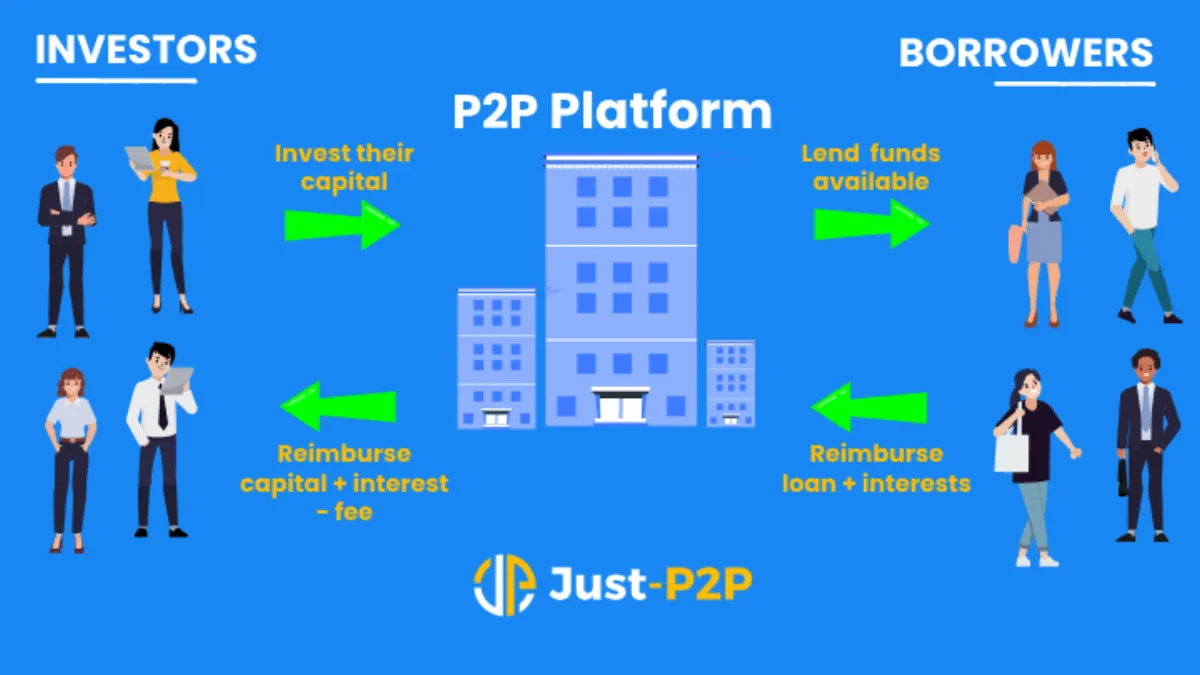
Kapital für Unternehmensgründungen oder Mittel für private Investitionen zu bekommen, war für viele schon immer eine lebenslange Herausforderung und oft nur schwer zugänglich. Deshalb sind zahlreiche Personen gezwungen, bei herkömmlichen Banken Kredite zu beantragen, wobei die strengen Kriterien andere unzufrieden zurücklassen. Dennoch hat Peer-to-Peer-Lending allen eine nahezu unbegrenzte Möglichkeit eröffnet, sich finanziellen Chancen zuzuwenden, indem es traditionelle Banken aus dem Prozess entfernt und Kreditgeber direkt mit Kreditnehmern verbindet. Was einst dazu diente, Schulden zu konsolidieren oder größere Anschaffungen zu finanzieren, hat sich zu einem vollwertigen Finanzökosystem entwickelt, das mittlerweile Kreditnehmer aus allen Bereichen anzieht. In diesem Artikel besprechen wir die verschiedenen Arten von Kreditnehmern im P2P-Bereich, nämlich private, geschäftliche sowie spezifischere Segmente, mit Überlegungen dazu, welche Bedürfnisse und Profile sie haben und was sie Investoren bieten können.
Privatkreditnehmer: Alltägliche Bedürfnisse und Schuldenkonsolidierung
Dies sind einzelne Kreditnehmer, die nach Mitteln zur Deckung persönlicher Ausgaben suchen. Dies beinhaltet alles, von Arztrechnungen und Autoreparaturen bis hin zu Hochzeitskosten und Heimwerkerarbeiten. Viele Privatkreditnehmer nutzen P2P-Plattformen als Alternative zu Kreditkarten oder herkömmlichen Bankdarlehen. Einer der häufigsten Gründe ist die Schuldenkonsolidierung. Auf diese Weise können sie mehrere hochverzinsliche Schulden zu einem einzigen Darlehen mit besseren Konditionen zusammenfassen.
Die meisten Privatkreditnehmer sind Gehaltsempfänger. Sie haben in der Regel durchschnittliche bis gute Kreditwürdigkeit und nehmen Kredite zwischen 2.000 und 25.000€ auf. Privatkredite sind in der Regel ebenfalls ungesichert und ohne Sicherheiten. Dies kann das Risiko erhöhen, aber viele Plattformen mildern dies durch strenge Kreditbewertungen und risikobasierte Zinssätze.
Geschäftskreditnehmer: Förderung von Wachstum und Expansion
Zu den Kreditnehmern in dieser Kategorie gehören kleine und mittlere Unternehmen (KMU), Startups und manchmal sogar etablierte Unternehmen, die nach alternativen Finanzierungswegen suchen.
Unternehmen nehmen Kredite aus verschiedenen Gründen auf. Dazu gehören:
- Käufe im Inventar
- Aufrüstung der Ausrüstung
- Marketingkampagnen
- Kurzfristiger Cashflow-Bedarf
Viele wenden sich P2P-Krediten zu, weil traditionelle Banken oft strenge Anforderungen haben, die für jüngere oder kleinere Unternehmen schwer zu erfüllen sind. Zu den Kreditnehmern gehören Unternehmen, die seit einem Jahr oder seit fast 10 Jahren in Betrieb sind. Sie können Sicherheiten und/oder persönliche Garantien anbieten und Kredite zwischen 5.000 und 500.000€ aufnehmen.
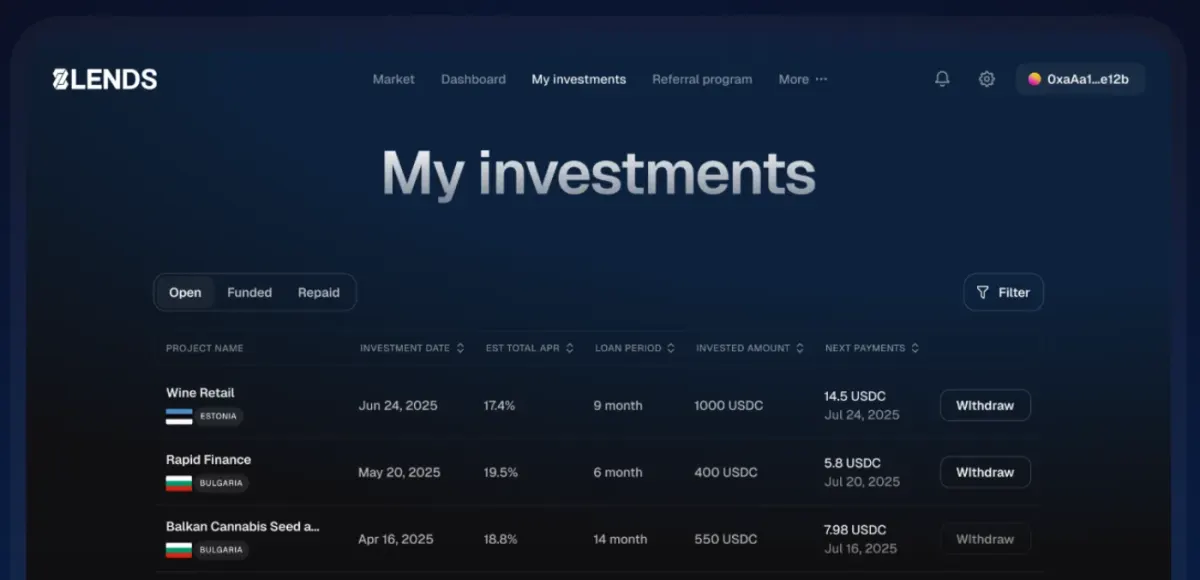
Solche Kredite bieten in der Regel höhere Renditen, bergen aber auch ein höheres Risiko. Damit Kreditgeber wissen, worauf sie sich einlassen, bieten P2P-Plattformen möglicherweise Unternehmensbonitätsbewertungen, Jahresabschlüsse oder Umsatzprognosen an.
Was die Risiko- und Renditeerwartungen angeht, haben Geschäftskreditnehmer eine lobenswerte Ausfallrate. Von der Europäischen Investitionsbank durchgeführte Untersuchungen stellte fest, dass Privatkreditnehmer zwar eine Ausfallrate von 3,56% hatten, das öffentliche Unternehmen jedoch eine Ausfallrate von 2,59%. Dies lässt sich durch verschiedene Faktoren erklären, darunter die Art des Darlehens, die Kreditsumme, die Rückzahlungsbedingungen und die wirtschaftlichen Bedingungen, um nur einige zu nennen.
Immobilienkreditnehmer: Brückenschlag zwischen Eigentum und Kapital
Dazu gehören Immobilienentwickler, Renovierer oder Vermieter, die Neubauten, Sanierungen oder Immobilienerwerbe finanzieren möchten. Im Gegensatz zu großen Immobilienfirmen verfügen kleinere Akteure oft nicht über das Kapital oder die Bonität, um große Bankdarlehen zu sichern. P2P-Plattformen helfen, diese Lücke zu schließen.
Immobiliendarlehensnehmer verpfänden ihre Immobilie in der Regel als Sicherheit und nehmen Kredite zwischen 50.000€ und über 1 Million € auf. Sie haben in der Regel feste Laufzeiten und klare Ausstiegsstrategien (z. B. Verkauf oder Refinanzierung von Immobilien). Immobilienbesicherte Kredite gehören zu den beliebtesten auf P2P-Plattformen. Sie bieten aufgrund der Sicherheiten ein geringeres Risiko, sind aber aufgrund längerer Haltefristen auch weniger liquide.
Egal, ob es sich um Privat-, Geschäfts- oder Immobiliendarlehen handelt, der Erfolg einer P2P-Plattform hängt von einer intelligenten Kreditnehmerauswahl und einer effizienten Risikoteilung ab. Deshalb eine Plattform wie 8 verleiht fällt auf. Diese Schweizer Crowdfunding-Plattform nutzt fortschrittliche Bonitätsprüfungen, um alles zu unterstützen, von lokalen Unternehmen bis hin zu nachhaltigen Wohnprojekten. Sie bietet Anlegern hohe Renditen und streut gleichzeitig das Risiko auf eine Vielzahl realer Kreditnehmer.
Kreditnehmer für Studierende und Bildungseinrichtungen
Der Grund für Studentendarlehen ist nicht weit hergeholt. Studiengebühren können für viele sehr teuer und unerschwinglich sein, sodass Studieninteressierte nicht viele andere Möglichkeiten haben, als Studentendarlehen zu erwerben. Traditionelle Studentendarlehen sind jedoch nicht immer verfügbar und auch nicht erschwinglich, insbesondere für berufliche oder internationale Studien. Zum Glück ist die P2P-Kreditvergabe flexibel.
Zu den Kreditnehmern in dieser Gruppe gehören in der Regel junge Erwachsene, oft mit geringer Kredithistorie. Sie verlassen sich auf prognostizierte zukünftige Einnahmen und verlangen in der Regel 1.000 bis 20.000€.
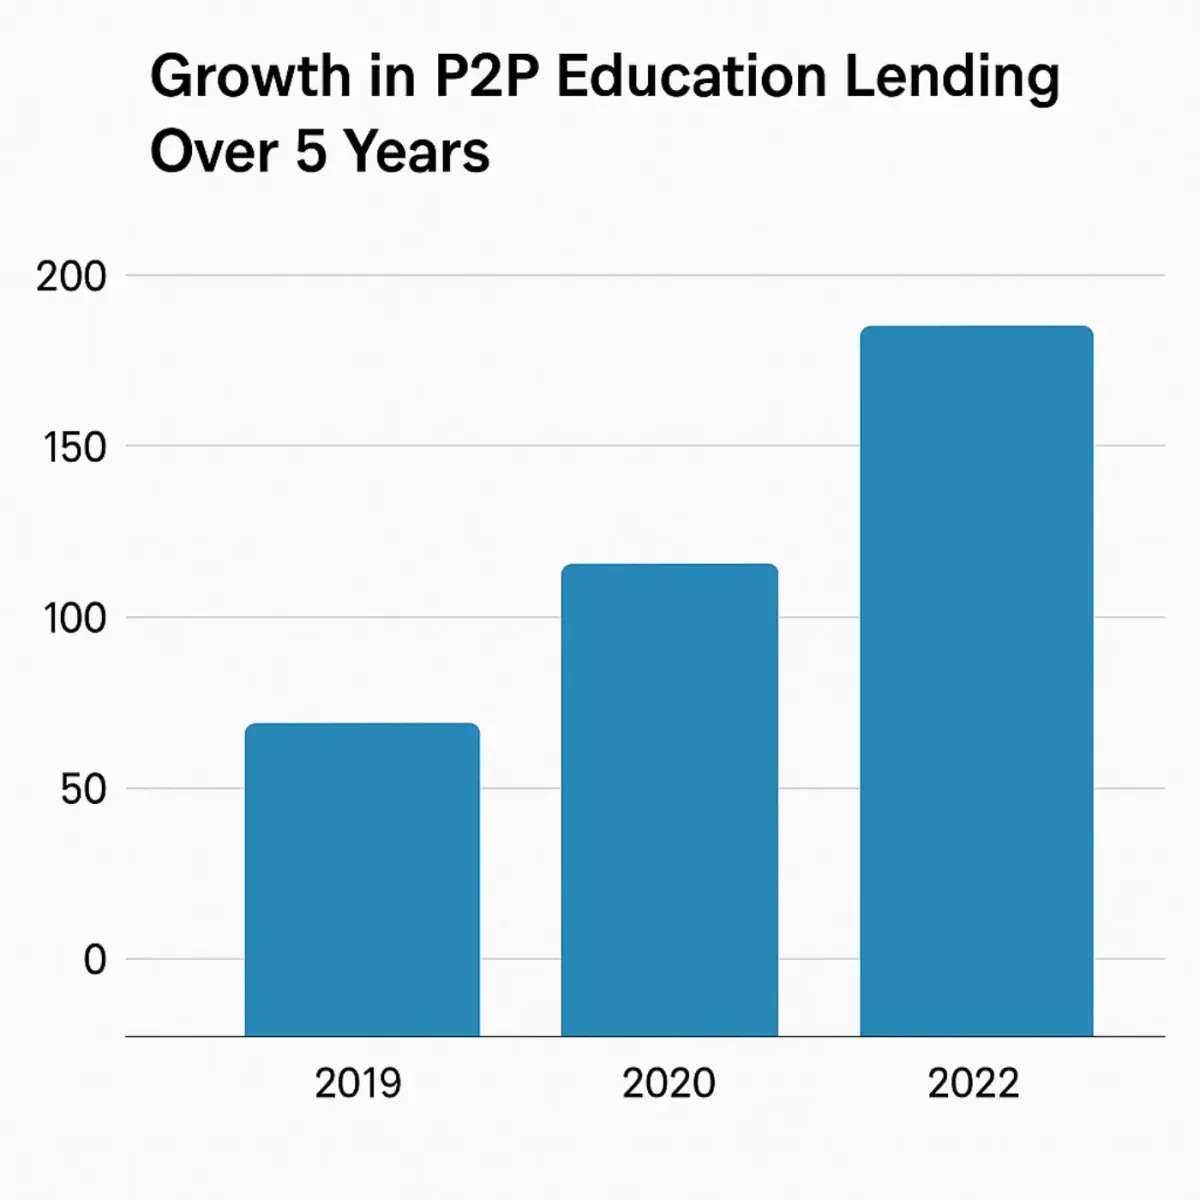
Diese Kredite geben den Kreditgebern gemischte Gefühle in Bezug auf die Renditen. Sie sind kleiner und können ein Portfolio diversifizieren, aber die Rückzahlung hängt von zukünftigen Gewinnen ab, was sie zu einem höheren Risiko macht. Alle Beteiligten müssen hoffen, dass die Kreditnehmer in Zukunft ein erfolgreiches Leben führen und gut bezahlte Jobs haben, um diese Kredite auszugleichen. Trotz dieser Bedenken hat die P2P-Kredite im Bildungswesen in den letzten Jahren keinen Rückschlag erlitten. Kreditgeber und Kreditnehmer haben vielleicht doch eine gute Geschichte zu erzählen.
Umweltfreundliche und nachhaltigkeitsorientierte Kreditnehmer
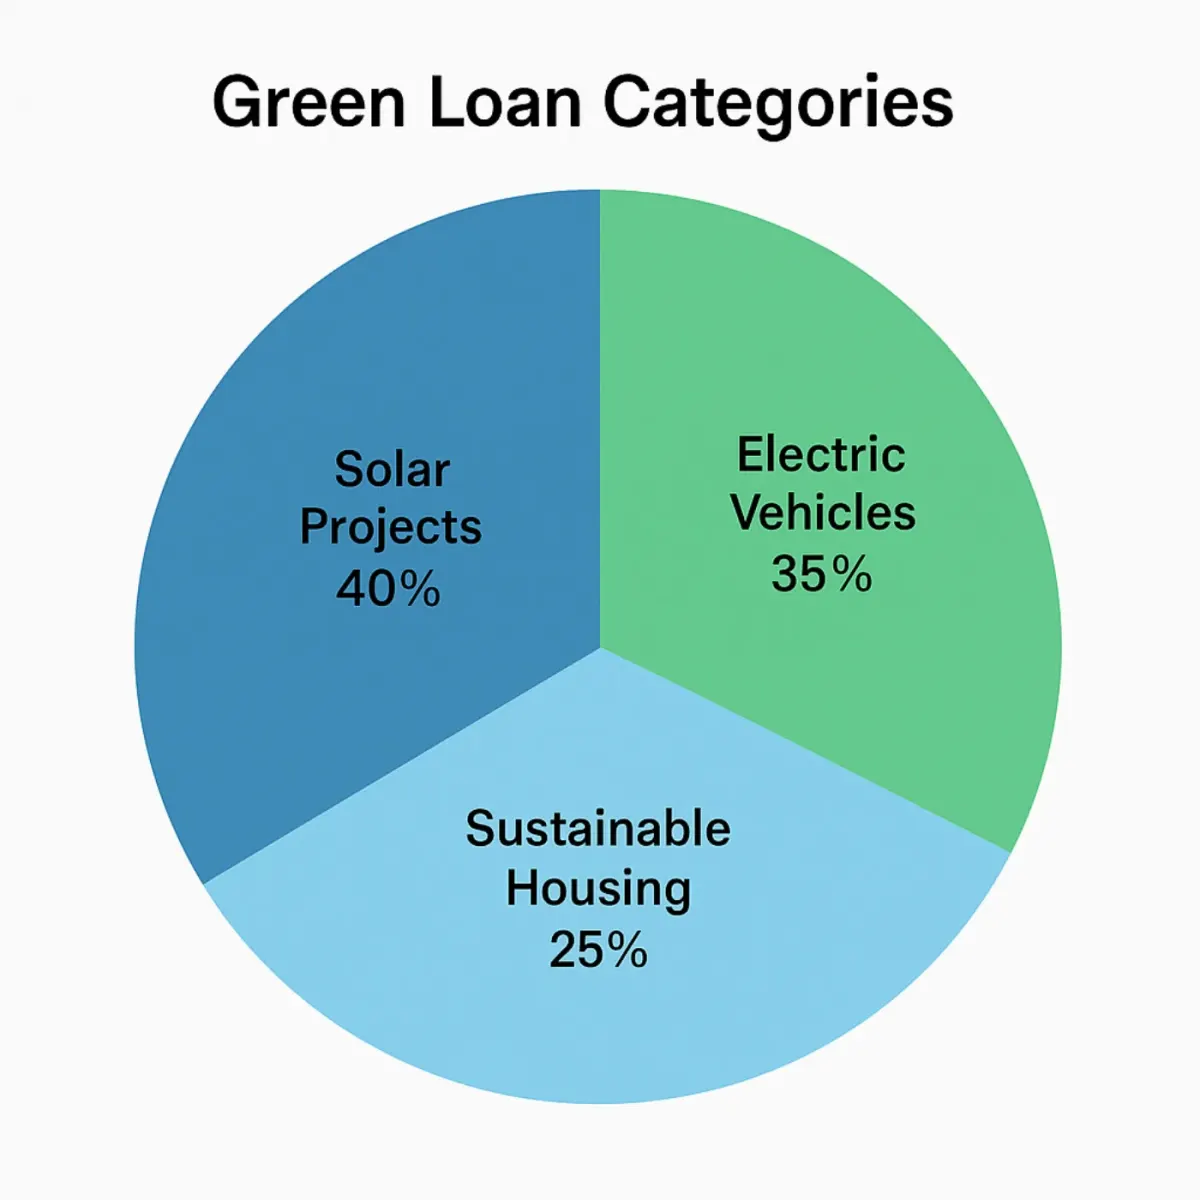
Umweltfreundliche und auf Nachhaltigkeit ausgerichtete Kreditnehmer sind eine weitere interessante Art von Kreditnehmern. Dabei handelt es sich um Einzelpersonen oder Unternehmen, die Kredite für umweltfreundliche Initiativen wie Sonnenkollektoren, Elektrofahrzeuge, nachhaltige Landwirtschaft usw. aufnehmen.
Da das Bewusstsein für Nachhaltigkeit wächst, bieten P2P-Plattformen jetzt „grüne Kredite“ an, um klimabewusste Projekte zu unterstützen.
Das Profil umweltfreundlicher und auf Nachhaltigkeit ausgerichteter Kreditnehmer unterscheidet sich etwas von anderen zuvor erörterten Kreditformen. Sie variieren von Hausbesitzern bis hin zu Agrartech-Startups. Außerdem kommen sie oft für niedrigere Zinssätze in Frage oder erhalten Plattformanreize, und die Kreditaufnahme liegt zwischen 5.000 und 100.000€.
Kreditgeber und Kreditnehmer finden gleichermaßen Freude an dieser Nische, weil sie mehr als nur finanzielle Vorteile verspricht. Viele Kreditgeber fühlen sich nicht nur wegen ihrer Rendite, sondern auch wegen ihrer Wirkung zu diesen Krediten hingezogen. P2P-Plattformen enthalten neben finanziellen auch häufig Umweltkennzahlen.
Kredit- und Notfallkreditnehmer
Kredit- und Notfallkreditnehmer sind Personen, die dringend Geld für medizinische Behandlungen, Operationen oder familiäre Notfälle benötigen. Die Bedeutung dieser Bestimmung kann nicht genug betont werden. Wenn Versicherungen nicht ausreichen oder nicht verfügbar sind, können P2P-Kredite eine Rettungsleine sein und schnellere Genehmigungszeiten ermöglichen.
In dieser Kategorie gibt es keine Altersgrenze für Kreditnehmer. Sie haben unterschiedliche Einkommen und die Kreditbeträge können zwischen 500€ und 50.000€ liegen. Diese Art von Darlehen muss aufgrund der Dringlichkeit, die häufig mit dem Bedarf einhergeht, schnell ausgezahlt werden.
Obwohl diese Kredite emotional motiviert sind, können sie mit einem hohen Risiko verbunden sein. Einige Plattformen bieten jedoch Garantien oder eine gemeinsame Risikoteilung an, um das Risiko zu verringern.
Nischen- und aufstrebende Kreditnehmer
In diesem Bereich ist eine Vielzahl von Personen vertreten, die in der Regel nicht in der Lage sind, traditionelle Kredite zu erhalten — Freelancer, Gig-Worker, Expats sowie kleine Genossenschaften. Ihre finanziellen Bedürfnisse entsprechen nicht dem traditionellen Rahmen, was den Zugang zu Krediten bei herkömmlichen Banken erschweren oder sogar unmöglich machen kann.
P2P-Kredite scheinen in den Augen der Menschen, die diesen Kredit häufig beantragen, eine flexiblere und individuellere Lösung zu sein. Ihre Kreditanforderungen sind in der Regel situationsspezifisch, d. h. Geld, um ein kleines Unternehmen zu gründen, professionelle Ausrüstung zu kaufen oder sogar umzuziehen, um bessere Möglichkeiten zu nutzen. Die Darlehensbeträge sind in der Regel gering und das Einkommen kann unkonventioneller Art sein, z. B. Telearbeit oder Auslandsüberweisungen in das Land.
Dies ist eine Herausforderung und eine Chance für Kreditgeber. Sie können als risikoreicher eingestuft werden, da ihre finanzielle Situation nicht anhand der üblichen Kennzahlen bewertet werden kann. Sie sind jedoch auch eine wachsende Gruppe von Bürgern mit unzureichendem Bankzugang, die integraler Bestandteil der digitalen Wirtschaft geworden sind. Wenn ausreichende Vorsichtsmaßnahmen getroffen werden, kann diese Art der Kreditvergabe den Zugang zu Schwellenländern ermöglichen.
| Loan Feature | Medical Loans | Other Personal Loans |
|---|---|---|
| Loan Purpose | Covering urgent healthcare expenses | Funding general personal needs |
| Loan Amount | €500 to €50,000 | €1,000 to €25,000 |
| Interest Rates | Lower | Higher |
| Loan Terms | Shorter (1-3 years) | Longer (1-5 years) |
Letzte Gedanken: Was das für Anleger bedeutet
Jeder P2P-Investor sollte einen Einblick in die Vielfalt der Kreditnehmer erhalten. Alle Kategorien von Kreditnehmern sind mit unterschiedlichen Risiken verbunden, was ihnen unterschiedliche Risikomerkmale verleiht, und sie sind auch mit unterschiedlichen Renditen und ethischen Grundsätzen verbunden. Selbst wenn es um Diversifizierung oder soziale Auswirkungen geht, wenn Sie ein stabiles Einkommen wünschen, um Ihr Portfolioziel zu erreichen, wird es wahrscheinlich einen Teil der Kreditnehmerklassifizierung geben, der Ihrem Zweck entspricht.
Durch das Verständnis von Plattformdaten, Kreditnehmerprofilen und Risikoeinstufungen werden Anleger besser über ihre Entscheidungen informiert und können Menschen bei realen Projekten unterstützen.
Bereit, echte Menschen bei echten Projekten zu unterstützen und gleichzeitig stetige Renditen zu erzielen? 8lends verbindet Sie mit einem sorgfältig geprüften Spektrum von Kreditnehmern, von Klimainnovatoren bis hin zu Unternehmern aus der Gemeinschaft. Mit intelligenten Diversifizierungstools und branchenführenden Wiederherstellungsprotokollen wird die P2P-Kreditvergabe richtig gemacht.
Weiterlesen



Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis