
P2P Kredilendirmede Borçlu Türleri: Kişisel, Ticari ve Ötesi
9 Eylül 20255 dk okuma
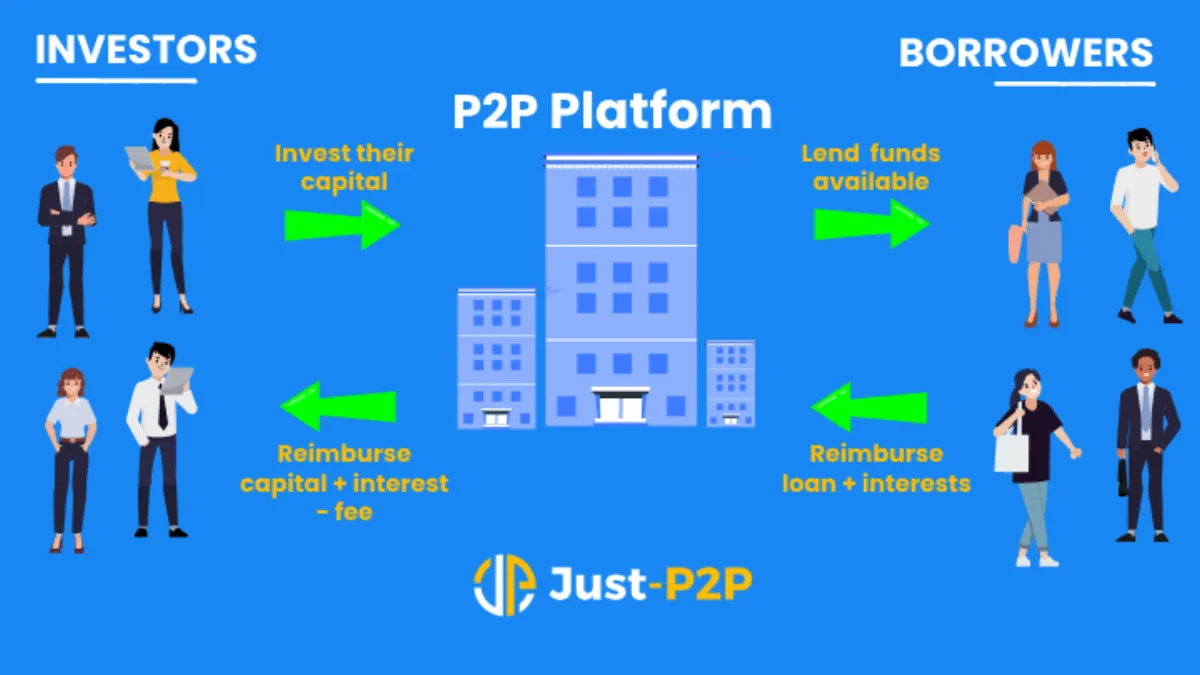
İş girişimleri için sermaye bulmak veya kişisel yatırım için finansman sağlamak birçok kişi için hayat boyu süren bir zorluk olmuş ve erişimi oldukça güç olabilmiştir. Bu nedenle, sıradan bankalarda kredi aramak zorunda kalan birçok kişi vardır ve katı kriterler diğerlerini memnuniyetsiz bırakmaktadır. Yine de, eşten eşe borç verme, geleneksel bankaların varlığını süreçten çıkararak ve borç verenlerle borçluları birbirine bağlayarak herkese finansal fırsatlara girişmek için sınırsız bir seçenek sunmuştur. Bir zamanlar insanların borçlarını birleştirmesine veya büyük alımları finanse etmesine yardımcı olan bu imkân, kendi başına, her kesimden borçlunun payını çekmeye başlayan tam teşekküllü bir finansal ekosisteme dönüşmüştür. Bu makalede, P2P alanındaki çeşitli borçlu türlerini, yani bireysel, işletme ve daha spesifik segmentasyonları, ihtiyaçlarının ve profillerinin ne olduğu ve yatırımcılara ne sunabilecekleri üzerine düşüncelerle ele alıyoruz.
Kişisel Borçlular: Günlük İhtiyaçlar ve Borç Konsolidasyonu
Bunlar kişisel harcamaları karşılamak için fon arayan bireysel borçlulardır. Bu, tıbbi faturalar ve araba onarımlarından düğün maliyetlerine ve ev iyileştirmelerine kadar her şeyi içerir. Birçok kişisel borçlu, P2P platformlarını kredi kartlarına veya geleneksel banka kredilerine alternatif olarak kullanır. En yaygın nedenlerden biri borç konsolidasyonudur. Bu, birden fazla yüksek faizli borcu daha iyi koşullarla tek bir krediye birleştirmelerini sağlar.
Kişisel borçluların çoğu maaş planı bireyleridir. Ortalama ila iyi kredi puanlarına sahip olma eğilimindedirler ve 2.000€ ile 25.000€ arasında borç alırlar. Kişisel krediler genellikle teminatsızdır, teminatsızdır. Bu riski artırabilir, ancak birçok platform bunu sıkı kredi puanlaması ve riske dayalı faiz oranları ile hafifletir.
İşletme Borçluları: Büyümeyi ve Genişlemeyi Teşvik Etmek
Bu kategorideki borçlular arasında küçük ve orta ölçekli işletmeler (KOBİ'ler), yeni başlayanlar ve hatta bazen alternatif finansman yolları arayan yerleşik işletmeler bulunur.
İşletmeler çeşitli nedenlerle kredi alırlar. Bunlar şunları içerir:
- Envanter alımları
- Ekipman yükseltmeleri
- Pazarlama kampanyaları
- Kısa vadeli nakit akışı ihtiyaçları
Birçoğu P2P kredilerine yöneliyor çünkü geleneksel bankaların genellikle genç veya küçük işletmelerin karşılaması zor olan katı gereksinimleri vardır. Borçlular, bir yıldır çalışan veya yaklaşık 10 yıldır faaliyet gösteren işletmeleri içerir. Teminat ve/veya kişisel garantiler sunabilir ve 5.000€ ile 500.000€ arasında kredi alabilirler.
Bu tür krediler tipik olarak daha yüksek getiri taşır, ancak aynı zamanda daha yüksek risk taşır. Bu nedenle, borç verenlerin neye bulaştıklarını bilmelerini sağlamak için P2P platformları işletme kredisi puanları, finansal tablolar veya gelir tahminleri sunabilir.
Risk ve getiri beklentileri söz konusu olduğunda, ticari borçluların övgüye değer bir temerrüt oranı vardır. Avrupa Yatırım Bankası tarafından yürütülen araştırma kişisel borçluların temerrüt oranı% 3,56 iken, kamu mevkidaşının temerrüt oranını% 2,59'luk bir temerrüt oranına sahip olduğunu tespit etti. Bu, kredi türü, kredi tutarı, geri ödeme koşulları ve ekonomik koşullar gibi çeşitli faktörlerle açıklanabilir.
Gayrimenkul Borçluları: Mülk ve Sermaye Köprüsü Oluşturma
Bu, yeni binalara, yenilemelere veya mülk satın alımlarına fon sağlamak isteyen emlak geliştiricileri, tadilatçıları veya ev sahiplerini içerir. Büyük emlak firmalarının aksine, küçük oyuncular genellikle büyük banka kredilerini güvence altına almak için sermaye veya kredi geçmişine sahip değildir. P2P platformları bu boşluğu doldurmaya yardımcı olur.
Gayrimenkul borçluları genellikle mülklerini teminat olarak rehin verir ve 50.000€ ile 1 milyon € arasında borç alır. Genellikle sabit şartları ve net çıkış stratejileri vardır (örneğin, mülk satışı veya yeniden finansman). Gayrimenkul destekli krediler P2P platformlarında en popüler olanlar arasındadır. Teminat nedeniyle daha düşük risk sunarlar, ancak daha uzun tutma süreleri nedeniyle daha az likit olurlar.
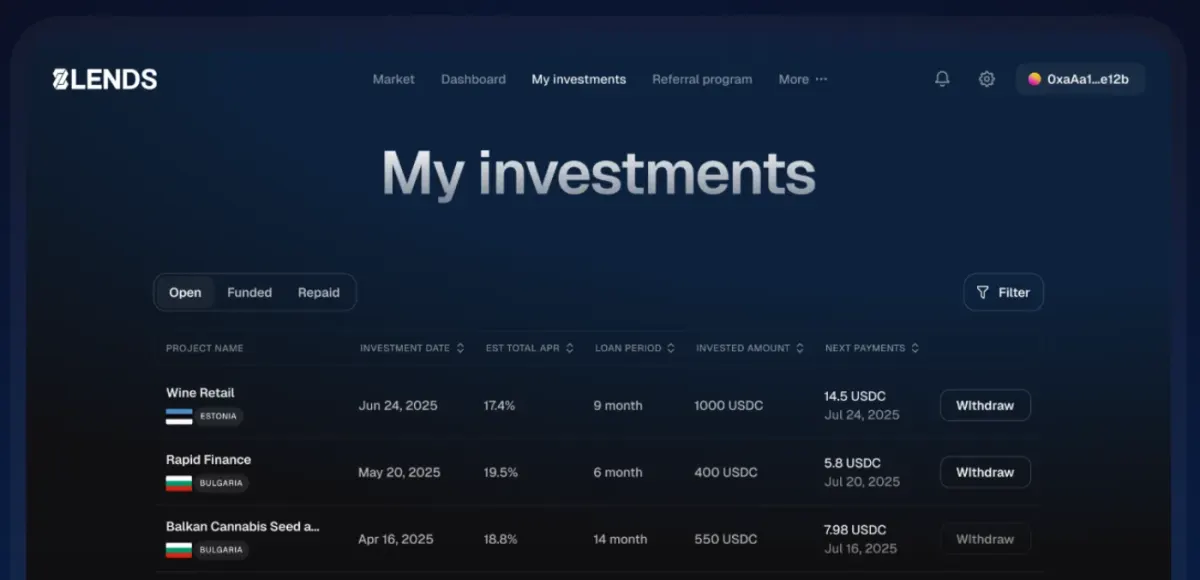
İster kişisel, ister ticari veya mülk kredisi olsun, bir P2P platformunun başarısı akıllı borçlu seçimine ve verimli risk paylaşımına bağlıdır. İşte bu yüzden böyle bir platform 8ödünç göze çarpıyor. Bu İsviçre kitle kredisi platformu, yerel işletmelerden sürdürülebilir konut projelerine kadar her şeyi desteklemek için gelişmiş kredi puanlamasını kullanır ve yatırımcılara güçlü getiriler sağlarken çeşitli gerçek dünya borçluları arasında riski çeşitlendirir.
Öğrenci ve Eğitim Borçluları
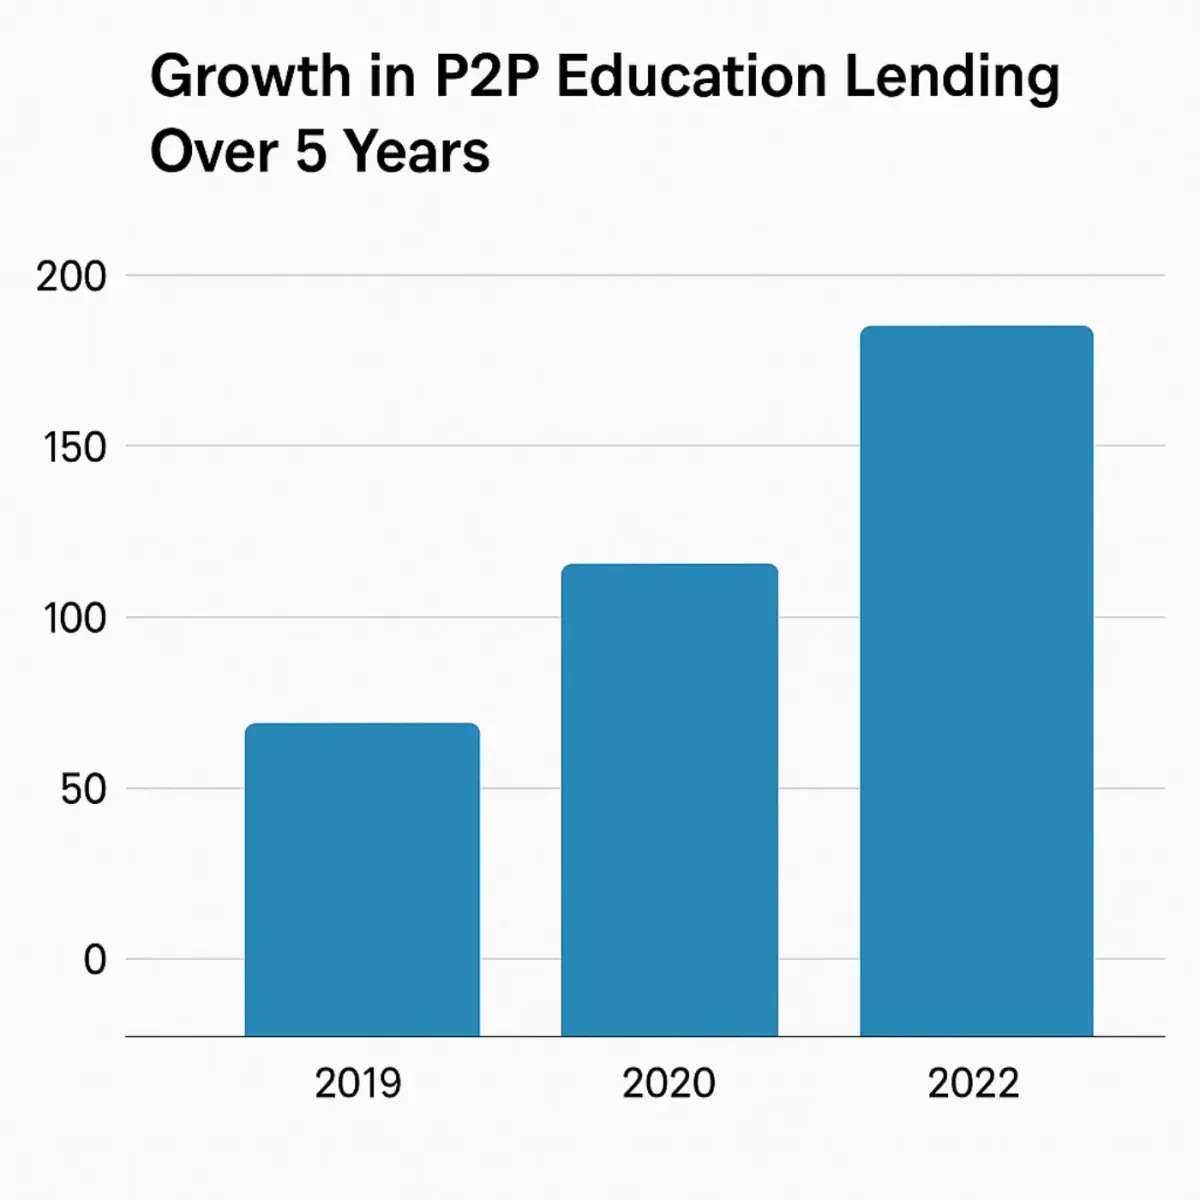
Öğrenci kredilerinin nedeni çok uzak değil. Üniversite ücretleri birçok kişi için çok pahalı ve karşılanamaz olabilir, bu da aday öğrencilere öğrenci kredisi almak dışında pek fazla seçenek bırakmaz. Bununla birlikte, geleneksel öğrenci kredileri her zaman mevcut veya uygun değildir, özellikle mesleki veya uluslararası eğitim için. Neyse ki, P2P kredisi esnektir.
Bu gruptaki borçlular genellikle kredi geçmişi az olan genç yetişkinleri içerir. Gelecekteki öngörülen gelire güveniyorlar ve tipik olarak 1.000-20.000 € talep ediyorlar.
Bu krediler, borç verenlere getirilerle karışık duygular verir. Daha küçüktürler ve bir portföyü çeşitlendirebilirler, ancak geri ödeme gelecekteki kazançlara bağlıdır ve bu da onları daha yüksek risk haline getirir. İlgili tüm taraflar, borçluların gelecekte bu kredileri dengelemek için iyi maaşlı işlerle başarılı hayatlar sürmelerini ummalıdır.. Bu endişeye rağmen, P2P eğitim kredisi son yıllarda bir aksilik yaşamadı. Borç verenlerin ve borçluların anlatacak iyi bir hikayesi olabilir.
Yeşil ve Sürdürülebilirlik Odaklı Borçlular
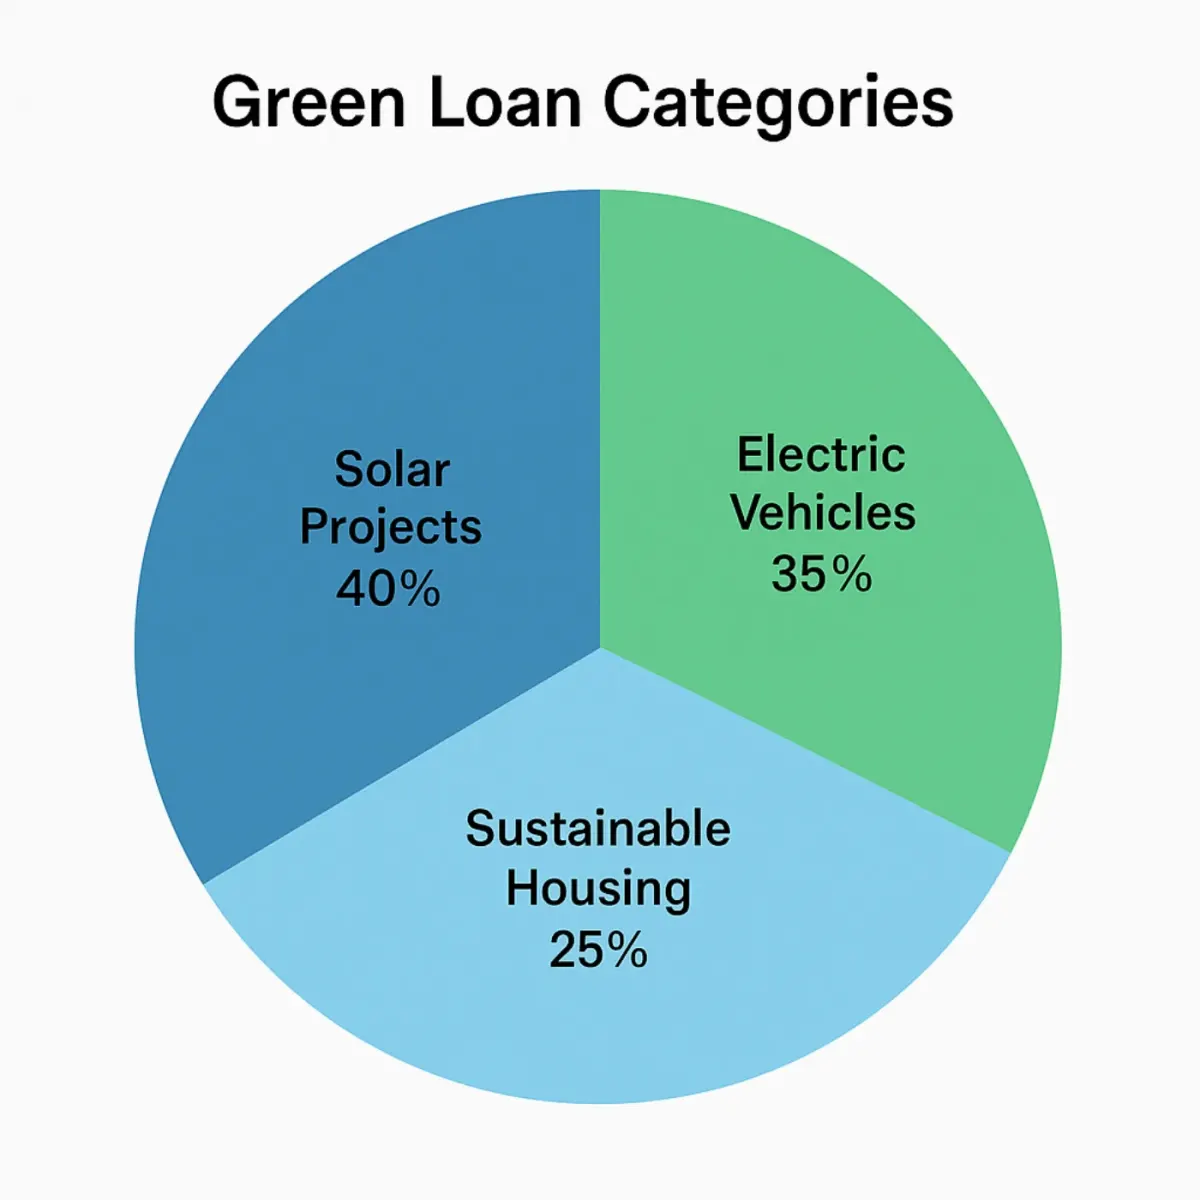
Yeşil ve sürdürülebilirlik odaklı borçlular bir başka ilginç borçlu türüdür. Bunlar, güneş panelleri, elektrikli araçlar, sürdürülebilir tarım vb. İster çevre dostu girişimler için borç alan bireyler veya işletmelerdir.
Sürdürülebilirlik konusunda farkındalık arttıkça, P2P platformları artık iklim bilincine sahip projeleri desteklemek için “yeşil krediler” içeriyor.
Yeşil ve sürdürülebilirlik odaklı borçluların profili, daha önce tartışılan diğer biçimlerden biraz farklıdır. Ev sahiplerinden tarım teknolojisi girişimlerine kadar farklılık gösterirler. Ayrıca, genellikle daha düşük faiz oranlarına hak kazanırlar veya platform teşvikleri alırlar ve borçlanma 5.000€ ile 100.000€ arasında değişmektedir.
Hem borç verenler hem de borçlular bu nişten zevk alırlar çünkü finansal avantajlardan daha fazlasını vaat ediyor. Birçok borç veren bu kredilere sadece getiriler için değil, etkileri için de çekilir. P2P Platformları genellikle finansal olanların yanı sıra çevresel metrikleri içerir.
Tıbbi ve Acil Borçlular
Tıbbi ve acil durum borçluları, tıbbi tedaviler, ameliyatlar veya aile acil durumları için acil fonlara ihtiyaç duyan kişilerdir. Bu hükmün önemi fazla vurgulanamaz. Sigorta yeterli olmadığında veya mevcut olmadığında, P2P kredisi daha hızlı onay süreleri ile bir can hattı sağlayabilir.
Bu kategorideki borçlular için yaş sınırı yoktur. Değişken gelirleri vardır ve borçlanma tutarları 500€ ile 50.000€ arasında değişebilir. Bu tür bir kredi genellikle ihtiyaçlara eşlik eden aciliyet nedeniyle hızlı bir şekilde ödemeye ihtiyaç duyar.
Duygusal olarak yönlendirilmiş olsa da, bu krediler yüksek riskli olabilir. Bununla birlikte, bazı platformlar maruz kalmayı azaltmak için garantiler veya havuzlanmış risk paylaşımı sunar.
Niş ve Gelişmekte Olan Borçlular
Bu alanda temsil edilen, genellikle geleneksel krediler alamayan çok çeşitli insanlar var - serbest çalışanlar, konser çalışanları, gurbetçiler, ve küçük kooperatifler. Finansal ihtiyaçları geleneksel çerçeve içinde değildir, bu da geleneksel bankalarda kredilere erişmeyi zorlaştırabilir, hatta imkansız hale getirebilir.
P2P kredisi, genellikle bu kredi için başvuran kişilerin gözünde daha esnek ve bireysel bir çözümü temsil ediyor gibi görünüyor. Borç verme gereksinimleri genellikle duruma özeldir, yani küçük bir işletme kurmak, profesyonel ekipman satın almak ve hatta daha iyi fırsatlar elde etmek için bir yere taşınmak için para. Kredi tutarları küçük olma eğilimindedir ve gelir geleneksel olmayan türde olabilir, örneğin uzaktan çalışma veya ülkeye yabancı havale.
Bu borç verenler için bir meydan okuma ve fırsattır. Finansal durumları ortak metriklere referanslarla değerlendirilemediği için daha yüksek riskli olarak belirlenebilirler. Bununla birlikte, aynı zamanda dijital ekonominin bütünsel olarak bir parçası haline gelen, büyüyen bir banka yetersiz vatandaş grubudur. Yeterli ihtiyati tedbirler alındığında, bu tür borç verme gelişmekte olan pazarlara erişim sağlayabilir.
| Loan Feature | Medical Loans | Other Personal Loans |
|---|---|---|
| Loan Purpose | Covering urgent healthcare expenses | Funding general personal needs |
| Loan Amount | €500 to €50,000 | €1,000 to €25,000 |
| Interest Rates | Lower | Higher |
| Loan Terms | Shorter (1-3 years) | Longer (1-5 years) |
Son Düşünceler: Bu Yatırımcılar İçin Ne Anlama Geliyor
Herhangi bir P2P yatırımcısı borçluların çeşitliliği hakkında bir fikir edinmelidir. Tüm borçlu kategorileri, onlara farklı risk özellikleri veren farklı risklerle ilişkilidir ve ayrıca bunlara bağlı farklı getiri ve etik değerleri vardır. Çeşitlendirme veya sosyal etki söz konusu olduğunda bile, portföy hedefinize ulaşmak için sabit gelir istiyorsanız, muhtemelen bir borçlu sınıflandırmasının amacınıza uygun bir kısmı olacaktır.
Platform verilerini, borçlu profillerini ve risk derecelendirmelerini anlayarak yatırımcılar kararlarında daha fazla bilgi sahibi olacak ve gerçek projelerle insanları desteklemeye yardımcı olacaktır.
Sürekli getiri elde ederken gerçek insanları gerçek projelerle desteklemeye hazır mısınız? 8lends sizi iklim yenilikçilerinden topluluk girişimcilerine kadar dikkatle incelenmiş bir borçlu yelpazesine bağlar. Akıllı çeşitlendirme araçları ve sektör lideri kurtarma protokolleri ile P2P kredisi doğru yapılır.
Sıradaki yazı



Sorunuz mu var?
Tüm sorularPlatform CertiK ve Cyberscope tarafından denetlendi, tüm işlemler Base üzerinde herkese açık. Arkasında sorumlulukları net iki şirket var: CLEARCHAIN CORP (platformun işletilmesi, Kanada'da FINTRAC nezdinde MSB olarak kayıtlı) ve Maclear AG (durum tespiti ve teminatlar). Platform iyi düzenlenmiş, şeffaf ve hesap verebilir
Projede BuyBack varsa, 60+ gün gecikmede ortak krediyi satın alır ve anaparanın %100’ünü iade eder. BuyBack yoksa Maclear AG teminatın satışını başlatır ve gelir yatırımcılara orantılı dağıtılır. Lansmandan beri temerrüt yaşanmadı
Platformu, Kanada'da Money Services Business (MSB) olarak kayıtlı ve FINTRAC nezdinde zorunlu AML/CFT uyum yükümlülüklerine tabi olan CLEARCHAIN CORP işletir. Ödemeler USD ile yapılır. Platform CASP değildir, bu yüzden DAC8 gereklilikleri uygulanmaz
Gelişmekte olan bölgelerdeki KOBİ’ler banka finansmanına kolay erişemez ve AB veya ABD’deki işletmelerden daha yüksek oranlar ödemeye razıdır
Vade dolmadan pozisyonunuzu İkincil Piyasada başka bir yatırımcıya satabilirsiniz. Fastlending’de sabit vade yok: anapara ve getiriler her an çekilebilir
Minimum yatırım 100 USD’dir
İşletmenin ödememe riski, teminat değerinin değişme riski, İkincil Piyasada alıcı yoksa sınırlı likidite riski ve akıllı sözleşmeye bağlı teknik risk
100–500 USD arası yatırımlar KYC’siz yapılabilir. 500 USD üzerinde tam doğrulama gerekir: kimlik belgesi ve adres kanıtı