
L'anatomia di una truffa di prestito P2P e come evitarla
14 agosto 20255 min di lettura
Il prestito peer-to-peer si è affermato nel settore finanziario, offrendo accesso a fonti di credito per i mutuatari e reddito per i finanziatori. Tuttavia, mentre l'innovazione avanza a velocità supersonica, anche il rischio fa lo stesso. Purtroppo per noi, la Terza Legge del Moto di Newton si applica anche al P2P lending: a ogni azione corrisponde una reazione uguale e contraria. I truffatori hanno proceduto di pari passo con la rivoluzione digitale, creando schemi fraudolenti che sfruttano il desiderio umano di denaro facile e veloce. In questo articolo, sveleremo gli strati di una truffa di prestiti P2P e ti mostreremo come proteggerti, unendo intuizioni profonde e analisi rigorosa. Poi esamineremo le innovazioni e i vantaggi offerti dalle piattaforme P2P più lungimiranti, una delle quali è 8lends.
Disimballare la truffa: l'anatomia di una truffa di prestito P2P
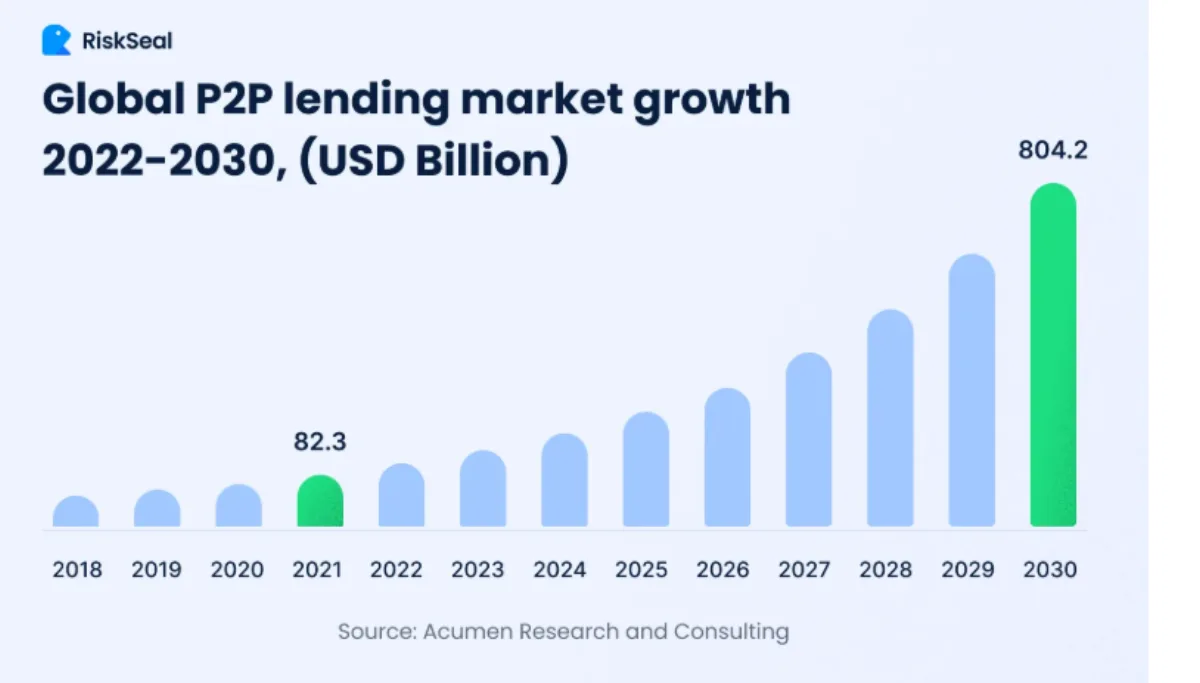
Il mercato globale del crowdlending P2P varrà l'incredibile cifra di 804,2 miliardi di dollari entro il 2030.
Una truffa sui prestiti P2P è fondamentalmente un imitatore: è una piattaforma digitale immacolata costruita per attirarti in una trappola. Analizziamo i componenti più salienti di una truffa sui prestiti P2P.
The Bait: offerte seducenti
Le truffe sui prestiti P2P spesso utilizzano tassi di rendimento eccessivamente elevati o descrizioni di prestiti molto allettanti come esca. Le promesse di finanziamenti istantanei e rendimenti privi di rischio sono comunemente utilizzate per attirare potenziali vittime.
Tuttavia, i mercati finanziari reali di solito non offrono rendimenti appetitosi senza rischi impliciti. Se un'offerta sembra troppo bella per essere vera, dovrebbe essere immediatamente sottoposta a un ulteriore livello di controllo. Se sospetti che una piattaforma non sia così legittima come afferma, procedi sempre con un alto grado di cautela, iperconsapevolezza e controllo.
The Disguise: piattaforme e credenziali contraffatte
Le false piattaforme di prestito P2P sono generalmente molto professionali e ben progettate. Includono prove sociali false, credenziali normative e certificati. Questi siti avanzati utilizzano falsi sigilli di sicurezza e interfacce fluide per imitare servizi finanziari legittimi.
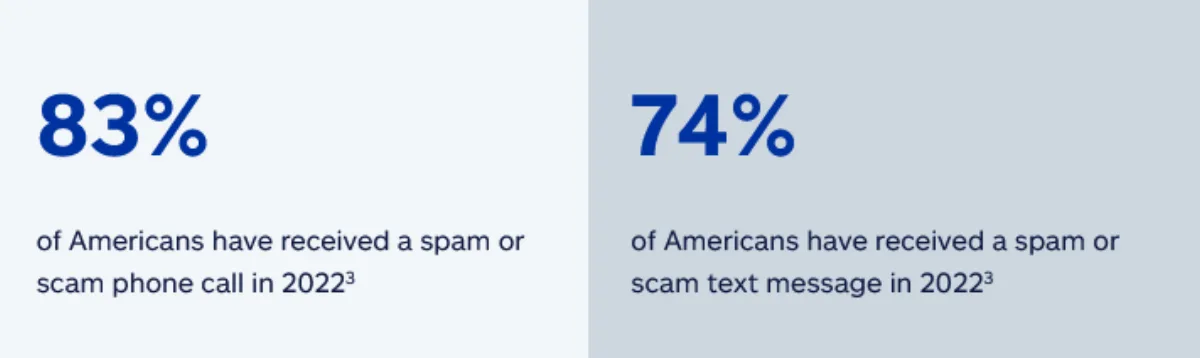
Un sano scetticismo e la verifica con gli organismi di regolamentazione sono il segreto per smontare la facciata. Verifica sempre con gli organismi di regolamentazione e accreditamento se le credenziali di un prestatore P2P sono effettivamente reali e non inventate.
Ricorda che non tutto su Internet è reale, quindi non devi prendere le cose per il loro valore nominale, specialmente quando si tratta di denaro.
Le tecniche di ingegneria sociale
I truffatori applicano anche strategie di pressione, minacciando di agire nel presente utilizzando opportunità limitate nel tempo o una percezione di urgenza. Questo passa al dominio psicologico, utilizzando la nostra naturale disponibilità a fidarci e ad agire di fronte a opportunità apparentemente in diminuzione.
La ricerca sulla finanza comportamentale e la scrittura accademica dimostrano costantemente che tale urgenza è una caratteristica delle comunicazioni fraudolente. È uno dei trucchi più antichi del libro e si applica alle truffe che riguardano tutti i settori. Se qualcuno ti sta mettendo fretta, molto probabilmente sta cercando di truffarti.
Il passo falso letale: uso improprio di fondi e dati
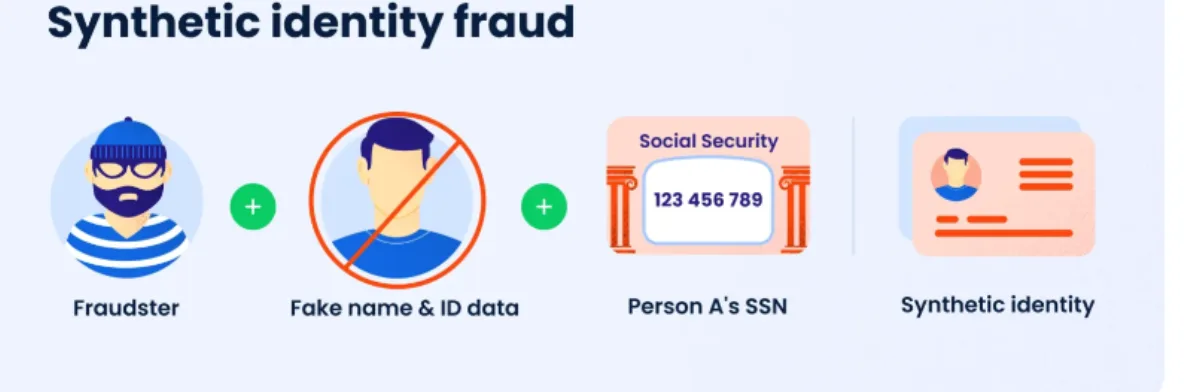
Man mano che la truffa continua, alla fine cercherà di indurti a trasferire denaro o condividere informazioni personali sensibili. Una volta trasferito il denaro o condiviso informazioni private, il sito potrebbe scomparire, lasciandoti con nient'altro che promesse e potenziali ripercussioni sul furto di identità.
Esegui sempre un controllo dei precedenti prima di condividere informazioni sensibili online, indipendentemente dall'aspetto della piattaforma. Ricorda che le statistiche recenti mostrano che la maggior parte dei truffatori online potrebbe non essere mai catturata.
Un tuffo nelle fasi della truffa: adescamento, coinvolgimento e sfruttamento
Oltre alle evidenti bandiere rosse, le truffe sui prestiti P2P si svolgono in genere in tre fasi: adescamento, coinvolgimento e sfruttamento.
1. adescamento
Durante la fase di adescamento, i truffatori creano un messaggio che è allo stesso tempo attraente e urgente.
Utilizzano un tono persuasivo abbinato a testi di vendita che in genere promettono rendimenti elevati e un'approvazione immediata. Questa attrazione è frutto di studi di finanza comportamentale che dimostrano come la promessa di soldi facili possa sopraffare i nostri istinti altrimenti saggi.
Una ricerca tra accademici rivela che anche investitori P2P esperti possono cadere in queste truffe se una piattaforma falsa utilizza grafica elegante, sostegno sociale e manipolazione emotiva.
2. Coinvolgimento
Nella fase del coinvolgimento, i truffatori hanno imparato l'arte di sviluppare la fiducia. Possono monitorare i segnali di una piattaforma reale installando chatbot per l'assistenza clienti o persino utilizzando attori per fingere di avere un supporto reattivo.
Usano e-mail, messaggi sui social media e persino telefonate personalizzate per creare una patina di credibilità. Le autorità di alcune riviste finanziarie hanno notato che in questa fase combinano diversi approcci di comunicazione con un gergo tecnico che i potenziali investitori trovano confuso e intimidatorio.
I truffatori combinano magistralmente statistiche scelte con cura e bugie bianche pure sotto forma di testimonianze, il che elimina ogni scetticismo iniziale e fa sentire il marchio come se appartenesse a un fiorente gruppo finanziario.
3. Sfruttamento
La fase finale dello sfruttamento è quella in cui le cose diventano permanentemente brutte. Dopo che la vittima si è impegnata completamente, in genere nell'ambito delle minacciate offerte «a tempo limitato», il truffatore richiede successivamente il pagamento diretto tramite mezzi non rintracciabili.
Qui, il truffatore non è più interessato a mantenere una copertura di legittimità, ma a spostare fondi fuori portata il più rapidamente possibile. I truffatori hanno anche utilizzato sofisticate reti di numerosi intermediari o asset digitali per effettuare pagamenti, in modo tale che una volta che il bottino esce dall'account della vittima, è letteralmente fuori portata.
Rafforzare le difese: come evitare una truffa sui prestiti P2P
Oltre a seguire la saggezza convenzionale come verificare le credenziali, mantenere segrete le password e i dati sensibili e resistere alle tattiche di vendita aggressive, prova queste tecniche avanzate:
- Peer intelligence: verifica i forum degli investitori in cui gli utenti pubblicano esperienze e si avvisano reciprocamente delle nuove truffe. Queste community sono in genere le prime a individuare nuove tattiche e a fornire avvisi in tempo reale e le migliori pratiche.
- Meccanismi digitali avanzati: implementa un software finanziario che ti avvisa in caso di richieste e transazioni insolite. Puoi anche provare algoritmi di rilevamento delle truffe che confrontano modelli comportamentali e anomalie finanziarie.
- Apprendimento continuo: iscriviti alle notifiche e agli avvisi di rispettabili organismi di vigilanza finanziaria e di regolamentazione. Riviste come Giornale dei crimini finanziari e altre riviste accademiche forniscono analisi dettagliate delle nuove truffe. In questo modo, non stai solo reagendo alle truffe man mano che si verificano, ma sei un passo avanti.
Comprendendo queste fasi e dotandoti sia del supporto sociale che di sofisticati strumenti digitali, crei un solido scudo contro le tattiche manipolative. La chiave è essere curiosi, istruiti e attenti.
Anche se la tecnologia e i mezzi di comunicazione si evolvono, le lezioni di base sullo scetticismo e sulla verifica non cambiano. Con un mix di prudenza e moderazione intellettuale, puoi sfruttare in sicurezza il potenziale del prestito P2P senza cadere preda del suo lato oscuro.
Pensare in anticipo rispetto al paesaggio
La rivoluzione finanziaria virtuale ha un potenziale enorme, ma questo progresso comporta un pericolo intrinseco. Sebbene il potenziale del prestito P2P sia allettante, le tattiche in continua evoluzione di coloro che vogliono sfruttarlo per scopi nefasti ci ricordano di essere vigili, interrogativi e ben informati. La tua esistenza finanziaria dovrebbe coniugare prudenza ponderata e pensiero critico, evitando l'inganno e cogliendo opportunità legittime.
Qualsiasi decisione in materia di prestiti P2P non è solo una questione di guadagno previsto; si tratta di salvaguardare il proprio patrimonio. Fidatevi ma verificate e non lasciate mai che la speranza di rendimenti elevati vi spinga ad agire in fretta. Una combinazione di intuizione accademica, competenze digitali avanzate e saggezza collettiva può guidarti attraverso il complicato panorama del prestito P2P con sicurezza e fiducia.
Quando si tratta di transazioni di crowdlending P2P, una delle piattaforme più attente nel valutare le controparti e nel portare alla luce tutti i dettagli per una totale trasparenza è 8lends. A ciascuna parte viene concesso il tempo necessario senza dover fornire informazioni irrilevanti. I contratti intelligenti eseguono gli accordi automaticamente, dando accesso a prestiti controllati solo da una blockchain trasparente e leggibile. Che tu sia un prestatore o un richiedente un prestito, puoi monitorare assolutamente tutto ciò che accade.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza