
L'ascesa delle comunità di crowdlending di nicchia per settore o causa
18 settembre 20254 min di lettura
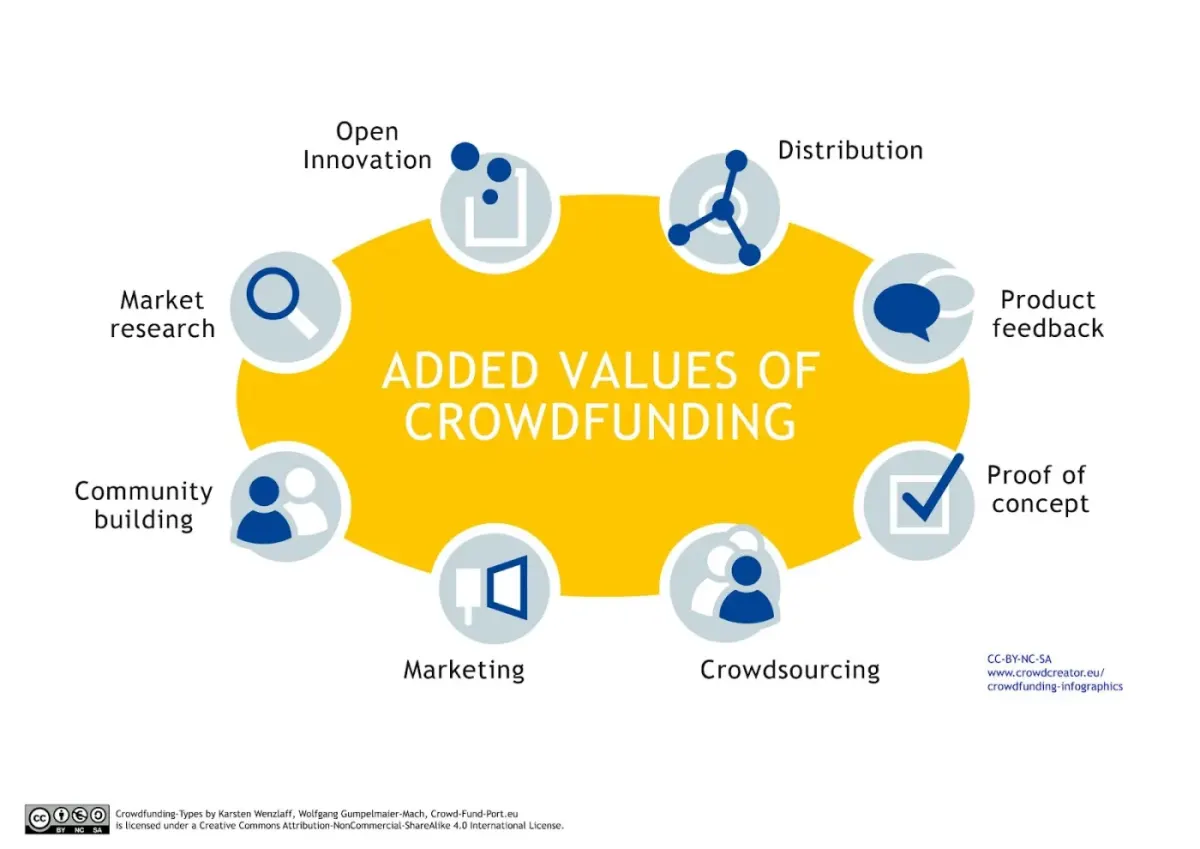
Nei primi giorni della raccolta fondi, si trattava soprattutto di trovare tassi di interesse migliori rispetto alle banche o aiutare qualcuno a consolidare un debito. Certo, questo è ancora utile, ma qualcosa è cambiato. Il crowdlending è passato da semplice strumento finanziario a movimento. Ed è guidato da community di nicchia che tengono a qualcosa di più del solo profitto. Che si tratti di agricoltori biologici, startup di energia rinnovabile, aziende guidate da donne o sviluppatori di videogiochi indipendenti, le persone prestano e prendono in prestito all'interno di gruppi affiatati uniti da uno scopo. Questo non è più solo prestito peer-to-peer. È prestito passione-a-passione.
Allora, cos'è esattamente il crowdlending di nicchia?
Il crowdlending, o prestito peer-to-peer (P2P), consiste nel prestare denaro direttamente ad altri individui o piccole imprese attraverso piattaforme online, eliminando gli intermediari (come la banca). Tradizionalmente, le piattaforme hanno creato un'ampia rete, collegando migliaia di mutuatari e prestatori casuali.
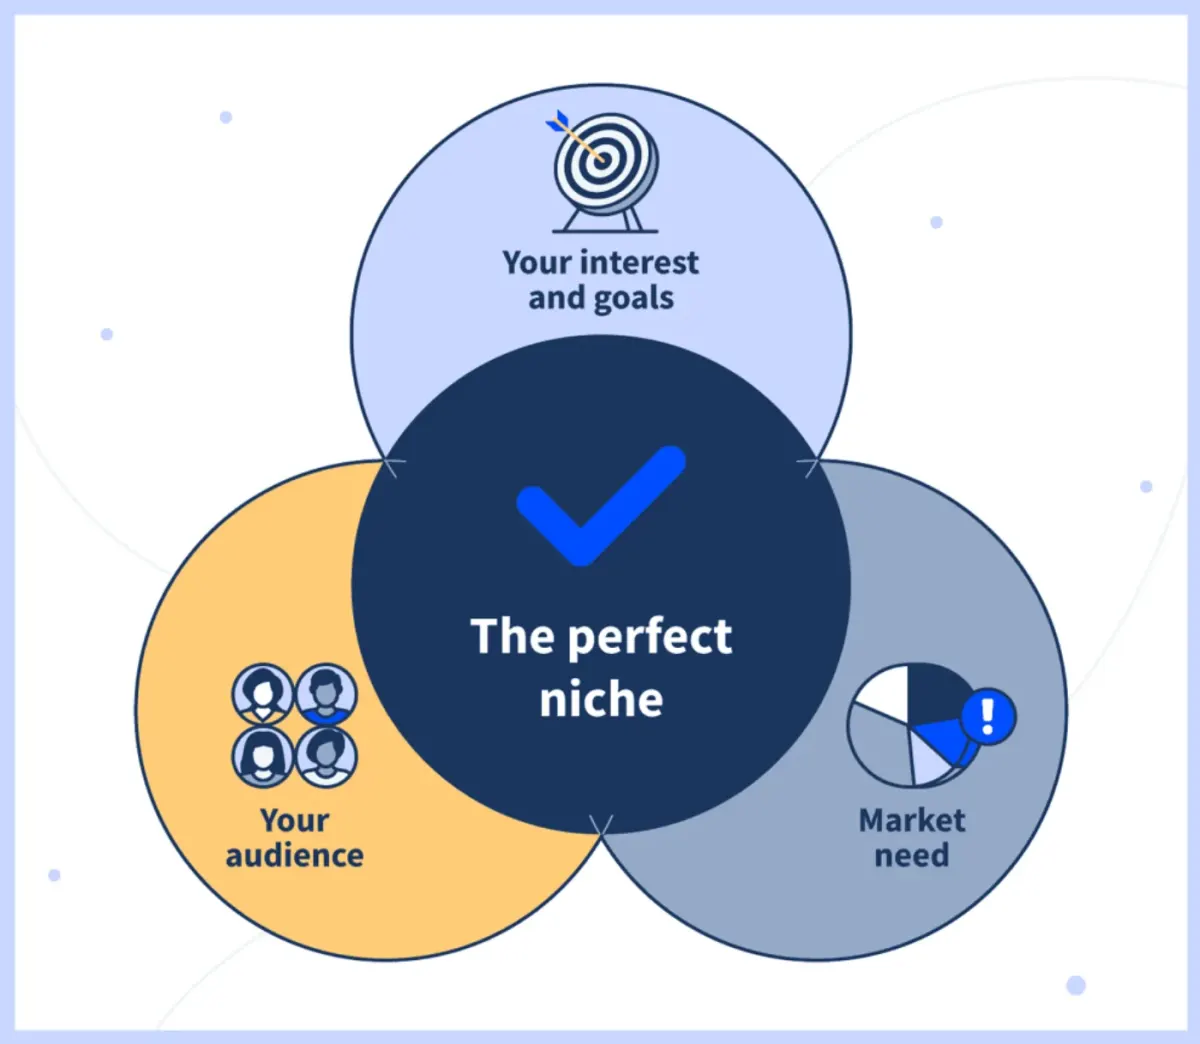
Crowdlending di nicchia, invece, da parte di aziende come 8 prestiti restringe la messa a fuoco. Queste piattaforme sono costruite attorno a settori, interessi o cause specifici. Pensa cleantech solo. O solo prestiti alle imprenditrici. O aiutare i veterani ad avviare un'attività.
L'idea? Metti in contatto persone che attenzione sulle stesse cose e vogliono che i loro soldi vadano verso qualcosa di significativo. Crea una strada in cui gli investitori non devono perdere tempo alla ricerca di questi progetti appassionati in cui investire. Possono semplicemente accedere a queste piattaforme di nicchia e concedere prestiti.
Perché questa tendenza sta prendendo piede?
Ammettiamolo, siamo tutti un po' stanchi della finanza senza volto. Tra scandali bancari, crolli del mercato e la sensazione generale che i tuoi soldi stiano da qualche parte ad aiutare qualcun altro a diventare più ricco, la gente vuole un maggiore controllo. Maggiore trasparenza. E un senso di impatto.
Ecco perché il crowdlending di nicchia è in forte espansione:
- I valori condivisi creano fiducia: quando presti a qualcuno che condivide la tua passione, ad esempio l'agricoltura sostenibile, non si tratta solo di ROI. Si tratta di aiutarli ad avere successo. Questa connessione emotiva crea fiducia e lealtà che la finanza tradizionale non riesce a replicare.
- Gli investitori vogliono portafogli mirati: l'impact investing è in aumento. Le persone non vogliono più solo rendimenti, vogliono che i loro soldi siano importanti. I prestiti per cause specifiche consentono loro di allineare i propri investimenti ai propri valori.
- I mutuatari si sentono visti: per i mutuatari, specialmente quelli che operano in settori sottorappresentati o di nicchia, le vie di finanziamento tradizionali possono essere difficili da accedere. Queste piattaforme offrono loro un punto di riferimento e un filo diretto con persone che effettivamente ottenere cosa stanno cercando di fare.
- Comunità significa resilienza: le community mantengono le persone coinvolte e hanno un alto tasso di fidelizzazione degli utenti. I mutuatari sono più propensi a rimborsare quando sentono un legame personale con i loro finanziatori. I finanziatori sono più pazienti quando credono nella missione. Crea un ciclo di feedback di buona volontà e responsabilità.
Esempi reali di crowdlending di nicchia
Diamo un'occhiata ad alcuni progetti che lo fanno bene.
Prestiti personali al consumo in Bulgaria
Questo attinge a mercato con una domanda crescente per soluzioni di finanza personale. Sta rafforzando un mercato con molte promesse. Questo progetto ha un obiettivo di 50.000 euro e prevede un breve periodo di prestito di 8 mesi. Gli investitori possono beneficiare di una rapida rotazione del capitale e di un solido rendimento del 15% tramite Maclear.
Energia verde in Italia
Questo progetto è incentrato sull'energia solare pulita e aiuta a ridurre la dipendenza dai combustibili fossili e da altre fonti energetiche tradizionali che aggiungono gas nocivi e contaminano l'ambiente. Nel frattempo lo fa utilizzando una fonte che non si esaurisce.
Progetti eStocks
L'eStock Projects è un interessante investimento a breve termine per chi cerca rendimenti elevati con rischio gestito in un mercato consolidato. Questa opportunità di investimento con sede in Austria offre un rendimento elevato con una solida base nel settore della vendita all'ingrosso e dei servizi. È caratterizzato da una durata del prestito di 14 mesi e da un interessante tasso di interesse annuo del 14,9%.
Wine Way Tappa 4
Questo progetto di investimento interamente finanziato è stato lanciato il 21.02.2024 con un obiettivo di 125.000 euro. Il prestito di 9 mesi offriva agli investitori un tasso di interesse competitivo del 13,9% pagato mensilmente. Gli investitori ricevono l'intero importo del capitale alla fine della durata del prestito.
Chi si unisce a queste comunità?
Tutti. Ma se lo analizziamo un po', ecco i profili tipici:
- Investitori Millennial e Gen Z che vogliono tanto lo scopo quanto il profitto.
- Filantropi motivati alla ricerca di nuovi modi per sostenere le comunità.
- Addetti ai lavori del settore (come agricoltori o artisti) che vogliono aiutare gli altri nel loro spazio.
- I mutuatari sono esclusi dalla finanza tradizionale a causa del punteggio di credito o della mancanza di garanzie.
E sebbene i gruppi possano essere di nicchia, l'impatto potenziale è enorme.
Il ruolo della tecnologia e delle piattaforme
Uno dei motivi per cui questa tendenza sta esplodendo ora (e non dieci anni fa) è perché la tecnologia finalmente la supporta. Ora sono in corso molti progressi per consentire alle piattaforme moderne di essere adattate a settori o segmenti di pubblico specifici e per mostrare alle persone esattamente dove vanno i soldi
Queste piattaforme moderne sono facilmente accessibili anche su dispositivi mobili e supportano funzionalità che favoriscono la creazione di comunità. Alcune di queste funzionalità includono forum, social feed o aggiornamenti per i mutuatari. Stiamo assistendo a un passaggio da siti sterili e transazionali a vivaci comunità digitali. Alcune di queste piattaforme sembrano effettivamente più social network che banche, e questo è il punto.
I rischi ci sono ancora
Non addolciamolo, ci sono ancora dei rischi. I mutuatari potrebbero essere inadempienti. I rendimenti potrebbero essere inferiori a quelli promessi. E poiché si tratta di gruppi di nicchia, ci sono spesso minore diversificazione. Se il tuo intero portafoglio è legato, ad esempio, a startup ecologiche, un cambiamento di mercato potrebbe colpirti duramente.
Inoltre, la regolamentazione è un'area grigia in alcuni paesi. Le piattaforme variano nel modo in cui controllano i mutuatari o gestiscono le inadempienze. È essenziale fare i compiti prima di investire.
Ma poi di nuovo, tutti investire comporta dei rischi. Almeno in questo modo, potresti aiutare qualcuno a coltivare funghi o costruire pannelli solari già che ci sei.
Cosa c'è dopo?
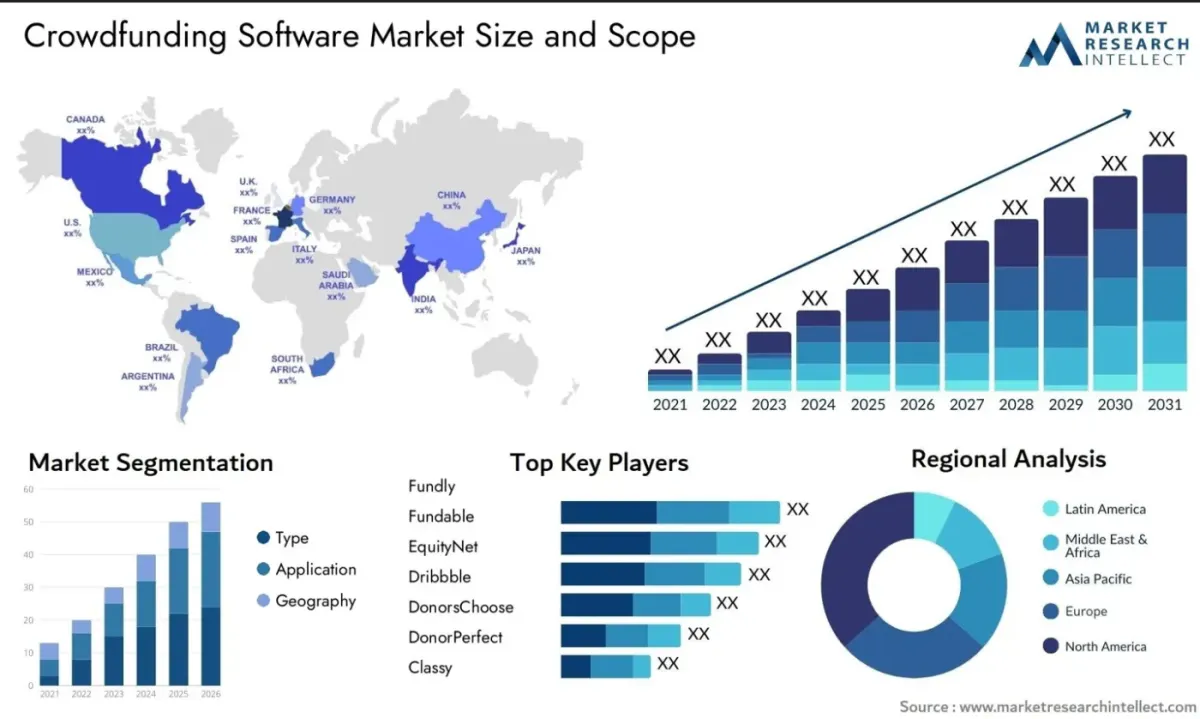
Le community di crowdlending sono appena iniziate. Man mano che sempre più persone perdono la fiducia nelle banche e negli istituti finanziari tradizionali, vedremo apparire ancora più piattaforme di nicchia. Alcuni dei settori o delle nicchie che si prevede vedranno una rapida crescita nei prossimi anni includono le imprese di proprietà indigena, le startup per la salute mentale, le tecnologie climatiche e le reti di prestito locali basate sulle città.
Potremmo anche vedere prestito a emissione digitale, dove la blockchain rende tutto più sicuro e tracciabile. Immagina di concedere prestiti a un progetto di acqua potabile in Africa e di ricevere aggiornamenti in tempo reale, con i rimborsi inviati al tuo portafoglio digitale. La combinazione di tecnologia, trasparenza e connessione umana è potente.
Considerazioni finali
In un mondo in cui il denaro sembra spesso impersonale, il crowdlending di nicchia lo riporta a misura d'uomo. Ti consente di utilizzare il tuo denaro in modi che riflettono le tue passioni. E che tu stia prestando denaro a un apicoltore nella Spagna rurale o sostenendo un marchio di moda sostenibile a New York, sapere esattamente chi stai aiutando è qualcosa di straordinariamente soddisfacente.
È finanza con un volto. E ne potremmo usare tutti di più. Se stai pensando di dedicarti al crowdlending di nicchia, scegli una piattaforma in linea con i tuoi valori, stabilisci un budget con cui puoi sperimentare e conosci la community. Potresti essere sorpreso di quanto diventi avvincente (in senso positivo).
8lends sta registrando un aumento vertiginoso della raccolta di comunità per cause specifiche, come l'ambiente, la portata dei consumatori, le piccole imprese che devono decollare e le azioni online.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza