
El auge de las comunidades de crowdlending de nicho por industria o causa
18 de septiembre de 20254 min de lectura
En los primeros días de la recaudación de fondos, se trataba sobre todo de encontrar mejores tasas de interés que los bancos o de ayudar a alguien a consolidar deudas. Claro, eso sigue siendo útil, pero algo ha cambiado. El crowdlending ha pasado de ser solo una herramienta financiera a convertirse en un movimiento. Y está liderado por comunidades de nicho a las que les importa algo más que el resultado final. Ya se trate de agricultores ecológicos, startups de energías renovables, negocios liderados por mujeres o desarrolladores de videojuegos independientes, la gente presta y pide prestado dentro de grupos muy unidos vinculados por un propósito. Esto ya no es simplemente préstamo entre pares. Es préstamo de pasión a pasión.
Entonces, ¿qué es exactamente el crowdlending de nicho?
El crowdlending, o préstamos entre pares (P2P), consiste en que las personas prestan dinero directamente a otras personas o pequeñas empresas a través de plataformas en línea, excluyendo a los intermediarios (como el banco). Tradicionalmente, las plataformas han creado una amplia red que conecta a miles de prestatarios y prestamistas aleatorios.
El crowdlending especializado, por otro lado, por parte de empresas como 8lends reduce el enfoque. Estas plataformas se basan en industrias, intereses o causas específicas. Piensa tecnología limpia únicamente. O solo préstamos a mujeres emprendedoras. O ayudar a los veteranos a iniciar negocios.
¿La idea? Conecta a personas que atención sobre las mismas cosas y quieren que su dinero se destine a algo significativo. Crea una vía en la que los inversores no tienen que perder tiempo buscando estos apasionantes proyectos en los que invertir. Simplemente pueden iniciar sesión en estas plataformas de nicho y prestar.
¿Por qué se está haciendo popular esta tendencia?
Seamos sinceros, todos estamos un poco cansados de las finanzas anónimas. Entre los escándalos bancarios, las caídas del mercado y la sensación general de que tu dinero está en alguna parte ayudando a otra persona a enriquecerse, la gente quiere tener más control. Más transparencia. Y una sensación de impacto.
He aquí por qué el crowdlending especializado está en auge:
- Los valores compartidos generan confianza: cuando le prestas dinero a alguien que comparte tu pasión, por ejemplo, la agricultura sostenible, no se trata solo del ROI. Se trata de ayudarlos a tener éxito. Esa conexión emocional genera una confianza y una lealtad que las finanzas tradicionales simplemente no pueden reproducir.
- Los inversores quieren carteras orientadas a un propósito: la inversión de impacto va en aumento. La gente ya no solo quiere rentabilidad, sino que quiere que su dinero importe. Los préstamos para causas específicas les permiten alinear sus inversiones con sus valores.
- Los prestatarios se sienten vistos: para los prestatarios, especialmente aquellos en industrias subrepresentadas o especializadas, las rutas de financiación tradicionales pueden ser difíciles de acceder. Estas plataformas les brindan un punto de atención y una línea directa con personas que realmente conseguir lo que están intentando hacer.
- Comunidad significa resiliencia: las comunidades mantienen a las personas comprometidas y tienen una alta tasa de retención de usuarios. Es más probable que los prestatarios paguen cuando sienten una conexión personal con sus prestamistas. Los prestamistas son más pacientes cuando creen en la misión. Crea un círculo vicioso de buena voluntad y responsabilidad.
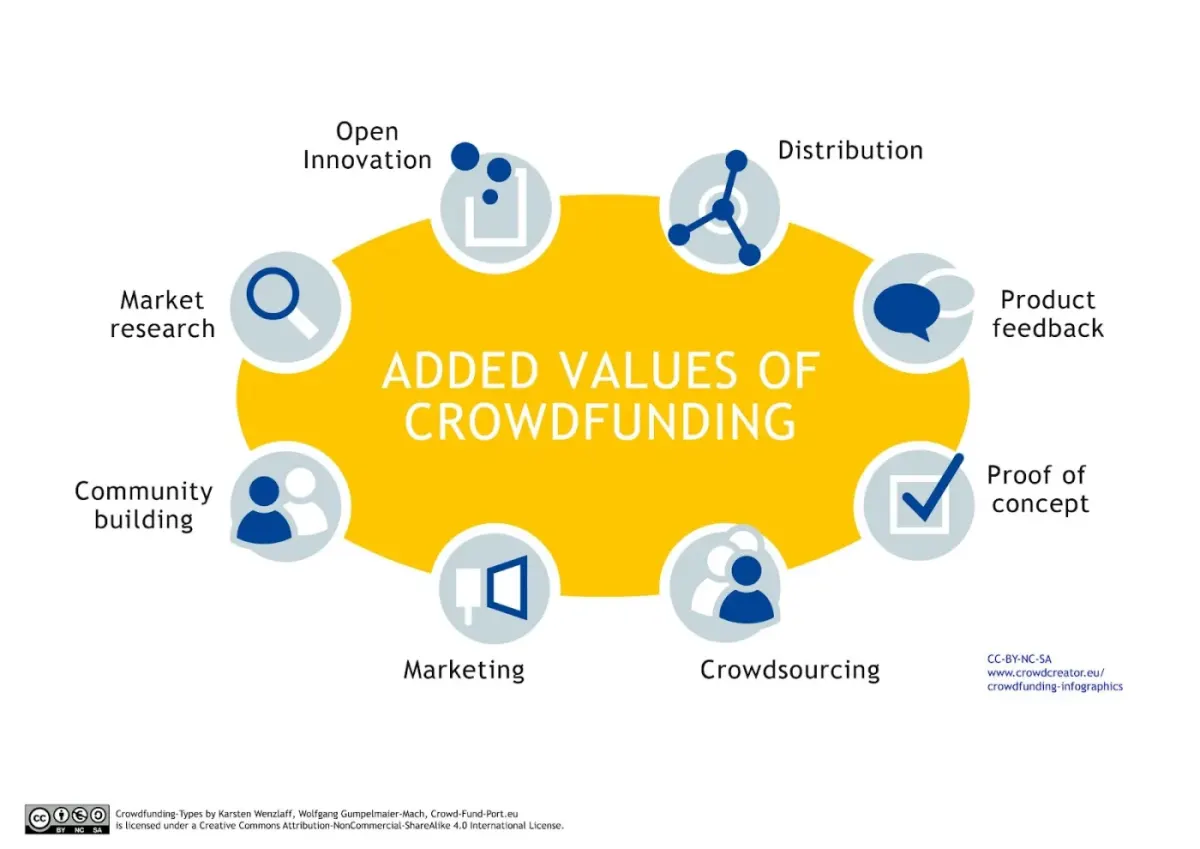
Ejemplos reales de crowdlending de nicho
Veamos algunos proyectos que lo hacen bien.
Préstamos personales al consumo en Bulgaria
Esto se basa en un mercado con una demanda creciente para soluciones de finanzas personales. Está reforzando un mercado muy prometedor. El objetivo de este proyecto es de 50 000 euros y tiene un breve plazo de préstamo de 8 meses. Los inversores pueden beneficiarse de una rápida rotación de capital y de una sólida rentabilidad del 15% a través de Maclear.
Energía verde en Italia
Este proyecto se centra en la energía solar limpia y ayuda a reducir la dependencia de los combustibles fósiles y otras fuentes de energía tradicionales que añaden gases nocivos y mancillan el medio ambiente. Al mismo tiempo, lo hace utilizando una fuente que no se agota.
Proyectos de acciones
The eStock Projects es una inversión atractiva a corto plazo para quienes buscan altos rendimientos con un riesgo gestionado en un mercado bien establecido. Esta oportunidad de inversión con sede en Austria ofrece una rentabilidad de alto rendimiento con una base sólida en el sector mayorista y de servicios. Cuenta con un plazo de préstamo de 14 meses y una atractiva tasa de interés anual del 14,9%.
Etapa 4 de Wine Way
Este proyecto de inversión totalmente financiado se lanzó el 21 de febrero de 2024 con un objetivo de 125 000 euros. El préstamo a 9 meses ofrecía a los inversores un tipo de interés competitivo del 13,9% pagado mensualmente. Los inversores reciben el importe principal en su totalidad al final del plazo del préstamo.
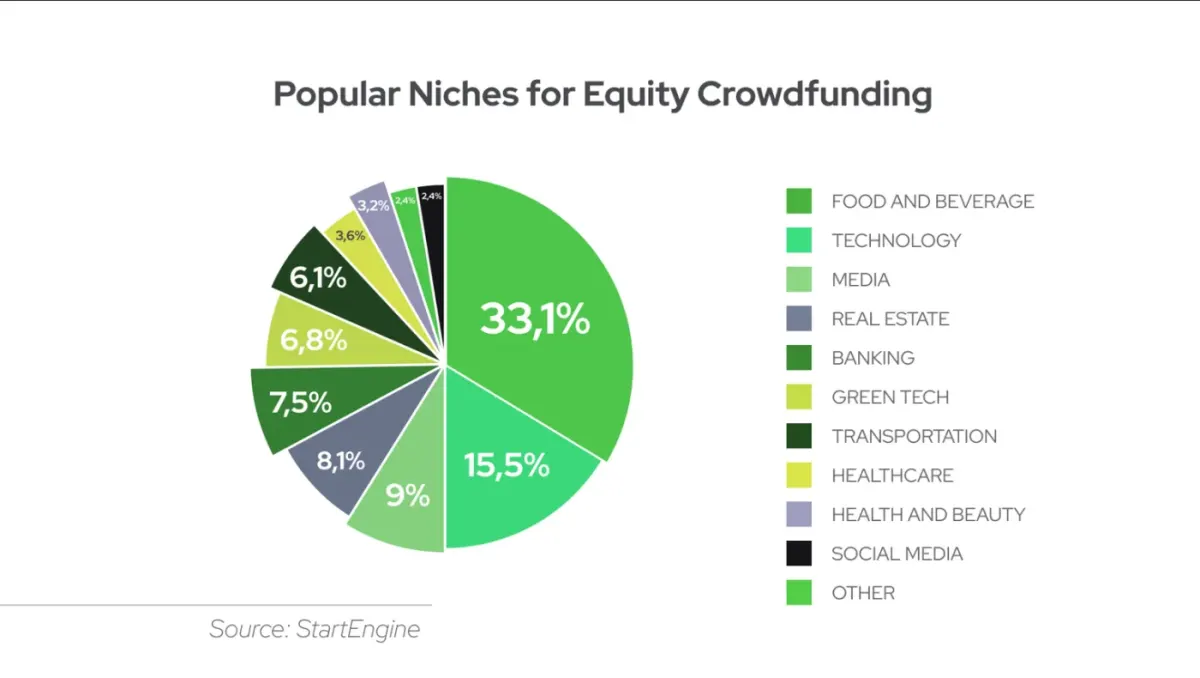
¿Quién se une a estas comunidades?
Todo el mundo. Pero si lo desglosamos un poco, estos son los perfiles típicos:
- Inversores de la generación del milenio y de la generación Z que buscan tanto un propósito como una ganancia.
- Filántropos impulsados por causas que buscan nuevas formas de apoyar a las comunidades.
- Personas con experiencia en la industria (como agricultores o artistas) que quieren ayudar a otros en su espacio.
- Las finanzas tradicionales excluyen a los prestatarios debido a su calificación crediticia o a la falta de garantías.
Y si bien los grupos pueden ser especializados, el impacto potencial es enorme.
El papel de la tecnología y las plataformas
Una de las razones por las que esta tendencia está explotando ahora (y no hace una década) es porque la tecnología finalmente la respalda. Ahora hay muchos avances que permiten que las plataformas modernas se adapten a industrias o audiencias específicas, y que muestren a las personas exactamente a dónde va el dinero
Estas plataformas modernas también son fácilmente accesibles en dispositivos móviles y admiten funciones que fomentan la creación de comunidades. Algunas de estas funciones incluyen foros, redes sociales o actualizaciones para los usuarios. Estamos asistiendo a un cambio de sitios estériles y transaccionales a comunidades digitales dinámicas. De hecho, algunas de estas plataformas parecen más redes sociales que bancos, y ese es el punto.
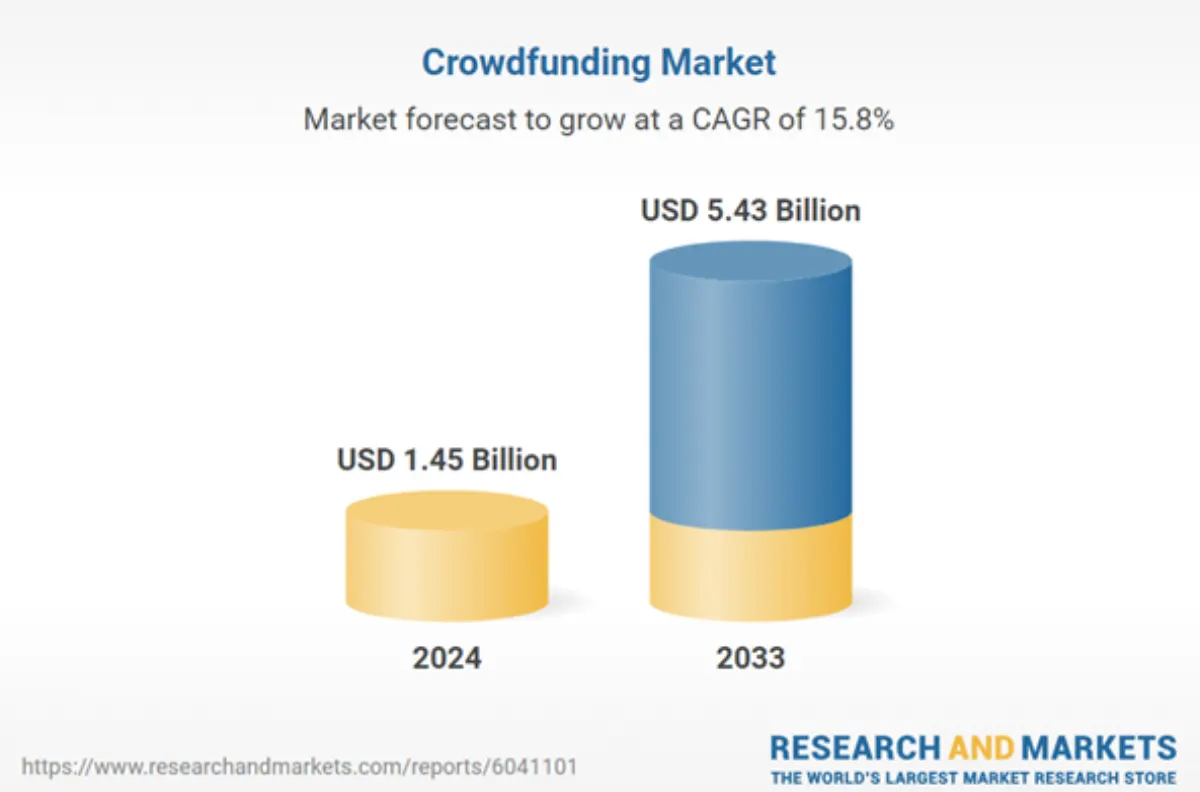
Los riesgos siguen ahí
No lo endulcemos, todavía hay riesgos. Los prestatarios podrían dejar de pagar. Las devoluciones pueden ser inferiores a las prometidas. Y debido a que se trata de grupos especializados, a menudo hay menos diversificación. Si toda su cartera está vinculada, por ejemplo, a nuevas empresas ecológicas, un cambio en el mercado podría afectarlo duramente.
Además, la regulación es una zona gris en algunos países. Las plataformas varían en cuanto a la forma en que examinan a los prestatarios o gestionan los impagos. Es fundamental hacer los deberes antes de invertir.
Pero, de nuevo, todo invertir conlleva riesgos. Al menos de esta manera, podrías ayudar a alguien a cultivar hongos o construir paneles solares mientras lo haces.
¿Qué sigue?
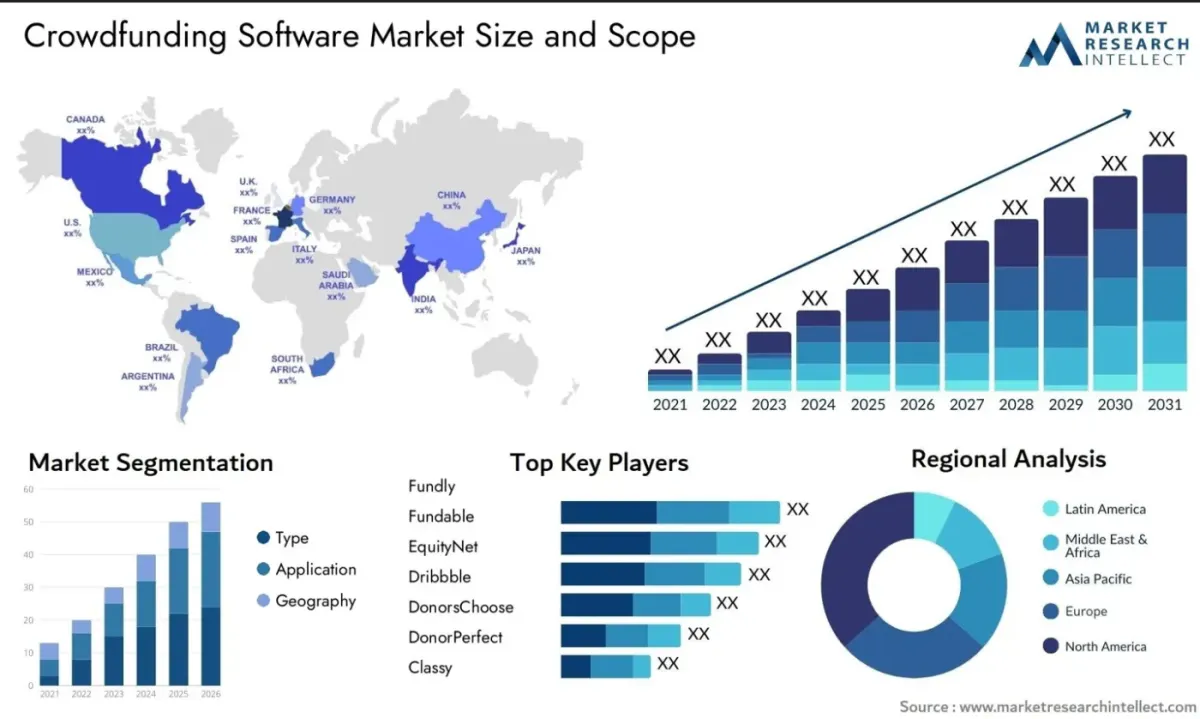
Las comunidades de crowdlending no han hecho más que empezar. A medida que más personas pierdan la confianza en los bancos e instituciones financieras tradicionales, veremos aparecer aún más plataformas especializadas. Algunas de las industrias o nichos que, según se prevé, experimentarán un rápido crecimiento en los próximos años incluyen las empresas de propiedad indígena, las empresas emergentes de salud mental, la tecnología climática y las redes de préstamos locales con sede en las ciudades.
También podemos ver préstamos de emisión digital, donde la cadena de bloques hace que todo sea más seguro y rastreable. Imagina prestar dinero para un proyecto de agua potable en África y recibir actualizaciones en tiempo real, con los reembolsos enviados a tu monedero digital. La combinación de tecnología, transparencia y conexión humana es poderosa.
Reflexiones finales
En un mundo en el que el dinero suele parecer impersonal, el crowdlending especializado lo devuelve a la escala humana. Te permite usar tu dinero de maneras que reflejen tus pasiones. Y tanto si estás prestando dinero a un apicultor de una zona rural de España como si estás apoyando a una marca de moda sostenible en Nueva York, saber exactamente a quién estás ayudando es algo especialmente satisfactorio.
Son finanzas con cara. Y a todos nos vendría bien más de eso. Si estás pensando en dedicarte al crowdlending especializado, elige una plataforma que se alinee con tus valores, establece un presupuesto con el que puedas experimentar y conoce a la comunidad. Puede que te sorprenda lo adictivo que se vuelve (en el buen sentido).
8lends está experimentando un aumento meteórico a la hora de reunir a las comunidades en torno a causas específicas, como el medio ambiente, el alcance de los consumidores, las pequeñas empresas que necesitan despegar y las acciones en línea.
Sigue leyendo



¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio