
L'essor des communautés de prêt participatif de niche par secteur ou par cause
18 septembre 20254 min de lecture
À l'époque des débuts de la collecte de fonds, il s'agissait surtout de trouver de meilleurs taux d'intérêt que les banques ou d'aider quelqu'un à consolider ses dettes. Bien sûr, cela reste utile, mais quelque chose a changé. Le crowdlending est passé d'un simple outil financier à un mouvement. Et il est porté par des communautés de niche qui se soucient de bien plus que le seul résultat financier. Qu'il s'agisse d'agriculteurs biologiques, de start-ups d'énergie renouvelable, d'entreprises dirigées par des femmes, ou de développeurs de jeux indépendants, les gens prêtent et empruntent au sein de groupes soudés unis par une cause commune. Ce n'est plus simplement du prêt entre particuliers. C'est du prêt de passion à passion.
Alors, qu'est-ce que le crowdlending de niche, exactement ?
Le crowdlending, ou prêt entre particuliers (P2P), consiste à prêter de l'argent directement à d'autres particuliers ou à de petites entreprises par le biais de plateformes en ligne, éliminant ainsi les intermédiaires (tels que la banque). Traditionnellement, les plateformes ont étendu leur réseau en connectant des milliers d'emprunteurs et de prêteurs choisis au hasard.
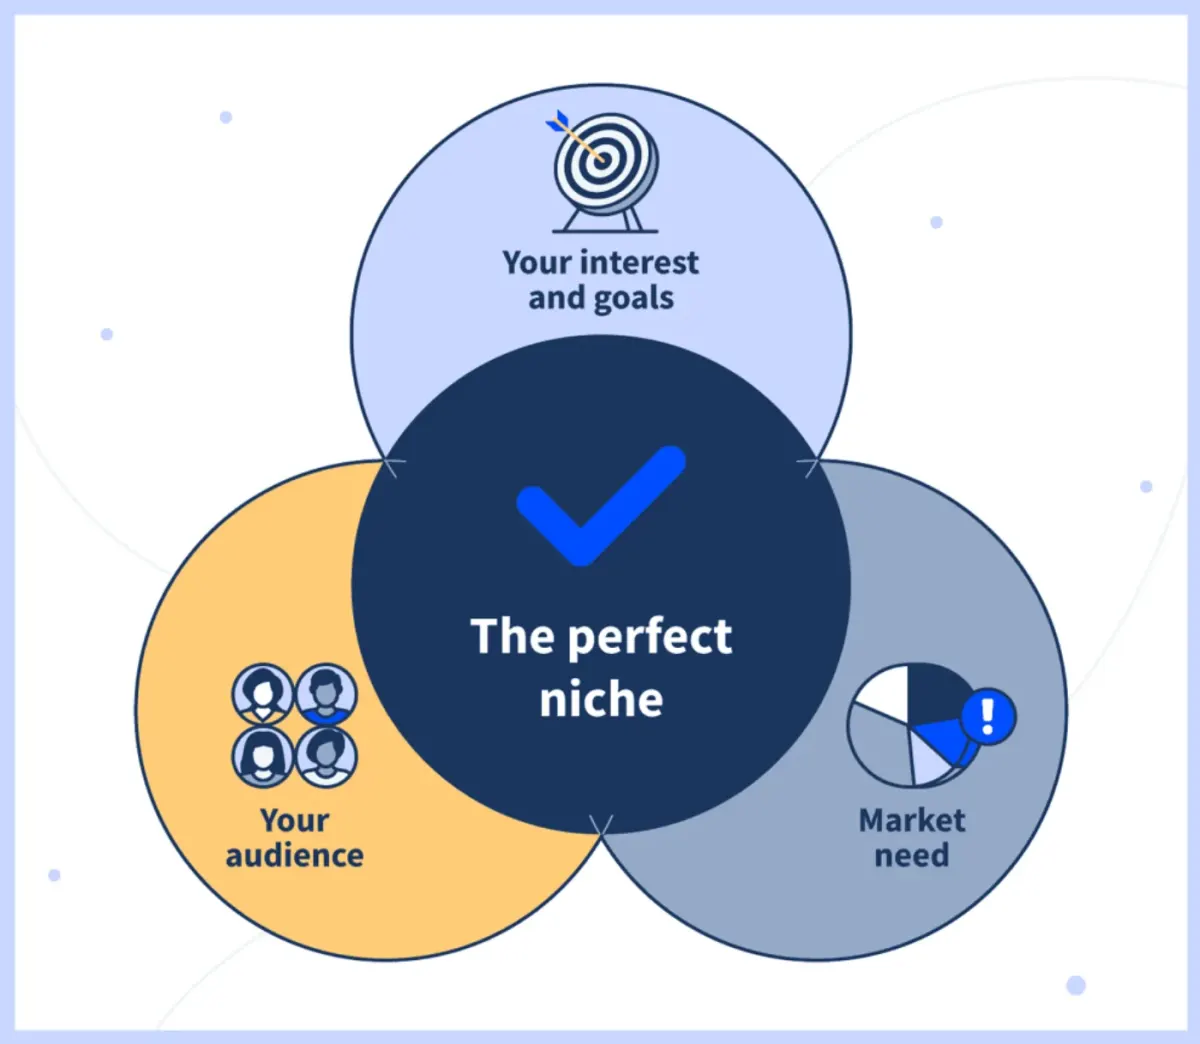
Le crowdlending de niche, en revanche, réalisé par des entreprises comme 8lends réduit la focalisation. Ces plateformes sont conçues autour de secteurs, d'intérêts ou de causes spécifiques. Penser technologies propres uniquement. Ou ne prêtez qu'aux femmes entrepreneurs. Ou aider les anciens combattants à créer des entreprises.
L'idée ? Connectez les personnes qui soins sur les mêmes sujets et veulent que leur argent soit consacré à quelque chose de significatif. Cela permet aux investisseurs de ne pas perdre de temps à rechercher ces projets passionnants dans lesquels investir. Ils peuvent simplement se connecter à ces plateformes de niche et prêter.
Pourquoi cette tendance se confirme ?
Regardons les choses en face, nous en avons tous un peu marre de la finance anonyme. Entre les scandales bancaires, les krachs boursiers et le sentiment général selon lequel votre argent ne sert qu'à aider quelqu'un d'autre à s'enrichir, les gens veulent avoir plus de contrôle. Plus de transparence. Et un sentiment d'impact.
Voici pourquoi le crowdlending de niche est en plein essor :
- Les valeurs partagées renforcent la confiance : lorsque vous prêtez à quelqu'un qui partage votre passion, par exemple l'agriculture durable, il ne s'agit pas uniquement d'une question de retour sur investissement. Il s'agit de les aider à réussir. Ce lien émotionnel crée une confiance et une loyauté que la finance traditionnelle ne peut tout simplement pas reproduire.
- Les investisseurs veulent des portefeuilles axés sur les objectifs : l'investissement d'impact est en plein essor. Les gens ne veulent plus simplement des retours, ils veulent que leur argent soit important. Les prêts à des causes spécifiques leur permettent d'aligner leurs investissements sur leurs valeurs.
- Les emprunteurs se sentent perçus : pour les emprunteurs, en particulier ceux issus de secteurs sous-représentés ou de niche, les voies de financement traditionnelles peuvent être difficiles d'accès. Ces plateformes leur donnent un coup de projecteur et une ligne directe avec des personnes qui obtenir ce qu'ils essaient de faire.
- La communauté est synonyme de résilience : les communautés maintiennent l'engagement des gens et elles ont un taux élevé de fidélisation des utilisateurs. Les emprunteurs sont plus susceptibles de rembourser lorsqu'ils ressentent un lien personnel avec leurs prêteurs. Les prêteurs sont plus patients lorsqu'ils croient en leur mission. Cela crée une boucle de rétroaction de bonne volonté et de responsabilité.
Exemples concrets de crowdlending de niche
Examinons quelques projets qui font les choses correctement.
Prêts personnels à la consommation en Bulgarie
Cela puise dans un marché avec une demande croissante pour les solutions de finances personnelles. Cela renforce un marché très prometteur. Ce projet vise 50 000€ et a une courte période de prêt de 8 mois. Les investisseurs peuvent bénéficier d'une rotation rapide du capital et d'un solide rendement de 15 % grâce à Maclear.
Énergie verte en Italie
Ce projet est centré sur l'énergie solaire propre et contribue à réduire la dépendance à l'égard des combustibles fossiles et d'autres sources d'énergie traditionnelles qui ajoutent des gaz nocifs et souillent l'environnement. Pendant ce temps, cela se fait en utilisant une source qui n'est pas épuisée.
Projets eStocks
Les projets eStock constituent un investissement à court terme intéressant pour ceux qui recherchent des rendements élevés tout en gérant les risques sur un marché bien établi. Cette opportunité d'investissement basée en Autriche offre un rendement élevé avec une base solide dans le secteur de la vente en gros et des services. Il est assorti d'une durée de prêt de 14 mois et d'un taux d'intérêt annuel attractif de 14,9 %.
Étape 4 de Wine Way
Ce projet d'investissement entièrement financé a été lancé le 21.02.2024 avec un objectif de 125 000€. Le prêt de 9 mois offrait aux investisseurs un taux d'intérêt compétitif de 13,9 % payé mensuellement. Les investisseurs reçoivent l'intégralité du capital à la fin de la durée du prêt.
Qui rejoint ces communautés ?
Tout le monde. Mais si nous le décomposons un peu, voici les profils types :
- Des investisseurs de la génération Y et de la génération Z qui recherchent un but plus que le profit.
- Des philanthropes motivés par des causes qui recherchent de nouvelles façons de soutenir les communautés.
- Les initiés de l'industrie (comme les agriculteurs ou les artistes) qui souhaitent aider les autres dans leur domaine.
- Les emprunteurs se tournent vers la finance traditionnelle en raison de leur cote de solvabilité ou de l'absence de garanties.
Bien que ces groupes soient spécialisés, l'impact potentiel est énorme.
Le rôle de la technologie et des plateformes
L'une des raisons pour lesquelles cette tendance explose aujourd'hui (et non il y a dix ans) est que la technologie la prend enfin en charge. De nombreux progrès ont été réalisés pour permettre aux plateformes modernes d'être adaptées à des secteurs ou à des publics spécifiques, et de montrer aux gens exactement où va l'argent
Ces plateformes modernes sont également facilement accessibles sur les appareils mobiles et prennent en charge des fonctionnalités qui favorisent le renforcement de la communauté. Certaines de ces fonctionnalités incluent des forums, des flux sociaux ou des mises à jour pour les emprunteurs. Nous assistons à une évolution des sites transactionnels stériles au profit de communautés numériques dynamiques. Certaines de ces plateformes ressemblent en fait davantage à des réseaux sociaux qu'à des banques, et c'est là le but.
Les risques sont toujours là
Ne l'édulcorons pas, il y a toujours des risques. Les emprunteurs peuvent être en défaut de paiement. Les retours peuvent être inférieurs à ceux promis. Et comme il s'agit de groupes de niche, il y a souvent moins de diversification. Si l'ensemble de votre portefeuille est investi, par exemple, dans des startups écologiques, un changement de marché pourrait vous toucher durement.
Par ailleurs, la réglementation constitue une zone grise dans certains pays. Les plateformes varient dans la manière dont elles contrôlent les emprunteurs ou gèrent les défauts de paiement. Il est essentiel de faire vos devoirs avant d'investir.
Mais encore une fois, tous investir comporte des risques. Au moins de cette façon, vous pourriez aider quelqu'un à faire pousser des champignons ou à construire des panneaux solaires pendant que vous y êtes.
Quelle est la prochaine étape ?
Les communautés de crowdlending n'en sont qu'à leurs débuts. À mesure que de plus en plus de personnes perdront confiance dans les banques et les institutions financières traditionnelles, nous allons voir apparaître de plus en plus de plateformes de niche. Parmi les secteurs ou créneaux qui devraient connaître une croissance rapide dans les années à venir, citons les entreprises appartenant à des autochtones, les jeunes entreprises de santé mentale, les technologies climatiques et les réseaux de prêt locaux basés dans les villes.
Nous pourrions également voir prêt émis numériquement, où la blockchain rend tout plus sécurisé et traçable. Imaginez que vous prêtiez à un projet d'eau potable en Afrique et que vous obteniez des mises à jour en temps réel, les remboursements étant envoyés sur votre portefeuille numérique. Le mélange de technologie, de transparence et de connexion humaine est puissant.
Réflexions finales
Dans un monde où l'argent semble souvent impersonnel, le crowdlending de niche le ramène à taille humaine. Il vous permet d'utiliser votre argent d'une manière qui reflète vos passions. Et que vous prêtiez à un apiculteur de la campagne espagnole ou que vous souteniez une marque de mode durable à New York, il y a quelque chose de particulièrement satisfaisant à savoir exactement qui vous aidez.
C'est la finance qui a un visage. Et nous pourrions tous en utiliser davantage. Si vous envisagez de vous lancer dans le crowdlending de niche, choisissez une plateforme qui correspond à vos valeurs, établissez un budget que vous êtes prêt à expérimenter et apprenez à connaître la communauté. Vous pourriez être surpris de voir à quel point cela devient addictif (dans le bon sens).
8lends connaît une augmentation fulgurante du nombre de communautés rassemblant des communautés autour de causes spécifiques, telles que l'environnement, la portée des consommateurs, les petites entreprises qui ont besoin de démarrer et les actions en ligne.
À lire ensuite



Des questions ?
Toutes les questionsLa plateforme a été auditée par CertiK et Cyberscope, et toutes les transactions sont publiques sur Base. Deux sociétés aux responsabilités claires sont derrière : CLEARCHAIN CORP (exploitation de la plateforme, enregistrée comme MSB auprès de FINTRAC au Canada) et Maclear AG (due diligence et garanties). La plateforme est bien régulée, transparente et responsable
Avec BuyBack, le partenaire rachète le prêt et rend 100 % du principal dès 60 jours de retard. Sans BuyBack, Maclear AG lance la vente de la garantie et le produit est réparti proportionnellement entre les investisseurs. Aucun défaut depuis le lancement
La plateforme est opérée par CLEARCHAIN CORP, enregistrée au Canada comme Money Services Business (MSB) et soumise aux obligations de conformité AML/CFT auprès de FINTRAC. Les règlements se font en USD. La plateforme n'est pas un CASP, les exigences DAC8 ne s'appliquent donc pas
Les PME des régions en développement n'ont pas un accès facile au financement bancaire et acceptent des taux plus élevés que les entreprises de l'UE ou des États-Unis
Vous pouvez vendre votre position à un autre investisseur sur le Marché Secondaire avant l'échéance. En Fastlending, pas de durée fixe : principal et intérêts se retirent à tout moment
L'investissement minimum est de 100 USD
Risque d'impayé de l'entreprise, de variation de la valeur de la garantie, de liquidité limitée s'il n'y a pas d'acheteur sur le Marché Secondaire, et risque technique lié au contrat intelligent
Les investissements de 100 à 500 USD sont possibles sans KYC. Au-delà de 500 USD, vérification complète requise : pièce d'identité et justificatif de domicile