
Der Aufstieg von Nischen-Crowdlending Communities nach Branche oder Ursache
18. September 20254 Min. Lesezeit
In den Anfängen der Schwarmfinanzierung ging es vor allem darum, bessere Zinsen als bei Banken zu finden oder jemandem bei der Schuldenkonsolidierung zu helfen. Klar, das ist immer noch nützlich, aber etwas hat sich verändert. Crowdlending hat sich von einem reinen Finanzinstrument zu einer Bewegung entwickelt. Angeführt wird sie von Nischen-Communities, denen mehr am Herzen liegt als nur das Ergebnis unter dem Strich. Ob Bio-Bauern, Startups für erneuerbare Energien, von Frauen geführte Unternehmen oder unabhängige Spieleentwickler – Menschen leihen und verleihen Geld innerhalb eng verbundener Gruppen, die ein gemeinsames Anliegen eint. Das ist nicht mehr nur Peer-to-Peer-Lending. Es ist Leidenschaft-zu-Leidenschaft-Lending.
Also, was genau ist Niche Crowdlending?
Beim Crowdlending, oder Peer-to-Peer (P2P) -Krediten, leihen Privatpersonen über Online-Plattformen Geld direkt an andere Personen oder kleine Unternehmen, ohne Zwischenhändler (wie die Bank). Traditionell haben Plattformen ein breites Netz angelegt, das Tausende von zufälligen Kreditnehmern und Kreditgebern miteinander verbindet.
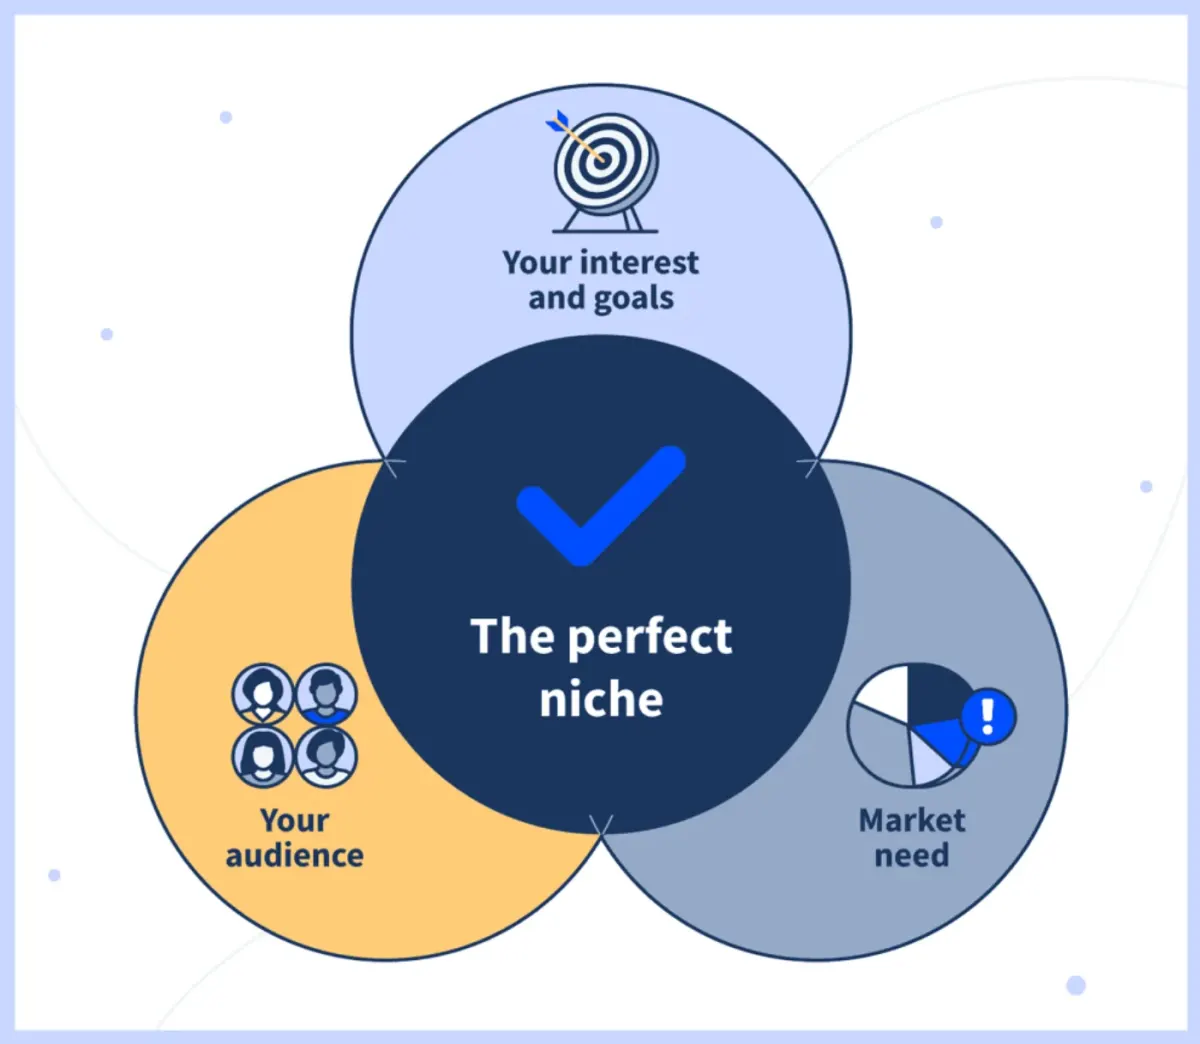
Nischen-Crowdlending hingegen von Unternehmen wie 8lends verengt den Fokus. Diese Plattformen sind auf bestimmte Branchen, Interessen oder Anliegen zugeschnitten. Denken Sie Cleantech nur. Oder nur Kredite an Unternehmerinnen. Oder Veteranen helfen, Unternehmen zu gründen.
Die Idee? Verbinde Menschen, die sorgen über die gleichen Dinge und wollen, dass ihr Geld für etwas Sinnvolles verwendet wird. Es schafft einen Weg, auf dem Anleger keine Zeit damit verbringen müssen, nach diesen leidenschaftlichen Projekten zu suchen, in die sie investieren können. Sie können sich einfach auf diesen Nischenplattformen anmelden und Kredite vergeben.
Warum setzt sich dieser Trend durch?
Seien wir ehrlich, wir sind alle ein bisschen müde von gesichtslosen Finanzen. Zwischen Bankskandalen, Marktcrashs und dem allgemeinen Gefühl, dass Ihr Geld einfach irgendwo liegt und jemand anderem hilft, reicher zu werden, wollen die Leute mehr Kontrolle. Mehr Transparenz. Und ein Gefühl der Wirkung.
Hier ist der Grund, warum Nischen-Crowdlending boomt:
- Gemeinsame Werte schaffen Vertrauen: Wenn Sie jemandem Geld leihen, der Ihre Leidenschaft teilt, zum Beispiel nachhaltige Landwirtschaft, geht es nicht nur um den ROI. Es geht darum, ihnen zum Erfolg zu verhelfen. Diese emotionale Verbindung schafft Vertrauen und Loyalität, die das traditionelle Finanzwesen einfach nicht replizieren kann.
- Anleger wollen zweckorientierte Portfolios: Impact Investing ist auf dem Vormarsch. Die Menschen wollen nicht mehr nur Renditen, sie wollen, dass ihr Geld eine Rolle spielt. Durch Kredite für bestimmte Zwecke können sie ihre Investitionen an ihren Werten ausrichten.
- Kreditnehmer fühlen sich gesehen: Für Kreditnehmer, insbesondere in unterrepräsentierten Branchen oder Nischenbranchen, können traditionelle Finanzierungswege schwer zugänglich sein. Diese Plattformen rücken sie ins Rampenlicht und bieten einen direkten Draht zu Menschen, die erhalten was sie versuchen zu tun.
- Gemeinschaft bedeutet Resilienz: Communities sorgen dafür, dass sich die Menschen engagieren, und sie haben eine hohe Nutzerbindung. Kreditnehmer zahlen eher, wenn sie eine persönliche Verbindung zu ihren Kreditgebern haben. Kreditgeber sind geduldiger, wenn sie an die Mission glauben. Es entsteht eine Rückkopplungsschleife aus gutem Willen und Rechenschaftspflicht.
Beispiele aus der Praxis für Nischen-Crowdlending
Schauen wir uns ein paar Projekte an, die das richtig machen.
Persönliche Konsumentenkredite in Bulgarien
Dies führt zu einer Markt mit steigender Nachfrage für persönliche Finanzlösungen. Es stärkt einen vielversprechenden Markt. Dieses Projekt zielt auf 50.000€ ab und hat eine kurze Kreditlaufzeit von 8 Monaten. Anleger können über Maclear von einem schnellen Kapitalumschlag und einer soliden Rendite von 15% profitieren.
Grüne Energie in Italien
Dieses Projekt konzentriert sich auf saubere Sonnenenergie und trägt dazu bei, die Abhängigkeit von fossilen Brennstoffen und anderen traditionellen Energiequellen zu verringern, die schädliche Gase hinzufügen und die Umwelt verschmutzen. Dabei wird die ganze Zeit über eine Quelle verwendet, die nicht ausgeht.
eStocks-Projekte
Die eStock Projects sind eine überzeugende kurzfristige Investition für diejenigen, die hohe Renditen mit kontrolliertem Risiko in einem gut etablierten Markt anstreben. Diese in Österreich ansässige Anlagemöglichkeit bietet eine hohe Rendite mit einer starken Grundlage im Groß- und Dienstleistungssektor. Es bietet eine 14-monatige Kreditlaufzeit und einen attraktiven jährlichen Zinssatz von 14,9%.
Weinstraße, Etappe 4
Dieses vollständig finanzierte Investitionsprojekt wurde am 21.02.2024 mit einem Ziel von 125.000€ gestartet. Das 9-monatige Darlehen bot den Anlegern einen wettbewerbsfähigen Zinssatz von 13,9%, der monatlich ausgezahlt wurde. Die Anleger erhalten den vollen Kapitalbetrag am Ende der Darlehenslaufzeit.
Wer tritt diesen Communities bei?
Jeder. Aber wenn wir es ein bisschen aufschlüsseln, hier sind die typischen Profile:
- Millennials und Investoren der Generation Z, die genauso viel Wert auf Sinn wie Gewinn legen.
- Gemeinnützige Philanthropen, die nach neuen Wegen suchen, Gemeinschaften zu unterstützen.
- Branchenkenner (wie Landwirte oder Künstler), die anderen in ihrer Umgebung helfen wollen.
- Kreditnehmer werden aufgrund ihrer Kreditwürdigkeit oder fehlender Sicherheiten durch traditionelle Finanzierungen ausgeschlossen.
Und obwohl es sich bei den Gruppen um Nischen handelt, ist die potenzielle Wirkung enorm.
Die Rolle von Technologie und Plattformen
Einer der Gründe, warum dieser Trend jetzt (und nicht vor einem Jahrzehnt) explodiert, ist, dass die Technologie ihn endlich unterstützt. Es gibt inzwischen viele Fortschritte, die es ermöglichen, moderne Plattformen auf bestimmte Branchen oder Zielgruppen zuzuschneiden und den Menschen genau zu zeigen, wohin das Geld fließt
Diese modernen Plattformen sind auch auf Mobilgeräten leicht zugänglich und unterstützen Funktionen, die den Aufbau von Gemeinschaften fördern. Einige dieser Funktionen umfassen Foren, soziale Feeds oder Updates für Kreditnehmer. Wir erleben einen Wandel von sterilen, transaktionalen Websites hin zu lebendigen digitalen Communities. Einige dieser Plattformen fühlen sich tatsächlich eher wie soziale Netzwerke an als wie Banken, und genau darum geht es.
Die Risiken sind immer noch da
Lassen Sie uns das nicht beschönigen, es gibt immer noch Risiken. Kreditnehmer könnten zahlungsunfähig werden. Die Renditen könnten niedriger sein als versprochen. Und weil es sich um Nischengruppen handelt, gibt es oft weniger Diversifikation. Wenn Ihr gesamtes Portfolio beispielsweise an Öko-Startups gebunden ist, könnte Sie eine Marktverschiebung schwer treffen.
Außerdem ist die Regulierung in einigen Ländern eine Grauzone. Die Plattformen unterscheiden sich darin, wie sie Kreditnehmer überprüfen oder mit Zahlungsausfällen umgehen. Es ist wichtig, dass Sie Ihre Hausaufgaben machen, bevor Sie investieren.
Aber dann wieder alles Investieren birgt Risiken. Zumindest können Sie auf diese Weise jemandem helfen, Pilze zu züchten oder Sonnenkollektoren zu bauen, wenn Sie schon dabei sind.
Was kommt als Nächstes?
Crowdlending Communities haben gerade erst angefangen. Da immer mehr Menschen das Vertrauen in traditionelle Banken und Finanzinstitute verlieren, werden noch mehr Nischenplattformen auftauchen. Zu einigen der Branchen oder Nischen, für die in den kommenden Jahren ein schnelles Wachstum prognostiziert wurde, gehören Unternehmen in indigenem Besitz, Startups für psychische Gesundheit, Klimatechnologien und lokale Kreditnetzwerke in Städten.
Wir könnten auch sehen digital ausgegebene Kreditvergabe, wo Blockchain alles sicherer und rückverfolgbarer macht. Stellen Sie sich vor, Sie leihen Geld für ein Projekt für sauberes Wasser in Afrika und erhalten Updates in Echtzeit, wobei die Rückzahlungen an Ihre digitale Wallet gesendet werden. Die Mischung aus Technologie, Transparenz und menschlicher Verbindung ist beeindruckend.
Letzte Gedanken
In einer Welt, in der sich Geld oft unpersönlich anfühlt, bringt Nischen-Crowdlending es wieder auf menschliches Niveau zurück. Es ermöglicht Ihnen, Ihr Geld auf eine Weise zu verwenden, die Ihren Leidenschaften entspricht. Und egal, ob Sie einem Imker im ländlichen Spanien Kredite gewähren oder eine nachhaltige Modemarke in New York unterstützen, es ist einzigartig befriedigend, genau zu wissen, wem Sie helfen.
Es ist Finanzen mit einem Gesicht. Und davon könnten wir alle mehr gebrauchen. Wenn Sie darüber nachdenken, Ihre Zehen in Nischen-Crowdlending zu investieren, wählen Sie eine Plattform, die Ihren Werten entspricht, legen Sie ein Budget fest, mit dem Sie experimentieren können, und lernen Sie die Community kennen. Du wirst überrascht sein, wie süchtig es (auf eine gute Art) wird.
8Lends verzeichnet einen rasanten Anstieg der Anzahl von Communitys, die sich mit bestimmten Themen befassen, wie z. B. der Umwelt, der Reichweite der Verbraucher, kleinen Unternehmen, die auf die Beine kommen müssen, und Online-Aktien.
Weiterlesen



Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis