
A Ascensão das Comunidades de Crowdlending de Nicho por Indústria ou Causa
18 de setembro de 20254 min de leitura
Nos primeiros dias do financiamento coletivo, tratava-se sobretudo de encontrar taxas de juro melhores do que as dos bancos, ou de ajudar alguém a consolidar dívidas. Claro, isso continua a ser útil, mas algo mudou. O crowdlending deixou de ser apenas uma ferramenta financeira para se tornar um movimento. E está a ser liderado por comunidades de nicho que se preocupam com mais do que o simples resultado final. Sejam agricultores biológicos, startups de energias renováveis, negócios liderados por mulheres ou criadores de jogos independentes, as pessoas emprestam e pedem emprestado dentro de grupos coesos, unidos por um propósito. Isto já não é apenas lending peer-to-peer. É lending de paixão para paixão.
Então, o que é o Nicho Crowdlending, exatamente?
Crowdlending, ou empréstimo peer-to-peer (P2P), é onde os indivíduos emprestam dinheiro diretamente a outros indivíduos ou pequenas empresas através de plataformas online, eliminando o intermediário (como o banco). Tradicionalmente, as plataformas lançaram uma rede ampla, conectando milhares de mutuários aleatórios e credores.
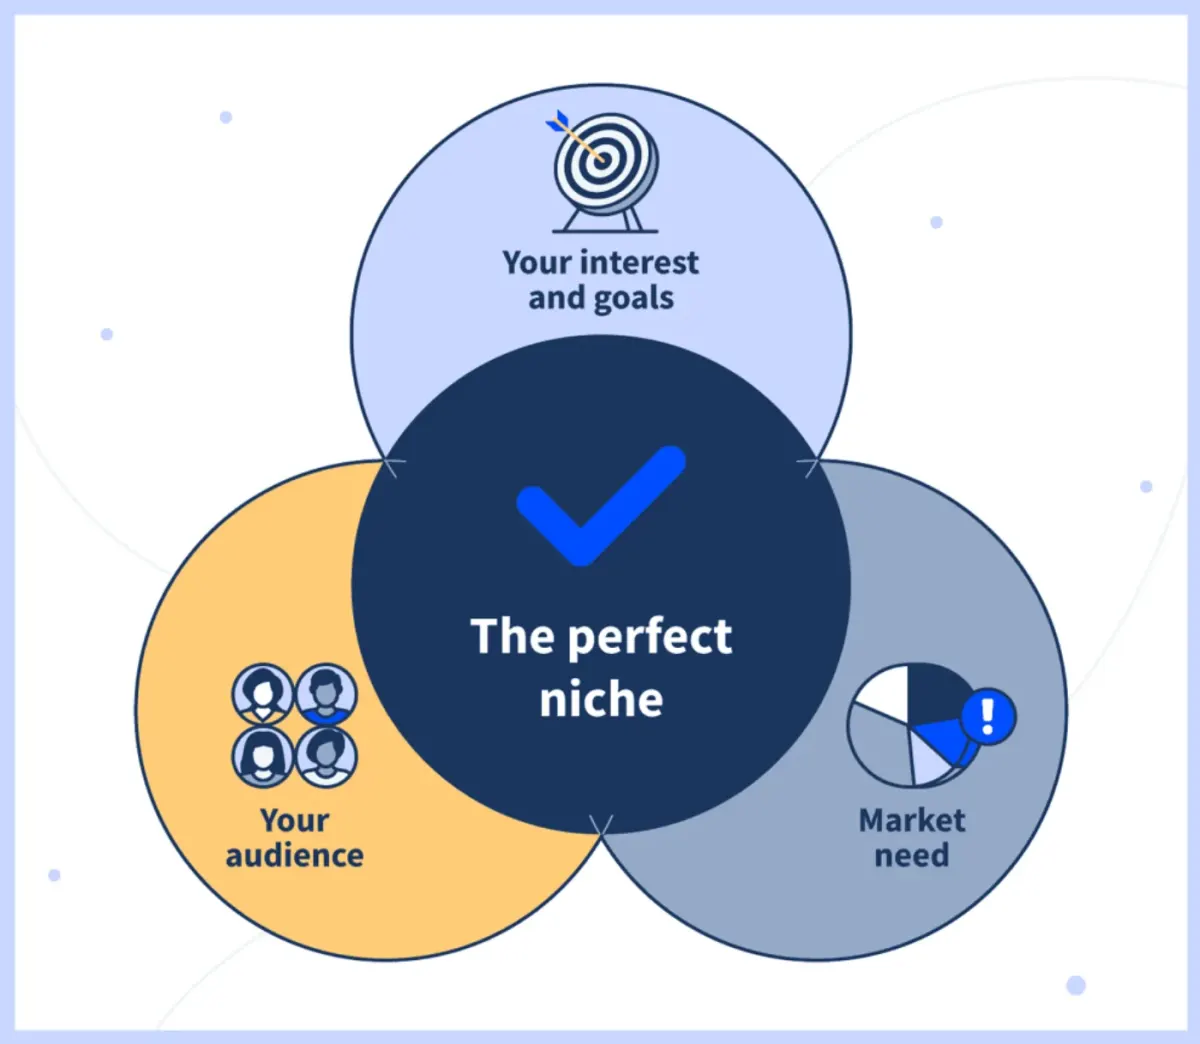
Já o crowdlending de nicho por empresas como 8empresta estreita o foco. Estas plataformas são construídas em torno de indústrias, interesses ou causas específicas. Pensar cleantech apenas. Ou apenas emprestar a mulheres empreendedoras. Ou ajudar veteranos a iniciarem negócios.
A ideia? Conecte pessoas que cuidado sobre as mesmas coisas e querem que o seu dinheiro vá para algo significativo. Cria uma avenida onde os investidores não têm de perder tempo à procura destes projetos de paixão para investir. Podem simplesmente entrar nestas plataformas de nicho e emprestar.
Porque é que esta tendência está a recuperar?
Vamos encarar os fatos, estamos todos um pouco cansados de finanças sem rosto. Entre escândalos bancários, falhas de mercado e a sensação geral de que o nosso dinheiro está algures a ajudar alguém a ficar mais rico, as pessoas querem mais controlo. Mais transparência. E uma sensação de impacto.
Eis porque é que o crowdlending de nicho está a crescer:
- Valores partilhados constroem confiança: Quando empresta a alguém que partilha a sua paixão, por exemplo, a agricultura sustentável, não se trata apenas de ROI. Trata-se de ajudá-los a ter sucesso. Essa conexão emocional cria confiança e lealdade que as finanças tradicionais não conseguem replicar.
- Os investidores querem carteiras orientadas para o propósito: o investimento de impacto está em alta. As pessoas não querem mais apenas devoluções, querem que o seu dinheiro seja importante. O empréstimo a causas específicas permite-lhes alinhar os seus investimentos com os seus valores.
- Os mutuários sentem-se vistos: para os mutuários, especialmente aqueles em setores sub-representados ou de nicho, as rotas de financiamento tradicionais podem ser de difícil acesso. Estas plataformas dão-lhes um holofote e uma linha direta para as pessoas que realmente obter o que estão a tentar fazer.
- Comunidade significa resiliência: as comunidades mantêm as pessoas envolvidas e têm uma elevada taxa de retenção de utilizadores. Os mutuários são mais propensos a reembolsar quando sentem uma ligação pessoal com os seus credores. Os credores são mais pacientes quando acreditam na missão. Cria um ciclo de feedback de boa vontade e prestação de contas.
Exemplos reais de crowdlending de nicho
Vejamos alguns projetos que fazem isso direito.
Empréstimos ao Consumidor Pessoal na Bulgária
Isto transforma-se num mercado com procura crescente para soluções de finanças pessoais. Está a reforçar um mercado com muita promessa. Este projeto visa €50.000€ e tem um curto período de empréstimo de 8 meses. Os investidores podem beneficiar de uma rápida rotatividade de capital e de um sólido retorno de 15% através da Maclear.
Energia Verde em Itália
Este projeto centra-se em torno da energia solar limpa e ajuda a reduzir a dependência de combustíveis fósseis e outras fontes de energia tradicionais que adicionam gases nocivos e sufocam o meio ambiente. Enquanto isso é feito usando uma fonte que não se esgota.
Projetos eStocks
A eStock Projects é um investimento de curto prazo atraente para aqueles que procuram altos retornos com risco gerido num mercado bem estabelecido. Esta oportunidade de investimento sediada na Áustria oferece um retorno de alto rendimento com uma base sólida no setor grossista e de serviços. Apresenta um prazo de empréstimo a 14 meses e uma taxa de juro anual atraente de 14,9%.
Wine Way Fase 4
Este projeto de investimento totalmente financiado foi lançado em 21.02.2024 com uma meta de 125.000€. O empréstimo a 9 meses ofereceu aos investidores uma taxa de juro competitiva de 13,9% paga mensalmente. Os investidores recebem o valor do capital na íntegra no final do prazo do empréstimo.
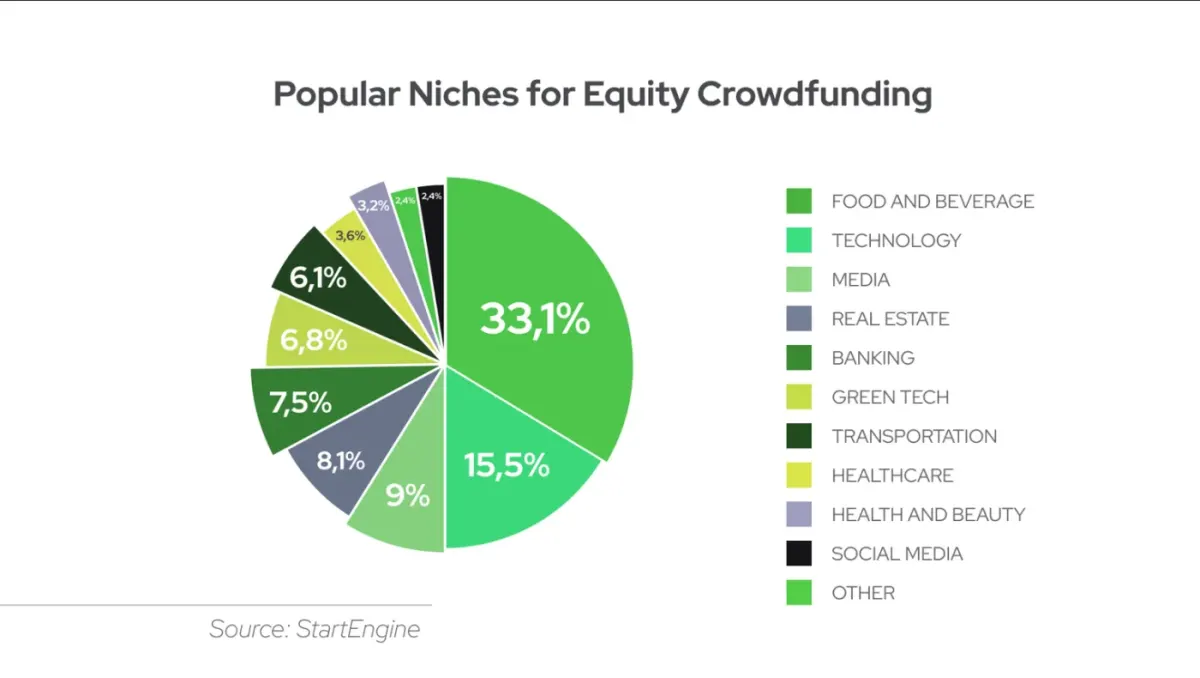
Quem está a aderir a estas comunidades?
Todos. Mas se o decompusermos um pouco, aqui estão os perfis típicos:
- Investidores Millennials e Gen Z que querem tanto propósito como lucro.
- Filantropos motivados por causas que procuram novas formas de apoiar as comunidades.
- Insiders da indústria (como agricultores ou artistas) que querem ajudar os outros no seu espaço.
- Os mutuários shut-out pelas finanças tradicionais devido à pontuação de crédito, ou falta de garantia.
E embora os grupos possam ser de nicho, o impacto potencial é enorme.
O Papel da Tecnologia e das Plataformas
Uma das razões pelas quais esta tendência está a explodir agora (e não há uma década atrás) é porque a tecnológica finalmente a suporta. Há agora muito avanço para permitir que as plataformas modernas sejam adaptadas a setores ou públicos específicos e para mostrar às pessoas exatamente para onde o dinheiro está indo.
Estas plataformas modernas também são facilmente acessíveis em dispositivos móveis e suportam funcionalidades que fomentam a construção de comunidades. Algumas destas funcionalidades incluem fóruns, feeds sociais ou actualizações de mutuários. Estamos a ver uma mudança de sites estéreis e transacionais para comunidades digitais vibrantes. Algumas destas plataformas parecem mais redes sociais do que bancos, e esse é o ponto.
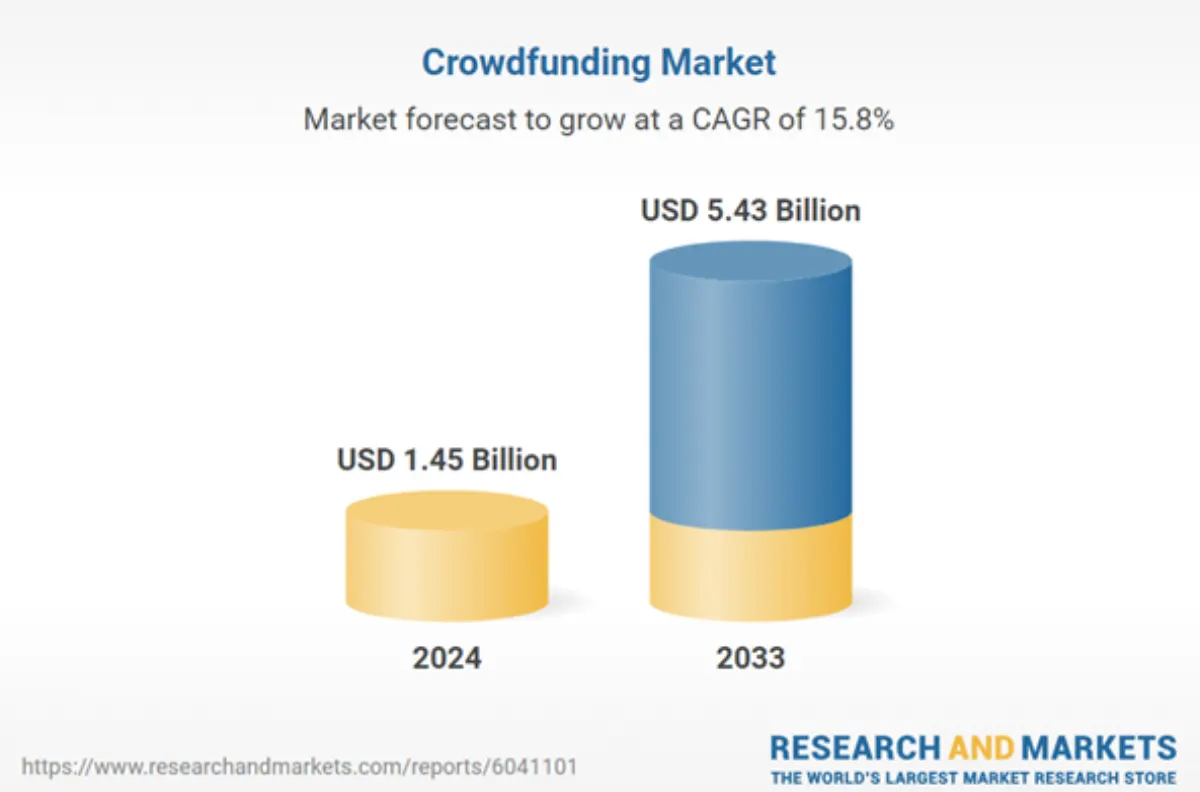
Os Riscos Ainda Estão Lá
Não o deixemos açucarar, ainda existem riscos. Os mutuários podem ficar em incumprimento. As devoluções podem ser inferiores ao prometido. E porque estes são grupos de nicho, muitas vezes há menos diversificação. Se todo o seu portefólio estiver vinculado a, digamos, eco-startups, uma mudança de mercado poderá atingir-te fortemente.
Além disso, a regulamentação é uma zona cinzenta em alguns países. As plataformas variam na forma como verificam os mutuários ou lidam com incumprimentos. É essencial fazer a sua lição de casa antes de investir.
Mas, novamente, todos investir acarreta riscos. Pelo menos desta forma, podemos ajudar alguém a cultivar cogumelos ou construir painéis solares enquanto estamos nisso.
O que vem a seguir?
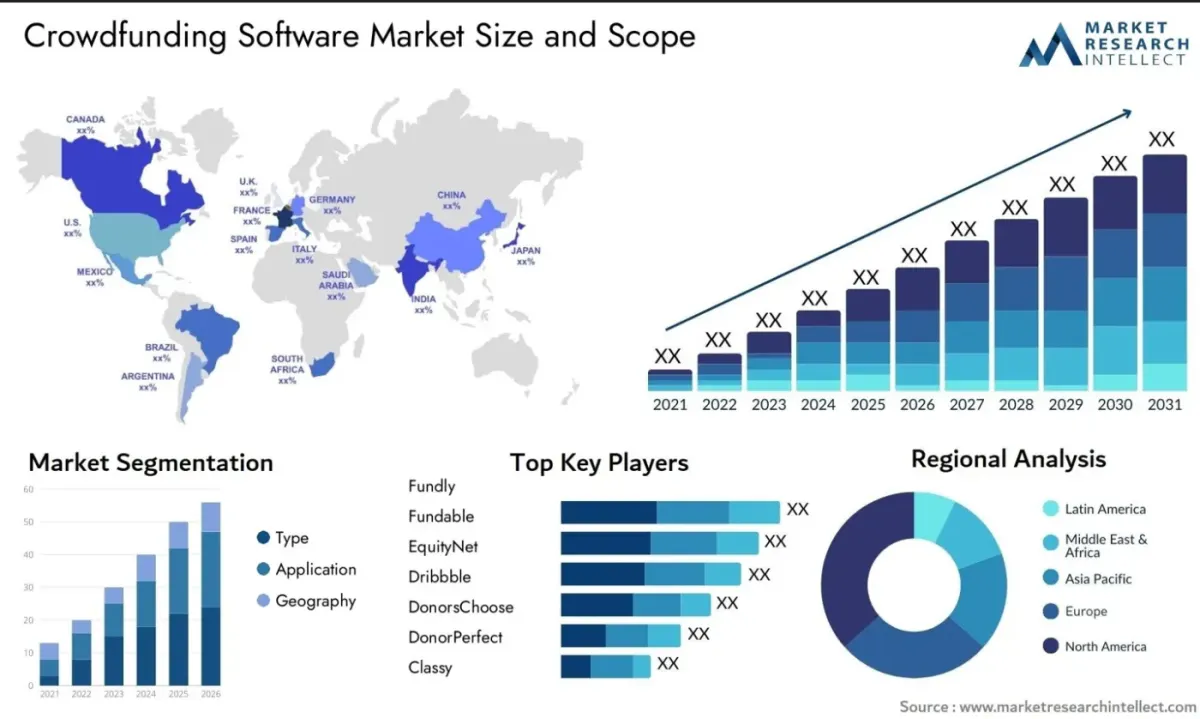
As comunidades de crowdlending estão apenas a começar. À medida que mais pessoas perderem a confiança nos bancos tradicionais e nas instituições financeiras, veremos ainda mais plataformas de nicho surgirem. Algumas das indústrias ou nichos que se prevê que registem um rápido crescimento nos próximos anos incluem empresas de propriedade indígena, startups de saúde mental, tecnologia climática e redes locais de crédito baseadas em cidades.
Podemos também ver empréstimos emitidos digitalmente, onde a blockchain torna tudo mais seguro e rastreável. Imagine emprestar a um projeto de água limpa em África e receber atualizações em tempo real, com reembolsos enviados para a sua carteira digital. A mistura de tecnologia, transparência e conexão humana é poderosa.
Pensamentos Finalistas
Num mundo onde o dinheiro muitas vezes parece impessoal, o crowdlending de nicho o traz de volta à escala humana. Permite-lhe usar o seu dinheiro de formas que reflitam as suas paixões. E quer esteja a emprestar a um apicultor na zona rural de Espanha ou a apoiar uma marca de moda sustentável em Nova Iorque, há algo excepcionalmente satisfatório em saber exatamente a quem está a ajudar.
São finanças com uma cara. E todos nós poderíamos usar mais disso. Se está a pensar mergulhar no crowdlending de nicho, escolha uma plataforma que se alinhe com os seus valores, defina um orçamento com o qual não há problema em experimentar e conheça a comunidade. Pode ficar surpreso com o quão viciante (no bom sentido) isso se torna.
A 8lends está a experimentar um aumento meteórico na reunião de comunidades em torno de causas específicas, como o ambiente, o alcance do consumidor, as pequenas empresas que precisam de decolar e as ações online.
Ler a seguir



Tem alguma pergunta?
Todas as perguntasA plataforma foi auditada pela CertiK e pela Cyberscope e todas as transações são públicas na Base. Por trás estão duas empresas com responsabilidades claras: a CLEARCHAIN CORP (operação da plataforma, registada como MSB junto da FINTRAC no Canadá) e a Maclear AG (due diligence e garantias). A plataforma é bem regulada, transparente e responsável
Com BuyBack, o parceiro compra o empréstimo e devolve 100% do capital após 60+ dias de atraso. Sem BuyBack, a Maclear AG inicia a venda da garantia e o produto é distribuído proporcionalmente. Desde o lançamento não houve incumprimentos
A plataforma é operada pela CLEARCHAIN CORP, registada no Canadá como Money Services Business (MSB) e sujeita a requisitos obrigatórios de conformidade AML/CFT junto da FINTRAC. As liquidações são em USD. A plataforma não é um CASP, pelo que os requisitos do DAC8 não se aplicam
As PME de regiões em desenvolvimento não têm acesso fácil a financiamento bancário e aceitam taxas mais altas do que as empresas da UE ou dos EUA
Pode vender a sua posição a outro investidor no Mercado Secundário antes do fim do prazo. No Fastlending não há prazo fixo: capital e rendimentos podem ser levantados a qualquer momento
O investimento mínimo é de 100 USD
Risco de não pagamento, de variação do valor da garantia, de liquidez limitada sem comprador no Mercado Secundário e risco técnico do smart contract
Investimentos de 100 a 500 USD não exigem KYC. Acima de 500 USD é necessária verificação completa: documento de identidade e comprovativo de morada