
Wie P2P-Benutzergelder hinter den Kulissen geschützt werden
7. August 20255 Min. Lesezeit
Peer-to-Peer-Crowdlending ist ein revolutionäres, modernes Finanzsystem, das zwischengeschaltete Banken umgeht, indem es Anleger und Kreditnehmer direkt miteinander verbindet. Während immer mehr Anleger Diversifikation und höhere Renditen wollen, haben sie in der Regel eine Frage zum P2P-Crowdlending: „Wie sicher sind die Gelder der Nutzer?" In diesem Artikel tauchen wir in die einzigartige Mischung aus Technologie, regulatorischer Aufsicht und operativen Strategien ein, die das Geld der Anleger sicher halten.
Wie sich P2P-Crowlending im Laufe der Jahre entwickelt hat
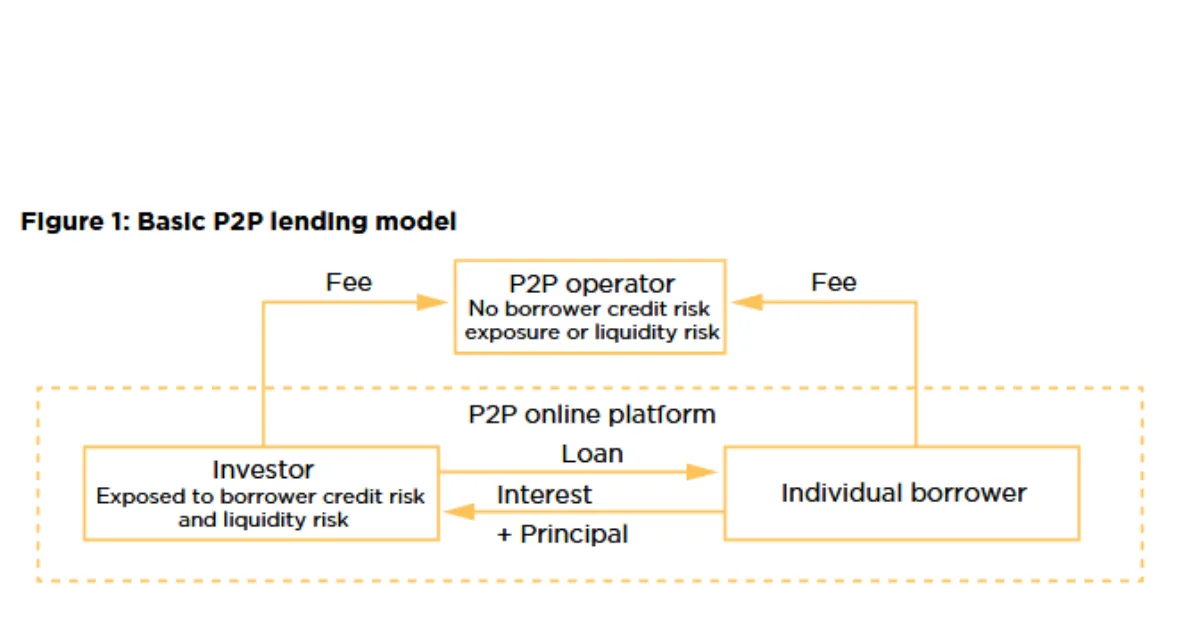
P2P-Crowdlending-Plattformen sind in den letzten zehn Jahren zum Mainstream geworden. Anfänglich betrachteten die meisten Menschen P2P-Kredite als einen speziellen Markt, der nur für technisch versierte Early Adopters geeignet war. Heute sorgen dezentrale Kredit-Apps für Schlagzeilen, und Investoren und Kreditnehmer strömen zu ihnen, wenn es um Finanzierung und Einkommensgenerierung geht.
Diese Innovationen ermöglichen es Einzelpersonen, kleine Beträge zu investieren, um gemeinsam große Kredite zu finanzieren. Im Laufe der Jahre hat sich das System rasant weiterentwickelt, ebenso wie die Komplexität der Systeme, die zum Schutz der Anlegergelder eingesetzt werden. Durch fortschrittliche und integrierte Risikoanalysetools, mehrstufige Sicherheitsmaßnahmen und die Einhaltung strenger regulatorischer Rahmenbedingungen sind P2P-Websites so sicher wie eh und je, insbesondere in einer dezentralen digitalen Community.
In der Vergangenheit hat sich mit der Entwicklung der P2P-Kredit-Apps auch das Bedrohungsumfeld weiterentwickelt. Dies veranlasste die Betreiber, ihre Sicherheitssysteme und -protokolle zu überdenken und zu stärken. Bei der Sicherheit geht es jedoch nicht nur darum, mit der neuesten Technologie Schritt zu halten. Es geht auch darum, Vertrauen in den gesamten Kreditaustauschprozess aufzubauen und aufrechtzuerhalten.
Warum sollten Benutzergelder geschützt werden
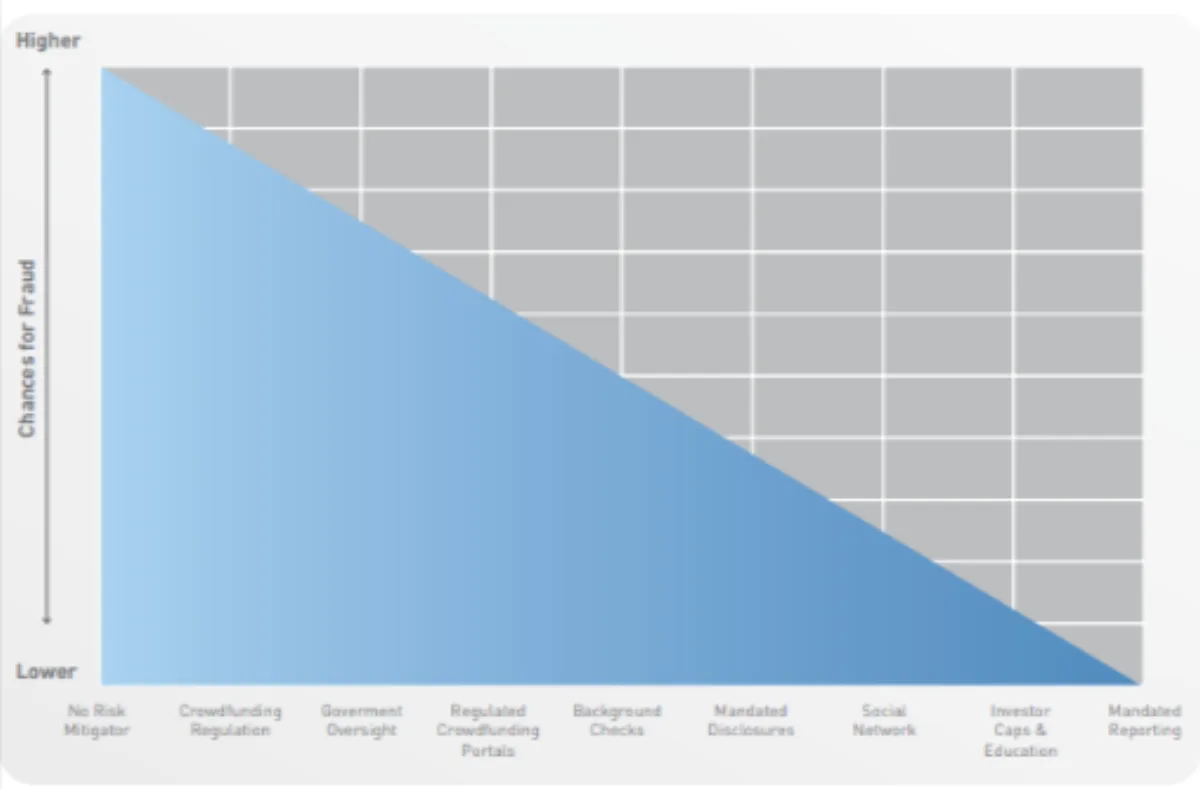
Traditionelle Banken verfügen über jahrzehntelange etablierte Vorschriften, Aufsichtsbehörden und Einlagensicherungen. Da sie relativ neu sind, müssen dezentrale Börsen das Vertrauen der Nutzer gewinnen, indem sie alles daran setzen, die Gelder der Anleger vor Betrug und modernen Bedrohungen wie Cyberangriffen zu schützen.
Studien renommierte Finanzzeitschriften betonen, dass Vertrauen in jede Finanztransaktion von entscheidender Bedeutung ist und dass Strategien zur Risikominderung das Anlegerverhalten direkt beeinflussen.
Anleger müssen wissen, dass sie transparent sind, gut Führungund narrensichere Verfahren in Systemen, die sicherstellen können, dass jeder Dollar unabhängig vom Marktumfeld sicher ist. Die Bedeutung dieser Tatsache kann gar nicht genug betont werden. Anleger investieren mehr, wenn sie wissen, dass ihr Geld vor Cyberangriffen und anderen modernen Sicherheitsbedrohungen geschützt ist.
Die wichtigsten Mechanismen hinter dem Sicherheitsvorhang
Trennung der Fonds
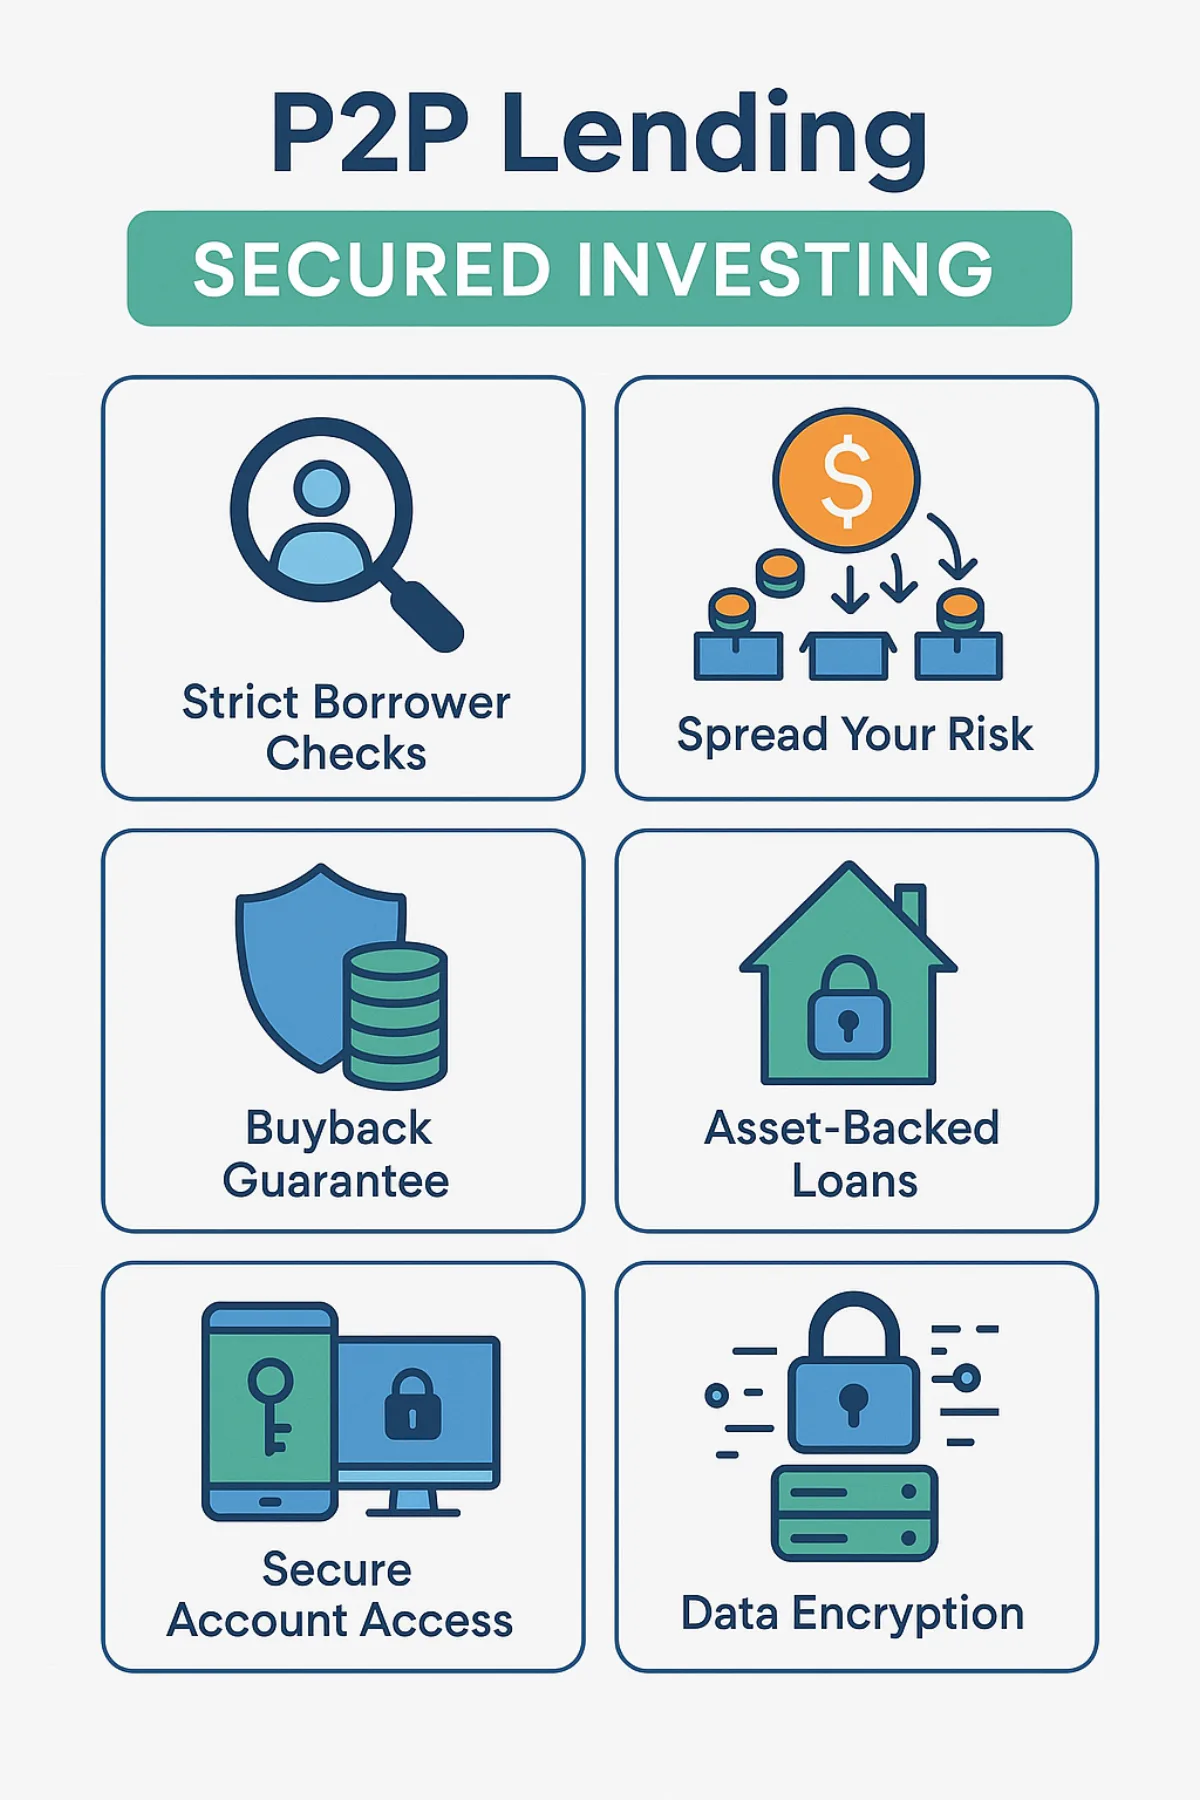
Eines der wichtigsten Sicherheitsschilde beim Peer-to-Peer-Crowdlending ist die Trennung der Fonds. Im Grunde haben die meisten dieser Apps „Körbe“ für alle Konten. Dies trennt alle Konten und stellt sicher, dass eine Sicherheitslücke in einem bestimmten Konto nicht systemisch wird. Diese einfache Strategie ist praktisch und effektiv.
Zusätzlich zertifizierte Depotverwalter Arbeiten Sie mit diesen Apps zusammen, um zusätzliche Schutz- und Trennungsebenen für eingezahlte Gelder hinzuzufügen.
Treuhandkonten und Drittanbieter
Führende Peer-to-Peer-Websites verwenden Treuhandkonten, um den Geldtransfer zu verwalten. Eine typische Transaktion in diesem Umfeld beinhaltet, dass ein Investor ein Darlehen finanziert, indem er Gelder auf ein Treuhandkonto überweist. Danach, wenn die Kreditnehmer die Kreditbedingungen erfüllen, verarbeitet und verteilt das System das Darlehen.
Treuhandkonten fördern den Schutz von P2P-Kredit-Apps, da sie Betrug und Systemmissbrauch minimieren, indem sie die Legitimität jeder Transaktion überprüfen und verifizieren. Seriöse Drittanbieter erhöhen die Sicherheit, indem sie externe Audits für P2P-Plattformen durchführen, wie 8lends zum Beispiel, die jede Transaktion und jedes System überprüfen und verifizieren.
Einhaltung gesetzlicher Vorschriften und Überwachung
Die dezentrale Kreditlandschaft ist dank der zunehmenden regulatorische Aufsicht das hat die dringend benötigte Disziplin gebracht. Heute halten sich Crowdlending-Systeme an Regeln und Richtlinien, die von Bundes- und Landesbehörden wie der SEC, der FCA und der ESMA festgelegt wurden.
Aufsichtsbehörden schützen das Geld der Anleger, indem sie die Finanzaktivitäten überwachen und strenge Fondsschutzmaßnahmen, Risikoaufklärung und Transparenz durchsetzen. Die Einhaltung gesetzlicher Vorschriften verringert systemweite Risiken, Bedrohungen und Sicherheitslücken, die Hacker ausnutzen könnten, um das System auszunutzen.
Digitale Sicherheit und Cyberbewusstsein
In der modernen Welt gibt es viele sich entwickelnde und sich entwickelnde Cybersicherheitsbedrohungen. Aus diesem Grund setzen sich etablierte dezentrale Kreditplattformen für digitales Bewusstsein und Cybersicherheit ein.
Die meisten dieser Apps verwenden verschiedene Sicherheitspraktiken, um das Geld der Anleger zu schützen.
- Firewalls und Systeme zur Erkennung von Eindringlingen: Diese Systeme überwachen die Front- und Backend-Systeme auf Bedrohungen und bösartige Aktivitäten.
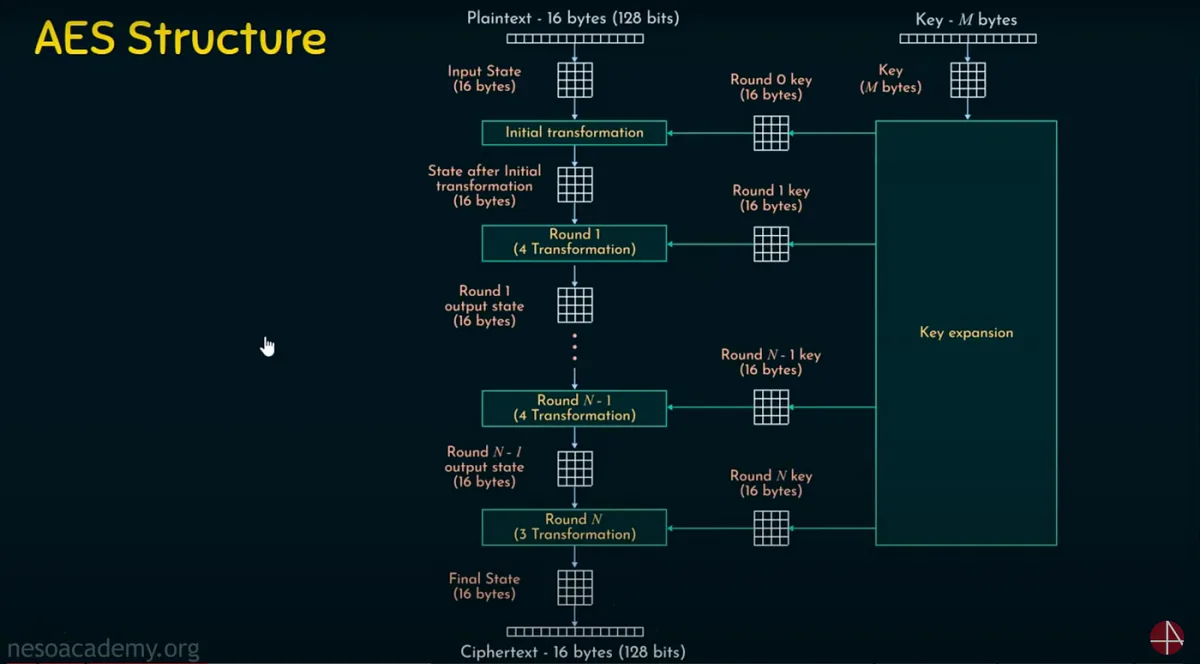
- Verschlüsselungsprotokolle: Die Datenverschlüsselung schützt vertrauliche Informationen während der Übertragung und Speicherung. Protokolle wie der Advanced Encryption Standard (AES) sind von entscheidender Bedeutung, da sie die Systeme und jede Transaktion schützen.
- 2FA: Fast alle P2P-Crowdlending-Ressourcen haben eine App- oder USSD-basierte Zwei-Faktor-Authentifizierung implementiert. Durch das Hinzufügen dieser Sicherheitsebene wird der unbefugte Kontozugriff erheblich reduziert.
- Regulär Sicherheitsaudits: Regelmäßige Audits durch Verwalter und externe Cybersicherheitsexperten können dazu beitragen, die Fähigkeit eines Systems zu bestätigen, sich entwickelnde Cybersicherheitsbedrohungen abzuwehren.
Algorithmen zur Risikoerkennung und zum Betrugsmanagement
Da wir uns tief in der KI-Ära befinden, haben viele Peer-to-Peer-Crowdfunding-Ressourcen ausgeklügelte Modelle für umfangreiche Sprachen und maschinelles Lernen sowie Tools in ihre Backend-Sicherheitssysteme integriert, um betrügerische Aktivitäten zu erkennen und zu stoppen.
Diese Algorithmen scannen riesige Datensätze, um Anomalien, Trends oder Warnsignale im Verhalten und bei den Transaktionen der Kreditnehmer zu erkennen. Diese Integration minimiert die Wahrscheinlichkeit von Betrug und reduziert das Gesamtrisikoprofil des Marktes.
Transparente Berichterstattung und unabhängige Audits
Transparenz ist ein Eckpfeiler für den Aufbau eines langfristigen Anlegervertrauens. Zu diesem Zweck veröffentlichen die beliebtesten Peer-to-Peer-Apps regelmäßig Transparenzberichte, die detaillierte Aufschlüsselungen der Fondsflüsse enthalten. Risikobeurteilungenund Sicherheitsverfahren.
Unabhängige jährliche oder halbjährliche Audits durch Dritte erhöhen die Sicherheit und das Vertrauen der Nutzer, indem sie den finanziellen Zustand und die betriebliche Integrität der Plattform objektiv bewerten.
Technologie und menschliche Aufsicht
Modernste Technologie ist das Kernsystem, das Benutzergelder auf P2P-Crowdlending-Plattformen sichert. Dennoch ist das menschliche Element — denken Sie an Aufsicht, Fachwissen und moralische Raffinesse — wichtig, um die Sicherheitslandschaft zu vervollständigen.
Regulierungsexperten, Cybersicherheitsexperten und Risikomanager arbeiten zusammen, um die virtuelle und operative Welt auf Bedrohungen zu überwachen. Eine koordinierte menschliche Überwachung kann umgehend eingreifen, selbst wenn ein Algorithmus eine potenzielle Bedrohung nicht erkennt. Wenn P2P-Kreditplattformen KI und menschliche Überwachung integrieren, entsteht ein sicheres System, dem Anleger und Kreditnehmer vertrauen können.
Plattformen gehen noch einen Schritt weiter, indem sie mit ihren Communitys zusammenarbeiten, Zugriff auf Sicherheitsprotokolle gewähren, Updates zu Bedrohungsinformationen austauschen und Unterstützung bei verdächtigem Kontoverhalten anbieten. Diese Transparenz stärkt das Vertrauen, die Gemeinschaft und das Sicherheitsbewusstsein der Nutzer.
Fazit
Ein delikater Tanz zwischen Innovation und Sicherheit steht im Mittelpunkt aller erfolgreichen P2P-Crowdlending-Plattformen. Von der Trennung von Geldern und der Verwendung von Treuhandkonten bis hin zum Einsatz von Verschlüsselung der nächsten Generation und KI-gesteuerten Betrugsbekämpfungsanalysen geben diese Plattformen enorme Geldbeträge aus, um jeden Dollar zu schützen, der ihnen anvertraut wird.
Es gibt viele Gründe, diese spektakuläre Technologie zu nutzen, um Kreditmöglichkeiten wie nie zuvor zu nutzen und von der Bereitstellung mit minimalem Risiko gut zu profitieren. 8lends ist in der Zwischenzeit nie auf einen Zahlungsausfall oder eine verspätete Zahlung gestoßen und ermöglicht es den Anlegern, ihr Risiko zu teilen und es auf mehrere Projekte zu verteilen, ohne dass eine Provision erhoben wird.
Weiterlesen



Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis