
Cómo se protegen los fondos de los usuarios de P2P entre bastidores
7 de agosto de 20255 min de lectura
El crowdlending peer-to-peer es un marco financiero revolucionario y moderno que evita a los bancos intermediarios al conectar directamente a inversores y prestatarios. Aunque cada vez más inversores buscan diversificación y mayores rendimientos, suelen tener una pregunta sobre el crowdlending P2P: «¿Qué tan seguros están los fondos de los usuarios?». En este artículo, profundizaremos en la combinación única de tecnología, supervisión regulatoria y estrategias operativas que mantienen seguro el dinero de los inversores.
Cómo ha evolucionado el crowdlending P2P a lo largo de los años
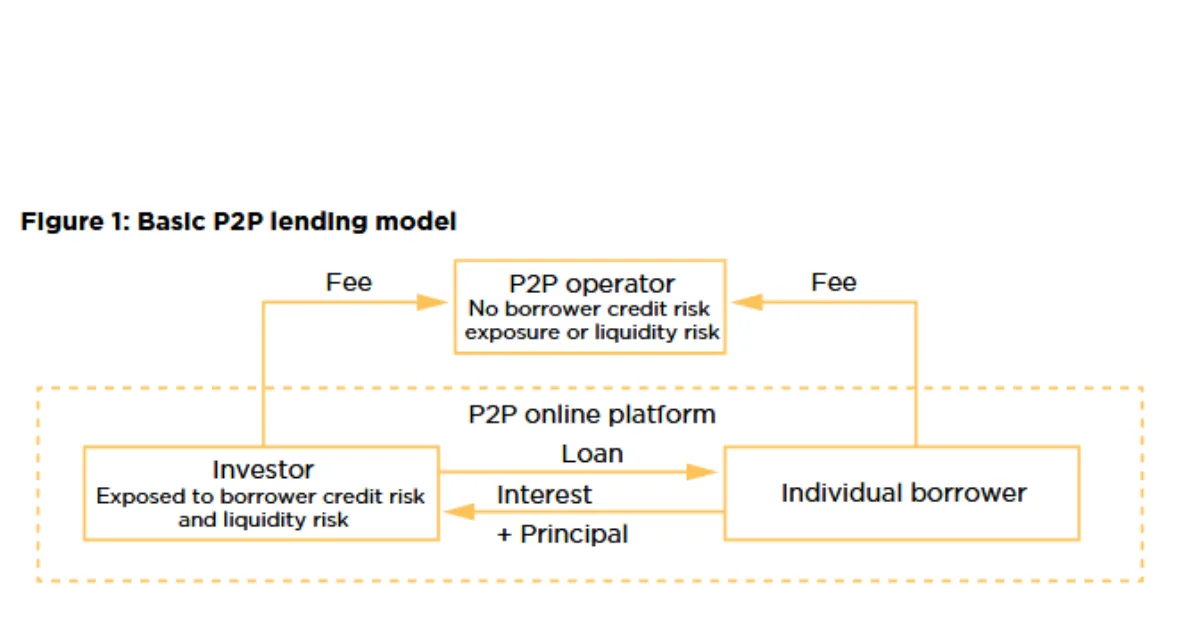
Las plataformas de crowdlending P2P se han generalizado en la última década. Inicialmente, la mayoría de la gente consideraba que los préstamos P2P eran un mercado especial adecuado solo para los primeros usuarios expertos en tecnología. Hoy en día, las aplicaciones de crédito descentralizadas ocupan los titulares, y los inversores y prestatarios acuden en masa a ellas para satisfacer todas sus necesidades de financiación y generación de ingresos.
Estas innovaciones permiten a las personas invertir pequeñas cantidades que, en conjunto, financian grandes préstamos. A lo largo de los años, el sistema ha evolucionado rápidamente, al igual que la complejidad de los sistemas utilizados para proteger los fondos de los inversores. Gracias a herramientas de análisis de riesgos avanzadas e integradas, a medidas de seguridad de varios niveles y al cumplimiento de marcos regulatorios rigurosos, los sitios web P2P son más seguros que nunca, especialmente en una comunidad digital descentralizada.
Históricamente, a medida que las aplicaciones de préstamos P2P evolucionaron, también lo hizo el entorno de amenazas; esto llevó a los operadores a repensar y fortalecer sus sistemas y protocolos de seguridad. Sin embargo, la seguridad no consiste solo en mantenerse al día con la tecnología más reciente. También se trata de generar y mantener la confianza en todo el proceso de intercambio de crédito.
Por qué proteger los fondos de los usuarios
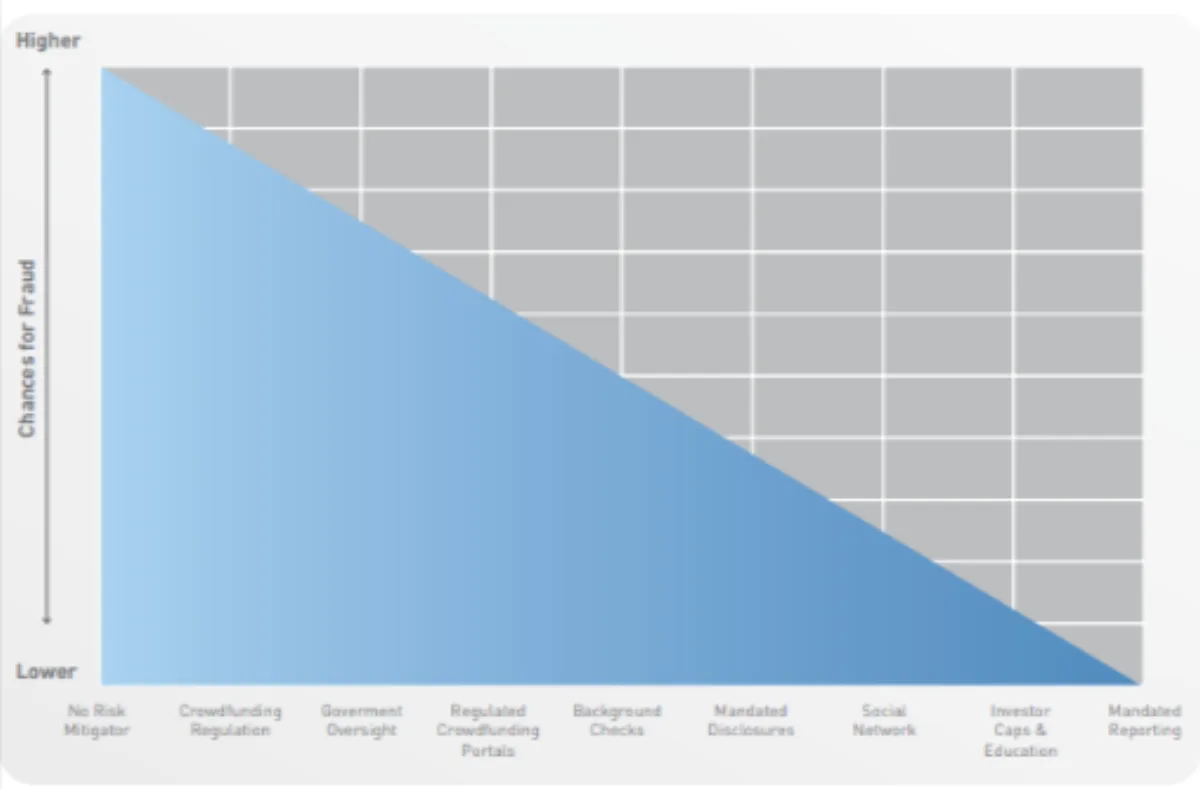
Los bancos tradicionales tienen décadas de regulaciones, organismos de supervisión y seguros de depósitos establecidos. Dado que son relativamente nuevas, las bolsas descentralizadas deben ganarse la confianza de los usuarios haciendo todo lo posible para proteger los fondos de los inversores contra el fraude y las amenazas modernas, como los ciberataques.
Estudios de revistas financieras acreditadas enfatizan que la confianza en cualquier transacción financiera es crucial y que las estrategias de mitigación de riesgos influyen directamente en el comportamiento de los inversores.
Los inversores deben saber que tienen transparencia, bueno gobernanza, y procedimientos infalibles en sistemas que pueden garantizar que cada dólar esté seguro, independientemente del entorno del mercado. Es imposible exagerar la importancia de esto. Los inversores invierten más cuando saben que su dinero está a salvo de los ciberataques y otras amenazas de seguridad modernas.
Mecanismos clave detrás de la cortina de seguridad
Separación de fondos
Uno de los escudos de seguridad más importantes en el crowdlending entre pares es la segregación de fondos. Básicamente, la mayoría de estas aplicaciones tienen «cestas» para todas las cuentas. Esto separa todas las cuentas y garantiza que la vulnerabilidad de una cuenta específica no se convierta en sistémica. Esta sencilla estrategia es práctica y eficaz.
Además, custodios certificados trabaje con estas aplicaciones para agregar capas adicionales de protección y separación para los fondos depositados.
Cuentas de depósito en garantía y custodios de terceros
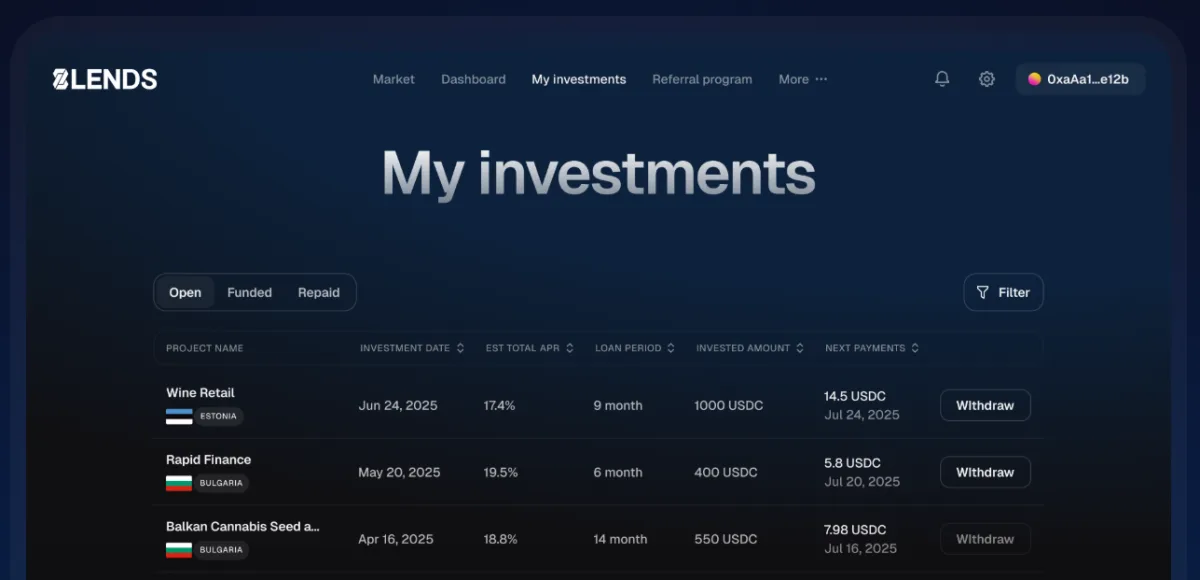
Los principales sitios web de igual a igual utilizan cuentas de depósito en garantía para administrar la transferencia de fondos. Una transacción típica en este entorno implica que un inversor financie un préstamo dirigiendo los fondos a una cuenta de depósito en garantía. Después de eso, cuando los prestatarios cumplen con los términos del préstamo, el sistema procesa y dispensa el préstamo.
Las cuentas de depósito en garantía promueven la protección de las aplicaciones de préstamos P2P porque minimizan el fraude y el abuso del sistema al comprobar y verificar la legitimidad de cada transacción. Los custodios externos acreditados mejoran la seguridad mediante la realización de auditorías externas para las plataformas P2P, como 8lends por ejemplo, que comprueban y verifican cada transacción y sistema.
Cumplimiento y supervisión de la normativa
El panorama crediticio descentralizado ya no está desgobernado, gracias al aumento supervisión regulatoria eso ha traído consigo una disciplina muy necesaria. En la actualidad, los sistemas de financiación colectiva se rigen por las normas y directrices creadas por organismos federales y estatales como la SEC, la FCA y la ESMA.
Los organismos reguladores protegen el dinero de los inversores supervisando la actividad financiera y aplicando rigurosas medidas de protección de fondos, divulgación de riesgos y transparencia. El cumplimiento de la normativa reduce los riesgos, las amenazas y las vulnerabilidades en todo el sistema que los piratas informáticos podrían aprovechar para burlarse del sistema.
Seguridad digital y ciberconciencia
El mundo moderno tiene muchas amenazas de ciberseguridad en evolución y desarrollo. Es por eso que las plataformas de crédito descentralizadas bien establecidas abogan por la conciencia digital y la seguridad cibernética.
La mayoría de estas aplicaciones utilizan diversas prácticas de seguridad para proteger el dinero de los inversores.
- Sistemas de detección de intrusos y firewalls: estos sistemas supervisan los sistemas frontales y secundarios en busca de amenazas y actividades maliciosas.
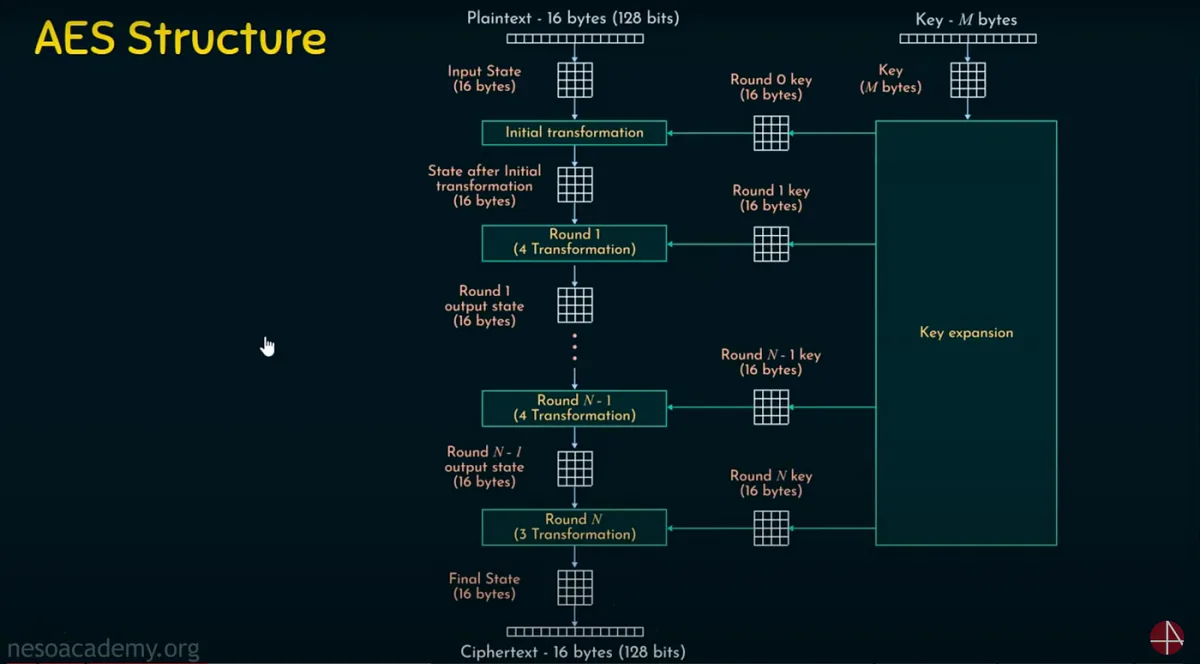
- Protocolos de cifrado: el cifrado de datos protege la información confidencial mientras está en tránsito y en reposo. Los protocolos como el Estándar de cifrado avanzado (AES) son fundamentales porque protegen los sistemas y todas las transacciones.
- 2FA: Casi todos los recursos de crowdlending P2P han implementado la autenticación de dos factores basada en aplicaciones o USSD. La adición de esta capa de seguridad reduce significativamente el acceso no autorizado a las cuentas.
- Normal Auditorías de seguridad: Las auditorías periódicas realizadas por custodios y expertos en ciberseguridad externos pueden ayudar a confirmar la capacidad de un sistema para protegerse de las amenazas de ciberseguridad en evolución.
Algoritmos de detección de riesgos y gestión del fraude
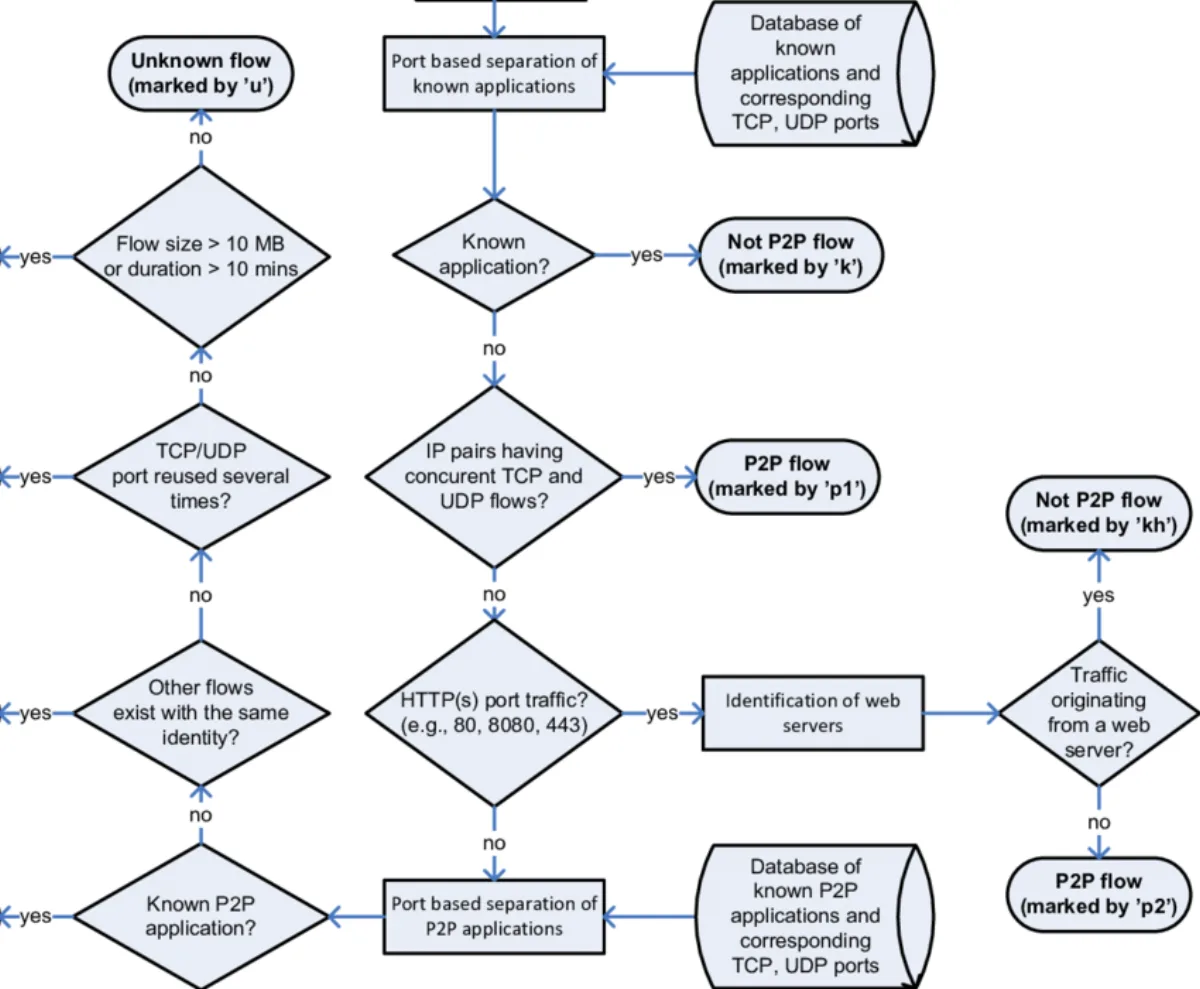
Dado que estamos inmersos en la era de la IA, muchos recursos de crowdfunding entre pares han integrado modelos sofisticados de aprendizaje automático y lingüístico de gran tamaño, así como herramientas en sus sistemas de seguridad de fondo para identificar y detener las actividades fraudulentas.
Estos algoritmos escanean conjuntos de datos masivos para descubrir anomalías, tendencias o señales de advertencia en el comportamiento y las transacciones de los prestatarios. Esta integración minimiza la probabilidad de fraude y reduce el perfil de riesgo general del mercado.
Informes transparentes y auditorías independientes
La transparencia es una piedra angular para generar la confianza de los inversores a largo plazo. Con ese fin, las aplicaciones peer-to-peer más populares publican informes de transparencia periódicos que incluyen desgloses detallados de los flujos de fondos, evaluaciones de riesgos, y procedimientos de seguridad.
Las auditorías anuales o semestrales de terceros independientes mejoran la seguridad y la confianza de los usuarios al evaluar objetivamente la salud financiera y la integridad operativa de la plataforma.
Tecnología y supervisión humana
La tecnología de vanguardia es el sistema central que asegura los fondos de los usuarios en las plataformas de crowdlending P2P. Sin embargo, el elemento humano (piense en la supervisión, la experiencia y la sofisticación moral) es importante para completar el panorama de la seguridad.
Los expertos en regulación, los profesionales de la ciberseguridad y los administradores de riesgos trabajan juntos para monitorear los mundos virtuales y operativos en busca de amenazas. La supervisión humana coordinada puede intervenir con rapidez, incluso cuando un algoritmo no identifica una amenaza potencial. Cuando las plataformas de préstamos P2P integran la inteligencia artificial y el monitoreo humano, crean un sistema seguro en el que los inversores y los prestatarios pueden confiar.
Las plataformas van un paso más allá al interactuar con sus comunidades, proporcionar acceso a los protocolos de seguridad, compartir actualizaciones sobre la inteligencia de amenazas y ofrecer asistencia en caso de comportamiento sospechoso en las cuentas. Esta transparencia fomenta la confianza, la comunidad y la conciencia de seguridad entre los usuarios.
Conclusión
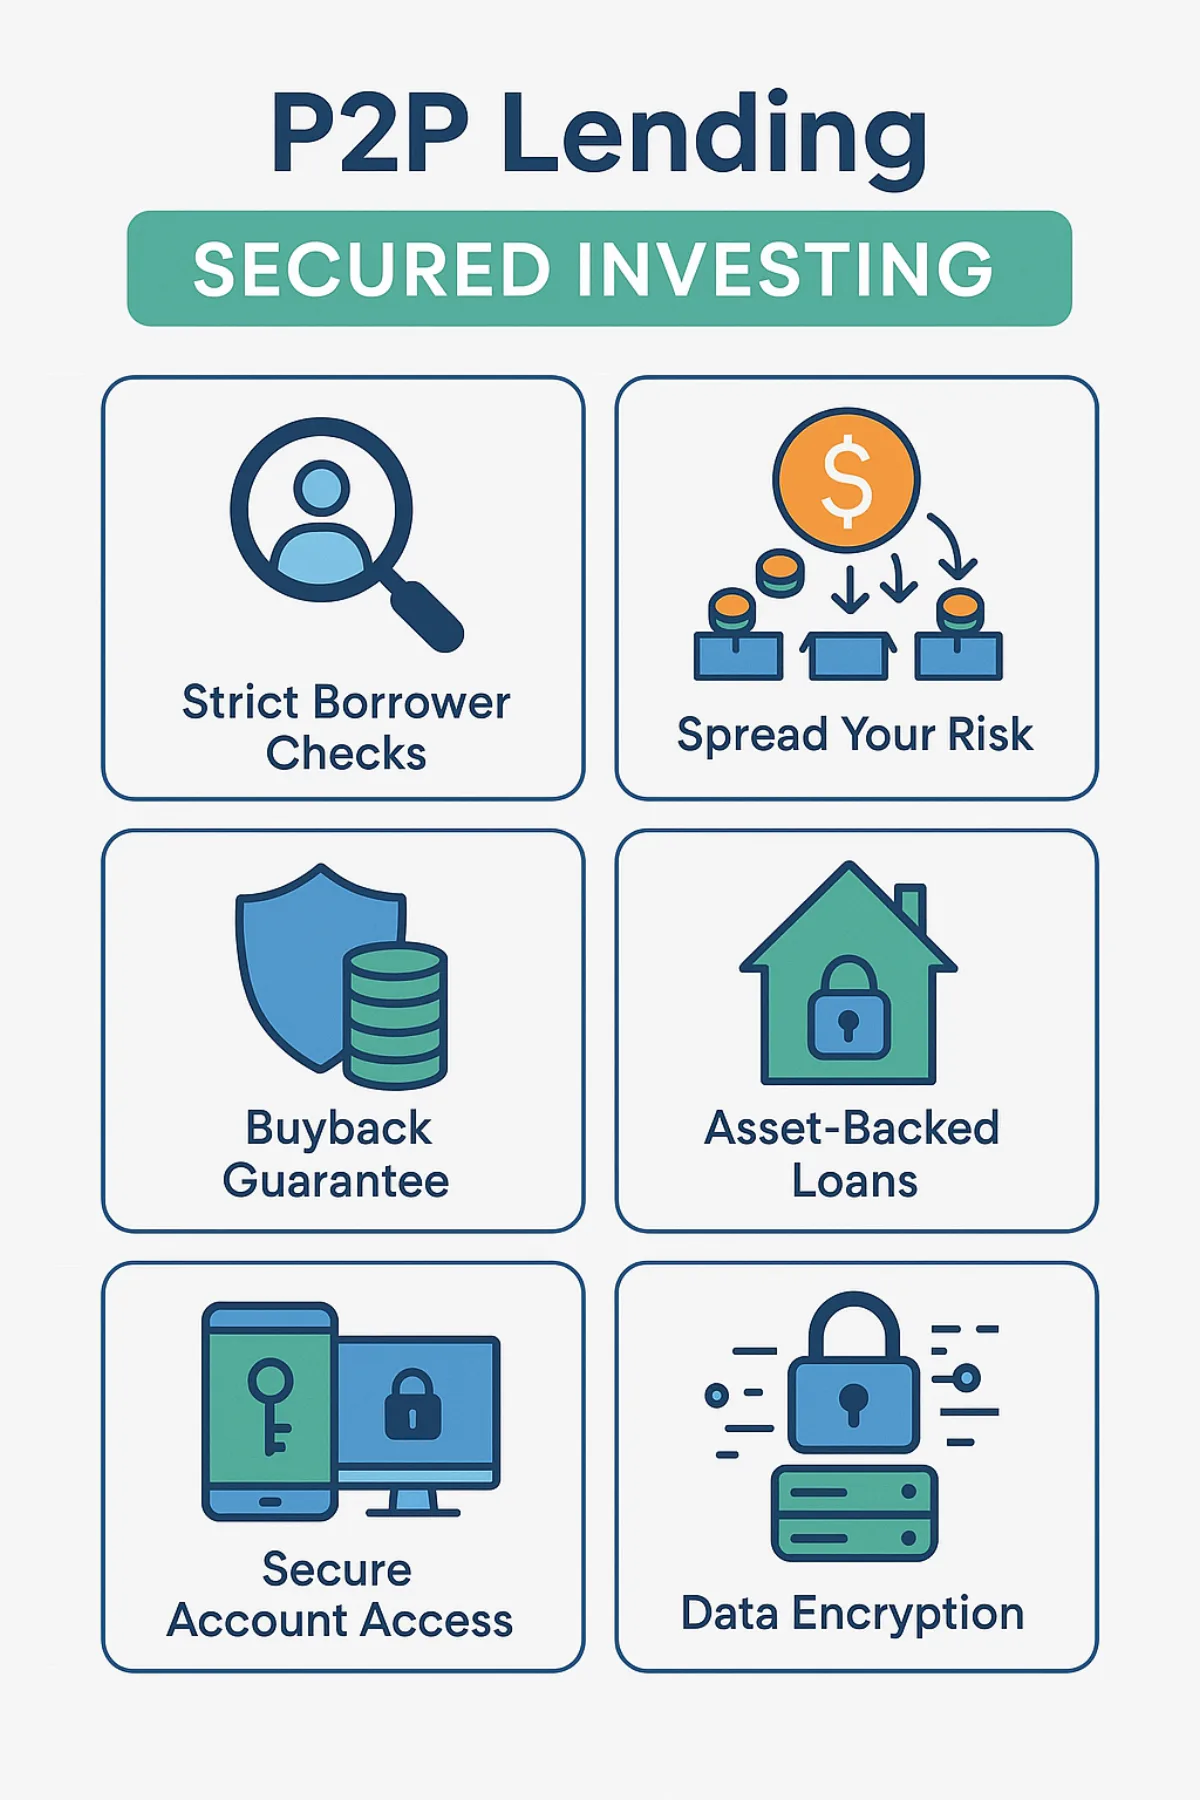
La delicada danza entre la innovación y la seguridad se encuentra en el corazón de todas las plataformas exitosas de crowdlending P2P. Desde mantener los fondos separados y utilizar cuentas de depósito en garantía hasta utilizar un cifrado de última generación y un análisis antifraude basado en la inteligencia artificial, estas plataformas gastan enormes cantidades de dinero en proteger cada dólar que ponen a su disposición.
Hay muchas razones para aprovechar esta espectacular tecnología para acceder a oportunidades de crédito como nunca antes y obtener grandes beneficios al proporcionarla con un riesgo mínimo. Mientras tanto, 8lends nunca ha sufrido ningún incumplimiento o retraso en los pagos y permite a los inversores compartir su riesgo, distribuyéndolo entre varios proyectos, sin comisiones.
Sigue leyendo



¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio