
Borçlu Temerrüde Düştüğünde Ne Olur? P2P Kredilerinde Kurtarma Süreci
16 Eylül 20255 dk okuma
Arkadaşınızın zor durumda olduğunu, acil bir krediye ihtiyaç duyduğunu ama bankaya gitmek yerine parayı sizden istediğini ve karşılığında belirli bir tarihte biraz fazladan bir şey, yani bir tür faizle geri ödeyeceğine söz verdiğini hayal edin. Böylece bunu daha sonra takip etmek üzere not alırsınız. Bu neredeyse herkesin kazandığı bir durumdur; alacaklı, parasını normal bir tasarruf hesabının sağlayacağından daha yüksek getiriler karşılığında iyi bir şekilde değerlendirebilir; bu arada başvuran kişi de potansiyel olarak daha esnek bir faizle daha esnek bir borçlanma deneyiminin keyfini çıkarır.
Olay örgüsü, arkadaşın geri ödemeden havada kaybolur.
P2P kredileri, bireysel tarafları doğrudan, genellikle çevrimiçi bir platform aracılığıyla birbirine bağlayarak eski bankacılık sistemine zorlayıcı bir rakip olarak artıyor. Ancak bir kredi sahibi, kararlaştırıldığı gibi krediyi karşılayamadığında, bir kurtarma çabaları zincirini tetikler. Burada, bir kişinin böyle bir senaryoda temerrüde düştüğünde ne olacağını, borç verenlerin neler bekleyebileceğini ve platformun genellikle kurtarma işlemini nasıl ele aldığını araştırıyoruz.
P2P Kredilerde Temerrüt
Temerrüt, P2P borçlunun ödemeleri kaçırdığı veya krediyi tamamen ödeyemediği anlamına gelir. Her platformun bir kredinin ne zaman temerrüde düştüğünü tanımlama biçimi kendine özgüdür.
- Geç ödeme: 1–30 gün gecikme
- Gecikme: 30–60 gün gecikme
- Temerrüt (Default): eşikler platforma göre değişir — bazıları 90 gün veya daha fazla bekler, 8lends'te ise bir kredi, 60 gün ödeme yapılmamasının ardından temerrüde düşmüş sayılır, ve bu noktada tahsilat süreci bağımsız Collateral Agent'a devredilir.
Erken Uyarı İşaretlerini Ele Alma
Bir kredi temerrüt aşamasına ulaşmadan önce, çoğu platform aşağıdakiler gibi proaktif adımlar atar:
- Ödeme Hatırlatıcıları: Borçlular, bir ödeme kaçırıldığında otomatik ve manuel hatırlatıcılar, e-postalar, metinler veya uygulama bildirimleri alır.
- Ödemesiz Süreler: Birçok platform, borçlunun cezasız ödeme yapabileceği bir ödemesiz süre sunar.
- Yeniden müzakere girişimleri: Bazı platformlar yeniden yapılandırma veya geri ödeme planlarını tartışmak için ulaşabilir, özellikle kredi sahibi saygın bir sicil oluşturmuşsa.
Bu süre zarfında kendilerini kurtarma ve alternatif düzenlemeler önerme fırsatı elde ederler.
Kurtarma Nasıl Çalışır
Platformda temerrüt bildirimi yayınlandığında, genellikle böyle giden kurtarma protokolünü tetikler.
A. Toplama Süreci
Yanıt veremediklerinde veya suçu çözemediklerinde, platform şirket içi kurtarma önlemlerini başlatır veya davayı, o temerrüde düşeni koklamak için bir kan köpeği gibi dışarıdan bir borç tahsilat ajansına iletir.
Koleksiyonerler şunlardan sorumludur:
- Partiyle iletişime geçmek.
- Bir uzlaşma veya geri ödeme planı müzakere etmeye çalışmak.
- Bürolara rapor göndermek.
Bazı durumlarda, borçlular bu aşamada duyarlı hale gelir ve kısmen veya tamamen geri ödemeye başlar.
B. Hukuki İşlem
Tahsilat süreci sonuç vermezse, platform çoğunlukla büyük kredi tutarları veya tekrarlayan temerrüt edenler için yaygın olan yasal işlemleri başlatabilir. Davalar, ücretleri desteklemek veya varlıklara el koymak için bir karar almayı ve varsa teminat yoluyla geri ödeme talep etmeyi içerebilir.
Bu süreç zaman alıcı ve maliyetlidir, bu nedenle birçok platform bu rotayı yalnızca yüksek değerli temerrütlerde kullanır.
Beklediğiniz Geri Dönüş Değil
Kurtarma çabaları devam ederken ve iyi bir sonuç için umutlar saklandıkça, bu, alacaklının neyle uğraştığı ve bu tür temerrütlerden nasıl etkilendiği sorusunu gündeme getiriyor. P2P'de P2P temerrüdünün alacaklılar için ne anlama geldiği aşağıda açıklanmıştır.
Artık Düzenli İade Yok
Borçlunun aylık ödemeleri durur, bu hiç de kolay değildir ve beklenen faiz ödemeleri bununla birlikte sona erer. Bu, nakit akışını ve öngörülen yatırım getirisini etkiler.
Platformdan Güncellemeler
Bütün durum tatsız olsa da, bu buluttaki gümüş çizgi, borç verenin karanlıkta tutulmaması, paralarını nasıl geri alacakları konusunda kafası karışmış olmasıdır. Platformlar genellikle aşağıdaki gibi güncellemeleri gösteren bir gösterge tablosu veya kredi durumu izleyicisi sağlar:
- Geç ödeme
- Koleksiyonlarda
- Kısmi kurtarma
- İptal
Potansiyel Kurtarma
Durum tamamen umutsuz değil çünkü paranızın bir kısmı hala geri kazanılabilir. Bununla birlikte, bu, başta platform tarafından uygulanan kurtarma önlemleri olmak üzere çok sayıda beklenmedik duruma bağlıdır. Birçok platform, kredi türüne ve kurtarma prosedürüne bağlı olarak %20-80 arasında kurtarma oranlarını bildiriyor.
Riskin ele alınması söz konusu olduğunda tüm platformlar eşit yaratılmamıştır. 8lends, Saint Vincent ve Grenadinler merkezli, FSA SVG tarafından denetlenen bir sanal varlık hizmet sağlayıcısı olan Alpha Systems LLC tarafından işletilir; teminatlar ise PolyReg SRO tarafından denetlenen bağımsız bir Collateral Agent olan Maclear AG (Basel, İsviçre) tarafından tutulur. Platform, 40'tan fazla kritere dayanan borçlu değerlendirmesini, teminat destekli kredileri ve 60 gün ödeme yapılmamasının ardından başlayan tanımlı bir tahsilat sürecini bir araya getirir. 8lends yatırımcılardan komisyon almaz ve her krediyi gerçek dünya teminatıyla güvence altına alır, ancak sermayeyi sigortalamaz ve getiri garantisi vermez: tahsilat, teminatın gerçekleşen değerine bağlıdır.
Yolun Sonu
Yine de tüm önlemler başarısız olduğunda ve para geri kazanılamadığında, platformlar sonunda onu siler Kötü bir kredi gibi. Başka bir deyişle, resmi olarak tahsil edilemez olarak kabul ediyorlar. Alacaklılar için, bu kaybettiğiniz anlamına gelir. Esasen, para hesabınızdan kaldırılır ve sermaye kaybı olarak işaretlenir.
Bazı ülkelerde, kredi zararları vergilerde sermaye kayıpları veya kötü borçlar olarak iddia edilebilir. Platformlar genellikle yıl sonunda hangi kredilerin iptal edildiğini belirten vergi beyannameleri yayınlar. Hesaplamalar olası en kötü sonuçtur ve bunlar zarar verirken, bu tür riskler bu tür yatırımlarla birlikte gelen oyunun bir parçasıdır.
Borç Verenin Riski Yönetme Rehberi
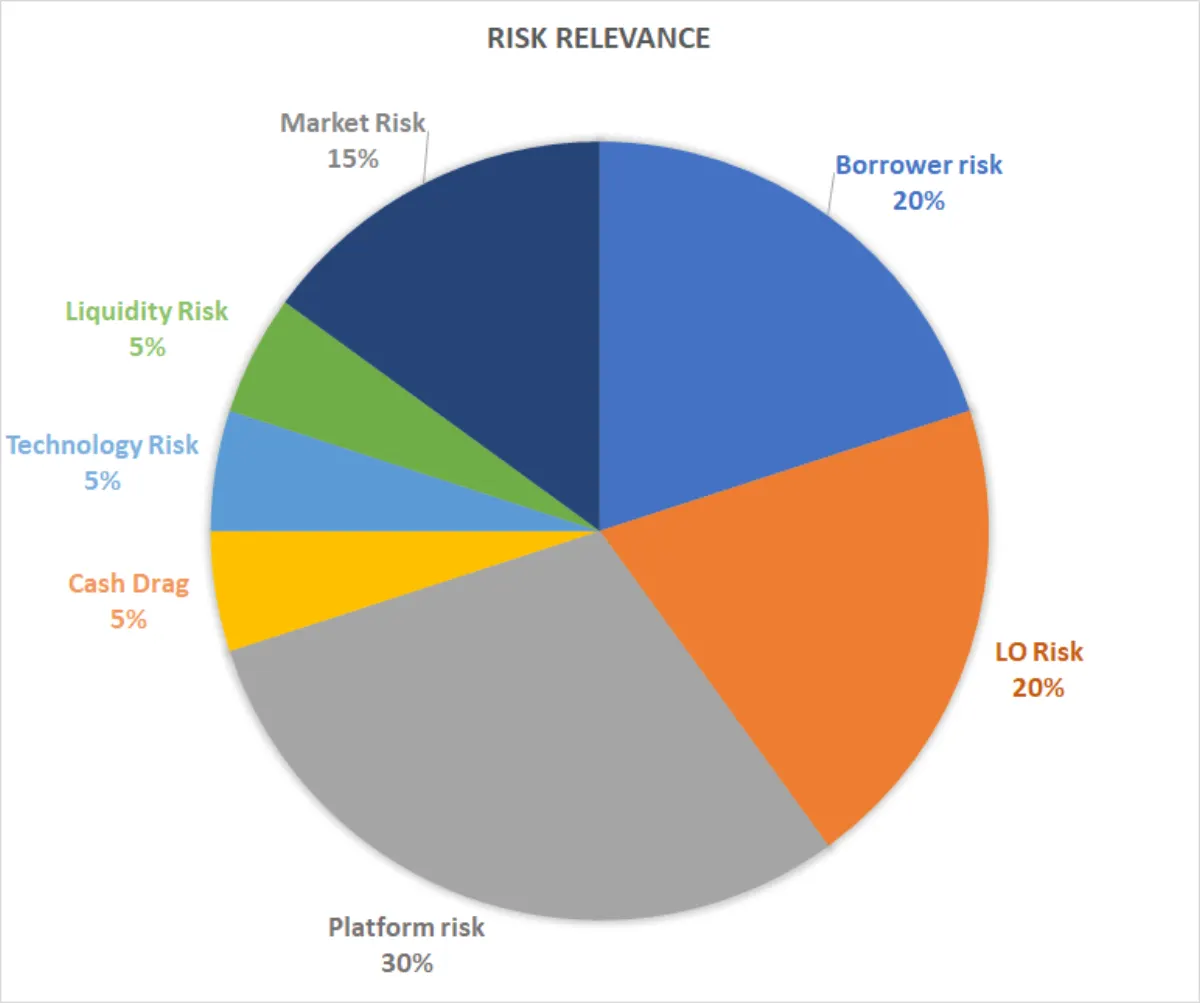
Tüm bu koşulları düşündükten sonra, P2P kredisi verilmesi söz konusu olduğunda, işte temerrüt kayıplarını ve olasılıklarını azaltmak için kanıtlanmış bazı stratejiler, paranızı güvence altına almak için kusursuz araçlar.
- Kredi ve başvuru sahibi türleri arasında para dağıtın. Klasik terimlerle, tüm yumurtalarınızı tek bir sepete koymayın.
- Borç vermeden önce başvuru sahiplerinin geçmişlerini, derecelendirmelerini ve geçmiş işlemlerini inceleyin.
- Etkin toplama politikalarına ve şeffaf raporlamaya sahip platformları tercih edin. Bunu daha sonra biraz daha analiz edeceğiz.
- Kaybetmeyi göze alabileceğinizden daha fazla yatırım yapmayın.
- Geri dönüşleri düşük ve orta riskli kredilerin bir karışımına yeniden yatırın.
Sayılar Yalan Söylemez
Birini seçmeden önce platformların geçmişini göz önünde bulundurun.
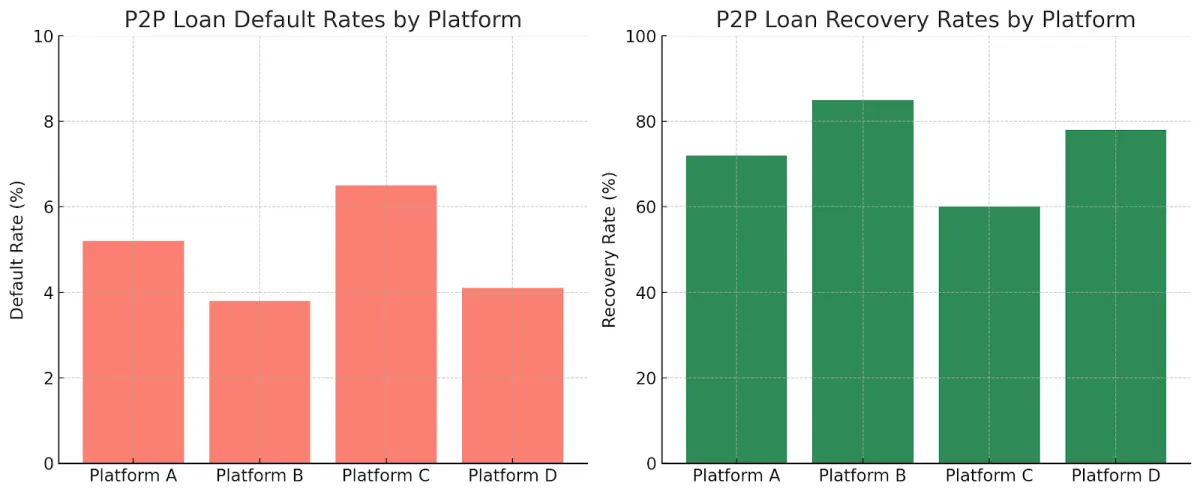
Yayımlanan sektör tahminlerine göre P2P temerrüt oranları, borçlu tarama sürecinin ve kredi yapısının nasıl işlediğine bağlı olarak yaklaşık %3,8 ile %6,5 arasında değişiyor. Daha parlak bir bakış açısıyla, kurtarma oranları Özellikle teminatsız kredi davalarında% 85'e kadar ulaşabilir, ancak bazı kuruluşlar az% 60'ı geri kazanır.
Platform B, düşük bir temerrüt oranına (%3.8) ve yüksek bir iyileşme oranına (%85) sahiptir, bu da güçlü borçlu taraması ve agresif takip anlamına gelir. Buna karşılık, Platform C, genellikle teminat eksikliği veya gevşek tahsilat prosedürleri nedeniyle daha sık tahsilatlar ve daha zayıf tahsilatlar görür.
Yukarıdaki bilgilerle donanmış, alacaklılar daha akıllıca seçimler yapabilir.
Platformlar Temerrütleri Nasıl Azaltır?
Bunun gibi sık sık görülen hatalar borç veren güvenini zayıflatır, bu nedenle bunları doğru bir şekilde ele almak için gerekli güvenlik önlemlerini ve proaktif prosedürleri içeren bir platforma sahip olmak, dahil olan herkesin kazanan olmasını sağlamanın en iyi yoludur. Platformlar bunu böyle yapar:
Tarama
Başvuru sahipleri genellikle kredi kontrolleri, gelir tabloları, borç-gelir analizi ve banka hesabı incelemesi yoluyla incelenir. Sadece belirli kriterleri karşılayan borçlular onaylanır.
Risk Bazlı Faiz Toplamları
Daha riskli olanlar prim ödemek zorundadır.
Kredi Çeşitlendirme Araçları
Çoğu platform, borç verenleri fonları birçok krediye yaymaya teşvik eder (örneğin, bir N500.000 yerine 100 borçluya N5.000). Bu, borçlarını geri ödemeyen borçluları hafifletir.
Arabalar veya evler gibi fiziksel varlıklar veya hatta tasarruf ve yatırımlar olabilecek teminatlar.
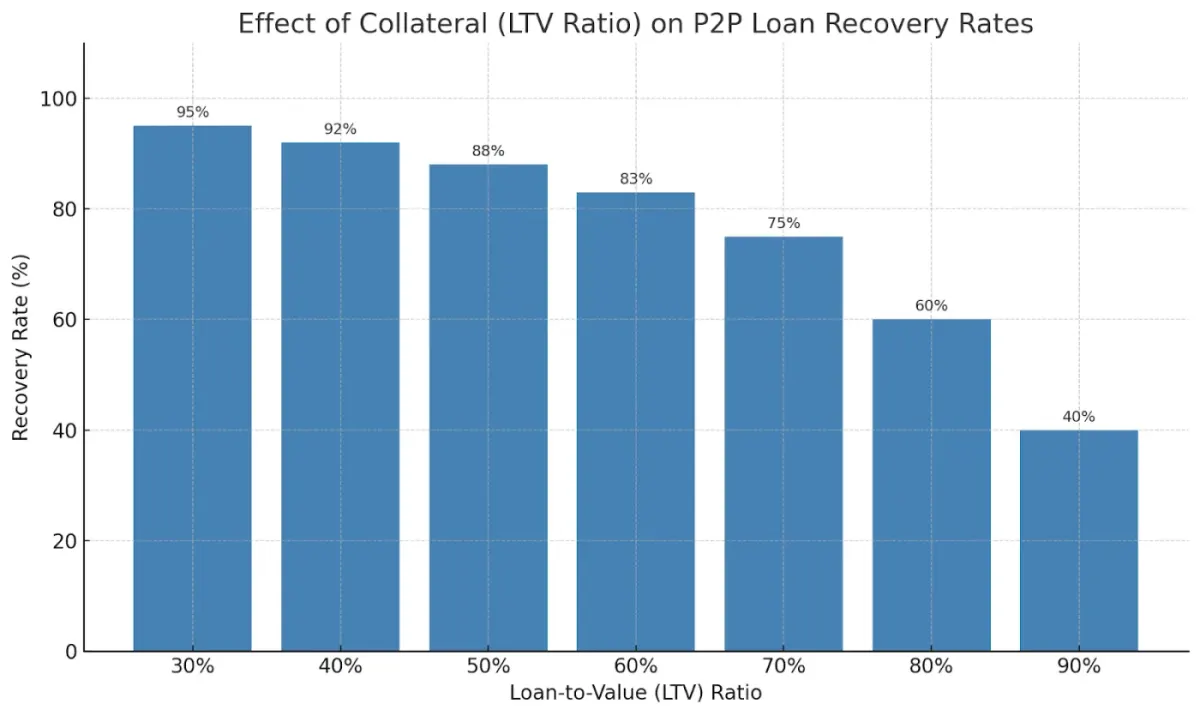
Bu grafik, teminatın P2P kredi geri kazanımını nasıl geliştirdiğini göstermektedir.
Bir kredi gerçek dünya varlıklarıyla güvence altına alındığında, platform temerrüt durumunda teminatı yasal olarak geri alabilir ve tasfiye edebilir. LTV oranları tipik olarak% 60 civarında olup, ılımlı piyasa dalgalanmaları durumunda bile borç verenleri korur. Grafik, varlık değerleri LTV yastığının ötesine düşene kadar iyileşme olasılığının yüksek kaldığını göstermektedir.
Riski Yönetmek, Getiriyi En Üst Düzeye Çıkarma
P2P kredilerindeki temerrütler kaçınılmazdır, bu nedenle kurtarma sürecini anlamak önemlidir. Kurtarma garanti edilmez, ancak özellikle iyi düzenlenmiş ve proaktif platformlarda genellikle mümkündür.
Borçlular için temerrüde düşme, zarar görmüş kredi, sürekli tahsilat çabaları ve yasal sorunlar anlamına gelebilir. Borç verenler için stratejileri yeniden değerlendirmek, platformun kurtarma sistemine güvenmek ve süreç boyunca sabırlı olmak anlamına gelir. Sonuçta, P2P borç verme sadece yüksek getiri ile ilgili değildir; fırsat ve riski dengelemek ve olası her sonuca hazırlıklı olmakla ilgilidir.
Riski ciddiye alan ve sermayenize hak ettiği özenle davranan bir kitle kredisi platformu arıyorsanız, 8lends'e göz atın. Güçlü korumalar ve güçlü getirilerle gerçek dünyadaki işletmeleri finanse eden akıllı yatırımcılardan oluşan bir topluluğa katılacaksınız.
Sıradaki yazı



Sorunuz mu var?
Tüm sorularPlatform CertiK ve Cyberscope tarafından denetlendi, tüm işlemler Base üzerinde herkese açık. Arkasında sorumlulukları net iki şirket var: CLEARCHAIN CORP (platformun işletilmesi, Kanada'da FINTRAC nezdinde MSB olarak kayıtlı) ve Maclear AG (durum tespiti ve teminatlar). Platform iyi düzenlenmiş, şeffaf ve hesap verebilir
Projede BuyBack varsa, 60+ gün gecikmede ortak krediyi satın alır ve anaparanın %100’ünü iade eder. BuyBack yoksa Maclear AG teminatın satışını başlatır ve gelir yatırımcılara orantılı dağıtılır. Lansmandan beri temerrüt yaşanmadı
Platformu, Kanada'da Money Services Business (MSB) olarak kayıtlı ve FINTRAC nezdinde zorunlu AML/CFT uyum yükümlülüklerine tabi olan CLEARCHAIN CORP işletir. Ödemeler USD ile yapılır. Platform CASP değildir, bu yüzden DAC8 gereklilikleri uygulanmaz
Gelişmekte olan bölgelerdeki KOBİ’ler banka finansmanına kolay erişemez ve AB veya ABD’deki işletmelerden daha yüksek oranlar ödemeye razıdır
Vade dolmadan pozisyonunuzu İkincil Piyasada başka bir yatırımcıya satabilirsiniz. Fastlending’de sabit vade yok: anapara ve getiriler her an çekilebilir
Minimum yatırım 100 USD’dir
İşletmenin ödememe riski, teminat değerinin değişme riski, İkincil Piyasada alıcı yoksa sınırlı likidite riski ve akıllı sözleşmeye bağlı teknik risk
100–500 USD arası yatırımlar KYC’siz yapılabilir. 500 USD üzerinde tam doğrulama gerekir: kimlik belgesi ve adres kanıtı