
O impacto dos investidores institucionais nos mercados de crédito P2P
12 de agosto de 20255 min de leitura
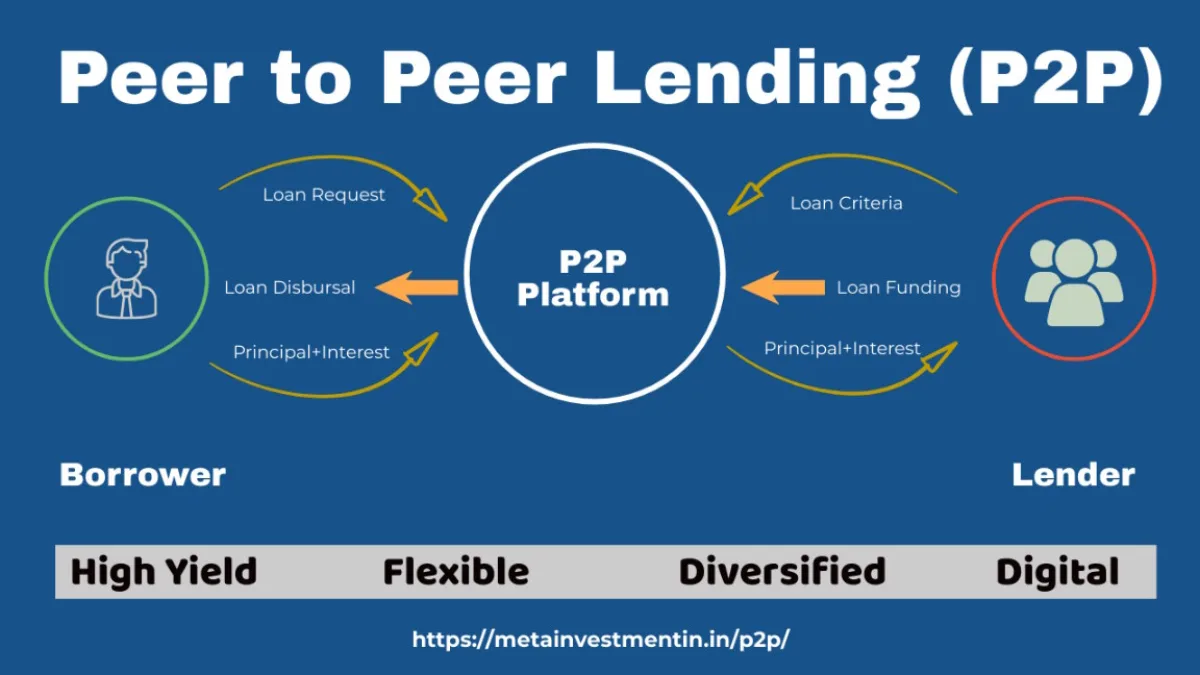
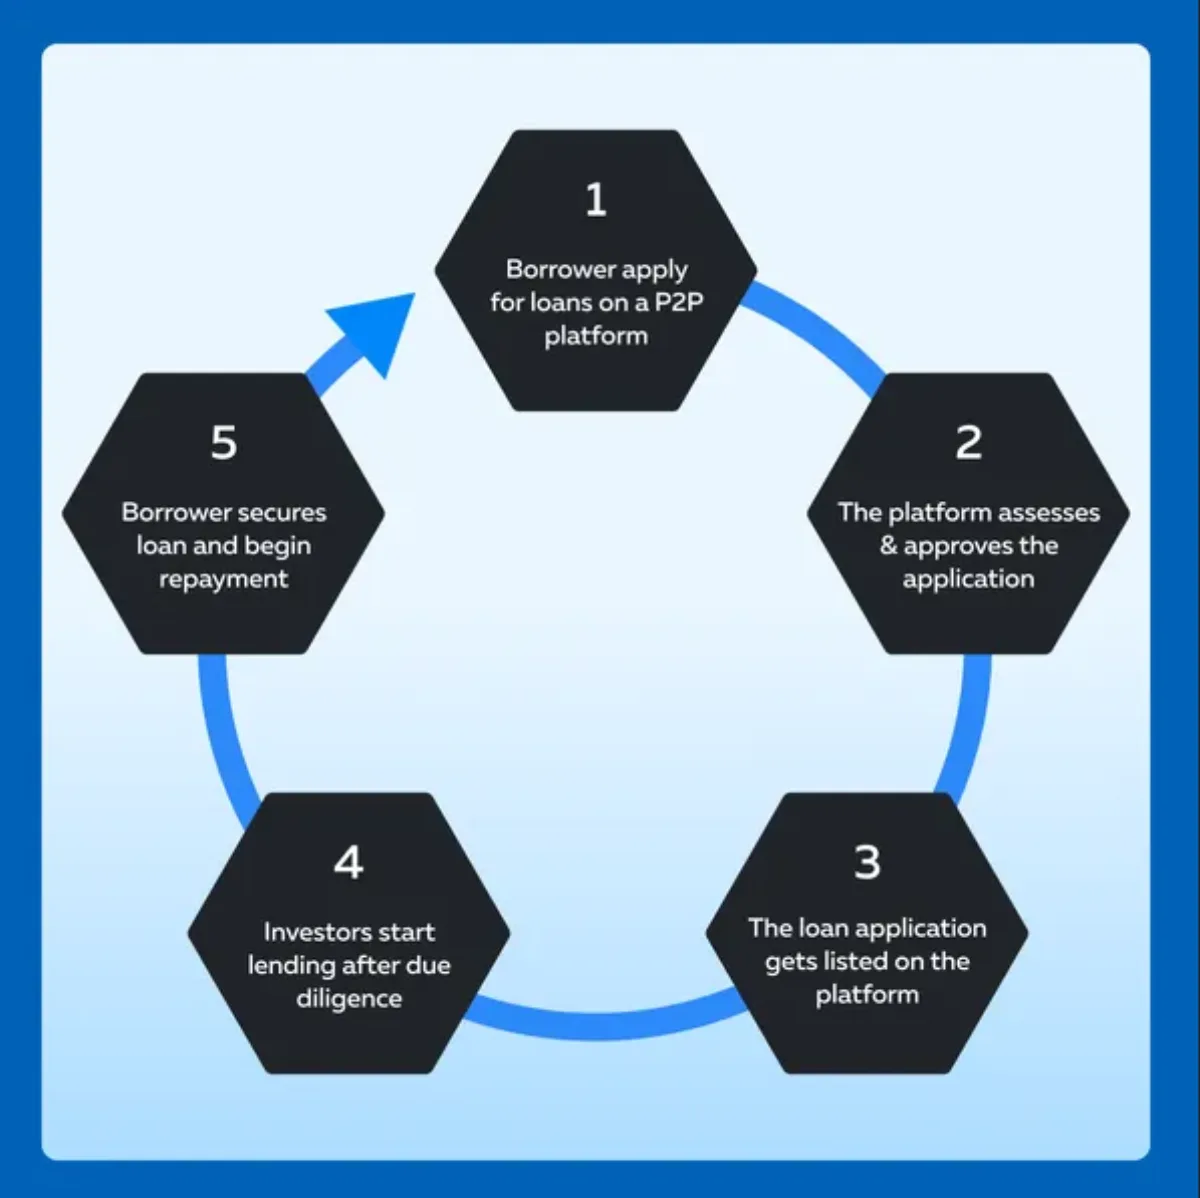
Suponhamos que quer pedir dinheiro emprestado para começar um pequeno negócio. Em vez de entrar num banco, vai online e encontra uma plataforma onde pessoas como você lhe podem emprestar o dinheiro diretamente. É disso que trata o peer-to-peer lending: conecta mutuários a pessoas comuns que querem emprestar e obter um retorno. Nos primeiros tempos, era sobretudo apenas particulares a ajudarem-se uns aos outros; pessoas comuns a emprestar a outras pessoas comuns. Mas as coisas estão a mudar. Agora, grandes investidores como bancos, fundos de cobertura e grupos de pensões, chamados investidores institucionais, estão a entrar neste espaço em grande escala. E a sua presença está a começar a remodelar a forma como o P2P lending funciona. Vamos explorar o que isso significa, e porque importa a todos os que usam estas plataformas, sejam grandes ou pequenos.
O que são os Investidores Institucionais?
Quando falamos de investidores, nem sempre é uma pessoa comum que coloca alguns dólares numa aplicação de poupança. Os investidores institucionais são os grandes players, os pesados batedores do financeiro
mundo. Pense em bancos, seguradoras, fundos de pensões. O tipo de pessoas que administram milhares de milhões em nome de outros.
Em vez de deixar esse dinheiro numa conta poupança segura, procuram constantemente lugares inteligentes e rentáveis para o estacionar. Ações? Claro. Imobiliário? Definitivamente. E, mais recentemente, começaram a mergulhar nos empréstimos peer-to-peer também. Quando investem, investem muito, e
os seus investimentos podem deslocar mercados inteiros.
Porque é que estão interessados em empréstimos P2P?
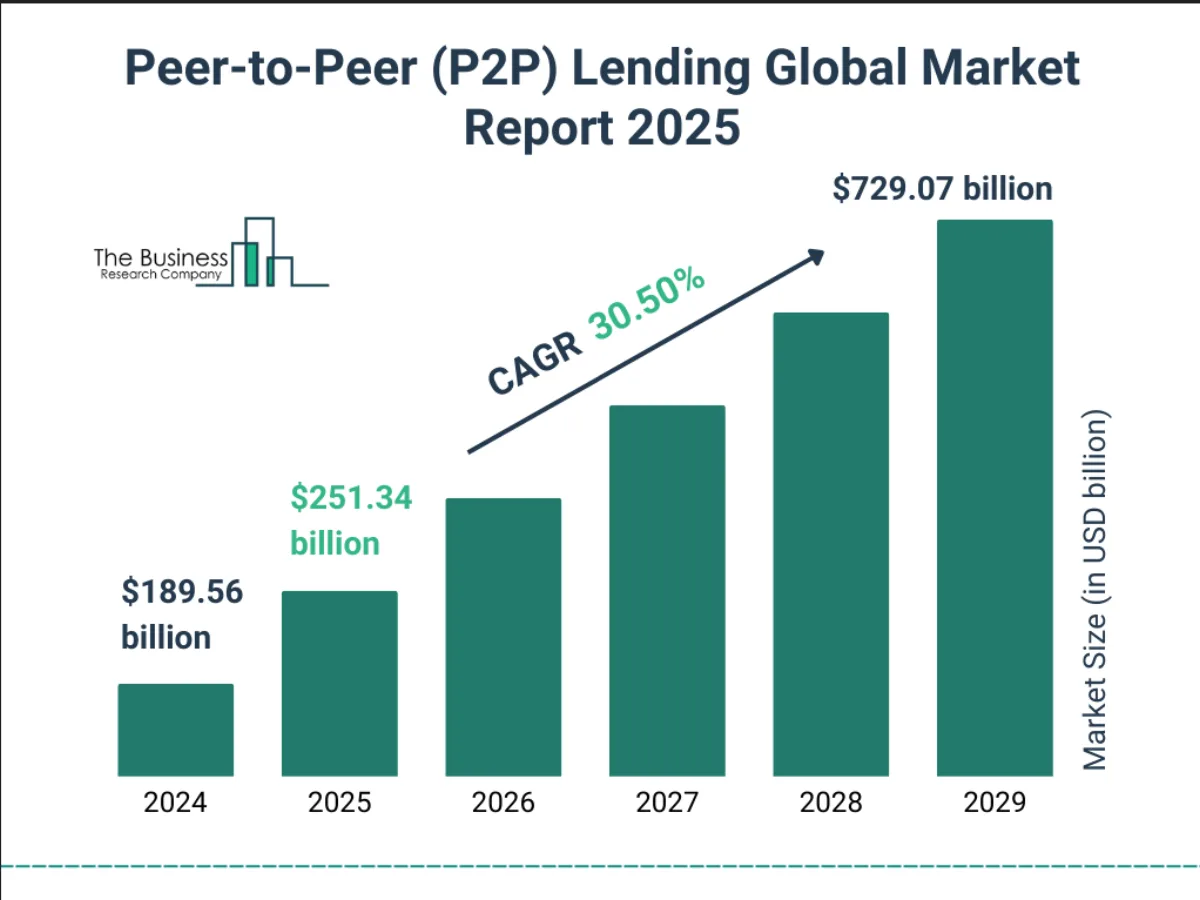
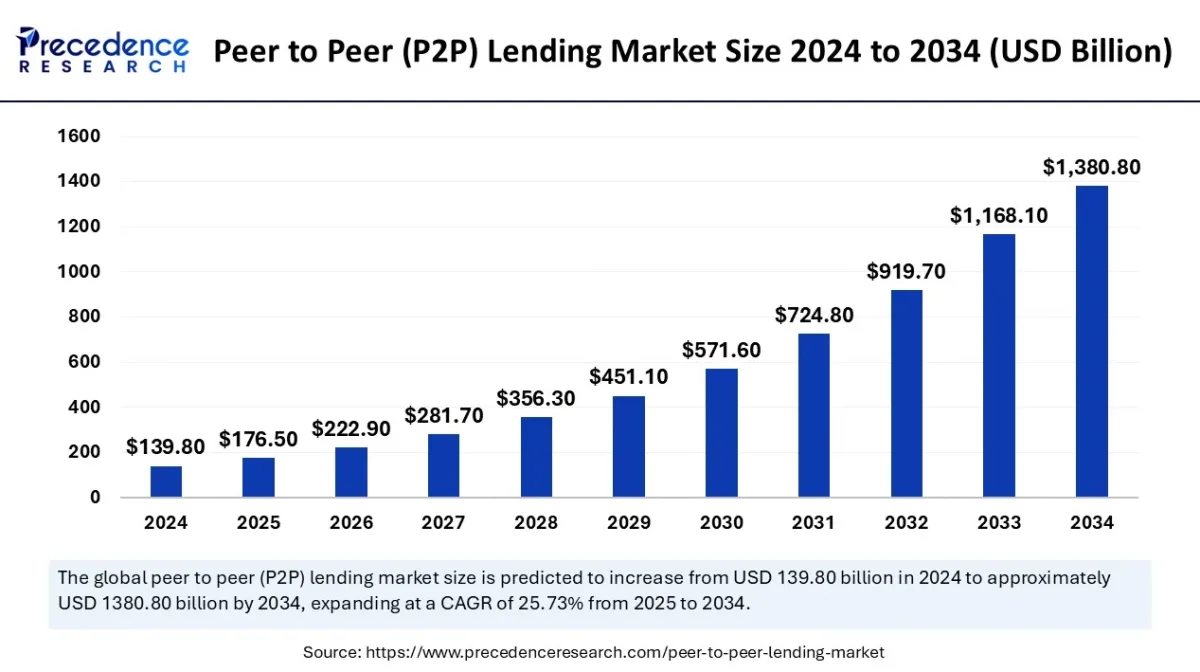
Concessos P2P costumava ser uma pequena ideia. Mas à medida que mais pessoas pediam emprestado e mais pessoas emprestavam dinheiro, tornou-se um grande negócio. E quando as empresas crescem, os grandes investidores percebem.
Estes investidores viram que os empréstimos P2P poderiam dar-lhes bons retornos (o que significa que poderiam ganhar mais dinheiro do que com a poupança regular ou mesmo o mercado de ações às vezes). Então começaram a investir milhões de dólares. Gostam também que estas plataformas usem dados e algoritmos e possam ganhar dinheiro rapidamente através de empréstimos de curto prazo. E, finalmente, isso apresenta uma forma inteligente para diversificarem o seu portefólio.
De facto, estes recursos permitem aos particulares e às entidades diversificarem-se ainda mais, repartindo os seus investimentos entre muitos empréstimos diferentes que financiam, uma vez que partilham o risco com muitas outras pessoas em cada empreendimento que ajudam a financiar. Uma vez que esta plataforma é 8empresta.
O que acontece quando estes grandes investidores entram no jogo?
Digamos que você e os seus amigos estejam todos a jogar um jogo no recreio, e depois um grupo de crianças mais velhas chega com mais experiência e melhor equipamento. Isso muda o jogo, certo? A mesma coisa está a acontecer no crédito P2P.
Quando os grandes investidores entram na plataforma:
- Há mais dinheiro disponível, o que ajuda a plataforma a crescer e a servir mais mutuários.
- Os mutuários podem obter empréstimos mais rápido porque há mais dinheiro pronto.
- As plataformas podem construir ferramentas melhores, como aplicações móveis e sistemas de análise de risco. Isso tudo soa bem, mas nem tudo é totalmente cor-de-rosa.
Qual é a desvantagem?
Quando os miúdos mais velhos aparecem, às vezes assumem o controlo do jogo. É o que sentem alguns pequenos investidores.
Aqui estão algumas preocupações:
- Os pequenos investidores podem ter menos hipóteses de investir nos melhores empréstimos porque os grandes investidores têm frequentemente acesso antecipado.
- Os grandes investidores podem pedir regras especiais ou funcionalidades personalizadas, como ferramentas de automação ou pools de empréstimos privados, que os utilizadores mais pequenos não conseguem.
- Se esses grandes investidores se retirarem repentinamente, isso poderá abalar todo o sistema e reduzir o montante de financiamento disponível.
E às vezes as plataformas começam a focar-se mais nos grandes clientes, o que pode fazer com que os utilizadores regulares se sintam deixados de fora.
Um olhar sobre os benefícios (quando as coisas correm bem)
Agora não esqueçamos, os grandes investidores trazem valor ao mundo dos empréstimos P2P. Aqui está o que eles ajudam:
- Escalação rápida: As plataformas crescem mais rápido com mais dinheiro.
- Actualizações tecnológicas: podem pagar melhores ferramentas.
- Taxas de incumprimento mais baixas: Com melhores ferramentas de dados, os empréstimos certos são escolhidos com mais frequência.
- Confiança no mercado: Quando os grandes players aderirem, pode fazer com que outros confiem mais no sistema.
Algumas plataformas até dividem o espaço; oferecendo certos produtos a instituições e outros a investidores de retalho.
E quanto ao risco?
O empréstimo de dinheiro vem sempre com risco. E se alguém não lhe pagar de volta? Os grandes investidores assumem muitas vezes mais riscos para tentar ganhar mais dinheiro. Podem estar dispostos a investir em empréstimos de maior risco, como para pessoas com pontuações de crédito mais baixas. Mas se essas pessoas não puderem pagar, toda a gente pode acabar por perder dinheiro.
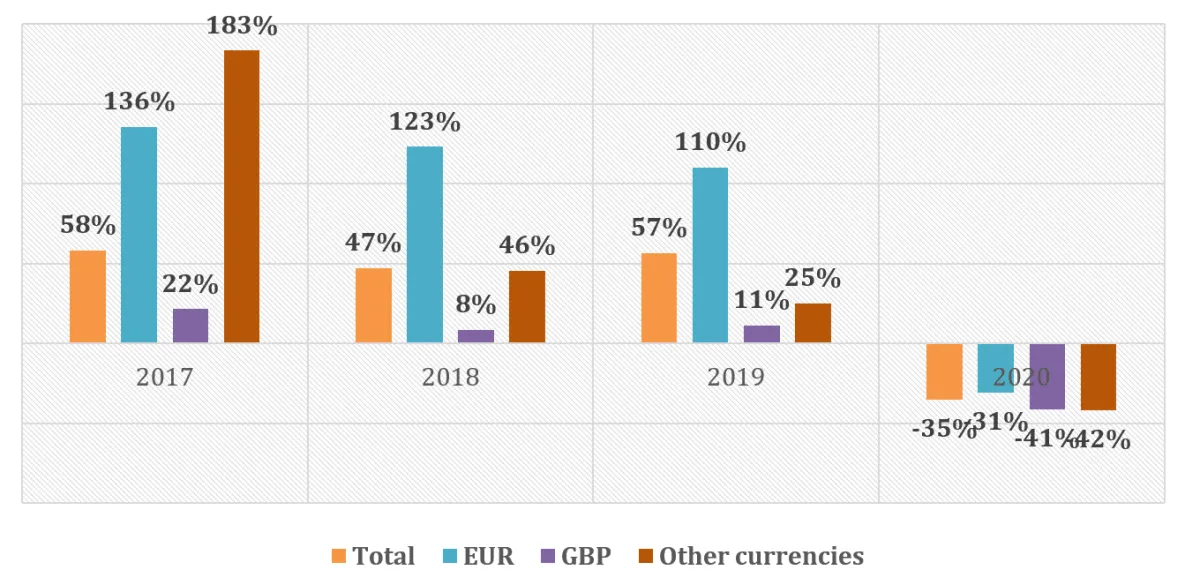
Além disso, se a economia ficar má (durante uma recessão ou pandemia), os grandes investidores podem retirar o seu dinheiro rapidamente. Isso poderia deixar as plataformas embaralhando e os mutuários sem financiamento. Pior ainda, se demasiadas pessoas perderem dinheiro, podem deixar de confiar na plataforma.
Existem regras em vigor?
Sim, mas têm de continuar a melhorar. Vejamos como diferentes países lidam com isso.
Estados Unidos
Nos EUA, as plataformas P2P são reguladas pela Securities and Exchange Commission (SEC) e outras autoridades locais. Isto significa:
- As plataformas devem registar-se e seguir as mesmas regras das empresas que vendem ações e obrigações.
- Têm de partilhar informações claras e honestas com os investidores.
- Os credores sabem que tipo de riscos estão a correr.
Alguns Estados também têm as suas próprias regras, pelo que as plataformas devem satisfazer os requisitos nacionais e estatais.
União Europeia
A UE tem novas regras ao abrigo do Regulamento Europeu de Prestadores de Serviços de Crowdfunding (ECSPR) que começou em 2021. Estas regras:
- Estabelecem os mesmos padrões em todos os países da UE.
- Facilitar o funcionamento das plataformas em vários países.
- Exigir mais transparência e alertas de risco para os investidores.
Reino Unido
No Reino Unido, os empréstimos P2P são regulados pela Financial Conduct Authority (FCA). As regras da FCA dizem:
- As plataformas devem verificar cuidadosamente os mutuários antes de aprovarem um empréstimo.
- Os credores devem receber informação suficiente para fazerem uma escolha inteligente.
- Há também um limite para investidores novos ou inexperientes; eles não podem investir mais de 10% do seu dinheiro até perceberem melhor os riscos.
Outros Países
Em alguns locais, como a China, o governo tem repridido os empréstimos P2P após grandes escândalos. Muitas plataformas foram encerradas. Ora, os serviços de crédito lá são rigorosamente controlados pelo banco central e pelos reguladores financeiros.
Em locais onde as regras ainda estão em desenvolvimento, os investidores e os mutuários precisam de ser ainda mais cuidadosos.
Alguns reguladores estão agora a pedir às plataformas que separem claramente a atividade institucional do investimento a retalho, para que todos saibam o que está a acontecer.
À medida que muito dinheiro entra no espaço, precisamos de leis mais fortes e mais justiça para garantir que todos cumprem as mesmas regras.
O que é que o futuro reserva?
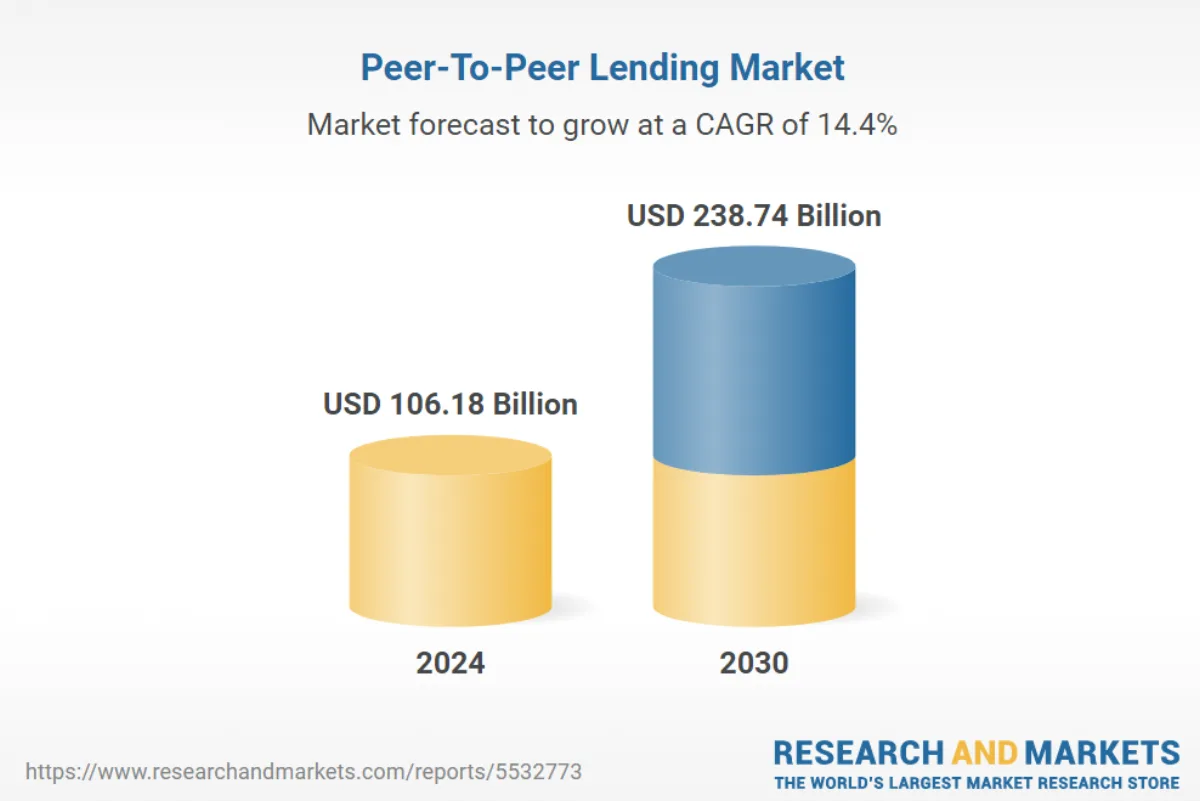
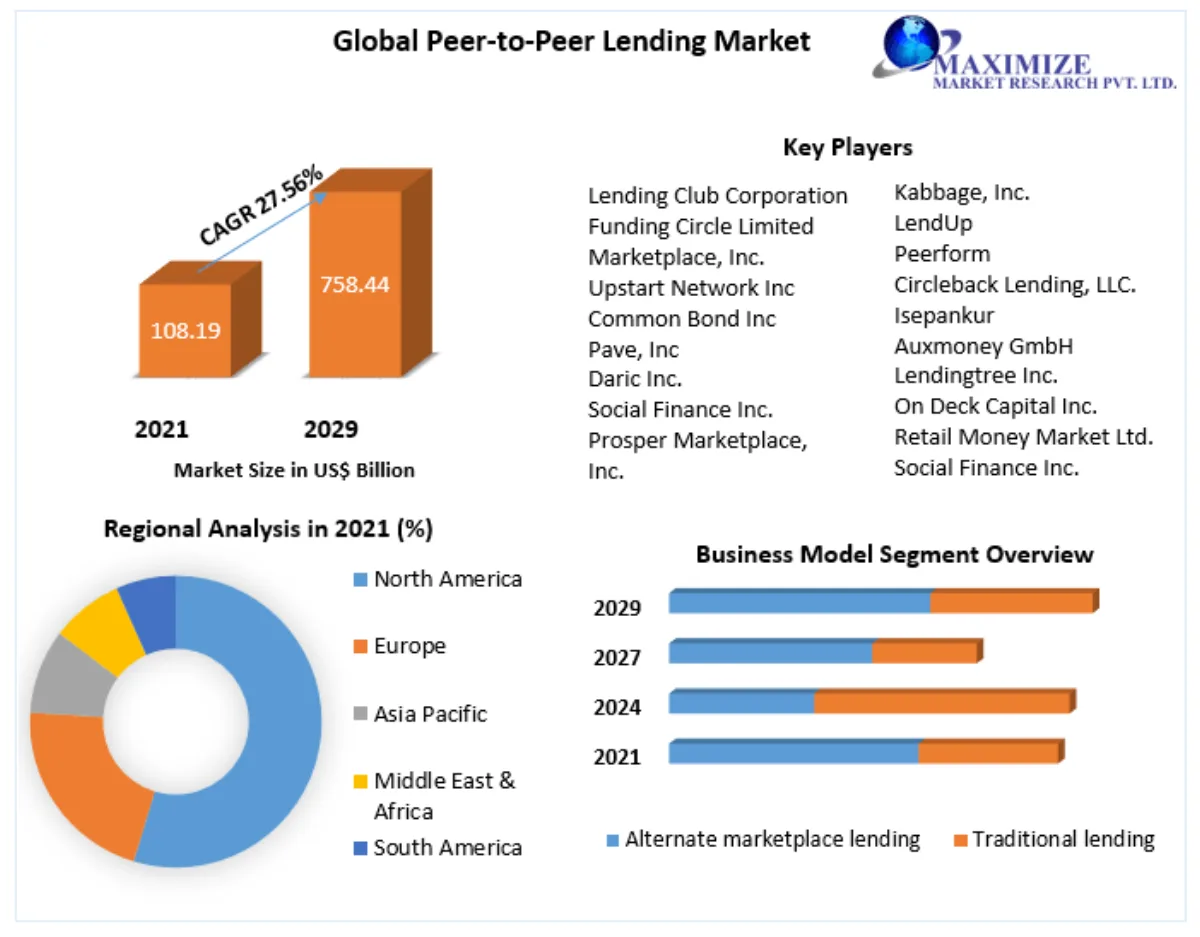
A boa notícia? Com melhor tecnologia, mais dinheiro e mais juros, os empréstimos P2P podem crescer ainda mais e melhor.
No entanto, as plataformas precisam de ser estratégicas em relação ao scaling. Posto isto, é fundamental encontrar formas de acomodar os grandes investidores, devem evitar priorizá-los em detrimento dos pequenos investidores. Uma maneira de conseguir isso é garantir que todos sigam as mesmas regras e tenham igualdade de acesso. Os grandes investidores não devem ter acesso exclusivo a produtos que serão úteis para investidores individuais. Os riscos associados às plataformas devem ser declarados claramente para que tomem decisões informadas. E, por último, a protecção dos utilizadores deveria ser uma prioridade.
O crédito P2P continua a ser um dos cantos mais excitantes do mundo das finanças. Não se trata apenas de pessoas que pedem empréstimos e emprestam dinheiro. Trata-se de fazer com que todo esse processo se sinta mais humano, mais direto e honestamente, um pouco mais empoderador para todos os envolvidos.
Se está interessado em diversificar para financiar uma variedade de projetos diferentes, quer se trate de vinhos ou pequenos negócios, a 8lends oferece-lhe a variedade para satisfazer esse desejo.
Ler a seguir
Tem alguma pergunta?
Todas as perguntasA plataforma foi auditada pela CertiK e pela Cyberscope e todas as transações são públicas na Base. Por trás estão duas empresas com responsabilidades claras: a CLEARCHAIN CORP (operação da plataforma, registada como MSB junto da FINTRAC no Canadá) e a Maclear AG (due diligence e garantias). A plataforma é bem regulada, transparente e responsável
Com BuyBack, o parceiro compra o empréstimo e devolve 100% do capital após 60+ dias de atraso. Sem BuyBack, a Maclear AG inicia a venda da garantia e o produto é distribuído proporcionalmente. Desde o lançamento não houve incumprimentos
A plataforma é operada pela CLEARCHAIN CORP, registada no Canadá como Money Services Business (MSB) e sujeita a requisitos obrigatórios de conformidade AML/CFT junto da FINTRAC. As liquidações são em USD. A plataforma não é um CASP, pelo que os requisitos do DAC8 não se aplicam
As PME de regiões em desenvolvimento não têm acesso fácil a financiamento bancário e aceitam taxas mais altas do que as empresas da UE ou dos EUA
Pode vender a sua posição a outro investidor no Mercado Secundário antes do fim do prazo. No Fastlending não há prazo fixo: capital e rendimentos podem ser levantados a qualquer momento
O investimento mínimo é de 100 USD
Risco de não pagamento, de variação do valor da garantia, de liquidez limitada sem comprador no Mercado Secundário e risco técnico do smart contract
Investimentos de 100 a 500 USD não exigem KYC. Acima de 500 USD é necessária verificação completa: documento de identidade e comprovativo de morada