
Der Einfluss institutioneller Anleger auf die P2P-Kreditmärkte
12. August 20255 Min. Lesezeit
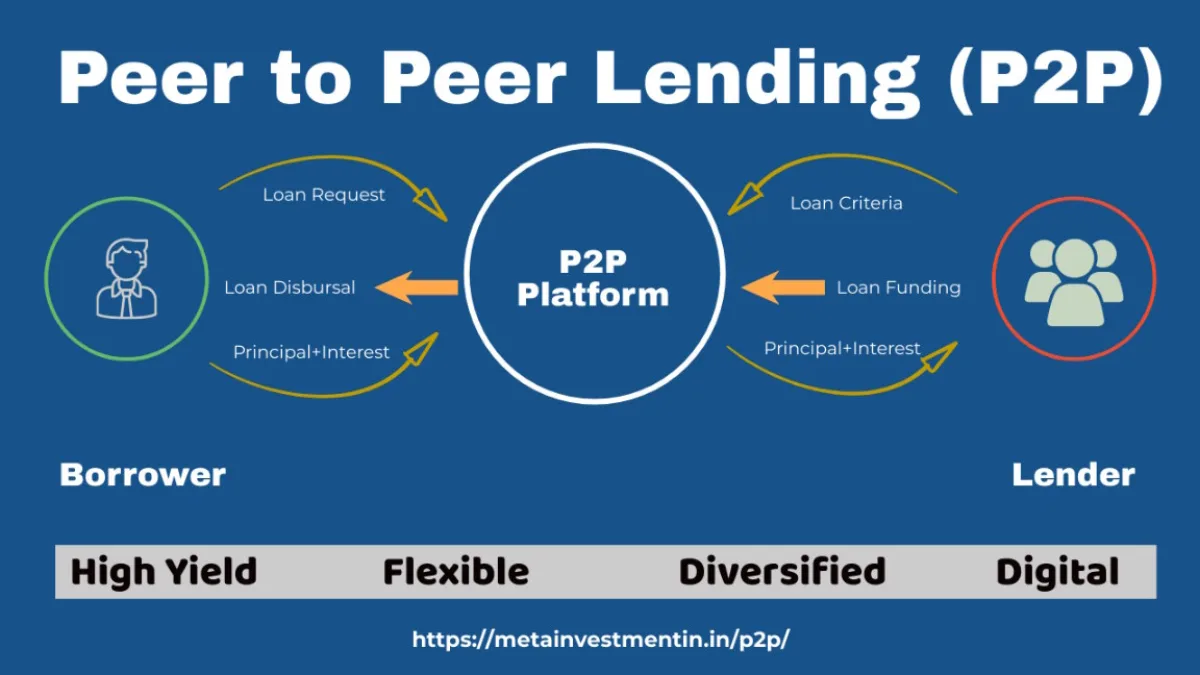
Nehmen wir an, Sie möchten sich Geld leihen, um ein kleines Unternehmen zu gründen. Anstatt in eine Bank zu gehen, gehen Sie online und finden eine Plattform, auf der Ihnen Menschen direkt Geld leihen können. Genau darum geht es beim Peer-to-Peer-Lending: Es verbindet Kreditnehmer mit ganz normalen Menschen, die Geld verleihen und eine Rendite erzielen möchten. In den Anfängen ging es meist nur darum, dass sich Einzelpersonen gegenseitig halfen; normale Menschen liehen anderen normalen Menschen Geld. Aber die Dinge ändern sich. Jetzt steigen große Anleger wie Banken, Hedgefonds und Pensionsgruppen, sogenannte institutionelle Anleger, in großem Stil in diesen Bereich ein. Und ihre Präsenz beginnt, die Funktionsweise von P2P-Lending neu zu gestalten. Schauen wir uns an, was das bedeutet und warum es für alle, die diese Plattformen nutzen, wichtig ist, ob groß oder klein.
Was sind institutionelle Anleger?
Wenn wir über Anleger sprechen, ist es nicht immer die durchschnittliche Person, die ein paar Dollar in eine Spar-App steckt. Institutionelle Anleger sind die großen Akteure, die Schwergewichte der Finanzbranche
Welt. Denken Sie an Banken, Versicherungen, Pensionsfonds. Die Art von Menschen, die Milliarden im Namen anderer verwalten.
Anstatt das Geld auf einem sicheren Sparkonto zu lassen, suchen sie ständig nach intelligenten, rentablen Parkplätzen. Aktien? Sicher. Immobilien? Definitiv. Und in jüngerer Zeit haben sie auch angefangen, Peer-to-Peer-Kredite zu betreiben. Wenn sie investieren, investieren sie viel, und
ihre Investitionen können ganze Märkte verändern.
Warum sind sie an P2P-Krediten interessiert?
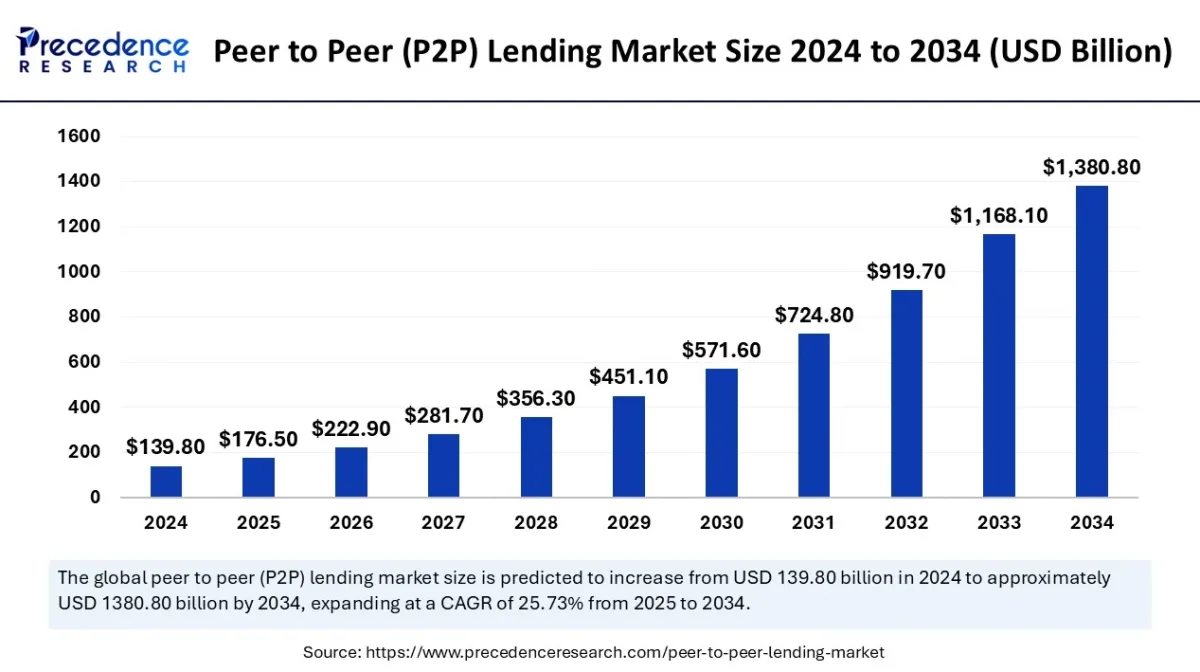
P2P-Kreditvergabe war mal eine kleine Idee. Aber als immer mehr Menschen Kredite aufnahmen und mehr Menschen Geld verliehen, wurde daraus ein großes Unternehmen. Und wenn Unternehmen wachsen, merken es Großinvestoren.
Diese Anleger sahen, dass P2P-Kredite ihnen gute Renditen bringen könnten (das heißt, sie könnten mehr Geld verdienen als mit regulären Ersparnissen oder manchmal sogar an der Börse). Also fingen sie an, Millionen von Dollar einzuzahlen. Ihnen gefällt auch, dass diese Plattformen Daten und Algorithmen verwenden und sie mit kurzfristigen Krediten schnell Geld verdienen können. Und schließlich bietet dies eine intelligente Möglichkeit für sie, ihr Portfolio zu diversifizieren.
Tatsächlich ermöglichen diese Ressourcen es Einzelpersonen und Unternehmen, ihre Investitionen noch weiter zu diversifizieren, indem sie ihre Investitionen auf viele verschiedene von ihnen finanzierte Kredite verteilen, da sie das Risiko bei jedem Vorhaben, an dessen Finanzierung sie mitwirken, mit zahlreichen anderen Personen teilen. Sobald eine solche Plattform 8lends.
Was passiert, wenn diese Großinvestoren dem Spiel beitreten? Nehmen wir an, Sie und Ihre Freunde spielen alle in der Pause ein Spiel, und dann kommt eine Gruppe älterer Kinder mit mehr Erfahrung und besserer Ausrüstung hinzu. Das verändert das Spiel, oder? Das Gleiche passiert bei P2P-Krediten.
Wenn große Investoren die Plattform betreten:
- Es steht mehr Geld zur Verfügung, was der Plattform hilft, zu wachsen und mehr Kreditnehmer zu bedienen.
- Kreditnehmer erhalten Kredite möglicherweise schneller, weil mehr Geld bereit ist.
- Plattformen können bessere Tools wie mobile Apps und Risikoanalysesysteme entwickeln. Das klingt alles toll, aber es ist nicht alles ganz rosig.
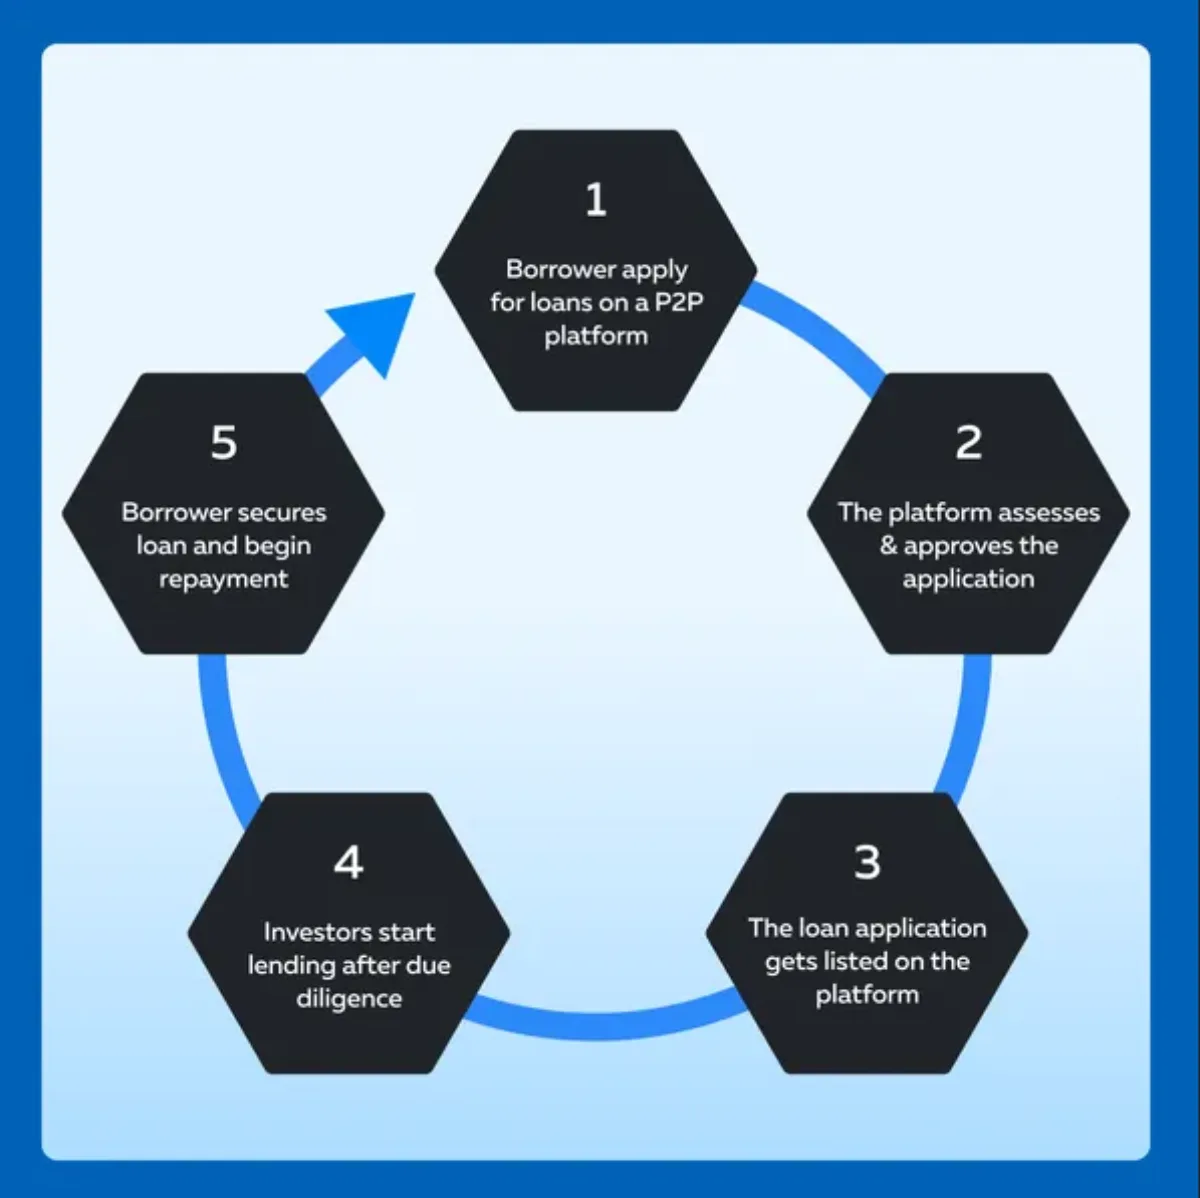
Was ist der Nachteil?
Wenn die älteren Kinder auftauchen, übernehmen sie manchmal das Spiel. So fühlen sich manche Kleinanleger.
Hier sind ein paar Bedenken:
- Kleinanleger haben möglicherweise weniger Chancen, in die besten Kredite zu investieren, da Großinvestoren häufig frühzeitig Zugang erhalten.
- Großinvestoren fragen möglicherweise nach speziellen Regeln oder benutzerdefinierten Funktionen wie Automatisierungstools oder privaten Kreditpools, die kleinere Nutzer nicht erhalten.
- Wenn sich diese Großinvestoren plötzlich zurückziehen, könnte dies das gesamte System durcheinander bringen und die Höhe der verfügbaren Finanzmittel reduzieren.
Und manchmal konzentrieren sich Plattformen mehr auf Großkunden, wodurch sich normale Benutzer ausgeschlossen fühlen können.
Ein Blick auf die Vorteile (wenn alles gut läuft)
Vergessen wir nicht, dass Großinvestoren der Welt der P2P-Kreditvergabe einen Mehrwert bieten. Hier ist
womit sie helfen:
- Schnelle Skalierung: Plattformen wachsen mit mehr Geld schneller.
- Technologische Upgrades: Sie können sich bessere Tools leisten.
- Niedrigere Ausfallraten: Mit besseren Datentools werden die richtigen Kredite häufiger ausgewählt
oft.
- Marktvertrauen: Wenn große Akteure beitreten, kann das dazu führen, dass andere dem System mehr vertrauen.
Einige Plattformen teilen den Raum sogar auf; sie bieten Institutionen bestimmte Produkte an und
andere für Privatanleger.
Was ist mit dem Risiko?
Geld zu leihen ist immer mit Risiken verbunden. Was ist, wenn dir jemand das Geld nicht zurückzahlt? Großinvestoren gehen oft ein höheres Risiko ein, um mehr Geld zu verdienen. Sie sind möglicherweise bereit, in Kredite mit höherem Risiko zu investieren, beispielsweise in Personen mit niedrigeren Kreditwürdigkeit. Aber wenn diese Leute nicht zurückzahlen können, könnte am Ende jeder Geld verlieren.
Auch wenn die Wirtschaft schlecht wird (während einer Rezession oder Pandemie), könnten Großinvestoren ihr Geld schnell abziehen. Das könnte dazu führen, dass die Plattformen überfordert sind und Kreditnehmer keine Finanzierung mehr haben. Schlimmer noch, wenn zu viele Menschen Geld verlieren, vertrauen sie der Plattform möglicherweise überhaupt nicht mehr.
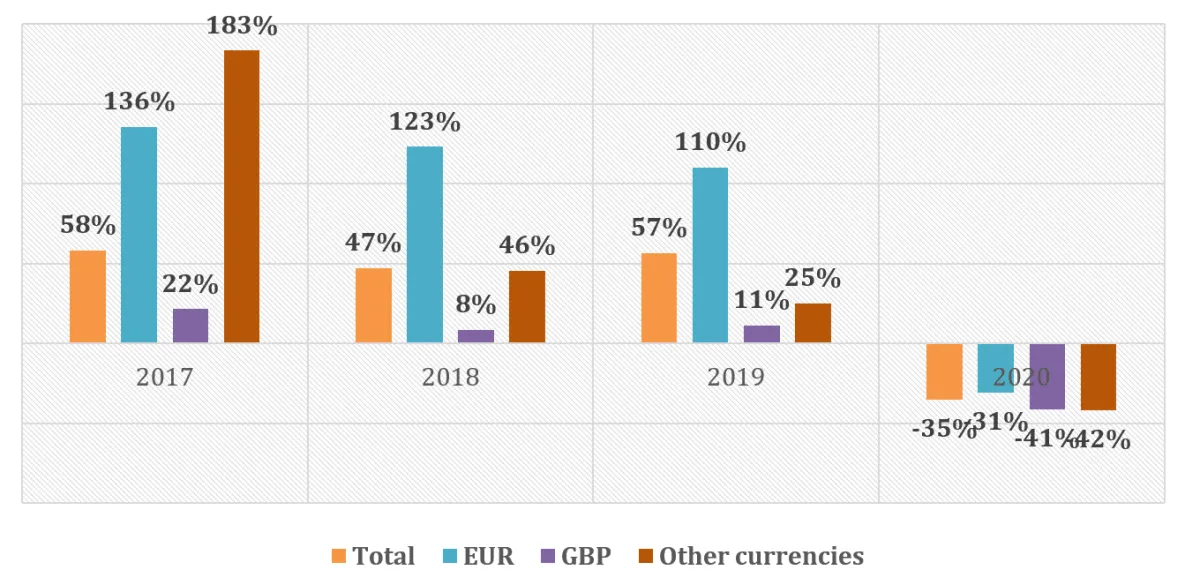
Gibt es Regeln? Ja, aber sie müssen immer besser werden. Schauen wir uns an, wie verschiedene Länder damit umgehen. Vereinigte Staaten
In den USA werden P2P-Plattformen von der Securities and Exchange Commission (SEC) und anderen lokalen Behörden reguliert. Das bedeutet:
- Plattformen müssen sich registrieren und dieselben Regeln befolgen wie Unternehmen, die verkaufen
Aktien und Anleihen.
- Sie müssen klare, ehrliche Informationen mit den Anlegern teilen.
- Kreditgeber wissen, welche Risiken sie eingehen.
Einige Staaten haben auch ihre eigenen Regeln, daher müssen die Plattformen sowohl nationale als auch
Anforderungen auf Landesebene.
Europäische Union
Die EU hat neue Regeln für die europäischen Crowdfunding-Dienstleister
Verordnung (ECSPR), die 2021 begann. Diese Regeln:
- Setzen Sie in allen EU-Ländern die gleichen Standards.
- Erleichtern Sie Plattformen die Arbeit in mehreren Ländern.
- Fordern Sie mehr Transparenz und Risikowarnungen für Anleger.
Vereinigtes Königreich
In Großbritannien wird die P2P-Kreditvergabe von der Financial Conduct Authority (FCA) reguliert. Die FCA-Regeln besagen:
- Plattformen müssen die Kreditnehmer sorgfältig prüfen, bevor sie ein Darlehen genehmigen.
- Kreditgeber müssen genügend Informationen erhalten, um eine kluge Entscheidung treffen zu können.
- Es gibt auch ein Limit für neue oder unerfahrene Anleger. Sie können nicht mehr als 10% ihres Geldes investieren, bis sie die Risiken besser verstehen.
Andere Länder
An einigen Orten, wie in China, hat die Regierung nach großen Skandalen hart gegen P2P-Kredite vorgegangen. Viele Plattformen wurden geschlossen. Jetzt werden die Kreditdienstleistungen dort streng von der Zentralbank und den Finanzaufsichtsbehörden kontrolliert.
An Orten, an denen sich die Regeln noch entwickeln, müssen Anleger und Kreditnehmer noch vorsichtiger sein.
Einige Aufsichtsbehörden fordern die Plattformen nun auf, institutionelle Aktivitäten klar von Privatinvestitionen zu trennen, damit jeder weiß, was passiert.
Da viel Geld in den Weltraum fließt, brauchen wir strengere Gesetze und mehr Fairness, um sicherzustellen, dass sich alle an dieselben Regeln halten.
Was hält die Zukunft bereit?
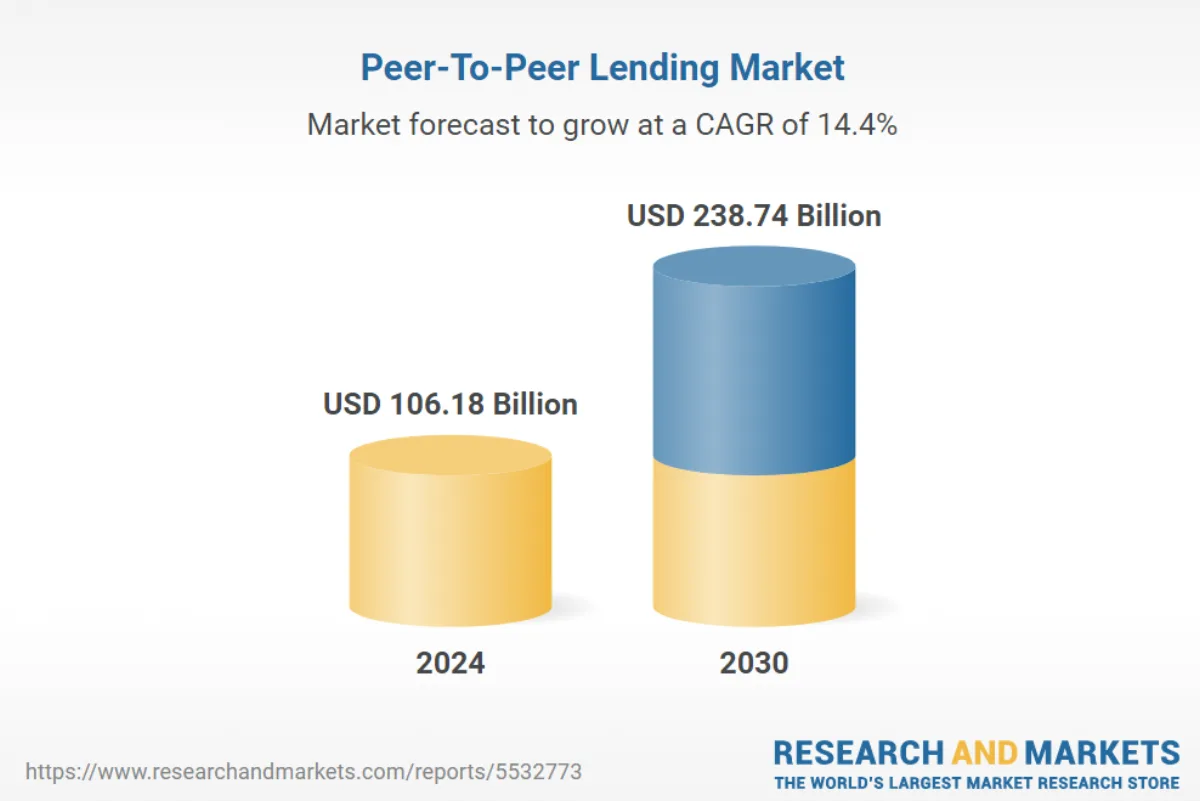
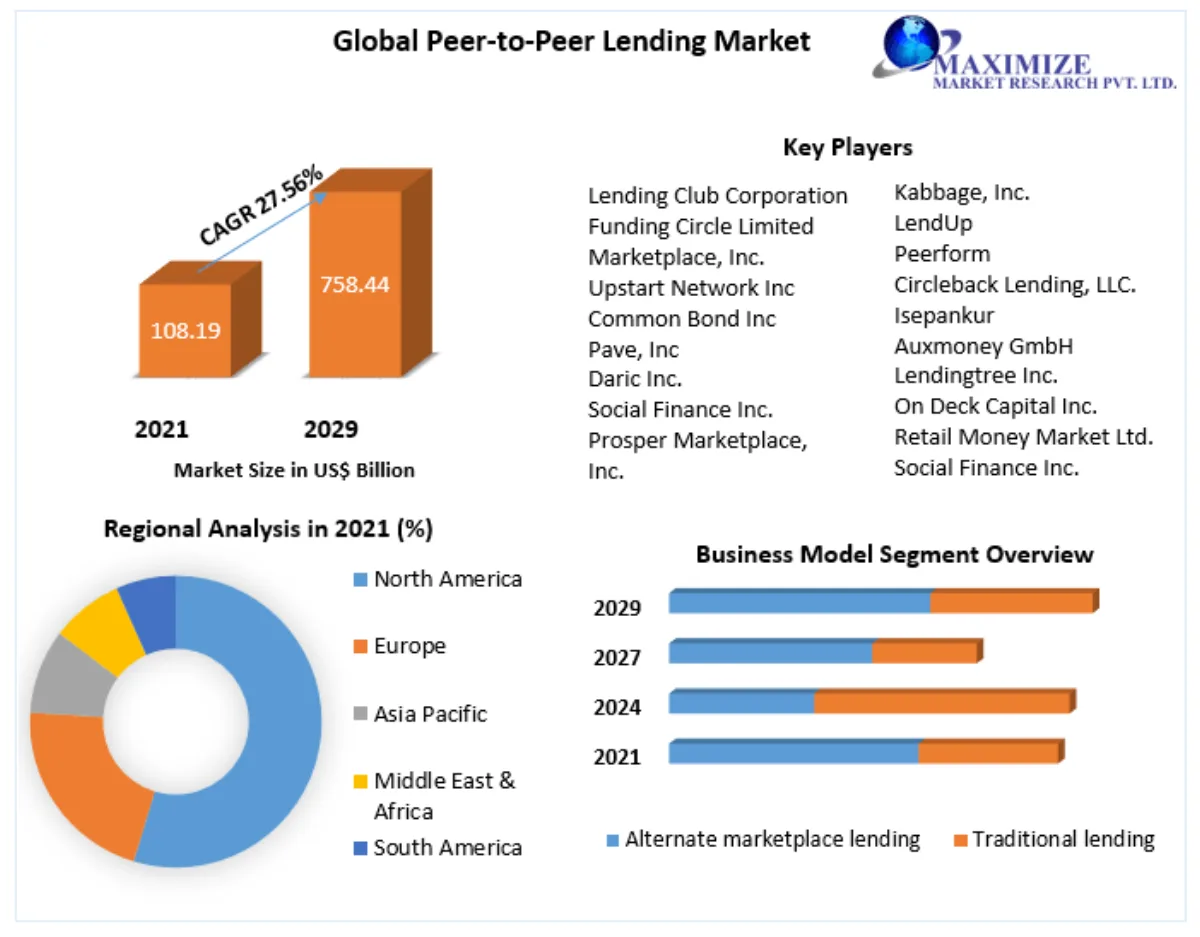
Die gute Nachricht? Mit besserer Technologie, mehr Geld und mehr Zinsen können P2P-Kredite noch größer und besser werden.
Plattformen müssen jedoch strategisch vorgehen, wenn es um die Skalierung geht. Allerdings ist es wichtig, Wege zu finden, um den Großinvestoren entgegenzukommen. Sie müssen vermeiden, ihnen zum Nachteil von Kleinanlegern Priorität einzuräumen. Eine Möglichkeit, dies zu erreichen, besteht darin, sicherzustellen, dass alle dieselben Regeln befolgen und gleichen Zugang haben. Großinvestoren sollten keinen exklusiven Zugang zu Produkten haben, die für einzelne Anleger von Nutzen sind. Die mit Plattformen verbundenen Risiken sollten klar angegeben werden, damit sie fundierte Entscheidungen treffen können. Und schließlich sollte dem Benutzerschutz Priorität eingeräumt werden.
P2P-Kredite sind immer noch eine der aufregendsten Ecken der Finanzwelt. Es geht nicht nur darum, dass sich Menschen Geld leihen und leihen. Es geht darum, dass sich der gesamte Prozess menschlicher, direkter und ehrlicher anfühlt, ein bisschen befähigender für alle Beteiligten.
Wenn Sie an einer Diversifizierung der Finanzierung einer Vielzahl verschiedener Projekte interessiert sind, egal ob es sich um Wein oder kleine Unternehmen handelt, bietet Ihnen 8 Lends die Vielfalt, um diesen Wunsch zu erfüllen.
Weiterlesen
Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis