
El impacto de los inversores institucionales en los mercados de préstamos P2P
12 de agosto de 20255 min de lectura
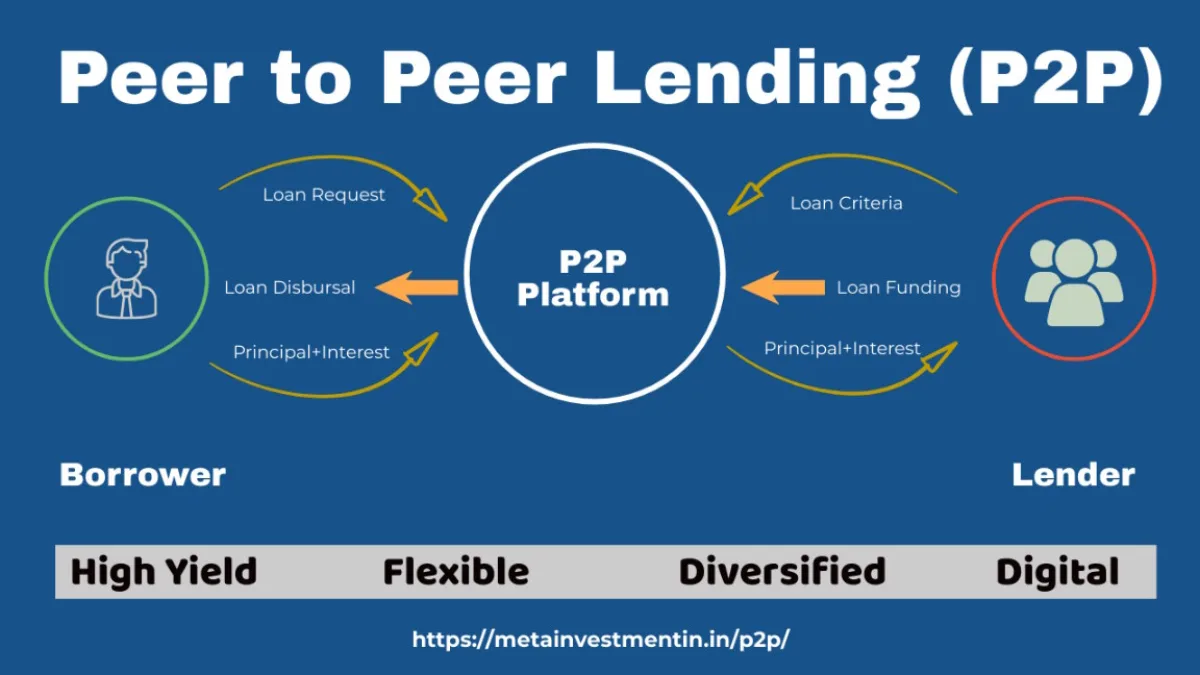
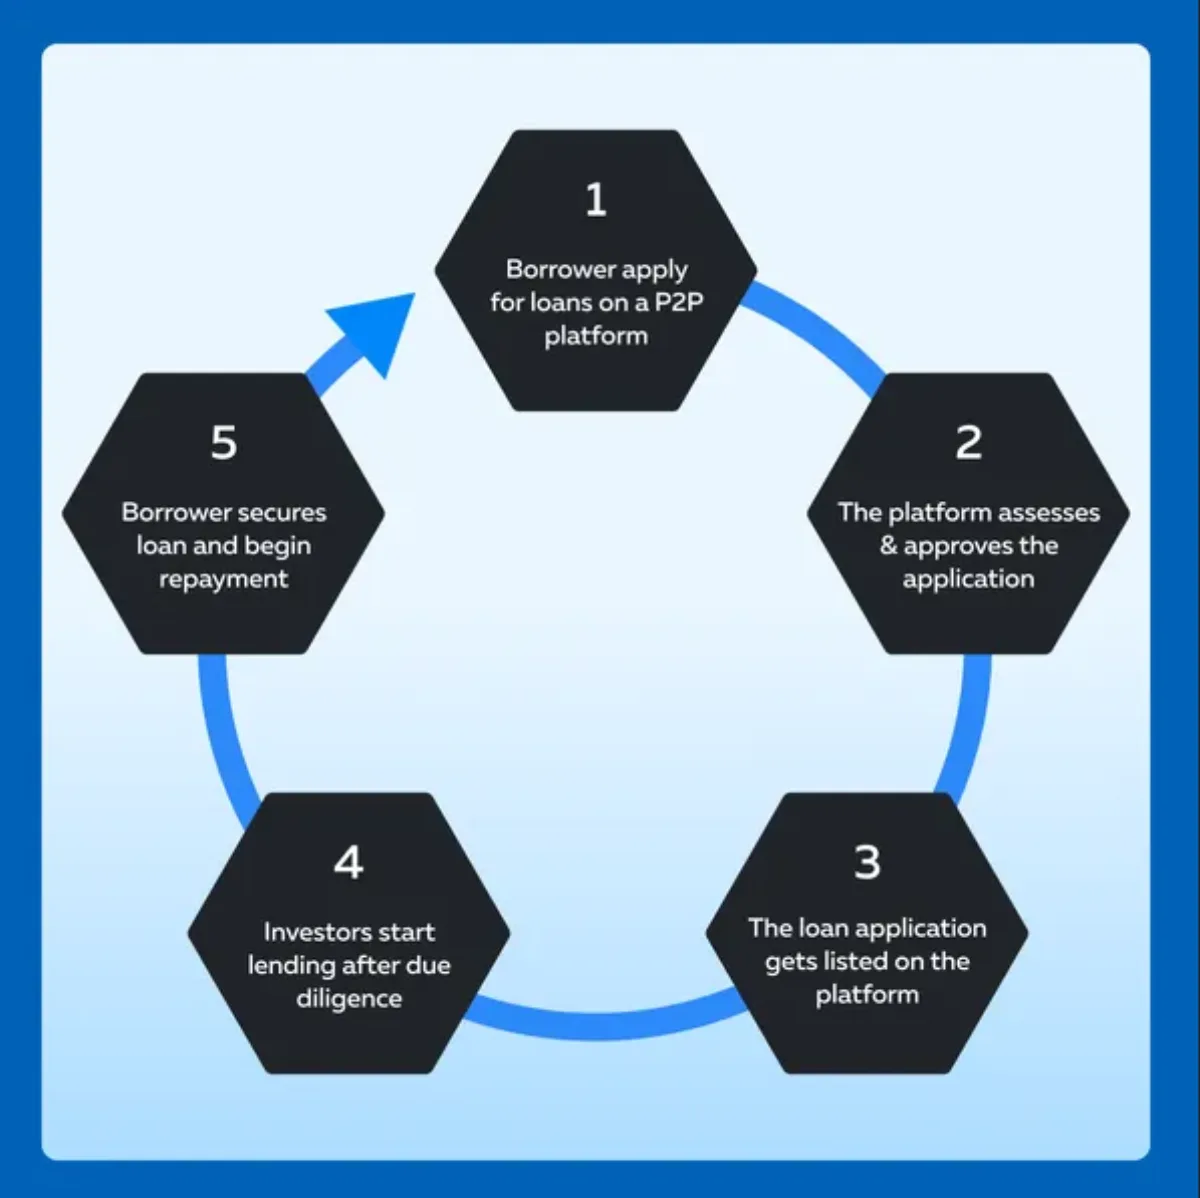
Supongamos que quieres pedir dinero prestado para iniciar un pequeño negocio. En lugar de entrar a un banco, vas en línea y encuentras una plataforma donde personas como tú pueden prestarte el dinero directamente. De eso se trata el préstamo peer-to-peer: conecta a los prestatarios con personas comunes que quieren prestar dinero y obtener un rendimiento. En sus inicios, era sobre todo gente ayudándose entre sí; personas comunes prestando a otras personas comunes. Pero las cosas están cambiando. Ahora, grandes inversores como bancos, fondos de cobertura y grupos de pensiones, llamados inversores institucionales, están entrando en el espacio de manera significativa. Y su presencia está empezando a remodelar cómo funciona el préstamo P2P. Exploremos qué significa eso, y por qué importa a todos los que usan estas plataformas, grandes o pequeños.
¿Qué son los inversores institucionales?
Cuando hablamos de inversores, no siempre una persona promedio invierte unos cuantos dólares en una aplicación de ahorro. Los inversores institucionales son los grandes actores, los pesos pesados de las finanzas
mundo. Piense en bancos, compañías de seguros, fondos de pensiones. El tipo de personas que administran miles de millones en nombre de otros.
En lugar de dejar ese dinero en una cuenta de ahorros segura, buscan constantemente lugares inteligentes y rentables para estacionarlo. ¿Acciones? Claro. ¿Bienes inmuebles? Definitivamente. Y más recientemente, también han empezado a dedicarse a los préstamos entre pares. Cuando invierten, invierten mucho y
sus inversiones pueden cambiar mercados enteros.
¿Por qué están interesados en los préstamos P2P?
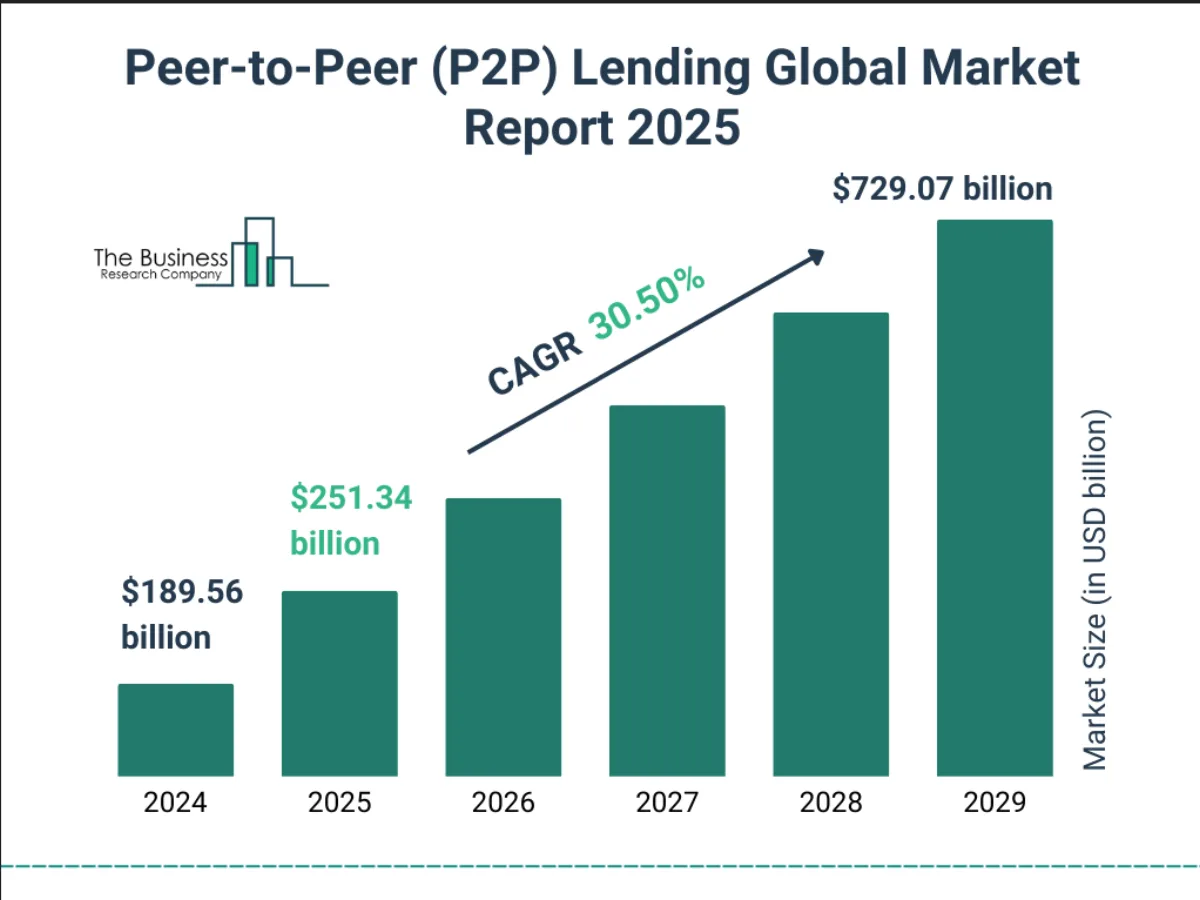
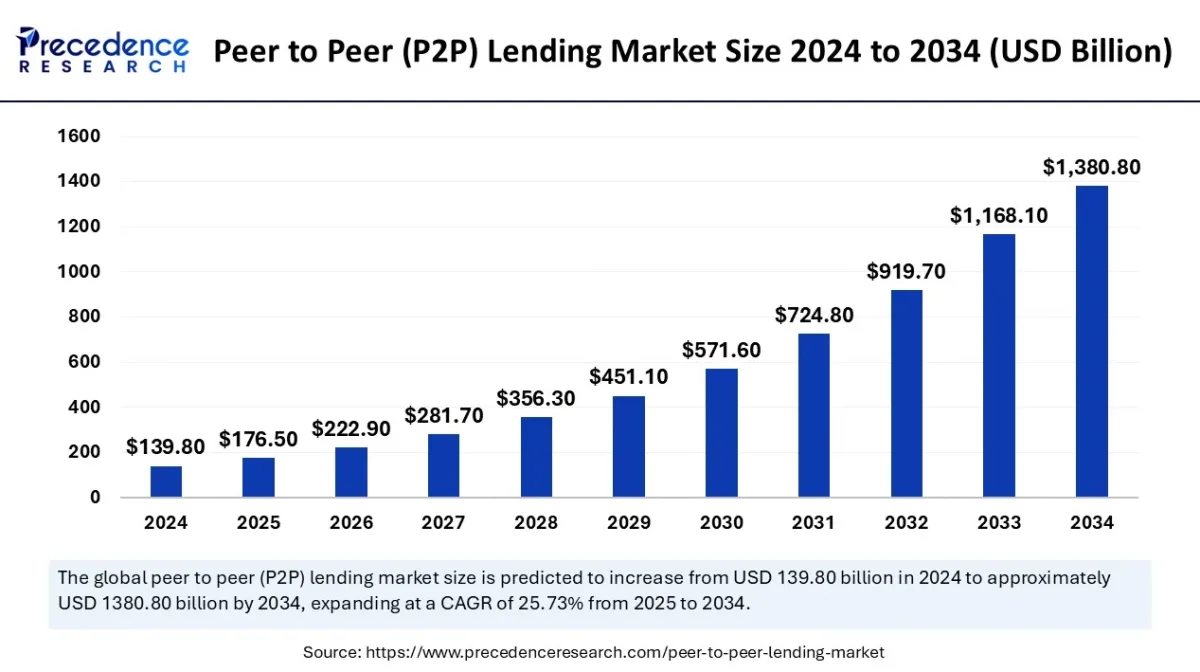
Préstamos P2P solía ser una idea pequeña. Pero a medida que más personas pedían préstamos y más personas prestaban dinero, se convirtió en un gran negocio. Y cuando las empresas crecen, los grandes inversores se dan cuenta.
Estos inversores se dieron cuenta de que los préstamos P2P podían darles buenos beneficios (lo que significa que podían ganar más dinero que con los ahorros habituales o incluso con el mercado de valores a veces). Así que empezaron a invertir millones de dólares. También les gusta que estas plataformas utilicen datos y algoritmos y puedan ganar dinero rápidamente a través de préstamos a corto plazo. Y, por último, esto les presenta una forma inteligente de diversificar su cartera.
De hecho, estos recursos permiten a las personas y entidades diversificarse aún más al distribuir sus inversiones entre los muchos préstamos diferentes que financian, ya que comparten el riesgo con muchas otras personas en cada esfuerzo que ayudan a financiar. Una vez que dicha plataforma es 8lends.
¿Qué sucede cuando estos grandes inversores se unen al juego?
Supongamos que tú y tus amigos estáis jugando un juego en el recreo, y luego llega un grupo de niños mayores con más experiencia y mejor equipo. Eso cambia las reglas del juego, ¿verdad? Lo mismo ocurre con los préstamos P2P.
Cuando los grandes inversores ingresan a la plataforma:
- Hay más dinero disponible, lo que ayuda a que la plataforma crezca y sirva a más prestatarios.
- Es posible que los prestatarios obtengan préstamos más rápido porque hay más dinero disponible.
- Las plataformas pueden crear mejores herramientas, como aplicaciones móviles y sistemas de análisis de riesgos. Todo eso suena genial, pero no todo es totalmente optimista.
¿Cuál es la desventaja?
Cuando aparecen los niños mayores, a veces se hacen cargo del juego. Así es como piensan algunos pequeños inversores.
Estas son algunas de las preocupaciones:
- Los pequeños inversores pueden tener menos oportunidades de invertir en los mejores préstamos porque los grandes inversores suelen tener acceso anticipado.
- Los grandes inversores pueden solicitar reglas especiales o funciones personalizadas, como herramientas de automatización o fondos de préstamos privados, que los usuarios más pequeños no reciben.
- Si esos grandes inversores se retiran repentinamente, podría sacudir todo el sistema y reducir la cantidad de fondos disponibles.
Y, a veces, las plataformas comienzan a centrarse más en los grandes clientes, lo que puede hacer que los usuarios habituales se sientan excluidos.
Un vistazo a los beneficios (cuando las cosas van bien)
No olvidemos que los grandes inversores aportan valor al mundo de los préstamos P2P. Esto es con lo que ayudan:
- Escalamiento rápido: las plataformas crecen más rápido con más dinero.
- Actualizaciones tecnológicas: pueden permitirse mejores herramientas.
- Tasas de incumplimiento más bajas: con mejores herramientas de datos, los préstamos correctos se eligen con más frecuencia.
- Confianza del mercado: cuando se unen grandes actores, puede hacer que otros confíen más en el sistema.
Algunas plataformas incluso dividen el espacio; ofrecen ciertos productos a instituciones y otros a inversores minoristas.
¿Qué pasa con el riesgo?
Prestar dinero siempre conlleva riesgos. ¿Qué pasa si alguien no te devuelve el dinero? Los grandes inversores suelen asumir más riesgos para intentar ganar más dinero. Es posible que estén dispuestos a invertir en préstamos de mayor riesgo, como los concedidos a personas con puntajes crediticios más bajos. Pero si esas personas no pueden pagar, todos podrían terminar perdiendo dinero.
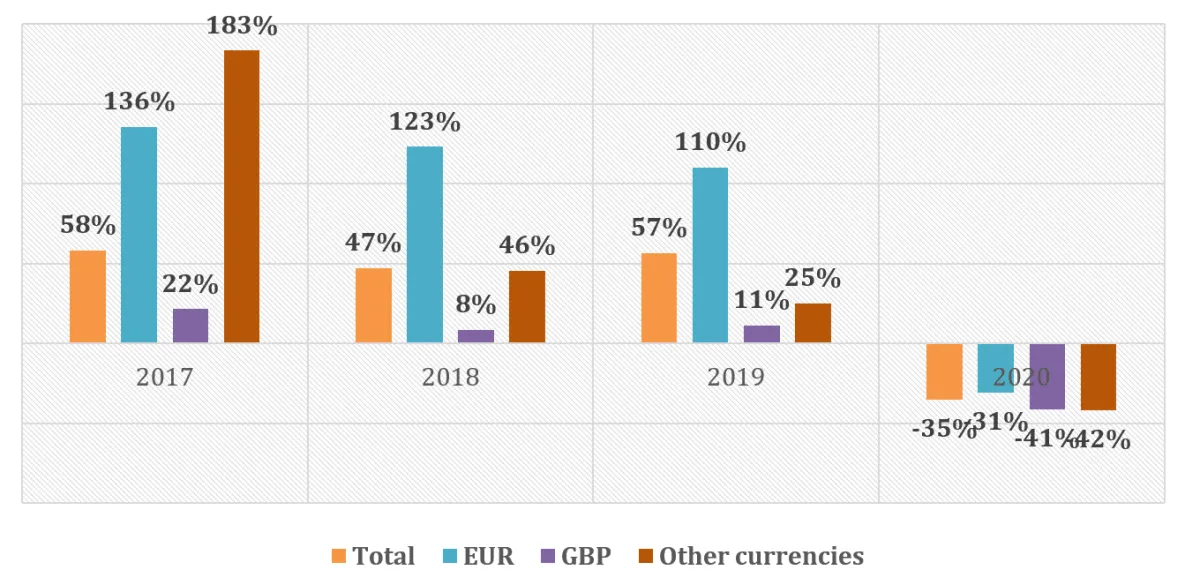
Además, si la economía empeora (durante una recesión o una pandemia), los grandes inversores podrían retirar su dinero rápidamente. Eso podría dejar a las plataformas en apuros y a los prestatarios sin financiación. Peor aún, si demasiadas personas pierden dinero, es posible que dejen de confiar en la plataforma.
¿Existen reglas vigentes?
Sí, pero tienen que seguir mejorando. Veamos cómo los diferentes países manejan esto.
Estados Unidos
En EE. UU., las plataformas P2P están reguladas por la Comisión de Bolsa y Valores (SEC) y otras autoridades locales. Esto significa:
- Las plataformas deben registrarse y seguir las mismas reglas que las empresas que venden acciones y bonos.
- Tienen que compartir información clara y honesta con los inversores.
- Los prestamistas saben qué tipo de riesgos están asumiendo.
Algunos estados también tienen sus propias reglas, por lo que las plataformas deben cumplir con los requisitos nacionales y estatales.
Unión Europea
La UE tiene nuevas normas en virtud del Reglamento Europeo de Proveedores de Servicios de Crowdfunding (ECSPR) que comenzó en 2021. Estas reglas:
- Establezca los mismos estándares en todos los países de la UE.
- Facilite el funcionamiento de las plataformas en varios países.
- Exigir más transparencia y advertencias de riesgo para los inversores.
Reino Unido
En el Reino Unido, los préstamos P2P están regulados por la Autoridad de Conducta Financiera (FCA). Las normas de la FCA dicen:
- Las plataformas deben comprobar cuidadosamente a los prestatarios antes de aprobar un préstamo.
- Los prestamistas deben recibir suficiente información para tomar una decisión inteligente.
- También hay un límite para los inversores nuevos o inexpertos; no pueden invertir más del 10% de su dinero hasta que comprendan mejor los riesgos.
Otros países
En algunos lugares, como China, el gobierno ha tomado medidas enérgicas contra los préstamos P2P tras importantes escándalos. Se cerraron muchas plataformas. Ahora, los servicios de préstamo allí están estrictamente controlados por el banco central y los reguladores financieros.
En los lugares donde las normas aún se están desarrollando, los inversores y los prestatarios deben tener aún más cuidado.
Algunos reguladores ahora piden a las plataformas que separen claramente la actividad institucional de la inversión minorista, para que todos sepan lo que está sucediendo.
A medida que las grandes cantidades de dinero entran en escena, necesitamos leyes más sólidas y más equidad para asegurarnos de que todos sigan las mismas reglas.
¿Qué depara el futuro?
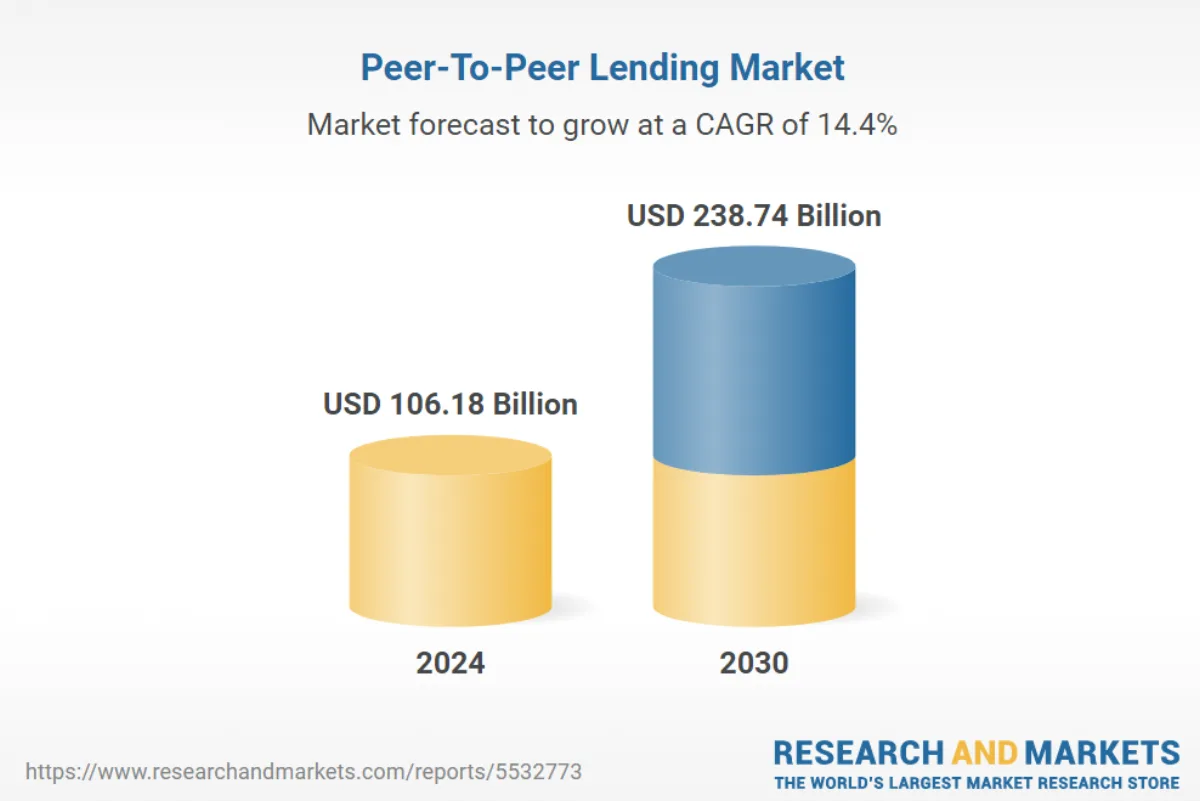
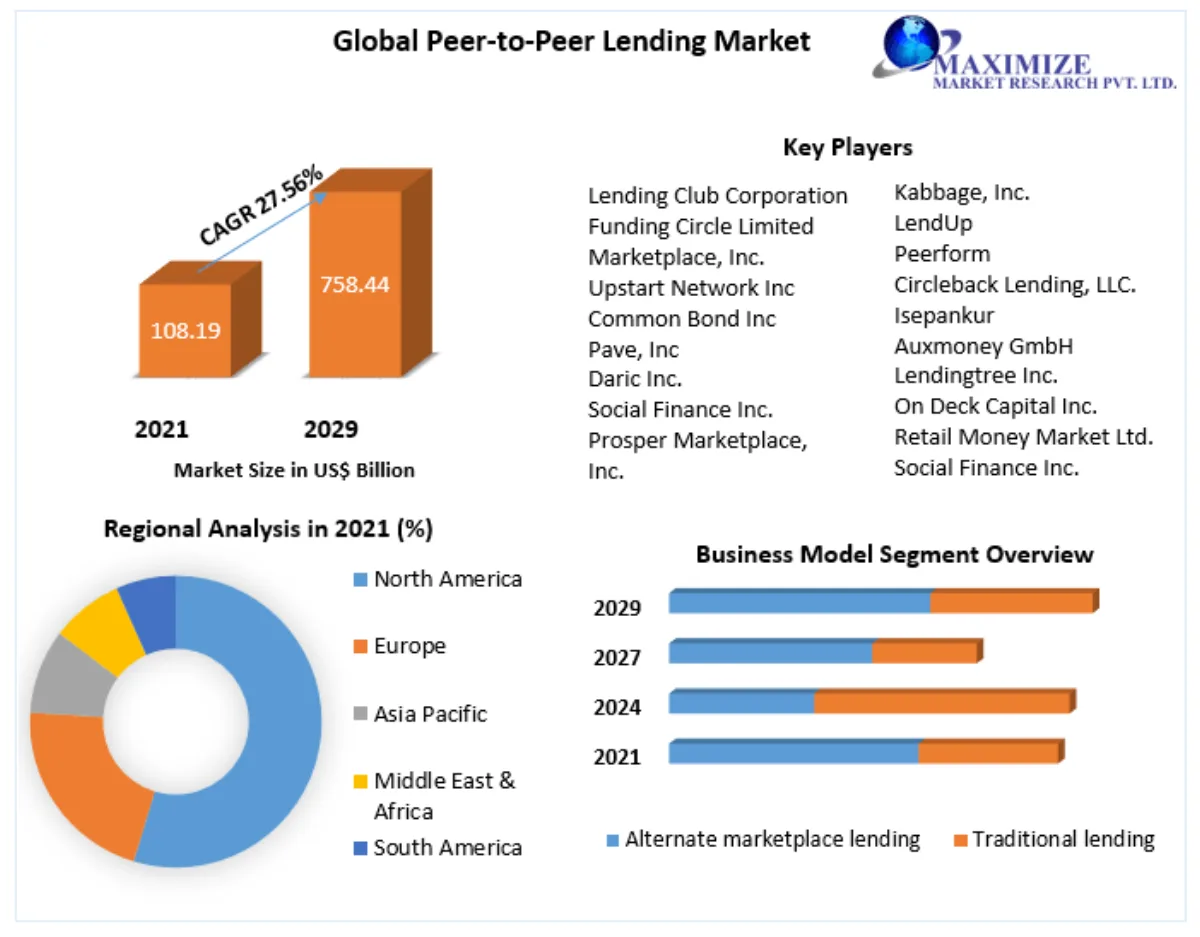
¿La buena noticia? Con una mejor tecnología, más dinero y más intereses, los préstamos P2P pueden crecer aún más y mejor.
Sin embargo, las plataformas deben ser estratégicas a la hora de escalar. Dicho esto, es esencial encontrar formas de dar cabida a los grandes inversores, ya que deben evitar darles prioridad en detrimento de los pequeños inversores. Una forma de lograrlo es asegurarse de que todos sigan las mismas reglas y tengan igualdad de acceso. Los grandes inversores no deberían tener acceso exclusivo a productos que sean útiles para los inversores individuales. Los riesgos asociados a las plataformas deben indicarse con claridad para que puedan tomar decisiones informadas. Y, por último, la protección de los usuarios debe convertirse en una prioridad.
Los préstamos P2P siguen siendo uno de los rincones más interesantes del mundo financiero. No se trata solo de que las personas pidan prestado y presten dinero. Se trata de hacer que todo el proceso parezca más humano, más directo y, honestamente, un poco más empoderador para todos los involucrados.
Si está interesado en diversificar la financiación para una variedad de proyectos diferentes, ya sean vitivinícolas o pequeñas empresas, 8lends le ofrece la variedad necesaria para satisfacer ese deseo.
Sigue leyendo
¿Tienes alguna pregunta?
Todas las preguntasLa plataforma ha sido auditada por CertiK y Cyberscope, y todas las transacciones son públicas en Base. Detrás hay dos compañías con responsabilidades claras: CLEARCHAIN CORP (operación de la plataforma, registrada como MSB ante FINTRAC en Canadá) y Maclear AG (due diligence y garantías). La plataforma está bien regulada, es transparente y responde de su actividad
Si el proyecto tiene BuyBack, el socio compra el préstamo y devuelve el 100% del principal cuando el retraso supera los 60 días. Sin BuyBack, Maclear AG inicia la venta de la garantía y lo obtenido se reparte proporcionalmente entre los inversores. Desde el lanzamiento no ha habido impagos
La plataforma la opera CLEARCHAIN CORP, registrada en Canadá como Money Services Business (MSB) y sujeta a requisitos obligatorios de cumplimiento AML/CFT ante FINTRAC. Las liquidaciones se hacen en USD. La plataforma no es un CASP, por lo que no aplican los requisitos de DAC8
Las pymes de regiones en desarrollo no tienen fácil acceso a financiación bancaria y están dispuestas a pagar tasas más altas que las empresas de la UE o EE. UU
Puedes vender tu posición a otro inversor en el Mercado Secundario antes del fin del plazo. En Fastlending no hay plazo fijo: el principal y los intereses se retiran en cualquier momento
La inversión mínima es de 100 USD
Riesgo de impago del negocio, de variación del valor de la garantía, de liquidez limitada si no hay comprador en el Mercado Secundario y riesgo técnico del contrato inteligente
Las inversiones de 100 a 500 USD no requieren KYC. Para importes superiores a 500 USD se exige verificación completa: documento de identidad y prueba de domicilio