
2025年8月28日3 分钟阅读
有一件事很少被人提起:一个懂行的借款人,对任何借贷平台来说都堪称理想客户。无论你运营的是点对点借贷网站、小额信贷应用,还是全功能的数字银行,拥有见多识广的借款人,就像是在为未来的成功播种。然而,许多平台仍然没有给予足够重视。让我们改变这一点。在这篇文章中,我们将深入探讨借款人教育为何重要——不只是因为它“听起来不错”,而是因为它确实能影响你的业绩数字、你的声誉,以及借款人的生活。
我们所说的“借款人教育”是什么意思
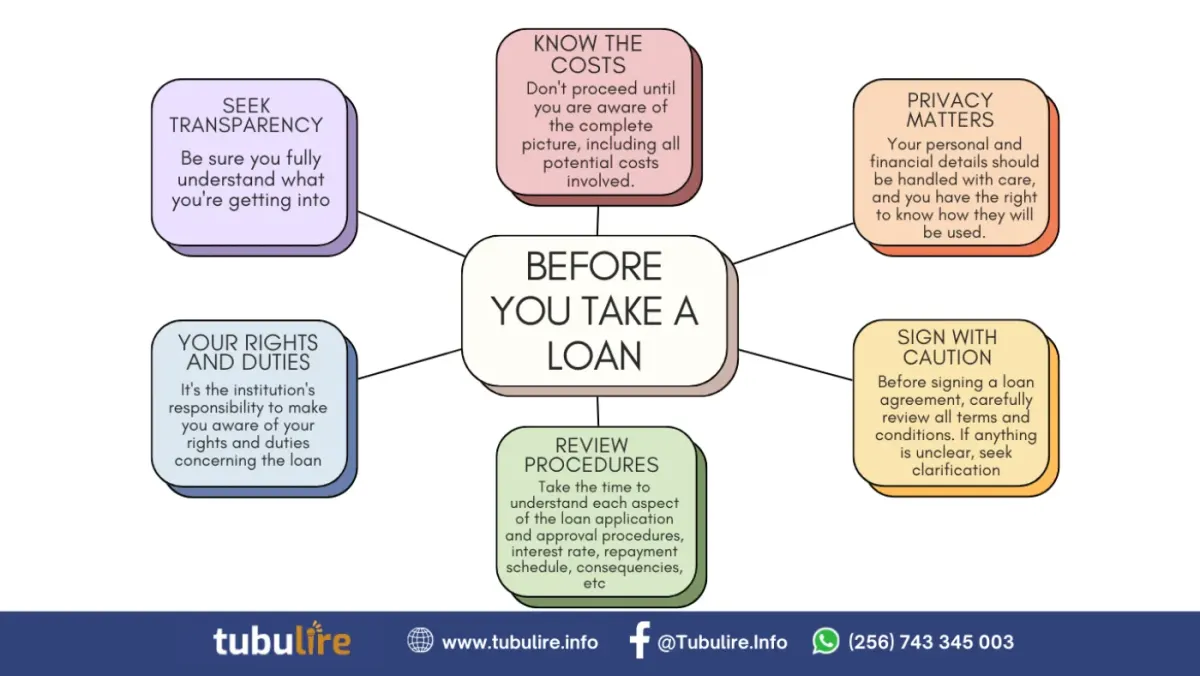
我们说的不是让人们坐着听枯燥的讲座或参加考试。借款人教育可以简单到帮助别人理解利息是如何计算的、错过还款会发生什么,或者如何识别贷款骗局。它的核心是让人们拥有负责任借贷所需的工具和知识。
可以把它想象成金融素养,只是带上了借贷的视角。它可以通过博客文章、应用内说明、互动指南和短视频等各种形式来呈现。它的目的不是把借款人培养成金融专家,而是确保他们了解得足够多,能够做出正确的选择,不至于陷入麻烦。
缺乏教育的借款人所带来的问题
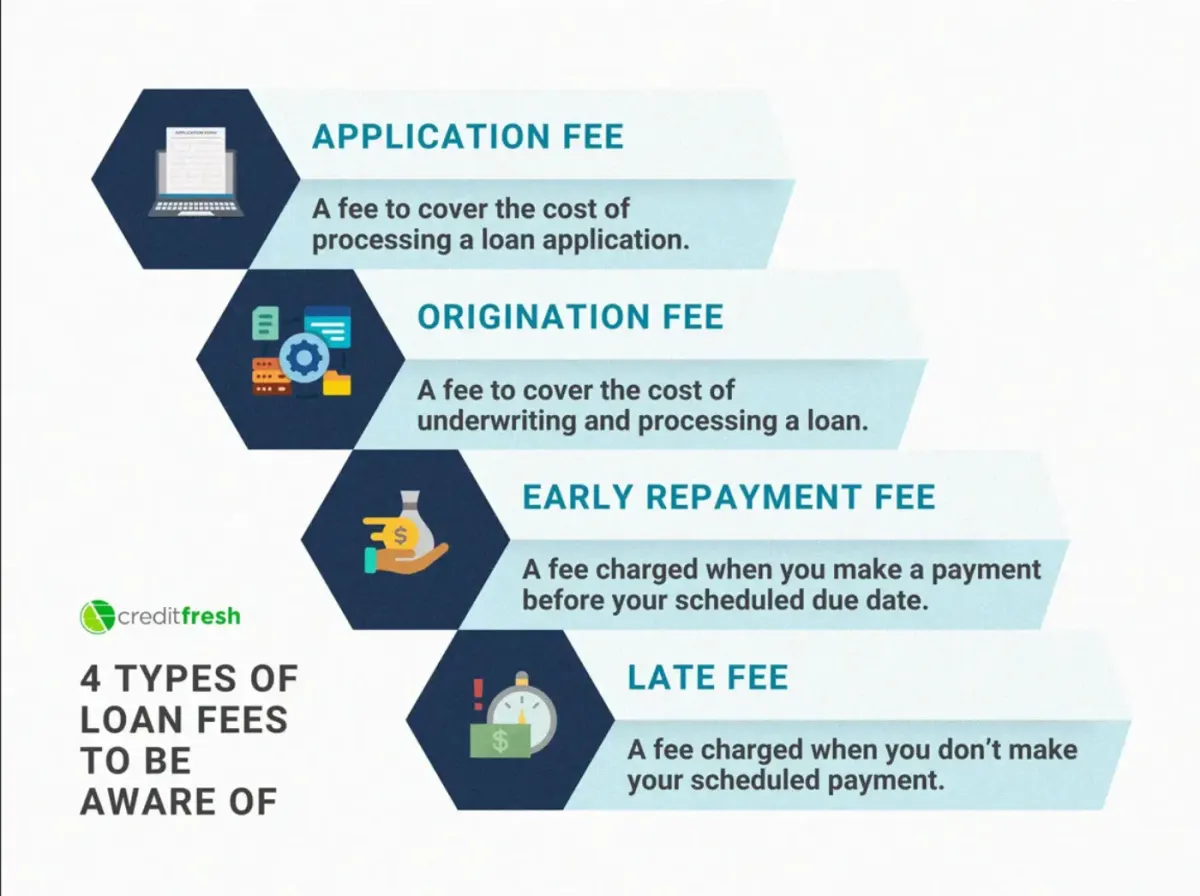
当人们没有完全理解自己所签署的内容时,事情往往会出问题,而且很快就会出问题。当借款人缺乏足够的贷款知识时,他们有时会申请自己实际负担不起的贷款。他们也可能因为不理解还款日期而错过还款,随后被自己都不知道存在的费用和罚款所困扰。
不幸的是,其中一些人会在没有意识到重建信用需要多长时间的情况下损害自己的信用记录。而当这种情况发生时,受损的不只是借款人。平台同样会受到冲击:违约率上升,催收变得更加棘手,客服热线被打爆。而最糟糕的是,人们对平台的信任急剧下滑。如果提前进行教育,本可以避免这一切。
如今,人们比以往任何时候都拥有更多机会来证明自己的信用状况,尤其是在现代众筹借贷平台上,那些以前根本无法获得贷款的人现在也有了机会。这样的平台之一便是 8lends。
教育建立信任
有一个不加掩饰的事实:大多数人在网上借钱时天生就心存警惕。这也难怪——面对不靠谱的出借方、隐藏费用以及令人头疼的细则条款,普通人保持谨慎完全合情合理。
那么,如果一个平台真的愿意花时间去教育用户呢?这就会显得与众不同。它在向借款人传递这样一个信息:“嘿,我们不只是想赚快钱,我们是真心希望你成功。”这会让用户更愿意再次使用该平台,甚至让他们变成愿意向朋友推荐平台的拥护者。信任无法靠取巧获得,只能靠赢得。而借款人教育正是赢得信任的最佳方式之一。
更好的教育意味着更少的违约
我们来谈谈这背后的资金问题。违约率就像是任何借贷平台的“血压指标”。如果过高,就说明哪里出了问题。那么,结果是什么呢?受过教育的借款人违约更少。为什么?因为他们理解自己所同意的条款,也更能为还款做好规划,同时也更善于避免借入超出自己需求的金额。
他们当中大多数人在遇到困难时,也更倾向于主动寻求帮助,而不是对出借方置之不理。投入借款人教育的平台,往往能看到更加稳定的还款表现。这意味着投资者或资产负债管理者面临的风险更低,长期可持续性也更好。而且这一点确实有数据支持:世界银行曾指出,借贷环境中的金融教育项目能带来更高的还款率和更低的拖欠率。
合规监管
根据你的平台运营所在地,可能存在要求披露相关事项的规则,比如利率、贷款总成本、风险提示等等。但是,做得比最低要求更多呢?这正是聪明的平台脱颖而出的地方。通过提供扎实的借款人教育,你不太可能陷入法律灰色地带。一旦借款人投诉或质疑贷款条款的公平性,你也能拥有更有力的辩护依据。
在某些地区,监管机构甚至开始要求针对特定类型的产品提供借款人教育。提前适应这一趋势不仅明智,还可能为你省去日后的大量麻烦。
借款人会随着时间变得更加精明
设想一下:一位初次借款的用户来到你的平台。也许他很紧张,甚至根本不知道APR是什么。但他阅读了你的说明,看了一段短视频,然后明白了。下一次借款时,他会做出更明智的选择:只借自己需要的金额,挑选更好的条款,并按时还款。
最终,他甚至可能开始在你的平台上进行投资。这就是教育如何塑造出“高价值用户”——那些坚持使用你的产品并更负责任地使用它的人。如果你想拥有忠诚的客户群,不妨从教会人们如何用好你的产品开始。
教育不必复杂或枯燥
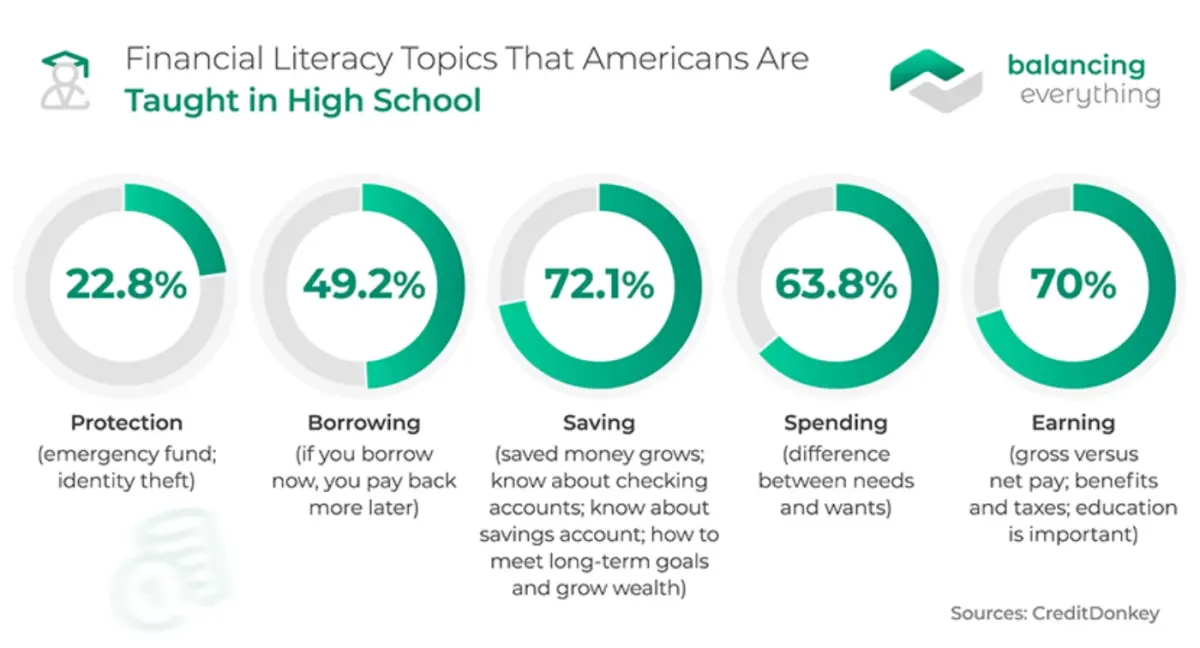
一提到教育,人们往往会想到学校式的讲座和长篇大论的文字。但这并不是我们想要的方式。
现代的借款人教育可以做到有趣、简短又直观:
- 使用2分钟以内的短视频讲解关键概念
- 用简单的图示和示例进行拆解
- 在应用中添加提示气泡,当用户将鼠标悬停在难懂的术语上时弹出说明
- 在还款到期前发送有用的提醒
一点点创意就能起到很大作用。你不需要博士学位才能帮助人们理解贷款,你只需要用他们能听懂的语言说话。
借款人教育能转化为更好的平台声誉
你有没有读过借贷平台的在线评价?有时候可能非常尖锐。但当借款人感到自己被告知、被尊重时,他们更有可能留下好评。这能提升你的声誉,并降低获客成本,基本上等于免费营销。一个受过良好教育的借款人,不太可能在社交媒体上把你的平台称作“骗局”。而在当下这个时代,这一点是无价的。
优质的借款人教育应涵盖哪些内容
想知道该聚焦哪些主题吗?以下是各平台常见的一份简要清单:
- 利息上涨
- APR与固定利率的区别
- 逾期还款
- 借款额度
- 贷款条款与成本
- 虚假放贷广告或诈骗
如果你能用简单、贴近生活的方式把这些内容讲清楚,你就已经领先许多其他平台了。
借贷中人性化的一面
人们常常忘记:申请贷款的是各行各业的真实的人——无论是想修车以便继续工作的人,还是正在支付孩子学费的家长,又或是追逐梦想的年轻人。如果我们把借款人仅仅当作电子表格上的数字,就会错失重点。借款人教育是表达尊重与关怀、留住借款人更长久的一种方式。
结语
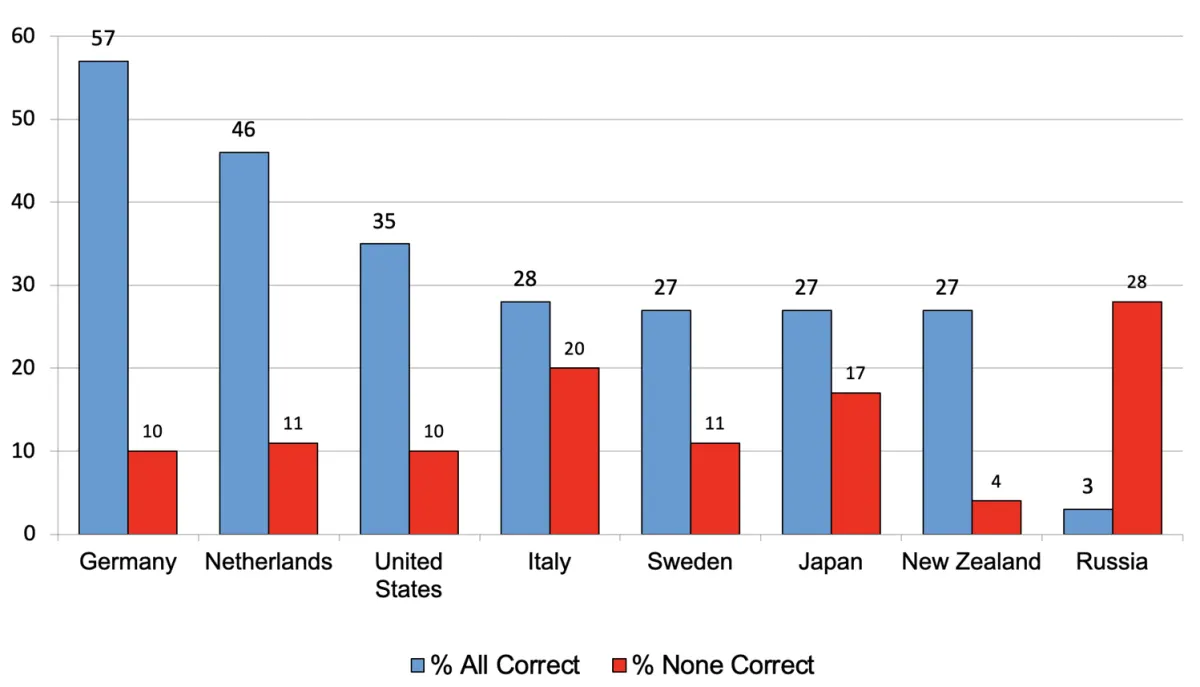
借款人教育并不是“有则更好”的选项,而是“必不可少”的一环。它让借贷对每个参与者来说都更安全、更明智、更可持续。投入用户教育的平台不仅仅是在做好事,更是在打造更优质的业务:更少的违约、更好的评价、更高的信任度,这一切都会累积起来。
无论你是正在参与借贷平台,还是在考虑打造一个借贷平台,都应把借款人教育放在核心位置——去教育和赋能人们。作为申请人,也要始终保持学习。哪怕第一步只是更好地理解你下一笔贷款,那也已经是一种进步。
如果你有兴趣了解当下最新的机会,或者希望从丰厚的利息中获益,8lends会不遗余力地向用户讲解其众筹借贷平台的所有关键要点。
常见问题
常见问题
借款人教育是指帮助人们理解借贷的基本知识——利息如何计算、错过还款会发生什么,以及如何识别贷款诈骗。它通过博客文章、互动指南、视频和应用内说明等形式呈现。其目标是让借款人具备做出明智借贷决策、避免陷入财务困境的知识。
由于不靠谱的出借方和隐藏费用的存在,大多数人天生对网上借钱心存警惕。当一个平台愿意花时间教育用户时,这表明它关心的是借款人的成功,而不仅仅是快速盈利。这能建立信任、提升用户忠诚度,并把用户转化为向他人推荐平台的拥护者。
是的,受过教育的借款人违约率更低,因为他们更好地理解贷款条款,并能为还款做好规划。他们会避免借入超出所需的金额,并在遇到困难时主动寻求帮助,而不是消失不见。世界银行的研究表明,借贷领域的金融教育项目能带来更高的还款率和更低的拖欠率。
关键主题包括利率、APR与固定利率的区别、逾期还款的后果、借款额度、贷款条款与成本,以及如何识别虚假放贷广告或诈骗。这些内容应以简单、贴近生活的方式加以解释,使用借款人能理解的语言,而不是复杂的金融术语。
现代的借款人教育不必是枯燥的讲座。平台可以使用2分钟以内的短视频、简单的图示和示例、针对难懂术语弹出的提示,以及有用的还款提醒。关键在于富有创意,并用用户能理解的语言表达,而不是要求他们具备金融学位才能看懂。
借款人教育能培养出更精明、更忠诚的用户,使其随着时间做出更好的借贷决策。这会带来更少的违约、更好的在线评价、更佳的平台声誉、更好的合规表现,以及更低的获客成本。受过教育的借款人也更有可能成为高价值用户,甚至开始在平台上进行投资。
接着读
有任何疑问吗?
全部问题平台已通过 CertiK 和 Cyberscope 审计,所有交易在 Base 区块链上公开可查。平台背后是两家职责清晰的公司:CLEARCHAIN CORP 负责平台运营,并在加拿大以 Money Services Business 身份在 FINTRAC 注册;Maclear AG 负责尽调与抵押物监管。平台受到良好监管,公开透明且责任清晰
若项目带有 BuyBack,逾期满 60 天后合作方将买断贷款并返还 100% 本金。若无 BuyBack,Maclear AG 将启动抵押物出售,所得按比例分配给投资者。平台上线以来从未发生违约
平台由 CLEARCHAIN CORP 运营,其在加拿大注册为 Money Services Business(MSB),并须在 FINTRAC 下履行强制性 AML/CFT 合规要求。结算以 USD 进行。平台并非 CASP,因此 DAC8 要求不适用
发展中地区的中小企业难以获得银行融资,愿意支付比欧盟或美国企业更高的利率
到期前可在二级市场将头寸卖给其他投资者。Fastlending 没有固定期限:本金和收益随时可提取
最低投资额为 100 USD
企业不还款的风险、抵押物价值波动的风险、二级市场无买家时的流动性受限风险,以及智能合约相关的技术风险
100 至 500 USD 的投资无需 KYC。超过 500 USD 需完成完整认证:身份证件和地址证明