
Hoe sociale bewijskracht en reviews uit de community leenbeslissingen beïnvloeden
30 september 20255 min lezen
Online beoordelingen en feedback uit de community sturen tegenwoordig onze keuzes over wat we kopen. Ze gaan niet alleen over winkelmandjes, maar ook over hoe we geld van anderen lenen, zodat we ons zekerder voelen. In dit artikel laten we zien hoe deze reviews leenbeslissingen op peer-to-peer-platforms vormen, op basis van onderzoek, trends in de sector en echte voorbeelden. We leggen ook uit hoe het allemaal werkt, waarom het ertoe doet en welke uitdagingen er kunnen opduiken.
Wat sociale bewijskracht is en waarom het ertoe doet
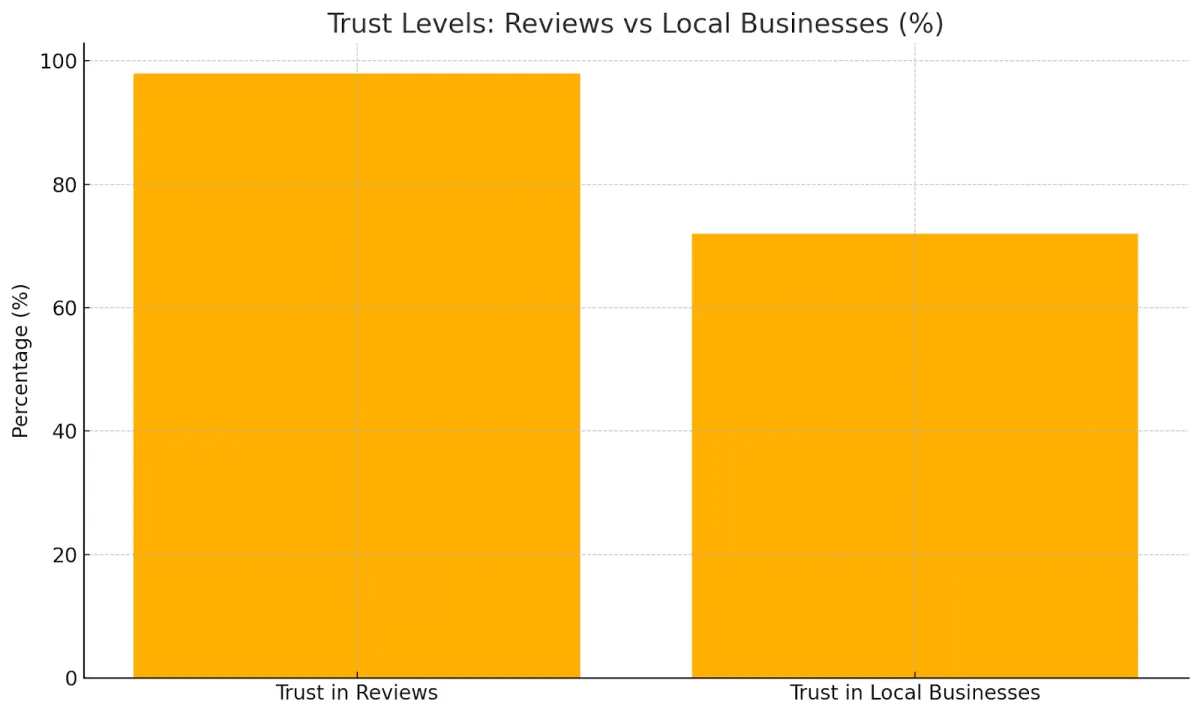
Sociale bewijskracht gaat over de manier waarop mensen anderen nadoen als ze niet zeker weten wat ze moeten doen. Robert Cialdini bedacht de term. Mensen kijken naar anderen om zich veiliger te voelen en minder te piekeren. Bij lenen zie je dit terug in online reviews, aanbevelingen in online media en connecties in je netwerk. Uit een onderzoek naar consumentengedrag bleek dat 98% van de shoppers reviews als een belangrijk hulpmiddel ziet en dat 72% lokale bedrijven meer vertrouwt als die reviews positief zijn.
Datzelfde vertrouwen helpt investeerders in te schatten hoe waarschijnlijk het is dat een kredietnemer een lening terugbetaalt. Sociale bewijskracht bij lenen kan bestaan uit:
- Reviews uit de community: deze feedback komt vaak in de vorm van beoordelingen en getuigenissen. Investeerders lezen deze reviews van anderen om een idee te krijgen van hoe betrouwbaar een kredietnemer is.
- Aanwezigheid in online media: de activiteit van een kredietnemer op netwerken als LinkedIn of X kan laten zien hoe stabiel hij is of hoe solide zijn professionele reputatie is. Zo'n aanwezigheid helpt het beeld te vormen dat een investeerder van hem heeft.
- Aanbevelingen en relaties: bij P2P-leningen dienen aanbevelingen van vrienden, familie of mede-groepsleden als bewijs. Als iemand uit iemands directe omgeving voor een kredietnemer instaat, hebben anderen meer vertrouwen om die lening te financieren.
Onder de oppervlakte zitten een paar eenvoudige psychologische krachten die dit allemaal aandrijven. Publieke bevestiging en het bandwagoneffect zetten mensen ertoe aan om te doen wat anderen doen. Ook conformisme speelt een rol. Als een investeerder ziet dat veel anderen een lening steunen, doet hij eerder mee, om aan te sluiten bij wat de juiste keuze lijkt.
Reputatie bij peer-to-peer-leningen: hoe het werkt en wat we zien
Op sommige peer-to-peer-platforms kunnen mensen rechtstreeks geld van anderen lenen. Zo vallen banken en hun sterke focus op kredietscores weg. Platforms als 8lends gebruiken in plaats daarvan feedback uit de community en de verhalen van kredietnemers om investeerders een duidelijker beeld te geven. Sommige details komen uit eerdere beoordelingen van kredietnemers, andere van vrienden of online groepen die een project steunen. Samen helpen deze historische aanwijzingen de vraag in te vullen wie zijn lening zal terugbetalen.
Publieke connecties en aanbevelingen
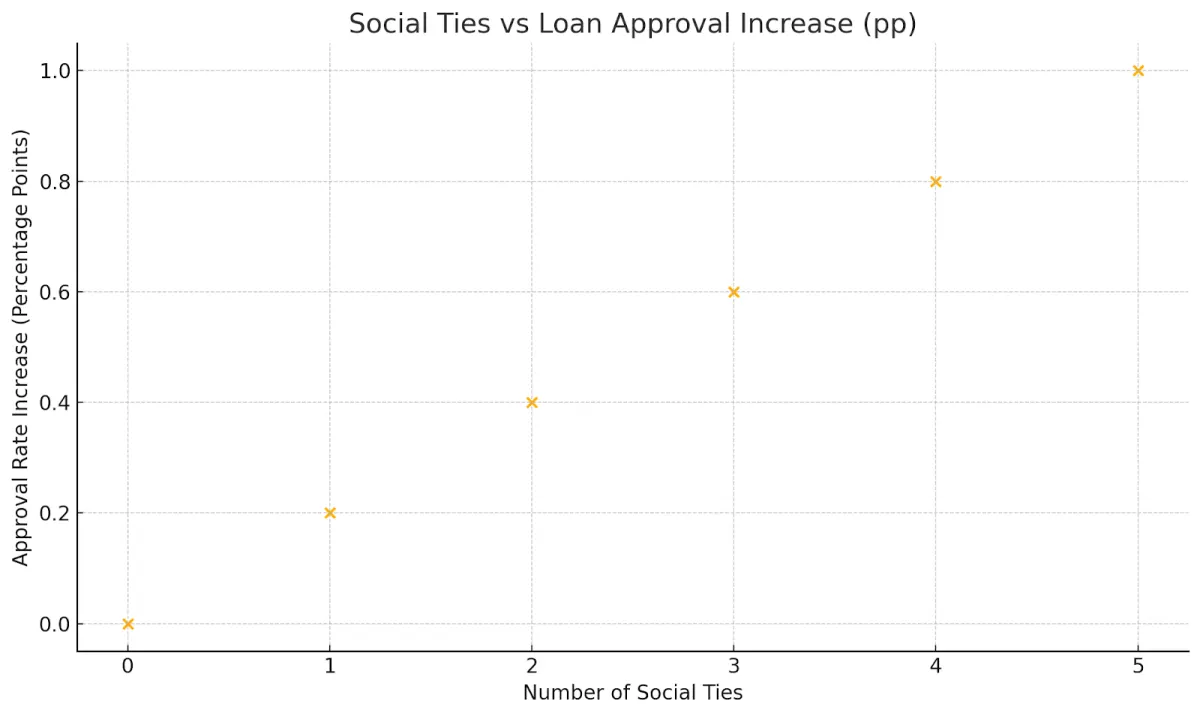
Freedman en Jin ontdekten dat mensen met sociale connecties 0,2 procentpunt meer kans hebben om een lening te krijgen en een 0,4 procentpunt lagere rente betalen. Investeerders zien die connecties als een teken dat een kredietnemer betrouwbaarder is.
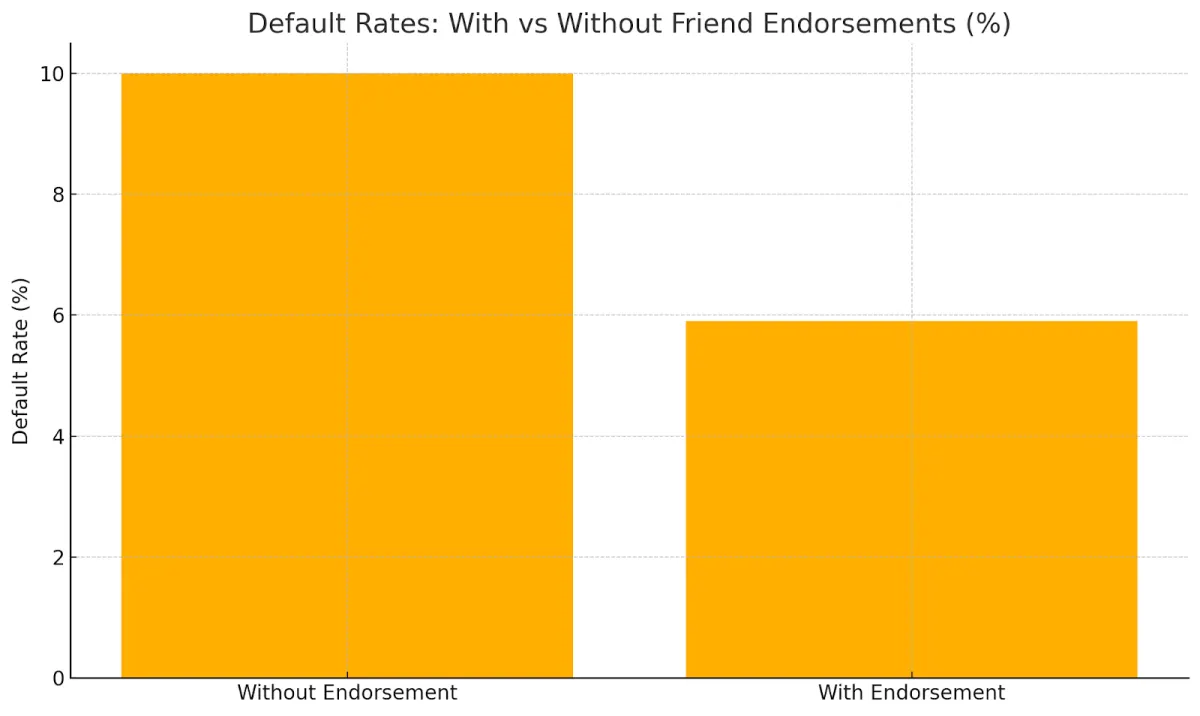
Er is echter een belangrijk nadeel. Kredietnemers met sociale banden betalen vaak later of komen zelfs vaker in wanbetaling dan anderen. Sociale bewijskracht komt dus niet altijd overeen met het werkelijke kredietrisico. Een opvallende uitzondering zijn aanbevelingen van vrienden die zelf ook geld inleggen. Bij die leningen was de kans op wanbetaling 4,1 procentpunt lager en het rendement 6,0 procentpunt hoger.
Leren van feedback uit de community
Investeerders op P2P-platforms kijken naar feedback uit de community, zoals de aflossingsgeschiedenis van leningen in hun sociale netwerk, om te bepalen wat ze daarna doen. Een onderzoek van het NBER toonde aan dat investeerders, als eerdere sociale leningen te laat worden betaald, hun financiering met 0,050 tot 0,070 verlagen en hun investeringsbedragen met 15,382 tot 82,880 aanpassen.
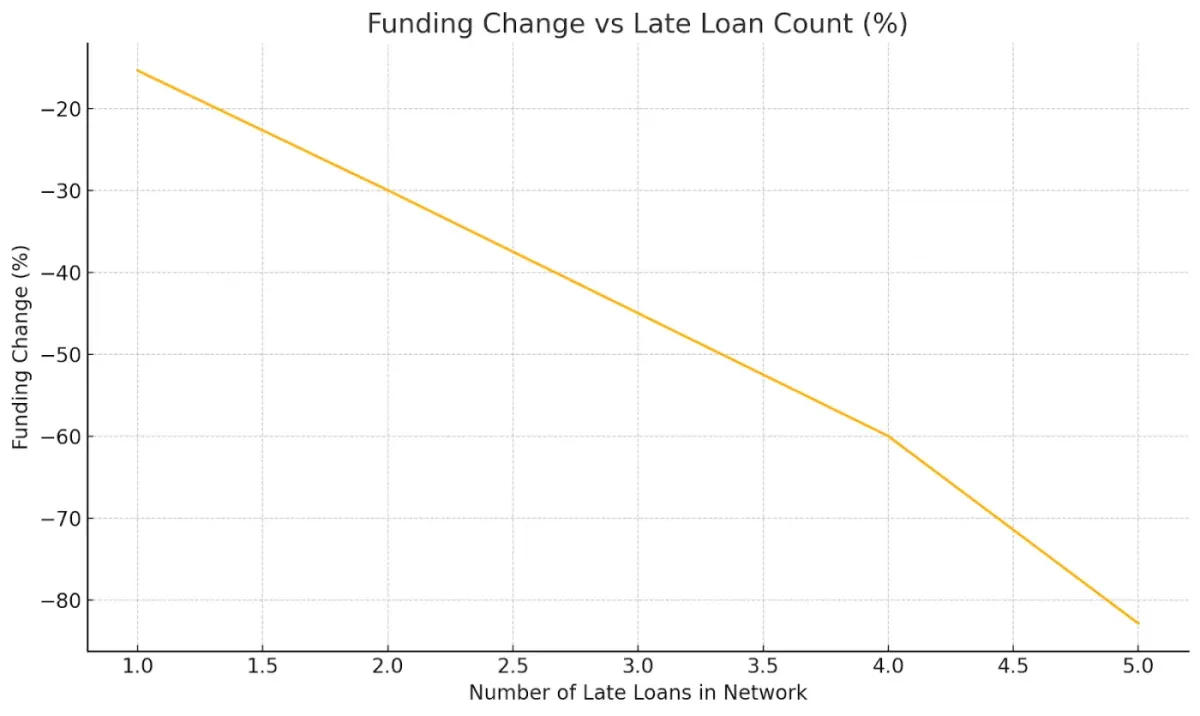
Ze leren van deze ervaringen. De prestaties van de community werken vervolgens als groepsbewijs dat leenkeuzes na verloop van tijd vormgeeft.
De rol van reviews uit de community bij lenen
Reviews uit de community spelen een grote rol bij peer-to-peer-leningen. Kredietnemers krijgen beoordelingen van investeerders, en investeerders geven elkaar feedback om een beeld van betrouwbaarheid op te bouwen, bijvoorbeeld op basis van het percentage late betalingen. Die cijfers sturen financieringskeuzes. Een onderzoek van het NBER laat zelfs zien dat elke stijging van 1 procent in late betalingen de kans op financiering met 0,182 verlaagt (p < 0,01). Die bevinding maakt duidelijk hoeveel gewicht feedback uit de community heeft.
Bij traditionele kredietverlening hebben reviews uit de community minder zichtbaar invloed, maar die invloed groeit. Kredietverstrekkers bekijken bijvoorbeeld het LinkedIn-profiel van een kredietnemer of zijn activiteit op X als extra bewijs van betrouwbaarheid. Kredietscores hebben een vergelijkbare functie. Ze werken als gebundeld relationeel bewijs en weerspiegelen het oordeel van eerdere kredietverstrekkers op basis van eerder aflossingsgedrag.
Digitale platforms versterken de kracht van meningen uit de community nog verder. Uit onderzoek van Trustpilot bleek dat 82 procent van de mensen zegt dat positieve sterrenbeoordelingen en reviews hun beslissingen beïnvloeden. Deze enquête onder 1.697 consumenten in de VS, het VK, Australië en Europa laat zien hoe belangrijk bevestiging door anderen is bij financiële transacties. Het onderstreept dat de goedkeuring van anderen verschil maakt.
Voordelen van reputatie en reviews uit de community
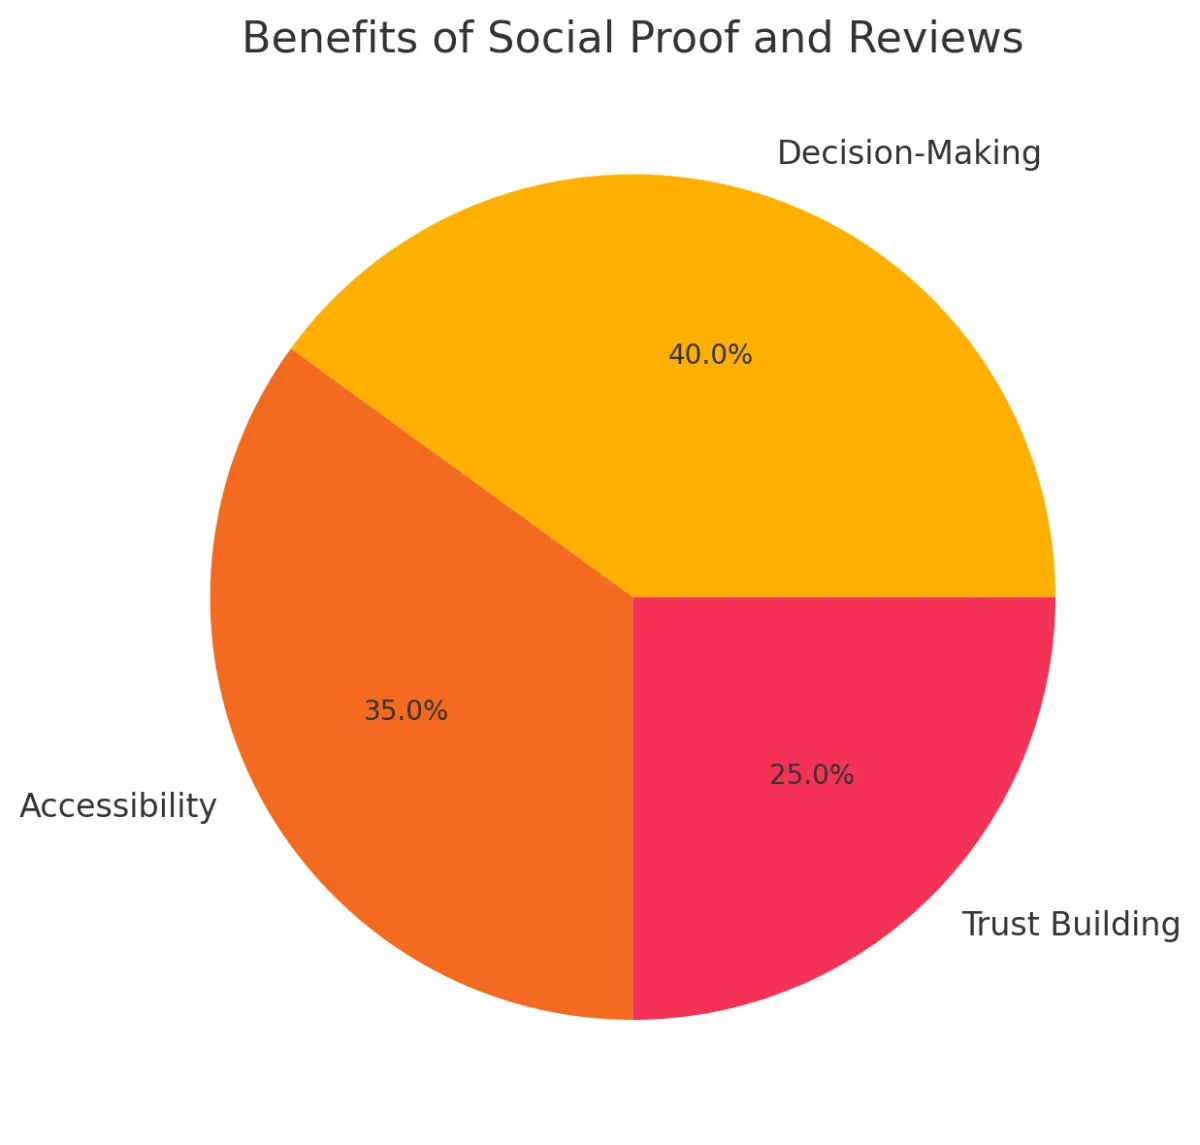
Het gebruik van publieke aanbevelingen en reviews uit de community bij lenen heeft voordelen, zoals:
- Betere beslissingen: publieke aanbevelingen geven investeerders extra aanwijzingen. Ze zien sociale banden of reviews naast kredietscores en -geschiedenis. Dat is vooral belangrijk bij peer-to-peer-leningen, waar echte informatie lastig te vinden kan zijn.
- Betere toegankelijkheid: sommige platforms gebruiken sociale bewijskracht om investeerders te verbinden met mensen die normaal geen toegang tot leningen hebben. Zo kunnen meer mensen meedoen aan het financiële systeem zonder grote banken.
- Vertrouwen opbouwen: goede reviews en aanbevelingen zorgen ervoor dat mensen zich veilig voelen op een leenplatform. Meer vertrouwen leidt tot meer gebruikers en meer verstrekte leningen.
Risico's en uitdagingen van sociale bewijskracht en reviews uit de community
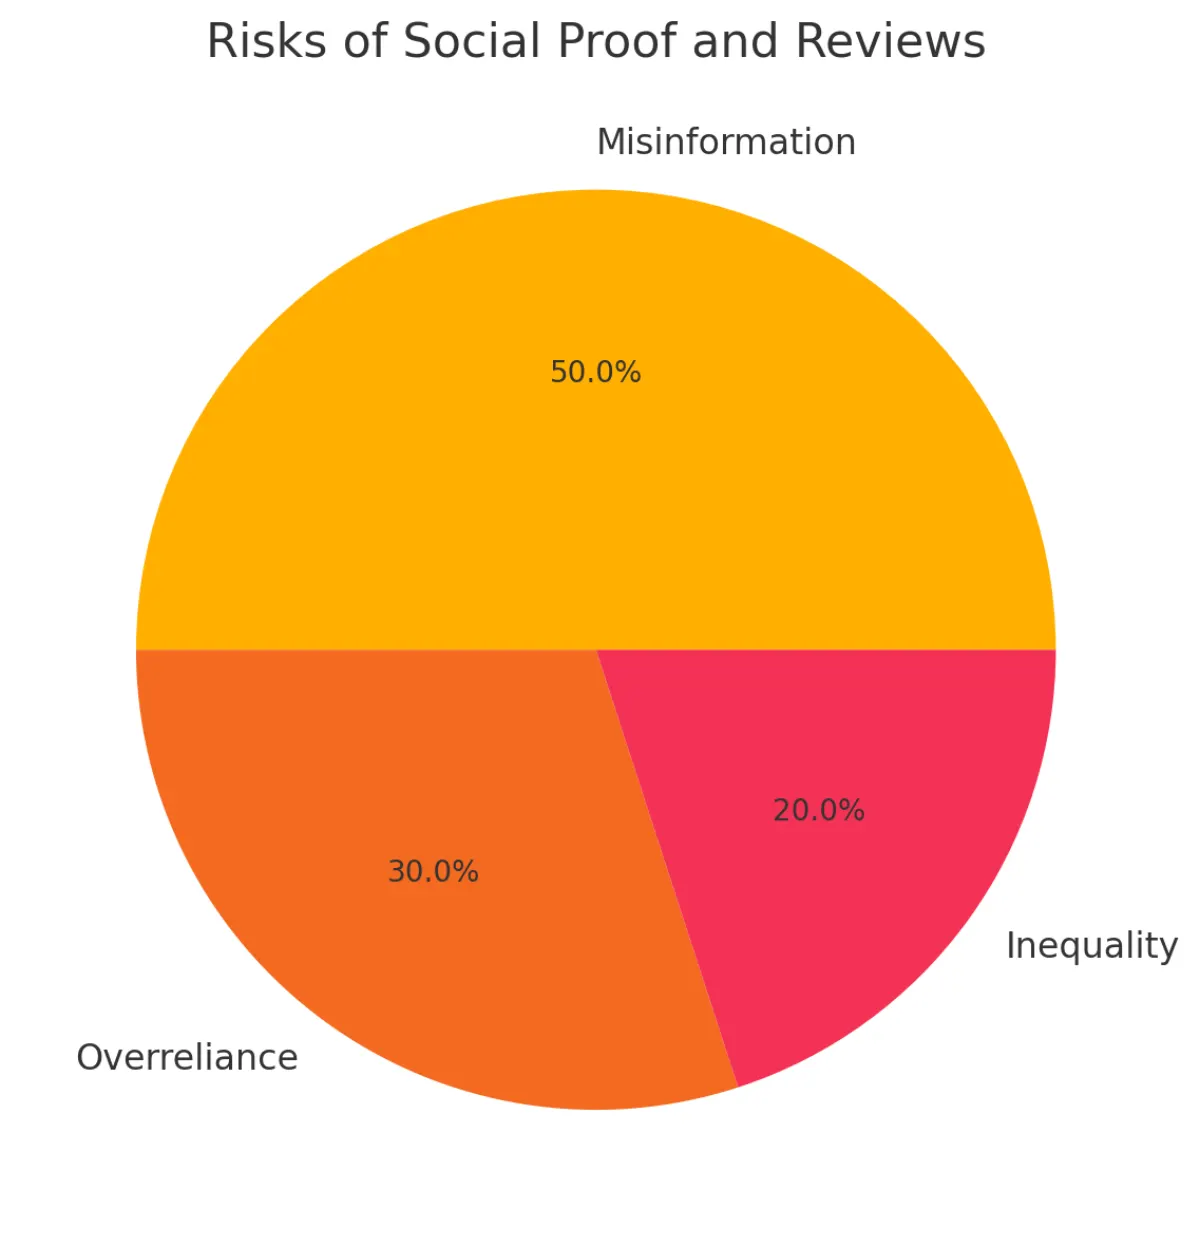
Geen enkel systeem is perfect; elk brengt uitdagingen en risico's met zich mee. Bij sociale bewijskracht en reviews uit de community zijn dat:
Misinformatie
Sociale bewijskracht kan worden vervalst. Sommige kredietnemers kunnen hun profiel oppoetsen met valse aanbevelingen of een overdreven netwerk. Daardoor kunnen investeerders denken dat iemand betrouwbaarder is dan hij werkelijk is.
Te veel vertrouwen op sociale signalen
Investeerders hechten soms te veel waarde aan sociale bewijskracht. Nauwe sociale banden gaan meestal samen met hogere wanbetalingspercentages. Als het bewijs niet wordt gecontroleerd, kan dat tot slechte leenkeuzes leiden.
Ongelijkheid
Wie een groter of sterker netwerk heeft, krijgt een voorsprong, wat financiële verschillen kan vergroten. Dat roept morele vragen op, zeker onder regels als de Algemene Verordening Gegevensbescherming (AVG/GDPR) en de California Consumer Privacy Act (CCPA), die beperken hoe sociale gegevens bij kredietverlening mogen worden gebruikt.
Regelgeving en ethiek
Sociale bewijskracht duikt steeds vaker op bij kredietverlening, en regelgevers letten op. Platforms moeten duidelijk zijn over hoe ze sociale bewijskracht gebruiken, zodat niemand oneerlijk wordt behandeld vanwege zijn vriendenkring of volgers. Ze moeten zich aan de privacyregels houden als ze gegevens van sociale media gebruiken: investeerders de inzichten geven die ze nodig hebben, en tegelijk de rechten van iedereen beschermen en hun gegevens veilig houden.
Toekomstige trends
Sociale bewijskracht en reviews uit de community gaan een grote rol spelen bij leenbeslissingen, vooral bij P2P-leningen. Ze geven extra inzicht en helpen vertrouwen op te bouwen. Platforms moeten zich aan de regels houden en eerlijk en open handelen om leenpraktijken eerlijk te houden.
Vooruitkijkend zou onderzoek zich moeten richten op het verbeteren van de manier waarop we sociale bewijskracht gebruiken, en tools zoals blockchain moeten uitproberen om reviews te verifiëren. Het zou ook vraagstukken rond groei en het voldoen aan eisen van regelgevers moeten aanpakken. Voor zowel investeerders als kredietnemers is het belangrijk om te weten hoe deze factoren samenwerken. Zo kan iedereen heldere, eerlijke keuzes maken in een veranderende financiële wereld.
Ben je geïnteresseerd in de prachtige kansen die P2P-lenen biedt om in je behoeften te voorzien, of wil je profiteren van lucratieve winsten met laag risico door dat krediet zelf te verstrekken? 8lends spreidt het risico over veel verschillende investeerders en rekent daarbij geen commissie.
Lees verder op 8lends
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres