
Wat ruim 40 due-diligencecriteria een investeerder niet kunnen vertellen

13 oktober 20268 min lezen
Bij de due diligence van 8lends worden kredietnemers vóór plaatsing getoetst aan meer dan 40 criteria. Volgens het platform komt minder dan 10% van de aanvragen erdoor. Dat geeft investeerders een nuttig vertrekpunt: een bedrijf is onderzocht voordat het om hun kapitaal vraagt. Het zegt niet hoe dat bedrijf gaat presteren of wat er tijdens de lening kan veranderen.
Bij de due diligence van 8lends worden kredietnemers vóór plaatsing getoetst aan meer dan 40 criteria. Volgens het platform komt minder dan 10% van de aanvragen erdoor. Dat geeft investeerders een nuttig vertrekpunt: een bedrijf is onderzocht voordat het om hun kapitaal vraagt. Het zegt niet hoe dat bedrijf gaat presteren of wat er tijdens de lening kan veranderen.
Wat controleert de due diligence van 8lends precies, en wanneer gebeurt dat?
Maclear AG beoordeelt elke kredietnemer voordat de lening op de marktplaats verschijnt. Meer dan 40 criteria bepalen de beoordeling en de kredietrating op een schaal van AAA tot D, waarbij D betekent dat de aanvraag wordt afgewezen. Plaatsing betekent dat de aanvraag op basis van het beoordeelde bewijs aan de toelatingseisen van het platform voldeed.
De beoordeling controleert de juridische identiteit, het eigendom en de zeggenschap van het bedrijf. De bedrijfsgeschiedenis, de kredietgeschiedenis en de ervaring van het management worden bekeken, samen met winst, kasstroom, bestaande schulden en de capaciteit om de voorgestelde lening te dragen.
Het onderpand wordt gecontroleerd op eigendom, waarde, verkoopbaarheid en juridische afdwingbaarheid. De beoordeling houdt ook rekening met het rechtsgebied, de marktomstandigheden, het bedrijfsmodel en de aannames over aflossing.
Hoge omzet kan na bestaande verplichtingen weinig kas overlaten, en waardevolle bezittingen kunnen lastig te verkopen zijn. Door zowel het bedrijf als het onderpand te onderzoeken, krijgen investeerders meer context dan alleen de kerncijfers.
Waarom is due diligence een momentopname en geen doorlopend toezicht?
De eerste beoordeling is gebaseerd op informatie die vóór plaatsing beschikbaar was. Een latere verandering in het bedrijf wordt niet automatisch onderdeel van dat oorspronkelijke oordeel. 8lends publiceert geen vast schema voor het bijwerken van de getoonde kredietrating.
Maclear AG bewaakt ook het onderpand tijdens de looptijd van de lening. Die taak heeft een andere reikwijdte dan het doorlopend herbeoordelen van de financiën, het management en de algehele kredietwaardigheid van de kredietnemer.
Een klant kan stoppen met betalen. Het bedrijf kan een nieuwe schuld aangaan of een contract verliezen waarvan het verlenging verwachtte. Elk van die ontwikkelingen kan de aflossingscapaciteit verzwakken nadat een aanvraag is goedgekeurd.
Een ongewijzigde rating op de projectpagina moet je daarom niet lezen als bevestiging dat er binnen het bedrijf niets is veranderd.
Het platform geeft aan dat herziene toelatingseisen gelden voor nieuwe aanvragen, zonder actieve projecten daaraan opnieuw te toetsen. Of andere omstandigheden een nieuwe beoordeling in gang zetten, hoe ratings worden bijgewerkt en welke controles gelden voor herhaalde aanvragen, zijn vragen voor 8lends support.
Kan due diligence voorspellen of het bedrijf van een kredietnemer succesvol wordt?
De beoordeling kijkt naar de financiële gezondheid, het onderpand, de kredietgeschiedenis en of de aannames in het businessplan aannemelijk zijn. Ze kan zwakke plekken blootleggen en testen hoe de aflossing onder druk standhoudt. Ze kan niet weten wat het management straks besluit of of klanten zoveel kopen als verwacht.
Een bedrijf kan de lening ingaan met een geloofwaardig plan en daarna te snel groeien. Een nieuwe concurrent kan de marges onder druk zetten. Dat zijn gewone ondernemersrisico's, en die kunnen zich ontwikkelen nadat de documenten zijn gecontroleerd.
Zelfs een zorgvuldig getest plan rust op aannames. Het is nuttig om te onderzoeken hoe een bedrijf met lagere verkopen zou omgaan; de werkelijke daling kan langer of scherper zijn, of samengaan met een ander probleem.
Betekent een hoge kredietrating dat een lening zonder risico is?
Nee. AAA staat voor een laag ingeschat risico binnen de schaal van het platform op het moment van beoordeling. De kredietnemer moet zijn verplichtingen nog steeds nakomen gedurende een looptijd van 4–16 maanden.
Een sterke rating helpt een investeerder de aanvraag te duiden. Ze belooft niet dat de omstandigheden die de rating ondersteunen, blijven bestaan tot de laatste aflossing.
Een due-diligencecontrole en een kredietrating beschrijven de toestand van een kredietnemer op het moment van plaatsing; ze zijn een professionele beoordeling, geen voorspelling, en nemen de kans op wanbetaling of verlies van de hoofdsom niet weg.
Wat valt buiten controles op het niveau van de kredietnemer: sector- en macrorisico?
De screening kan rekening houden met het land, de sector en de gevoeligheid van de kredietnemer voor ongunstige omstandigheden. Toch beoordeelt ze één bedrijf. Meerdere bedrijven die elk afzonderlijk door de beoordeling komen, kunnen kwetsbaar blijven voor dezelfde economische gebeurtenis.
Stel je een portefeuille voor met verschillende kredietnemers waarvan de klanten allemaal afhankelijk zijn van de bouw. Hun financiën kunnen bij goedkeuring in orde lijken. Een langdurige daling van de bouwactiviteit kan de vraag bij allemaal verzwakken, waardoor de investeerder meer gedeelde blootstelling heeft dan het aantal leningposities doet vermoeden.
Stijgende financieringskosten kunnen meerdere kredietnemers tegelijk onder druk zetten. Een landelijke verstoring kan de inning van betalingen raken of onderpand moeilijker verkoopbaar maken. De goedkeuring van één bedrijf kan die bredere druk niet wegnemen.
Kan due diligence een neergang in een sector zien aankomen?
Ze kan kwetsbaarheden vaststellen en waarschuwingssignalen onderzoeken. Ze kan niet betrouwbaar bepalen wanneer een neergang komt, hoe lang die duurt of welke bedrijven er goed doorheen komen.
Voor de investeerder is de volgende vraag hoeveel kapitaal afhangt van die gedeelde blootstelling. Door posities te spreiden over kredietnemers, sectoren, landen en aflossingsdata ben je minder afhankelijk van één uitkomst. Een brede schok kan nog steeds verliezen veroorzaken in een gespreide portefeuille.
Wat gebeurt er als een goed gescreende kredietnemer toch in wanbetaling raakt?
8lends beschrijft dat wanbetaling ingaat na 60 dagen gemiste betalingen. Wat daarna volgt, hangt af van het project: verkoop van het onderpand bij standaardprojecten, of een BuyBack door een derde partij bij geselecteerde projecten. Dit zijn regelingen voor herstel van kapitaal, los van de controles waarmee de kredietnemer werd toegelaten.
De eerdere waardering van het onderpand is een referentiepunt. Hoeveel er wordt teruggehaald, hangt af van wat er werkelijk verkocht kan worden en van de opbrengst die beschikbaar is voor uitkering. Een grondige beoordeling kan van die waardering geen zekere toekomstige verkoopprijs maken.
BuyBack wordt door een derde partij verstrekt onder de voorwaarden van het betreffende project. Het is geen toezegging van 8lends of Maclear AG en ook geen verzekering.
Ook de historische cijfers van het platform vragen om dezelfde zorgvuldigheid. In mei 2026 meldde de FAQ over de selectie van kredietnemers nul wanbetalingen sinds de lancering op 3 maart 2025. Dat besloeg ongeveer veertien maanden, terwijl de opgegeven looptijden van leningen 4 tot 16 maanden zijn.
Kortere leningen kunnen in die periode zijn afgelopen. Een volledige lening van zestien maanden die bij de lancering werd verstrekt, had de geplande vervaldatum nog niet bereikt. Uit het kerncijfer alleen blijkt niet hoeveel leningen volledig waren afgelost of hoe geconcentreerd die leningen waren.
Een periode zonder geregistreerde wanbetalingen is nuttige historische informatie. Op zichzelf is het te weinig om vast te stellen dat de beoordelingsmethode het kredietrisico heeft weggenomen.
Wat moet een investeerder doen dat due diligence niet voor hem kan doen?
Breng in kaart hoeveel je portefeuille blootstaat aan afzonderlijke kredietnemers en aan gedeelde economische druk. Lees de kredietrating samen met de informatie over het bedrijf, de aflossing en het onderpand.
Begin met het grootste aandeel per kredietnemer. Controleer daarna of je herhaaldelijk blootstaat aan één land of sector, en of meerdere leningen rond dezelfde tijd aflopen. Dit zijn vragen over je verdeling die een beoordeling van de kredietnemer niet voor de investeerder kan beantwoorden.
Due diligence onderbouwt een beslissing in crowdlending. Hoeveel kapitaal je achter die beslissing zet, blijft de verantwoordelijkheid van de investeerder.
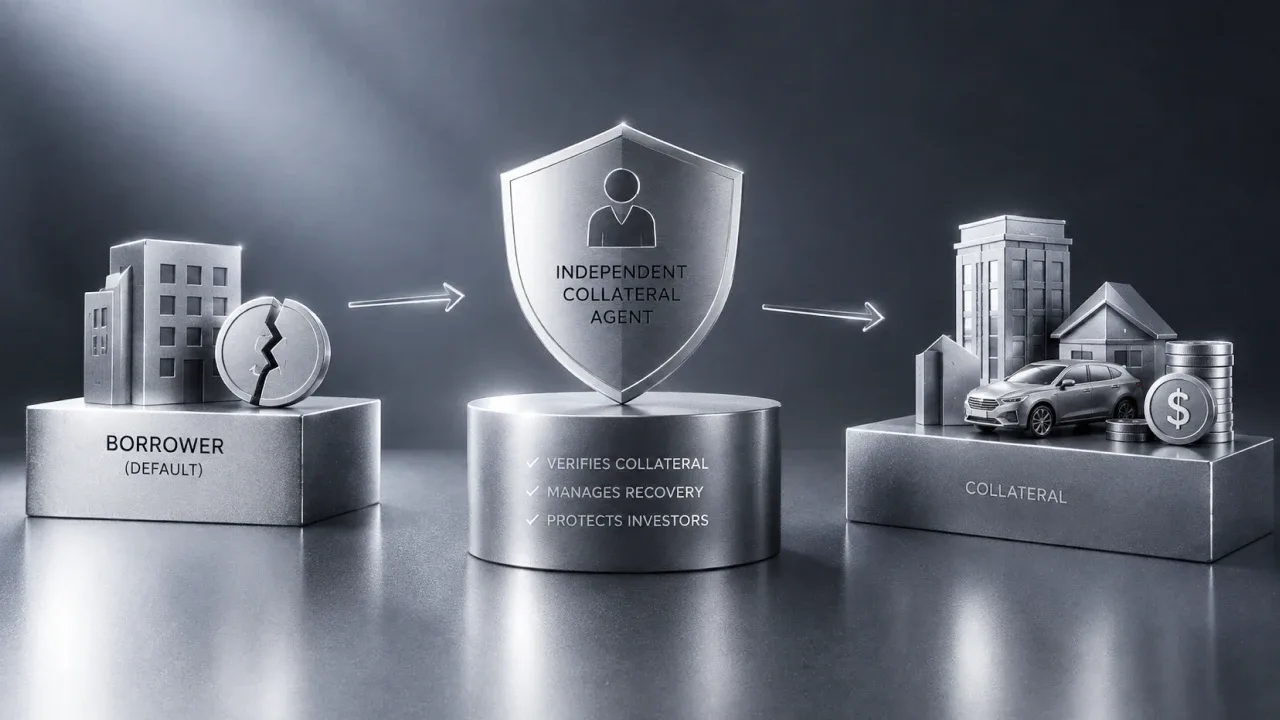
8lends wordt beheerd door CLEARCHAIN CORP, een Canadees bedrijf dat bij FINTRAC is geregistreerd als Money Services Business (registratienr. C100001102). Maclear AG (Zwitserland), lid van PolyReg SRO, treedt op als onafhankelijke Collateral Agent. Maclear AG beheert het platform niet, is niet het moederbedrijf en houdt geen geld van investeerders aan.
Investeren brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Rendementen zijn niet gegarandeerd.
Veelgestelde vragen
Nee. Goedkeuring betekent dat de kredietnemer op basis van het vóór plaatsing beoordeelde bewijs aan de toelatingseisen van het platform voldeed. Het bedrijf moet nog steeds genoeg geld verdienen of innen om zijn verplichtingen na te komen. Ook een hoog gewaardeerde kredietnemer kan tijdens de lening te maken krijgen met minder vraag, slechte managementbeslissingen of onverwachte financiële druk.
8lends publiceert geen vast schema voor het bijwerken van getoonde ratings na plaatsing. De bewaking van het onderpand door Maclear AG is een aparte taak en moet je niet verwarren met automatische ratingupdates. Vraag 8lends support wat een herbeoordeling in gang zet en hoe wijzigingen aan investeerders worden gecommuniceerd.
Ze kan het moment of de ernst van een neergang niet betrouwbaar voorspellen. De beoordeling kan sectoromstandigheden meenemen en ongunstige scenario's testen, maar meerdere goedgekeurde bedrijven kunnen toch dezelfde daling in vraag meemaken. Investeerders moeten naar die gedeelde blootstelling over al hun posities kijken, in plaats van elke goedkeuring los te bekijken.
Regelingen voor herstel bieden een mogelijke route om kapitaal terug te halen nadat de grens van 60 dagen gemiste betalingen van het platform is bereikt. Standaardprojecten zijn afhankelijk van verkoop van het onderpand; geselecteerde projecten hebben onder hun voorwaarden een BuyBack door een derde partij. Deze mechanismen staan los van due diligence en zijn geen onvoorwaardelijke garantie op volledig herstel. BuyBack is geen verzekering.
Door de informatie over aflossing en onderpand van elk project te bekijken, krijgt een investeerder de kans om kapitaal te spreiden over kredietnemers, sectoren, landen en vervaldata. Zie de rating als een beoordeelde risicocategorie, niet als een toezegging of een gepubliceerd getal voor de kans op wanbetaling. Spreiding maakt je minder afhankelijk van bepaalde uitkomsten, maar kan het investeringsrisico niet wegnemen.
Nee. In mei 2026 meldde 8lends nul wanbetalingen sinds de lancering op 3 maart 2025: ongeveer veertien maanden geschiedenis tegenover looptijden van 4–16 maanden. Die uitspraak zegt niets over de huidige prestaties, laat niet zien hoeveel aflossingen zijn afgerond en voorspelt niet hoe kredietnemers reageren op toekomstige economische druk.
Lees ook


Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres