
Hoe crowdlendingplatforms gamification inzetten om vertrouwen op te bouwen
23 oktober 20256 min lezen
In de snel veranderende wereld van digitale financiën zijn crowdlendingplatforms krachtige uitdagers van het traditionele bankwezen geworden. Via deze platforms kunnen individuele kredietnemers geld ophalen zonder tussenkomst van banken, en investeerders krijgen de kans om mooie rendementen te behalen door rechtstreeks in mensen en kleine ondernemingen te investeren. Maar één groot probleem moet nog steeds worden opgelost: vertrouwen.In het traditionele bankwezen rust vertrouwen op een goede reputatie, fysieke kantoren, tientallen jaren ervaring en toezicht door toezichthouders. Crowdlending speelt zich daarentegen af in een digitale omgeving zonder tussenpersonen, waar mensen grote financiële beslissingen vaak alleen op basis van onlineprofielen en cijfers nemen. Hoe bouwen crowdlendingplatforms dan het vertrouwen op dat ze nodig hebben om te groeien en hun community actief te houden, zonder persoonlijk contact of langdurige relaties?In deze gids laten we zien hoe crowdlendingplatforms gamification en sociale elementen kunnen inzetten om vertrouwen op te bouwen.
De vertrouwensuitdaging bij crowdlending
Crowdlending mist veel van de ingebouwde vertrouwensmechanismen die in de traditionele financiële wereld gebruikelijk zijn. Op een doorsnee platform steken investeerders geld in kredietnemers die ze nooit hebben ontmoet, puur op basis van korte omschrijvingen, kredietgegevens en verwachte rendementen. Het risico is niet alleen dat de kredietnemer de lening niet kan terugbetalen, maar ook dat het platform zelf niet veilig is. Klopt de informatie? Bestaan de kredietnemers echt?
Doordat de platforms digitaal zijn, wordt dit vertrouwensgat nog groter. Crowdlendinggebruikers praten met interfaces, niet met mensen – heel anders dan een bank binnenlopen en met een adviseur spreken. En omdat geldbeslissingen vaak net zo goed op gevoel als op logica worden genomen, kan het ontbreken van menselijk contact ervoor zorgen dat mensen aarzelen, twijfelen of zelfs helemaal afhaken.
In deze context is vertrouwen opbouwen dus geen optie, maar een must. Om een emotionele band en vertrouwen in gedrag op te bouwen, moeten platforms meer bieden dan alleen functionele interfaces en rentetarieven. Daar komen sociale elementen en gamification om de hoek kijken.
Taken omzetten in ervaringen die vertrouwen opbouwen
Bij gamification gebruik je spelelementen zoals punten, levels, uitdagingen en prijzen buiten een spelcontext om mensen tot bepaald gedrag aan te zetten. Bij crowdlending maakt het het gebruik van het platform makkelijker en leuker, en tegelijk opener en betrouwbaarder.
Stel je voor hoe mooi het zou zijn om een lastige klus zoals identiteitsverificatie prettiger te maken. In plaats van een statisch formulier zien gebruikers een voortgangsbalk die laat zien hoe ver ze zijn, krijgen ze een badge „Geverifieerd” als ze klaar zijn en krijgen ze toegang tot nieuwe functies als ze meer informatie aanleveren. Deze spelmechanismen hebben twee doelen: ze stimuleren gebruikers om het platform meer te gebruiken en laten anderen zien dat het betrouwbaar is.
Gamification is extra belangrijk omdat het visuele en emotionele feedbackloops creëert. Een kredietnemer kan bijvoorbeeld een badge „Betrouwbare kredietnemer” krijgen na zes keer op rij op tijd te hebben betaald. Een investeerder kan het level „Zorgvuldige investeerder” bereiken na zijn geld met weinig wanbetalingen over tien leningen te hebben gespreid. Zulke onderscheidingen maken je betrouwbaarder, maken dingen minder verwarrend en bevorderen een cultuur van verantwoordelijkheid en kwaliteit – allemaal belangrijk voor vertrouwen.
Moneybox en Monzo zijn twee voorbeelden van platforms die deze tactieken al inzetten voor sparen en budgetteren. Dat laat zien dat mensen gegamificeerd financieel gedrag waarderen. Crowdlending kan met vergelijkbare methoden net zo succesvol zijn.
Crowdlendingplatforms zoals 8lends spreiden het risico van leningen over investeerders en zorgen zo voor zowel transparantie als rendement. Zonder commissie en met een sterke focus op lenen met impact bouwt 8lends vertrouwen op, niet alleen met cijfers, maar ook met een gedeeld maatschappelijk doel en slimme technologie.
Anonimiteit vervangen door community
Sociale elementen maken van mensen die alleen een dienst gebruiken actieve deelnemers in een gedeelde financiële omgeving. Met gebruikersprofielen, discussieforums, directe berichten en reputatiesystemen zien gebruikers niet alleen data, maar ook de mensen achter die data.
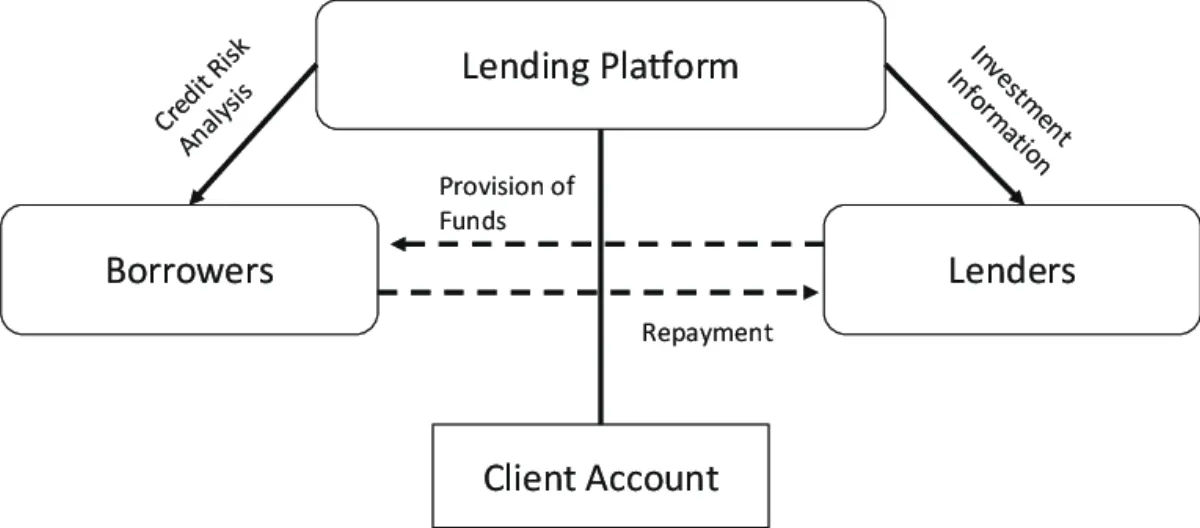
Een goed opgebouwd profiel kan bijvoorbeeld laten zien hoe een kredietnemer het met eerdere leningen heeft gedaan, geverifieerde identiteitsgegevens tonen en feedback van andere kredietnemers bevatten. Investeerders zijn eerder geneigd te investeren als ze zien dat een kredietnemer zijn leningen altijd op tijd heeft terugbetaald en dat anderen voor zijn eerlijkheid kunnen instaan. De app wordt ook opener en zelfregulerend als investeerders zichtbare profielen hebben die hun track record laten zien.
Een andere manier om vertrouwen op te bouwen is via forums en discussieborden. Daar kunnen gebruikers vragen stellen, ervaringen delen en verdacht gedrag melden. Gebruikers voelen zich zekerder over een platform dat responsief is en door de community wordt gedragen als ze open, gemodereerde gesprekken zien. Het is alsof je in een bankkantoor een goed gesprek opvangt – geruststellend en overtuigend.
Zelfs kleine updates, zoals kredietnemers die foto's, voortgangsrapporten of financiële mijlpalen delen, kunnen het proces persoonlijker maken. Investeerders geven niet zomaar geld aan een naam; ze steunen een verhaal dat zich ontvouwt. Een kredietnemer die regelmatig updates geeft over een bedrijfsuitbreiding die via het platform is gefinancierd, krijgt investeerders eerder terug.
Een ander groot pluspunt is dat je veilige, begeleide berichten naar anderen kunt sturen. Als je kredietnemers en investeerders zorgvuldig en binnen de grenzen van het platform rechtstreeks met elkaar laat praten, kan een anonieme transactie uitgroeien tot een relatie. Eén of twee echte gesprekken kunnen al een enorm verschil maken in hoe zeker je je voelt.
De kracht van gamification gecombineerd met sociaal ontwerp
Gamification en sociale functies werken op zichzelf al goed. Maar als je ze combineert, verandert alles. Gegamificeerde prestaties kunnen ook direct op openbare profielen worden getoond. Een investeerder krijgt meteen geloofwaardigheid met badges als „10 geverifieerde leningen gefinancierd” of „5 jaar investeren op het platform”. Andere gebruikers kunnen deze prestaties liken of erop reageren, wat de sociale bewijskracht vergroot.
Ranglijsten kunnen laten zien wie het meest op forums post, het snelst terugbetaalt of de meeste geverifieerde nieuwe gebruikers uitnodigt. Zo verschuift de focus in de cultuur van rendement naar bijdrage en betrouwbaarheid, in plaats van alleen beloningen.
Apps kunnen ook seizoensgebonden uitdagingen voor de hele community starten, zoals een campagne „Samen crowdlenden”, waarbij gebruikers hun geld bundelen om een portefeuille van leningen met maatschappelijke impact te financieren. Gegamificeerde beloningen, sociale updates en voortgangsregistratie houden mensen niet alleen betrokken, maar laten ze zich ook meer verbonden voelen met elkaar en met een gezamenlijk doel.
Deze combinatie van spelmechanismen en menselijk contact zorgt voor een feedbackloop: sociale betrokkenheid versterkt gegamificeerde geloofwaardigheid, terwijl gegamificeerde beloningen mensen motiveren om meer aan sociale activiteiten mee te doen.
Vertrouwen zonder manipulatie
Zoals elk krachtig instrument mogen gamification en sociaal ontwerp alleen op een verantwoorde manier worden ingezet. Apps hebben de morele plicht om manipulatie en uitbuiting te vermijden, zeker in de financiële sector.
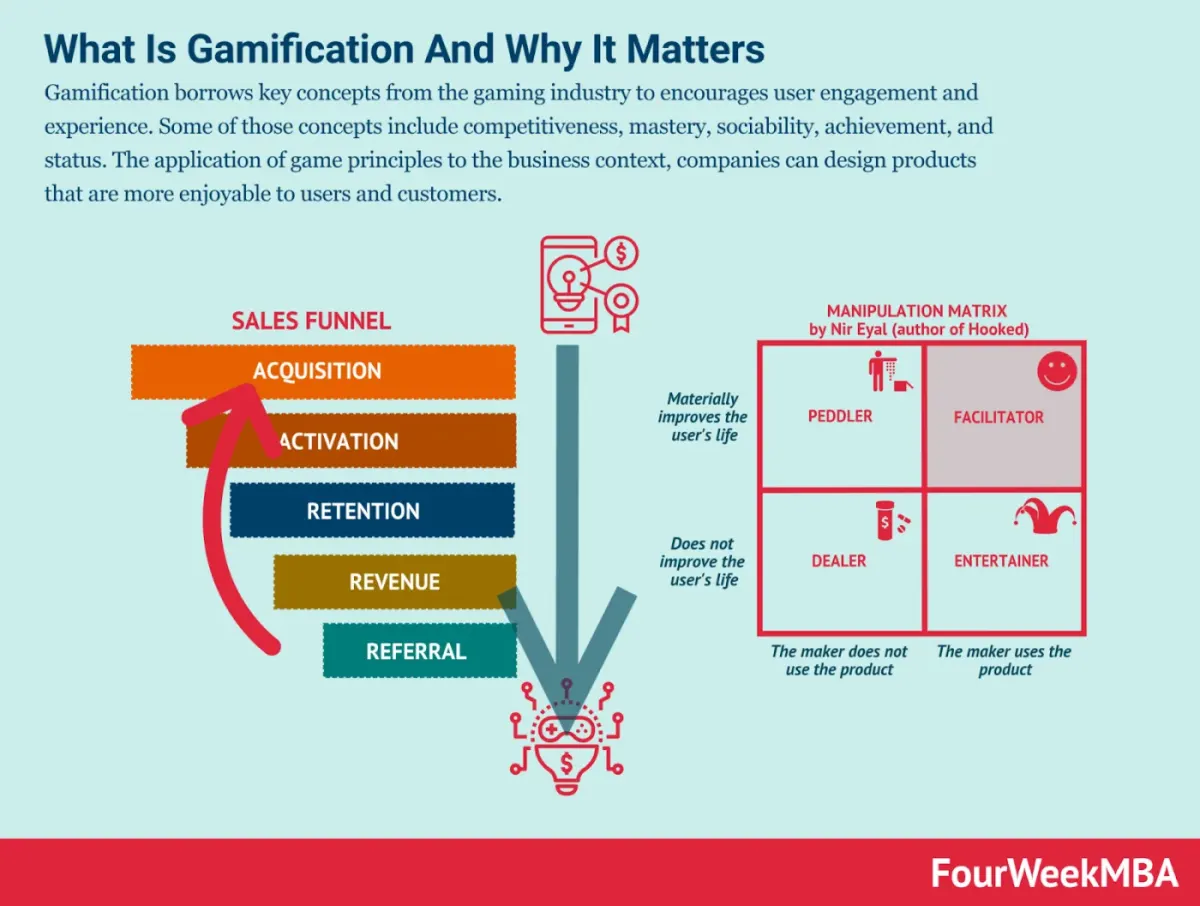
Duidelijke en concrete communicatie is essentieel. Gebruikers moeten altijd weten waarvoor ze worden beloond, waarom dat belangrijk is en hoe het hun geldbeslissingen beïnvloedt. Voortgangsbalken moeten staan voor echte acties, zoals documenten verifiëren of geld terugbetalen, niet voor willekeurige klikken.
Ook privacy en veiligheid zijn niet onderhandelbaar. Sociale functies mogen geen extra persoonlijke gegevens vereisen, en berichten moeten beschermd zijn tegen misbruik. Moderatie is cruciaal om de community respectvol en behulpzaam te houden.
Het belangrijkste is dat gamification mensen helpt om op de lange termijn financieel gezond te blijven. Mensen aanmoedigen om onzorgvuldig te investeren alleen om een level omhoog te gaan, of van risicovolle leningen een wedstrijd maken, schaadt het vertrouwen en het welzijn van gebruikers. Beloningen moeten juist gebaseerd zijn op positief gedrag, zoals onderzoek doen, op tijd betalen en je investeringen spreiden.
Tot slot moeten alle onderdelen van het platform voldoen aan de financiële regels van het betreffende rechtsgebied. Nu toezichthouders steeds scherper letten op „finfluencer”-praktijken en beleggen via apps, moeten crowdlendingplatforms het vertrouwen van zowel gebruikers als toezichthouders verdienen.
Voorbeelden en inspiratie uit de praktijk
Specifiek voor crowdlending is er op dit gebied misschien nog weinig beschikbaar, maar verwante fintechbedrijven kunnen inspiratie bieden.
eToro is een voorbeeld van een platform dat social trading combineert met gegamificeerde inzichten. Gebruikers kunnen de trades van ervaren beleggers kopiëren en badges voor geloofwaardigheid verdienen. Monzo, een neobank in het Verenigd Koninkrijk, gebruikt aansprekende graphics, spaaruitdagingen en heldere informatie om mensen te helpen goede geldgewoonten te ontwikkelen. Kickstarter is geen leenplatform, maar laat zien hoe sociale updates en openbare fundraisingbalken vertrouwen opbouwen en mensen betrekken.
Door onderdelen uit verschillende modellen te combineren, zoals gegamificeerde verificatie, sociale reputatie en open communicatie, kunnen crowdlendingplatforms een ervaring creëren die zowel persoonlijk als betrouwbaar aanvoelt.
Conclusie
Crowdlending draait om nieuwe ideeën, maar om die te laten werken, moet geruststelling centraal staan. Als mensen online geld lenen aan onbekenden, staan veiligheid, eerlijkheid en persoonlijk contact voorop.
Gamification en sociale functies geven je de middelen om dat waar te maken. Samen maken ze van anonieme transacties gezamenlijke successen, van datapunten verbindingen, en geven ze mensen een reden om niet alleen mee te doen, maar ook te blijven.
Vind je dat vertrouwen moet lonen en niet alleen goed moet voelen? Bij 8lends zet je die overtuiging aan het werk. Geen commissie, geen giswerk – alleen gescreende, door onderpand gedekte zakelijke leningen met hoog rendement, gebouwd op transparantie en slimme risicospreiding.
Lees verder op 8lends
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres