
Cosa registra effettivamente una piattaforma di prestito basata su blockchain
30 settembre 20269 min di lettura
Una piattaforma di prestito basata su blockchain registra alcune parti di un prestito in un livello blockchain pubblico e ne lascia altre off-chain. La partecipazione degli investitori e la distribuzione dei pagamenti possono essere verificate in modo indipendente, mentre la valutazione del credito, la documentazione delle garanzie e il recupero restano processi legali o operativi. Questa distinzione è rilevante perché la trasparenza non equivale a portare l'intero prestito on-chain.
Una piattaforma di prestito basato su blockchain registra alcune parti di un prestito in un livello blockchain pubblico e ne lascia altre off-chain. La partecipazione degli investitori e la distribuzione dei pagamenti possono essere verificate in modo indipendente, mentre la valutazione del credito, la documentazione delle garanzie e il recupero restano processi legali o operativi. Questa distinzione è rilevante perché la trasparenza non equivale a portare l'intero prestito on-chain.
Che cosa significa "basato su blockchain" per una piattaforma di prestito?
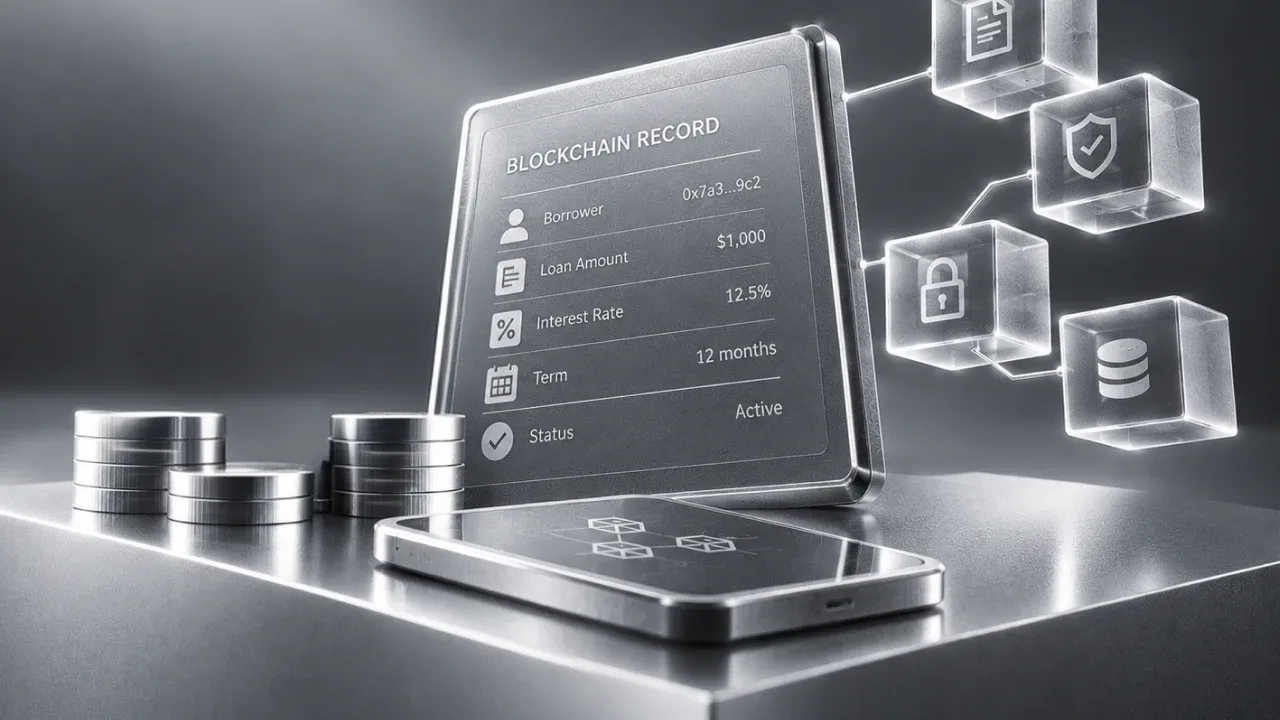
Una piattaforma di prestito blockchain non inserisce ogni parte di un prestito in un unico registro pubblico. Nella pratica, il prestito basato su blockchain significa di norma che determinati eventi — come le registrazioni di partecipazione o l'attività di pagamento — vengono scritti on-chain, mentre la valutazione del mutuatario, i contratti, le garanzie e il processo di recupero restano al di fuori di quel livello.
Il registro blockchain può mostrare che una transazione è avvenuta o che una partecipazione è stata registrata. Non può mostrare se il mutuatario abbia superato una valutazione creditizia adeguata, se la garanzia sia stata correttamente documentata secondo la legge locale, o che cosa accadrebbe se i rimborsi si interrompessero.
Il termine descrive quindi una parte dell'infrastruttura, non l'intero rapporto di prestito. Alcuni fatti possono essere verificati direttamente; altri dipendono ancora dall'operatore, dal Collateral Agent e dai documenti legali alla base del prestito.
Una registrazione su blockchain garantisce che un prestito verrà rimborsato?
No. Una registrazione su blockchain può confermare che una transazione registrata è avvenuta, ma non indica se il mutuatario effettuerà il pagamento successivo.
La capacità di rimborso del mutuatario, il valore della garanzia e l'esito di un eventuale processo di recupero si collocano al di fuori di quel registro. La tecnologia può rendere più facilmente verificabili determinati eventi, ma non li trasforma in una garanzia di rimborso.
Quali eventi del prestito vengono effettivamente registrati nel livello blockchain?
Parti diverse del prestito si collocano in luoghi diversi. Le registrazioni di partecipazione e i pagamenti programmati possono essere scritti on-chain, mentre la valutazione del mutuatario, gli accordi legali e le attività di recupero restano off-chain.
La tabella seguente mostra come viene registrata la partecipazione al prestito, quali eventi possono essere verificati tramite un block explorer pubblico e dove gli investitori devono ancora affidarsi a informazioni legali o operative.
| Evento del prestito | Registrato on-chain? | Dove si colloca | L'investitore può verificare in autonomia? |
|---|---|---|---|
| Domanda del mutuatario e valutazione del credito | No | Valutazione interna dell'operatore e dell'agente | No, solo l'esito pubblicato |
| Contratto di prestito e documentazione della garanzia | No | Contratto legale secondo la giurisdizione del mutuatario | No, dipende dal processo dell'agente |
| Erogazione dei fondi al mutuatario | Parzialmente | Trasferimento visibile on-chain; le condizioni no | Parzialmente; l'hash della transazione è pubblico, le condizioni no |
| Quota dell'investitore nel prestito (partecipazione) | Sì | Registrata in relazione all'indirizzo dello smart contract | Sì, tramite un block explorer pubblico |
| Pagamenti programmati agli investitori | Sì | Distribuiti e registrati tramite lo smart contract | Sì, tracciabili on-chain |
| Vendita anticipata di un credito (trasferimento secondario) | Sì, se supportata on-chain | Registrata come trasferimento tra indirizzi | Sì, se il meccanismo è on-chain |
| Recupero e liquidazione della garanzia dopo l'inadempimento | No | Processo legale gestito dall'agente | No, solo esiti comunicati |
Questo è il limite pratico del registro pubblico. Un hash di transazione può confermare che un trasferimento è avvenuto, ma non rivela i termini sottostanti. Lo stesso vale per la partecipazione: il livello blockchain può mostrare la registrazione, mentre la struttura legale del prestito resta off-chain.
Posso vedere la mia quota di un prestito senza rivolgermi alla piattaforma?
Sì, laddove la partecipazione sia collegata a un indirizzo pubblico di smart contract. Un investitore può utilizzare un block explorer per verificare direttamente la registrazione pertinente, anziché affidarsi soltanto a quanto appare nell'interfaccia della piattaforma.
Tale verifica ha una portata limitata. Conferma la partecipazione registrata, non lo stato legale della garanzia, la valutazione del credito o l'andamento di un procedimento di recupero.
Che cosa fa uno smart contract nella gestione di un prestito e che cosa non fa?
Uno smart contract viene utilizzato principalmente per tenere traccia dell'aspetto contabile del prestito. Registra chi detiene una partecipazione e applica le regole di pagamento concordate quando vengono ricevuti i fondi.
Questo è il ruolo pratico della gestione dei prestiti tramite smart contract. Se arriva un pagamento, il contratto può ripartirlo tra gli investitori secondo le regole stabilite e lasciare una registrazione di tale transazione on-chain.
Il suo ruolo si arresta ben prima delle decisioni creditizie o dell'esecuzione forzata. Non valuta se un mutuatario sia meritevole di credito, non decide se la garanzia sia sufficiente, né determina che cosa debba accadere dopo un mancato pagamento.
E se il mutuatario non paga, non vi è nulla che il contratto possa distribuire. Non può generare i fondi mancanti né avviare autonomamente il recupero.
Lo smart contract impone il rimborso da parte del mutuatario?
No. Il rimborso deve comunque essere gestito attraverso il contratto di prestito e il processo legale applicabile al mutuatario e alla garanzia.
Lo smart contract può mostrare che cosa è accaduto prima del mancato pagamento e continuare a registrare le transazioni che effettivamente avvengono. Non può contattare il mutuatario, prendere il controllo dei beni dati in pegno, promuovere un'azione legale o sostituirsi al lavoro del Collateral Agent.
Che cosa può verificare un investitore in autonomia e che cosa richiede fiducia nell'operatore?
Gli elementi più facili da verificare sono gli eventi che compaiono nel registro blockchain pubblico. Un investitore può controllare, ad esempio, se una partecipazione è stata registrata, se un trasferimento supportato è avvenuto o se un pagamento è stato registrato tramite lo smart contract.
Altre parti del prestito non sono visibili allo stesso modo. Il fascicolo di valutazione del credito, i documenti di garanzia e le eventuali attività di recupero si collocano al di fuori del registro pubblico. Per questi aspetti, l'investitore dipende ancora dalle informazioni fornite dall'operatore, dal Collateral Agent e dalla documentazione legale sottostante.
È qui che la trasparenza delle piattaforme di prestito incontra un limite naturale. Il livello blockchain rende più facilmente ispezionabili determinate transazioni, ma non l'intero rapporto creditizio.
Perché il contratto di garanzia non si trova sulla blockchain?
Perché il contratto di garanzia deve essere valido secondo la legge applicabile al mutuatario o al bene dato in pegno. In alcune giurisdizioni, ciò può comportare firme, registrazioni, notifiche o altri adempimenti formali prima che la garanzia possa essere escussa.
Una registrazione su blockchain non può sostituire tali requisiti. Può registrare eventi connessi al prestito, ma il diritto legale sulla garanzia deriva comunque dal contratto e dalla legge locale applicabile.
Una registrazione su blockchain conferma che una transazione è avvenuta – non conferma che un mutuatario rimborserà e non sostituisce l'escussione legale della garanzia.
Quali domande porre a una piattaforma che si definisce "basata su blockchain"?
Un'analisi utile parte da cinque domande piuttosto semplici. Esse mostrano se la piattaforma è chiara riguardo a ciò che si trova nel registro pubblico e a ciò che avviene ancora tramite contratti, procedure interne o terze parti.
- Quali eventi del prestito sono registrati nel registro blockchain e quali restano off-chain? Una risposta chiara dovrebbe distinguere il livello contabile dalla valutazione del credito, dalla documentazione legale e dal recupero.
- Gli investitori possono verificare la propria partecipazione al prestito tramite un block explorer pubblico? Se la partecipazione è registrata on-chain, dovrebbe esistere un modo pratico per ispezionarla in autonomia.
- Chi costituisce giuridicamente il diritto di garanzia e quale giurisdizione lo regola? È rilevante perché i diritti di garanzia dipendono dalla legge locale e dalla documentazione legale, non dalla sola registrazione delle transazioni.
- Esiste un processo legale di recupero separato se il mutuatario smette di pagare? La piattaforma dovrebbe spiegare chi si occupa del mutuatario e della garanzia quando la questione esce dal livello blockchain.
- La piattaforma pubblica l'indirizzo dello smart contract e lo storico dei pagamenti? Questi dettagli consentono di verificare se gli eventi descritti come pubblici siano effettivamente tracciabili.
Queste domande rendono l'etichetta più concreta: gli investitori possono vedere che cosa è registrato, che cosa può essere verificato e dove è ancora richiesta fiducia.
Che cosa accade al registro quando un prestito non viene rimborsato nei termini?
Un mancato rimborso non cancella la cronologia blockchain né modifica le transazioni già registrate. Il registro esistente rimane invariato, mentre la risposta al mancato pagamento avviene al di fuori di quel livello.
Se non arriva alcun rimborso, non vi è alcun nuovo importo da distribuire da parte dello smart contract. La tracciabilità contabile resta intatta, ma il prestito stesso entra in un processo di recupero legale e operativo.
Su 8lends, le questioni di recupero e di garanzia sono affidate a un Collateral Agent indipendente e non allo smart contract. Il registro pubblico può comunque mostrare che cosa è accaduto prima dell'inadempimento; non può però svolgere esso stesso il recupero.
Questa piattaforma è gestita da un soggetto autorizzato registrato come VASP sotto la vigilanza della FSA (Saint Vincent e Grenadine). Un Collateral Agent indipendente in Svizzera, membro di PolyReg SRO, si occupa delle garanzie e del recupero. I rendimenti non sono garantiti e comportano un rischio di perdita.
Domande frequenti
Significa che determinate parti del processo di prestito sono registrate in un livello blockchain e possono essere verificate in modo indipendente. Tra queste possono rientrare la partecipazione di un investitore e la distribuzione dei pagamenti. La valutazione del credito del mutuatario, i contratti di prestito, la documentazione delle garanzie e il recupero restano off-chain, per cui gli investitori dipendono ancora dall'operatore e dal Collateral Agent per tali parti del processo.
In genere sì, se la partecipazione è registrata in relazione a un indirizzo di smart contract accessibile pubblicamente. L'investitore può utilizzare un block explorer per ispezionare direttamente tale registrazione. Ciò non consente di verificare in modo indipendente lo stato legale della garanzia o eventuali procedimenti di recupero, poiché tali aspetti si collocano al di fuori del livello blockchain pubblico.
No. Lo smart contract registra la partecipazione e applica le regole contabili e di pagamento concordate una volta che i fondi sono disponibili. Non può costringere il mutuatario a pagare, valutare la sua capacità di rimborso o svolgere l'esecuzione legale dopo un inadempimento. Il rimborso dipende comunque dal mutuatario e dalle obbligazioni previste dal contratto di prestito.
L'obbligazione del mutuatario nasce da un accordo legale disciplinato da una determinata giurisdizione. Tali documenti possono richiedere firme, registrazioni o altre formalità che producono effetti giuridici secondo la legge locale. Il registro blockchain può documentare le transazioni relative al prestito, ma non sostituisce il contratto stesso.
Il registro esistente rimane invariato, poiché riflette transazioni già avvenute. Un mancato rimborso non cancella né riscrive tale cronologia. I contatti con il mutuatario, l'esecuzione forzata e la liquidazione della garanzia avvengono al di fuori del livello blockchain, attraverso il processo legale pertinente e il Collateral Agent indipendente.
Da leggere dopo
Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza