
O que uma plataforma de crédito assente em blockchain regista efetivamente
30 de setembro de 20269 min de leitura
Uma plataforma de crédito assente em blockchain regista algumas partes de um empréstimo numa camada pública de blockchain e deixa outras fora da cadeia. A participação dos investidores e a distribuição de pagamentos podem ser verificadas de forma independente, enquanto a análise de risco, a documentação das garantias e a recuperação continuam a ser processos legais ou operacionais. Essa separação é relevante porque transparência não é o mesmo que colocar todo o empréstimo on-chain.
Uma plataforma de crédito assente em blockchain regista algumas partes de um empréstimo numa camada pública de blockchain e deixa outras fora da cadeia. A participação dos investidores e a distribuição de pagamentos podem ser verificadas de forma independente, enquanto a análise de risco, a documentação das garantias e a recuperação continuam a ser processos legais ou operacionais. Essa separação é relevante porque transparência não é o mesmo que colocar todo o empréstimo on-chain.
O que significa "assente em blockchain" numa plataforma de crédito?
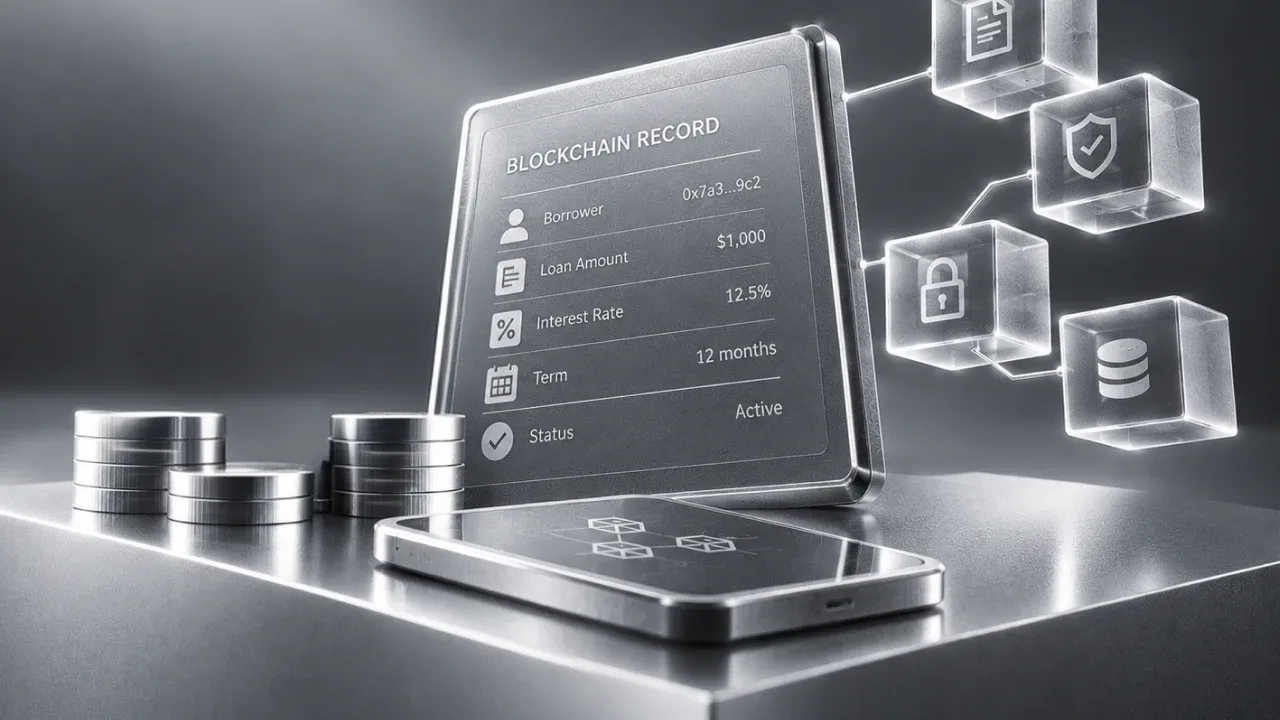
Uma plataforma de crédito em blockchain não coloca todas as partes de um empréstimo num único registo público. Na prática, o crédito assente em blockchain significa normalmente que determinados eventos — como registos de participação ou atividade de pagamentos — são escritos on-chain, enquanto a avaliação do mutuário, os contratos, as garantias e o processo de recuperação permanecem fora dessa camada.
O registo em blockchain pode mostrar que uma transação ocorreu ou que uma participação foi registada. Não pode mostrar se o mutuário passou por uma análise de crédito sólida, se a garantia foi devidamente documentada ao abrigo da lei local, ou o que aconteceria se o reembolso cessasse.
Assim, o termo descreve parte da infraestrutura, não toda a relação de crédito. Alguns factos podem ser verificados diretamente; outros continuam a depender do operador, do Collateral Agent e dos documentos legais subjacentes ao empréstimo.
Um registo em blockchain garante que um empréstimo será reembolsado?
Não. Um registo em blockchain pode confirmar que uma transação registada ocorreu, mas não indica se o mutuário fará o próximo pagamento.
A capacidade de reembolso do mutuário, o valor da garantia e o resultado de qualquer processo de recuperação situam-se fora desse registo. A tecnologia pode tornar certos eventos mais fáceis de verificar, mas não os transforma numa garantia de reembolso.
Que eventos do empréstimo são efetivamente registados na camada blockchain?
Diferentes partes do empréstimo situam-se em lugares diferentes. Os registos de participação e os pagamentos programados podem ser escritos on-chain, enquanto a avaliação do mutuário, os acordos legais e o trabalho de recuperação permanecem off-chain.
A tabela seguinte mostra como a participação no empréstimo é registada, que eventos podem ser verificados através de um explorador de blocos público e onde os investidores ainda têm de confiar em informação legal ou operacional.
| Evento do empréstimo | Registado on-chain? | Onde se encontra | O investidor pode verificar de forma independente? |
|---|---|---|---|
| Candidatura do mutuário e análise de risco | Não | Avaliação interna pelo operador e pelo agente | Não, apenas o resultado publicado |
| Contrato de empréstimo e documentação da garantia | Não | Contrato legal ao abrigo da jurisdição do mutuário | Não, depende do processo do agente |
| Desembolso dos fundos ao mutuário | Parcialmente | Transferência visível on-chain; as condições não | Parcialmente; o hash da transação é público, as condições não |
| Participação do investidor no empréstimo | Sim | Registada no endereço do smart contract | Sim, através de um explorador de blocos público |
| Pagamentos programados aos investidores | Sim | Distribuídos e registados através do smart contract | Sim, rastreável on-chain |
| Venda antecipada de um crédito (transferência secundária) | Sim, se suportada on-chain | Registada como transferência entre endereços | Sim, se o mecanismo for on-chain |
| Recuperação e liquidação da garantia após incumprimento | Não | Processo legal conduzido pelo agente | Não, apenas resultados reportados |
Este é o limite prático do registo público. Um hash de transação pode confirmar que uma transferência ocorreu, mas não revela os termos subjacentes. O mesmo se aplica à participação: a camada blockchain pode mostrar o registo, enquanto a estrutura legal do empréstimo permanece off-chain.
Posso ver a minha participação num empréstimo sem perguntar à plataforma?
Sim, quando a participação está associada a um endereço público de smart contract. Um investidor pode usar um explorador de blocos para consultar diretamente o registo relevante, em vez de depender apenas do que aparece na interface da plataforma.
Essa verificação tem um âmbito limitado. Confirma a participação registada, não o estatuto legal da garantia, a análise de risco ou o andamento de um processo de recuperação.
O que faz um smart contract na gestão de um empréstimo e o que não faz?
Um smart contract é usado sobretudo para acompanhar a vertente contabilística do empréstimo. Regista quem detém uma participação e aplica as regras de pagamento acordadas quando são recebidos fundos.
Esse é o papel prático da gestão de empréstimos por smart contract. Se entrar um pagamento, o contrato pode distribuí-lo entre investidores de acordo com as regras definidas e deixar um registo dessa transação on-chain.
O seu papel termina bem antes das decisões de crédito ou da execução. Não avalia se um mutuário tem capacidade creditícia, não decide se a garantia é suficiente, nem determina o que deve acontecer após um pagamento falhado.
E se o mutuário não pagar, não há nada para o contrato distribuir. Não pode gerar os fundos em falta nem iniciar a recuperação por si próprio.
O smart contract impõe o reembolso por parte do mutuário?
Não. O reembolso continua a ter de ser tratado através do contrato de empréstimo e do processo legal aplicável ao mutuário e à garantia.
O smart contract pode mostrar o que aconteceu antes do pagamento falhado e continuar a registar as transações que efetivamente ocorrem. Não pode contactar o mutuário, assumir o controlo dos ativos empenhados, intentar uma ação legal ou substituir o trabalho do Collateral Agent.
O que pode um investidor verificar de forma independente e o que exige confiança no operador?
O mais fácil de verificar são os eventos que aparecem no registo público da blockchain. Um investidor pode confirmar, por exemplo, se uma participação foi registada, se uma transferência suportada ocorreu ou se um pagamento foi registado através do smart contract.
Outras partes do empréstimo não são visíveis da mesma forma. O processo de análise de risco, os documentos da garantia e qualquer trabalho de recuperação situam-se fora do registo público. Para esses, o investidor continua a depender de informação do operador, do Collateral Agent e da documentação legal subjacente.
É aqui que a transparência nas plataformas de crédito tem um limite natural. A camada blockchain torna certas transações mais fáceis de inspecionar, mas não toda a relação de crédito.
Porque é que o próprio contrato de garantia não está na blockchain?
Porque o contrato de garantia tem de ser válido ao abrigo da lei aplicável ao mutuário ou ao ativo empenhado. Em algumas jurisdições, isso pode implicar assinaturas, registos, notificações ou outros passos formais antes de a garantia poder ser executada.
Um registo em blockchain não pode substituir esses requisitos. Pode registar eventos ligados ao empréstimo, mas o direito legal sobre a garantia continua a resultar do contrato e da lei local aplicável.
Um registo em blockchain confirma que uma transação ocorreu – não confirma que um mutuário irá reembolsar, nem substitui a execução legal das garantias.
Que perguntas deve fazer a qualquer plataforma que se diga "assente em blockchain"?
Uma análise útil começa com cinco perguntas relativamente simples. Elas mostram se a plataforma é clara quanto ao que consta do registo público e ao que continua a ocorrer através de contratos, procedimentos internos ou terceiros.
- Que eventos do empréstimo são registados na blockchain e quais permanecem off-chain? Uma resposta clara deve separar a camada contabilística da análise de risco, da documentação legal e da recuperação.
- Podem os investidores verificar a sua própria participação no empréstimo através de um explorador de blocos público? Se a participação for registada on-chain, deve existir uma forma prática de a inspecionar de forma independente.
- Quem constitui legalmente o direito sobre a garantia e que jurisdição o rege? Isto é relevante porque os direitos sobre garantias dependem da lei local e da documentação legal, e não apenas do registo da transação.
- Existe um processo legal de recuperação separado se o mutuário deixar de pagar? A plataforma deve explicar quem trata do mutuário e da garantia quando a questão ultrapassa a camada blockchain.
- A plataforma publica o endereço do smart contract e o histórico de pagamentos? Esses elementos permitem verificar se os eventos descritos como públicos são efetivamente rastreáveis.
Estas perguntas tornam o rótulo mais concreto: os investidores podem ver o que é registado, o que pode ser verificado e onde ainda é necessária confiança.
O que acontece ao registo quando um empréstimo não é reembolsado no prazo?
Um pagamento falhado não apaga o histórico na blockchain nem altera transações já registadas. O registo existente mantém-se, enquanto a resposta ao incumprimento ocorre fora dessa camada.
Se não chegar qualquer reembolso, não há um novo montante para o smart contract distribuir. O rasto contabilístico permanece intacto, mas o empréstimo passa para um processo legal e operacional de recuperação.
Na 8lends, essas questões de recuperação e garantias cabem a um Collateral Agent independente e não ao smart contract. O registo público pode continuar a mostrar o que aconteceu antes do incumprimento; não pode conduzir a recuperação.
Esta plataforma é operada por uma entidade licenciada registada como VASP sob supervisão da FSA (São Vicente e Granadinas). Um Collateral Agent independente na Suíça, membro da PolyReg SRO, trata das garantias e da recuperação. Os retornos não são garantidos e envolvem risco de perda.
Perguntas frequentes
Significa que determinadas partes do processo de crédito são registadas numa camada blockchain e podem ser verificadas de forma independente. Podem incluir a participação de um investidor e a distribuição de pagamentos. A análise de risco do mutuário, os contratos de empréstimo, a documentação das garantias e a recuperação permanecem off-chain, pelo que os investidores continuam a depender do operador e do Collateral Agent nessas partes do processo.
Em geral sim, se a participação estiver registada num endereço de smart contract publicamente acessível. O investidor pode usar um explorador de blocos para inspecionar diretamente esse registo. Isto não verifica de forma independente o estatuto legal da garantia nem eventuais processos de recuperação, porque essas matérias situam-se fora da camada pública da blockchain.
Não. O smart contract regista a participação e aplica as regras contabilísticas e de pagamento acordadas quando existem fundos disponíveis. Não pode obrigar o mutuário a pagar, avaliar a sua capacidade de reembolso ou conduzir a execução legal após um incumprimento. O reembolso continua a depender do mutuário e das obrigações previstas no contrato de empréstimo.
A obrigação do mutuário é criada através de um contrato legal regido por uma determinada jurisdição. Esses documentos podem exigir assinaturas, registos ou outras formalidades com efeito legal ao abrigo da lei local. O registo em blockchain pode documentar transações relacionadas com o empréstimo, mas não substitui o próprio contrato.
O registo existente mantém-se, porque reflete transações que já ocorreram. Um pagamento falhado não apaga nem reescreve esse histórico. O contacto com o mutuário, a execução e a liquidação da garantia ocorrem fora da camada blockchain, através do processo legal aplicável e do Collateral Agent independente.
Ler a seguir
Tem alguma pergunta?
Todas as perguntasA plataforma foi auditada pela CertiK e pela Cyberscope e todas as transações são públicas na Base. Por trás estão duas empresas com responsabilidades claras: a CLEARCHAIN CORP (operação da plataforma, registada como MSB junto da FINTRAC no Canadá) e a Maclear AG (due diligence e garantias). A plataforma é bem regulada, transparente e responsável
Com BuyBack, o parceiro compra o empréstimo e devolve 100% do capital após 60+ dias de atraso. Sem BuyBack, a Maclear AG inicia a venda da garantia e o produto é distribuído proporcionalmente. Desde o lançamento não houve incumprimentos
A plataforma é operada pela CLEARCHAIN CORP, registada no Canadá como Money Services Business (MSB) e sujeita a requisitos obrigatórios de conformidade AML/CFT junto da FINTRAC. As liquidações são em USD. A plataforma não é um CASP, pelo que os requisitos do DAC8 não se aplicam
As PME de regiões em desenvolvimento não têm acesso fácil a financiamento bancário e aceitam taxas mais altas do que as empresas da UE ou dos EUA
Pode vender a sua posição a outro investidor no Mercado Secundário antes do fim do prazo. No Fastlending não há prazo fixo: capital e rendimentos podem ser levantados a qualquer momento
O investimento mínimo é de 100 USD
Risco de não pagamento, de variação do valor da garantia, de liquidez limitada sem comprador no Mercado Secundário e risco técnico do smart contract
Investimentos de 100 a 500 USD não exigem KYC. Acima de 500 USD é necessária verificação completa: documento de identidade e comprovativo de morada