
29 de setembro de 20269 min de leitura
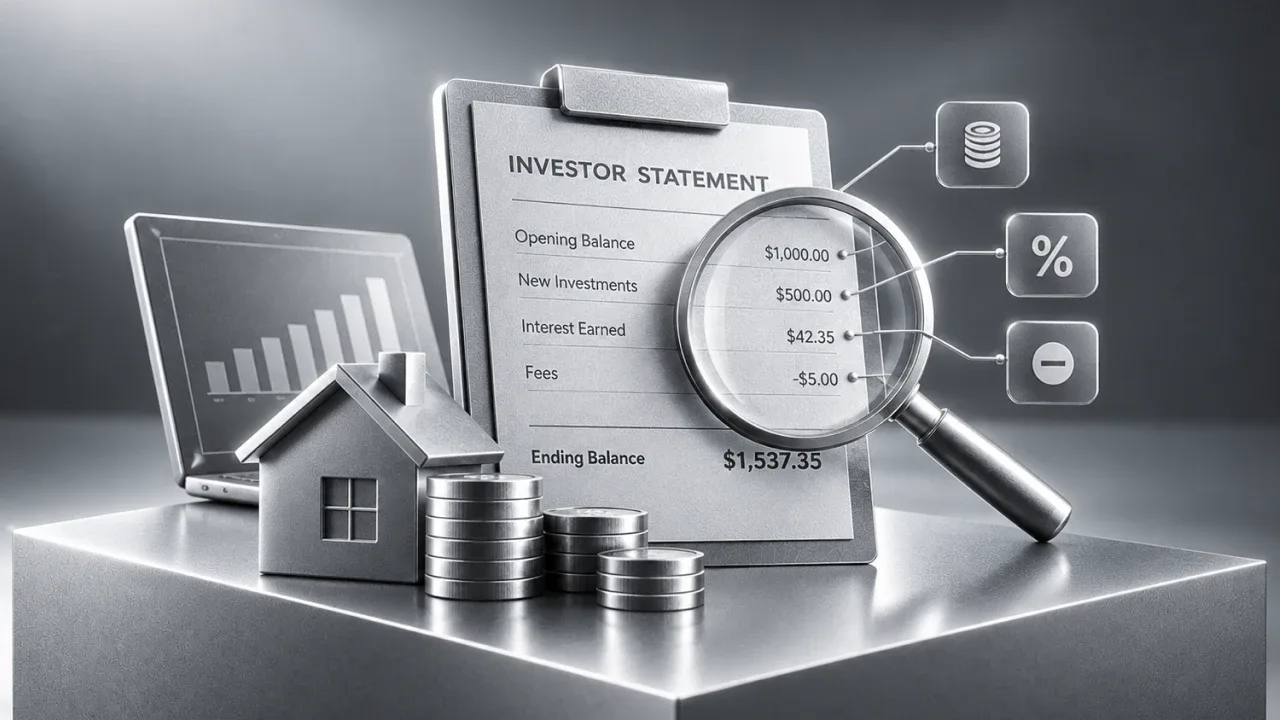
Um extrato de investidor numa plataforma de crédito apresenta pelo menos três tipos distintos de lançamentos que exigem tratamento diferente: o reembolso de capital, que devolve o capital e não é rendimento; os juros acrescidos, que são rendimento e normalmente tributáveis; e as comissões ou deduções da plataforma. Reconciliar cada linha com o plano de pagamentos do empréstimo evita retornos sobrevalorizados e declarações fiscais incorretas.
Um extrato de investidor numa plataforma de crédito apresenta pelo menos três tipos distintos de lançamentos que exigem tratamento diferente: o reembolso de capital, que devolve o capital e não é rendimento; os juros acrescidos, que são rendimento e normalmente tributáveis; e as comissões ou deduções da plataforma. Reconciliar cada linha com o plano de pagamentos do empréstimo evita retornos sobrevalorizados e declarações fiscais incorretas.
O Que Consta de um Extrato do Investidor de uma Plataforma de Crédito?
Um extrato de investidor regista os movimentos associados a cada empréstimo financiado ao longo de um período escolhido. Nem todos esses movimentos são rendimento.
Algumas linhas mostram capital a ser afeto ou devolvido. Outras mostram juros obtidos. Um grupo distinto abrange comissões específicas da transação, deduções, créditos promocionais ou receitas de uma venda antecipada.
A tabela abaixo descreve, por isso, cada linha pela sua substância e não pela redação exata da interface.
| Linha do extrato | O que significa | Rendimento ou devolução de capital | Efeito no cálculo do seu retorno |
|---|---|---|---|
| Fundos afetos a um empréstimo | O capital é alocado a um empréstimo financiado | Nem rendimento nem reembolso; trata-se de capital em risco | Estabelece a base de capital face à qual são medidos os fluxos financeiros posteriores |
| Pagamento de juros programado | Juros pagos de acordo com o plano do empréstimo financiado | Rendimento | Conta para o rendimento realizado do período |
| Reembolso de capital | Parte ou a totalidade do capital inicial do investidor é devolvida | Devolução de capital, não rendimento | Reduz o montante de capital ainda exposto ao empréstimo; não é adicionado ao rendimento do investimento |
| Reembolso antecipado pelo mutuário | O mutuário reembolsa antes da data de vencimento original | O capital é devolução de capital; os juros são rendimento | Encurta o período efetivo de detenção e altera os cálculos anualizados |
| Venda de um crédito antes do vencimento | O crédito é vendido através do Secondary Market, substituindo os pagamentos programados remanescentes pelo produto da venda | O resultado da transação é distinto dos juros correntes do empréstimo | Reconcilie a venda separadamente dos pagamentos programados de juros e de capital |
| Comissão ou dedução da plataforma | Uma dedução associada à transação a que se aplica | Despesa ou dedução específica da transação | Reduz o resultado dessa transação; não deve ser aplicada automaticamente a lançamentos de juros ou de capital não relacionados |
| Crédito de bónus | Crédito promocional não gerado pelos juros ou pelo capital de um empréstimo específico | Montante promocional distinto | Mantenha-o separado dos cálculos de retorno do empréstimo para não sobrevalorizar o seu desempenho |
A regra prática é simples: classifique a linha antes de a adicionar a qualquer valor de retorno. Dinheiro que entra na conta não é automaticamente rendimento de investimento.
Porque Não É o Reembolso de Capital um Rendimento de Investimento?
O reembolso de capital devolve dinheiro que já pertencia ao investidor. Restitui capital previamente afeto, em vez de gerar novo rendimento.
Se um investidor afetar 1.000 a um empréstimo e mais tarde receber 1.000 de capital de volta, a posição devolveu o capital inicial. Adicionar esses 1.000 ao rendimento de juros faria parecer que o empréstimo gerou um retorno que nunca existiu.
Esta distinção é mais relevante quando vários empréstimos são reembolsados no mesmo período de reporte. Um extrato pode apresentar um montante elevado de entradas de dinheiro mesmo que apenas uma pequena parte corresponda a juros obtidos.
O Reembolso de Capital É Rendimento Tributável?
O capital é, em geral, uma devolução do capital investido e não rendimento de juros, mas o tratamento fiscal depende da jurisdição e das circunstâncias do investidor.
O extrato deve, por isso, separar o capital do rendimento antes de se tentar qualquer cálculo fiscal. Este artigo não presta aconselhamento fiscal específico por jurisdição. Os investidores devem recorrer à orientação fiscal aplicável no seu país ou consultar um profissional fiscal qualificado ao classificar montantes declaráveis.
O Que Conta Como Juros Acrescidos e Quando São Pagos?
Os juros seguem o plano do empréstimo, mas a data em que são acrescidos e a data em que chegam ao investidor nem sempre têm de coincidir.
Um extrato pode, por isso, distinguir entre juros que foram obtidos de acordo com o plano e juros que foram efetivamente pagos. Essa diferença temporal não é necessariamente um erro.
Para efeitos de cálculo de retorno, o rendimento realizado de um período deve ser reconciliado com os pagamentos efetivos e não presumido apenas a partir do montante programado.
O Que São Juros Acrescidos e Surgem Antes do Pagamento?
Juros acrescidos são juros que se acumularam de acordo com os termos do empréstimo mas que ainda não foram pagos ao investidor.
Podem, por isso, surgir como um montante associado ao período antes de o pagamento correspondente ser registado. O desfasamento é relevante na reconciliação de extratos de fim de mês ou de fim de ano: contar os juros acrescidos uma vez e depois contar novamente o pagamento posterior duplicaria o mesmo rendimento económico.
Como Reconciliar o Extrato do Período com o Plano do Empréstimo
A reconciliação funciona melhor empréstimo a empréstimo do que olhando apenas para o montante total creditado durante o período.
Comece pelo extrato do período de reporte e abra depois o plano de reembolso de cada empréstimo relevante. Faça corresponder cada lançamento do extrato ao evento previsto nesse plano: juros, capital, um reembolso antecipado ou outra transação.
Em seguida, totalize o rendimento separadamente do capital devolvido. Não combine os dois num único valor.
Diferenças temporais normais podem explicar muitas divergências. Um pagamento programado pode ser registado alguns dias mais tarde do que o esperado. Os juros podem estar acrescidos mas ainda não pagos. Um empréstimo pode ter sido reembolsado antecipadamente, ou um crédito pode ter sido vendido antes do fim do período.
Porque É Que o Meu Extrato Não Corresponde Exatamente ao Plano do Empréstimo?
As causas mais comuns são diferenças de calendário e de estado, e não erros de cálculo.
Um pagamento pode estar programado num período e ser creditado no seguinte. Os juros podem ser registados como acrescidos antes de serem pagos. O reembolso antecipado ou a venda de um crédito também podem substituir o plano previsto remanescente por um conjunto diferente de fluxos financeiros.
Se nenhuma destas explicações se aplicar, o passo seguinte mais adequado é contactar o apoio ao cliente indicando o empréstimo específico e o período de reporte, em vez de reconstruir os valores manualmente a posteriori.
Que Comissões ou Deduções Surgem no Extrato?
Uma comissão ou dedução deve estar associada apenas à transação que efetivamente a gera. Não deve ser tratada como uma redução geral de cada pagamento de juros ou de capital, salvo se os termos da plataforma o indicarem expressamente.
Na 8lends, os investidores não pagam qualquer comissão de plataforma por registo, investimento, receção de pagamentos ou levantamento de fundos. A plataforma cobra ao mutuário 3% do montante angariado quando um pool de empréstimo é encerrado com êxito. Os custos que o investidor suporta são as comissões de gás da rede Base, normalmente alguns cêntimos pagos em ETH, e a comissão de vendedor de 10% quando um crédito é vendido através do Secondary Market.
A mesma separação aplica-se aos créditos promocionais. Um montante de bónus não constitui juros produzidos pelo empréstimo subjacente e não deve ser adicionado ao valor de desempenho do empréstimo.
A Venda Antecipada de um Crédito Altera a Estrutura de Pagamentos?
Sim. Uma vez vendido um crédito antes do vencimento, o produto da venda substitui os fluxos financeiros programados futuros que o investidor original teria de outro modo recebido.
A diferença entre o produto da venda e a posição económica remanescente do investidor é um resultado de transação, não um pagamento de juros programado. Deve, por isso, ser reconciliada separadamente. A mecânica de uma saída antecipada, incluindo o seu tratamento fiscal, é abordada na orientação específica sobre venda de um crédito antes do vencimento.
Três Erros Comuns ao Calcular o Seu Próprio Retorno
O primeiro erro é contar o reembolso de capital como rendimento. Isto inflaciona o retorno aparente, porque dinheiro inicialmente investido é contabilizado como se tivesse sido recém-obtido.
O segundo é misturar o produto de uma venda no mercado secundário com rendimento corrente de juros. Uma venda altera a economia da posição e pode ter um tratamento diferente para efeitos de reporte. Combinar os dois obscurece quer o desempenho efetivo dos juros do empréstimo quer o resultado da própria venda.
O terceiro é ignorar a diferença entre juros acrescidos e juros pagos. Um investidor pode subavaliar um período ao excluir os juros acrescidos e depois sobrevalorizar o seguinte ao contar o mesmo montante novamente quando é pago.
Uma análise fiável do extrato separa, por isso, quatro categorias: capital afeto, capital devolvido, rendimento obtido e ajustamentos específicos da transação.
O reembolso de capital é a devolução do seu próprio capital, não rendimento de investimento: contabilizá-lo como retorno inflaciona a sua rentabilidade efetiva e pode conduzir a um reporte fiscal incorreto.
Este artigo explica apenas a mecânica dos extratos. A classificação fiscal depende da jurisdição e das circunstâncias pessoais e deve ser verificada face às regras locais aplicáveis ou junto de um profissional fiscal qualificado.
Perguntas frequentes
O reembolso de capital é, em geral, a devolução do dinheiro que investiu inicialmente, não rendimento de juros. Deve, por isso, ser separado dos juros antes de calcular o rendimento de investimento do período. No entanto, as regras de reporte fiscal diferem consoante a jurisdição, pelo que o tratamento final deve ser verificado face às regras que lhe são aplicáveis e não inferido apenas a partir do extrato da plataforma.
Juros acrescidos são juros obtidos ao abrigo do plano do empréstimo mas que ainda não foram pagos. Podem, por isso, surgir antes do correspondente pagamento em numerário. Esta diferença temporal é normal e deve ser tida em conta na reconciliação de um extrato. O mesmo montante não deve ser contado uma vez como rendimento acrescido e novamente como um novo evento de rendimento distinto quando é pago.
A diferença resulta frequentemente do calendário. Um pagamento programado pode ser creditado alguns dias mais tarde, ou os juros podem ser acrescidos num período e pagos noutro. O reembolso antecipado ou a venda de um crédito também podem alterar o padrão de fluxos financeiros esperado. Se nenhuma destas explicações se aplicar, contacte o apoio ao cliente indicando o empréstimo específico e o período de reporte.
Não. A 8lends não cobra nada aos investidores por registo, investimento, receção de pagamentos ou levantamentos; a comissão de plataforma de 3% é paga pelo mutuário quando o pool de empréstimo é encerrado. Os custos próprios do investidor são as comissões de gás da rede Base, normalmente alguns cêntimos em ETH, e a comissão de vendedor de 10% numa venda no Secondary Market. Qualquer dedução apresentada num extrato deve estar associada à transação específica a que se aplica e não presumida como afetando todos os pagamentos de juros ou de capital.
Trate-o separadamente do rendimento de juros programado. A venda de um crédito substitui os fluxos financeiros contratuais remanescentes por uma transação ao preço de venda, pelo que o resultado deve ser reconciliado de forma independente dos lançamentos correntes de juros e de capital. A mecânica detalhada de uma saída antecipada, incluindo qualquer tratamento fiscal específico por jurisdição, é abordada no artigo dedicado à venda de um crédito antes do vencimento.
Ler a seguir



Tem alguma pergunta?
Todas as perguntasA plataforma foi auditada pela CertiK e pela Cyberscope e todas as transações são públicas na Base. Por trás estão duas empresas com responsabilidades claras: a CLEARCHAIN CORP (operação da plataforma, registada como MSB junto da FINTRAC no Canadá) e a Maclear AG (due diligence e garantias). A plataforma é bem regulada, transparente e responsável
Com BuyBack, o parceiro compra o empréstimo e devolve 100% do capital após 60+ dias de atraso. Sem BuyBack, a Maclear AG inicia a venda da garantia e o produto é distribuído proporcionalmente. Desde o lançamento não houve incumprimentos
A plataforma é operada pela CLEARCHAIN CORP, registada no Canadá como Money Services Business (MSB) e sujeita a requisitos obrigatórios de conformidade AML/CFT junto da FINTRAC. As liquidações são em USD. A plataforma não é um CASP, pelo que os requisitos do DAC8 não se aplicam
As PME de regiões em desenvolvimento não têm acesso fácil a financiamento bancário e aceitam taxas mais altas do que as empresas da UE ou dos EUA
Pode vender a sua posição a outro investidor no Mercado Secundário antes do fim do prazo. No Fastlending não há prazo fixo: capital e rendimentos podem ser levantados a qualquer momento
O investimento mínimo é de 100 USD
Risco de não pagamento, de variação do valor da garantia, de liquidez limitada sem comprador no Mercado Secundário e risco técnico do smart contract
Investimentos de 100 a 500 USD não exigem KYC. Acima de 500 USD é necessária verificação completa: documento de identidade e comprovativo de morada