
Hoe platforms met technologie wanbetalingen opsporen en voorspellen
21 augustus 20255 min lezen
Niemand verbrandt graag zijn vingers. Of je nu een vriend twintig euro leent of een leningportefeuille van een miljard beheert, je wilt maar één ding weten: krijg ik mijn geld terug? In de moderne kredietwereld, zeker bij digitale platforms en fintech-kredietverstrekkers, wordt die vraag niet met een onderbuikgevoel beantwoord – het draait allemaal om technologie. De grote spelers en zelfs de kleintjes gebruiken slimme technologie om wanbetalingen op te sporen en te voorspellen nog voordat ze gebeuren. Het gaat allang niet meer alleen om iemands kredietscore. Er is een hele wereld van algoritmes, machine learning, alternatieve data en realtime monitoring die beslissingen sneller en, als het goed is, slimmer maakt.
Wat betekent 'default-detectie' eigenlijk?
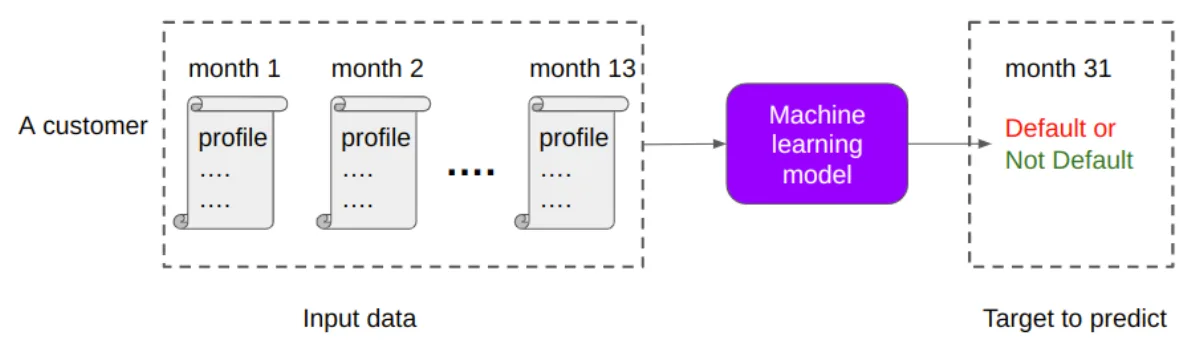
Laten we simpel beginnen. Een default betekent in feite dat de kredietnemer de lening niet heeft terugbetaald zoals afgesproken. Dat kan een gemiste termijn zijn, een kredietnemer die compleet van de radar verdwijnt, of alles daartussenin. Zulke situaties vooraf opsporen en voorspellen is enorm waardevol: platforms voorkomen er grote verliezen mee en kunnen betrouwbare kredietnemers betere tarieven bieden.
De oude school vs. de nieuwe school
Vroeger vertrouwden kredietverstrekkers vooral op een handvol zaken: kredietrapporten, arbeidsverleden en misschien een paar referenties. Dat hoort er vandaag nog steeds bij, maar het is niet meer het volledige plaatje.
Technologie speelt nu een heel grote rol. Platforms gebruiken machine-learningmodellen die patronen herkennen die de meeste mensen niet eens zouden opvallen. We hebben het dan over zaken als:
- Hoe vaak iemand van baan wisselt
- Hoe snel iemand de aanvraag invult
- Op welk moment van de dag iemand meestal rekeningen betaalt
- Iemands patronen in telefoongebruik
Al die kleine signalen samen kunnen een verrassend nauwkeurig beeld geven van hoe waarschijnlijk het is dat iemand terugbetaalt.
Iemand die snel van baan wisselt en rekeningen pas laat op de dag betaalt, is bijvoorbeeld misschien niet zo financieel verantwoordelijk. Zo iemand legt zich moeilijk vast aan een baan en betaalt rekeningen niet bewust. Met andere woorden: de kans is groot dat diegene in gebreke blijft bij een lening.
Alternatieve data: het gaat niet alleen om de kredietscore
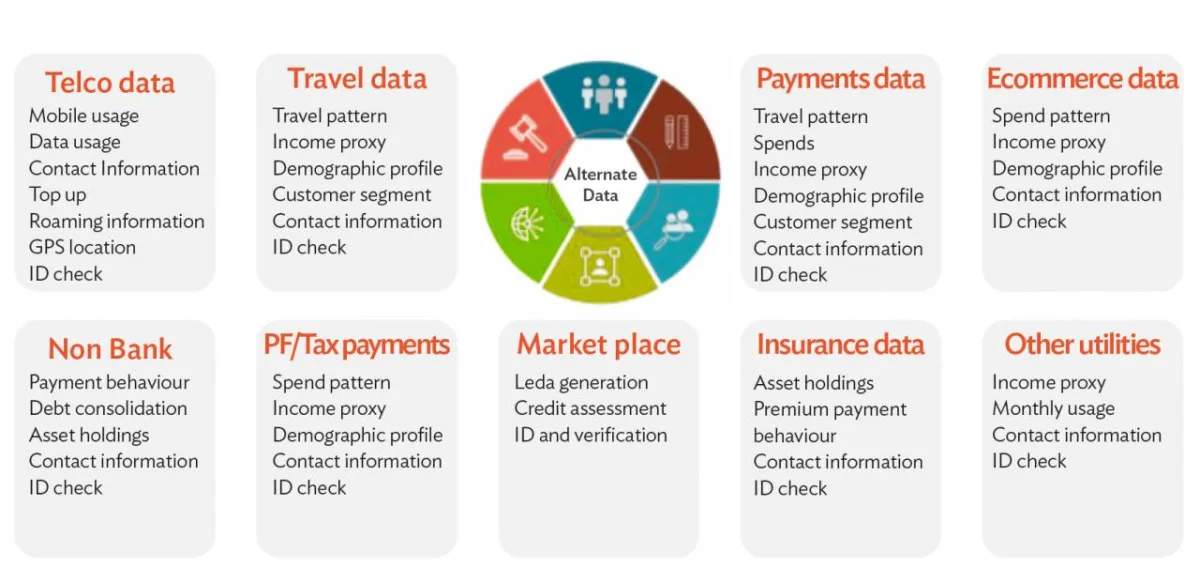
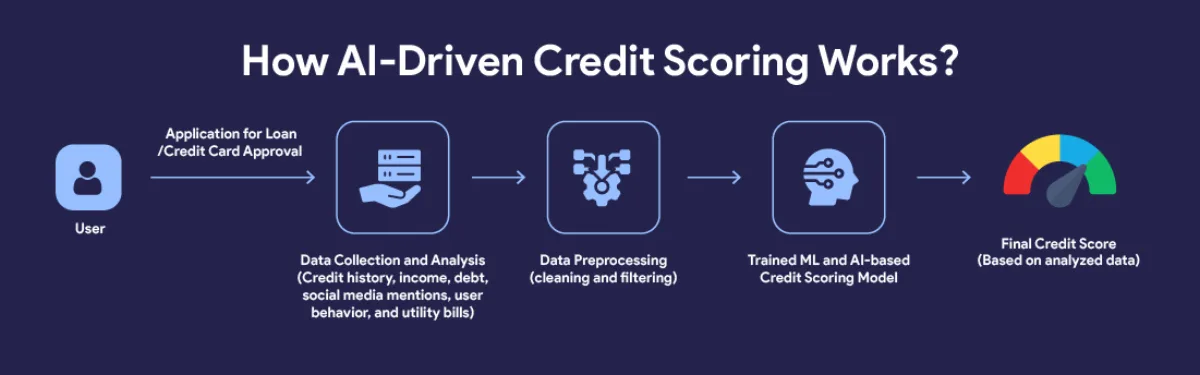
Veel mensen, vooral in opkomende markten, hebben geen traditionele kredietscore. Vroeger was dat een probleem. Nu kunnen kredietverstrekkers naar alternatieve data kijken. Denk aan beltegoed opwaarderen, betalingen voor nutsvoorzieningen, huurgegevens of zelfs gedrag op social media.
Iemand die elke maand zijn telefoonrekening op tijd betaalt, betaalt statistisch gezien bijvoorbeeld eerder een lening terug dan iemand die dat niet doet. Klinkt niet erg wetenschappelijk? Nou, de modellen denken daar anders over.
Casestudy: 8lends
8lends, een crowdlendingplatform uit Zwitserland, gebruikt alternatieve data van de smartphones van kredietnemers om hun kredietwaardigheid te beoordelen. Denk aan openstaande leningen, burgerlijke staat en meer. Zo konden ze leningen verstrekken aan duizenden mensen en hebben ze nog geen enkele wanbetaling of te late betaling gehad.
Dat is de kracht van slimme technologie die verantwoord wordt ingezet.
Uit een rapport van de Wereldbank blijkt dat alternatieve data het aantal wanbetalingen flink kan verlagen en tegelijk de toegang tot krediet vergroot. Een win-winsituatie.
Machine-learningmodellen: het echte brein achter alles
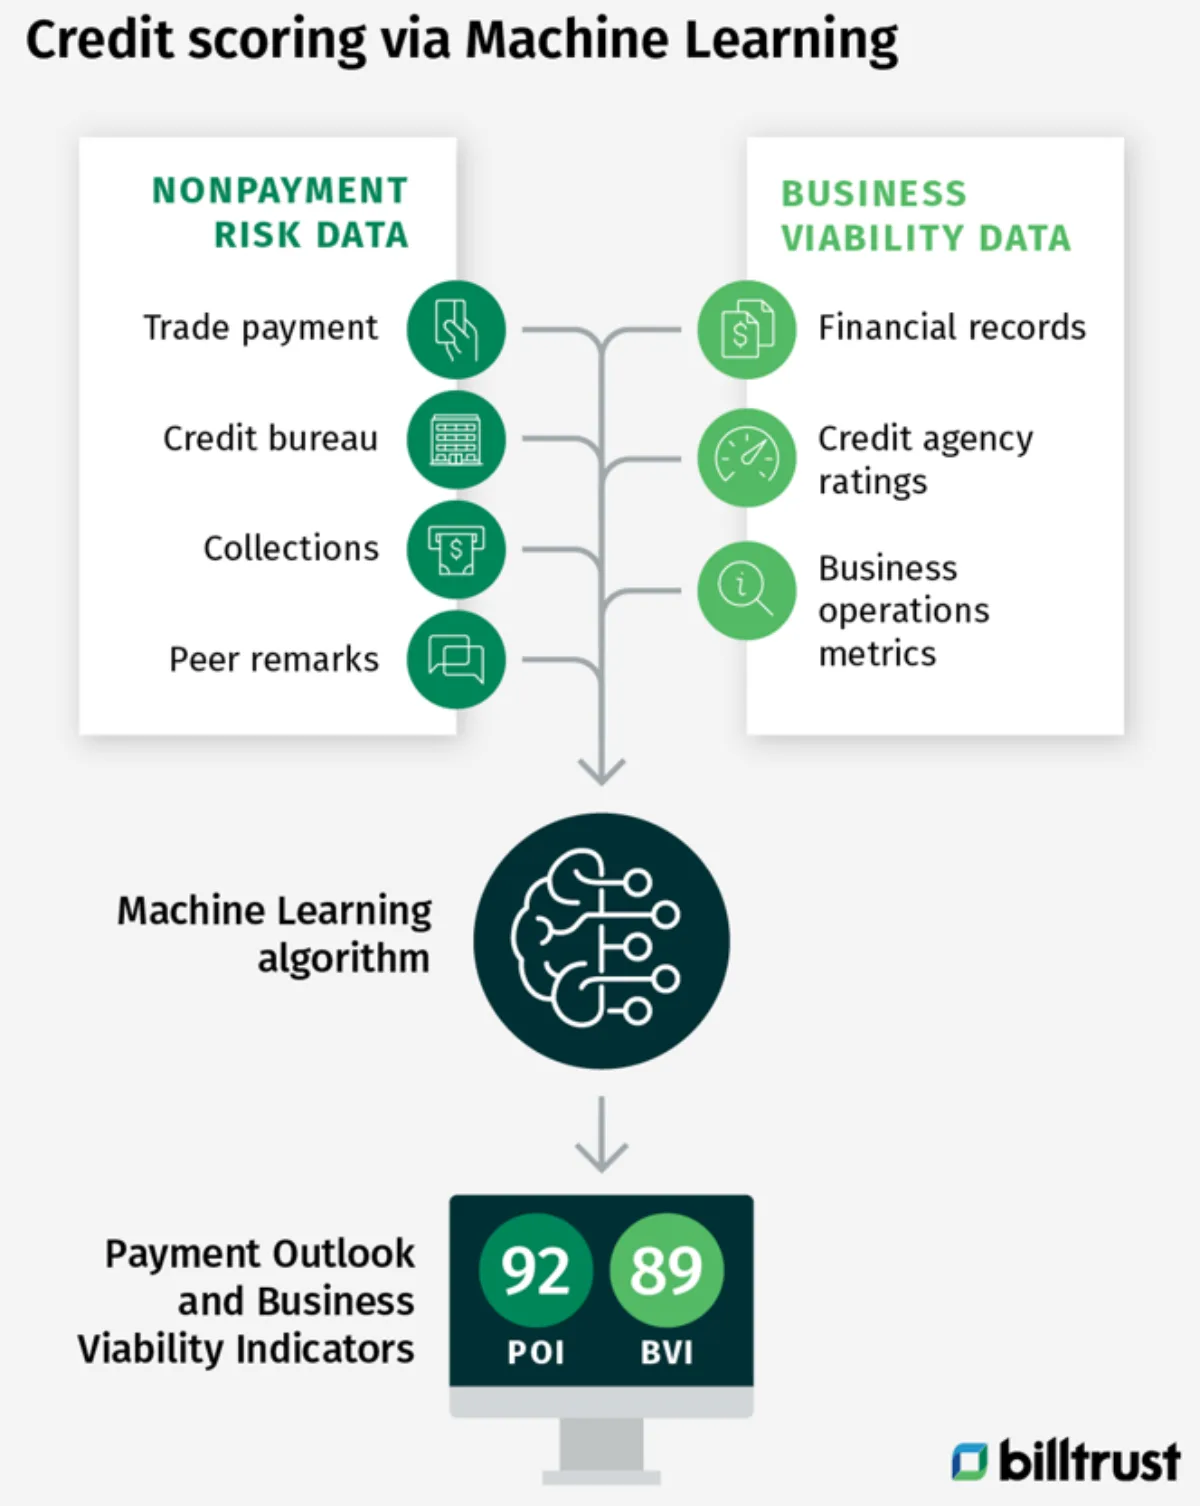
Hoe werkt het achter de schermen? Duizenden, misschien miljoenen eerdere leningen worden in een machine-learningmodel gestopt. Het model leert welke leningen in default gingen en welke niet, en zoekt vervolgens patronen. Gingen kredietnemers uit een bepaalde regio vaker in gebreke? Was er een verband tussen het leenbedrag en een succesvolle aflossing? Gingen mensen in bepaalde sectoren vaker in default?
Hoe meer data je erin stopt, hoe slimmer het wordt. Na verloop van tijd kunnen deze modellen bijna griezelig nauwkeurig worden. Maar ze hebben nog steeds hun gebreken. Als de input bevooroordeeld of onvolledig is, kunnen de voorspellingen er flink naast zitten. Daar blijft menselijk toezicht een sleutelrol spelen. Het is essentieel om het model data te geven uit alle hoeken. Zo kunnen de voorspellingen beter omgaan met uiteenlopende situaties.
Realtime monitoring: niet eenmalig en klaar
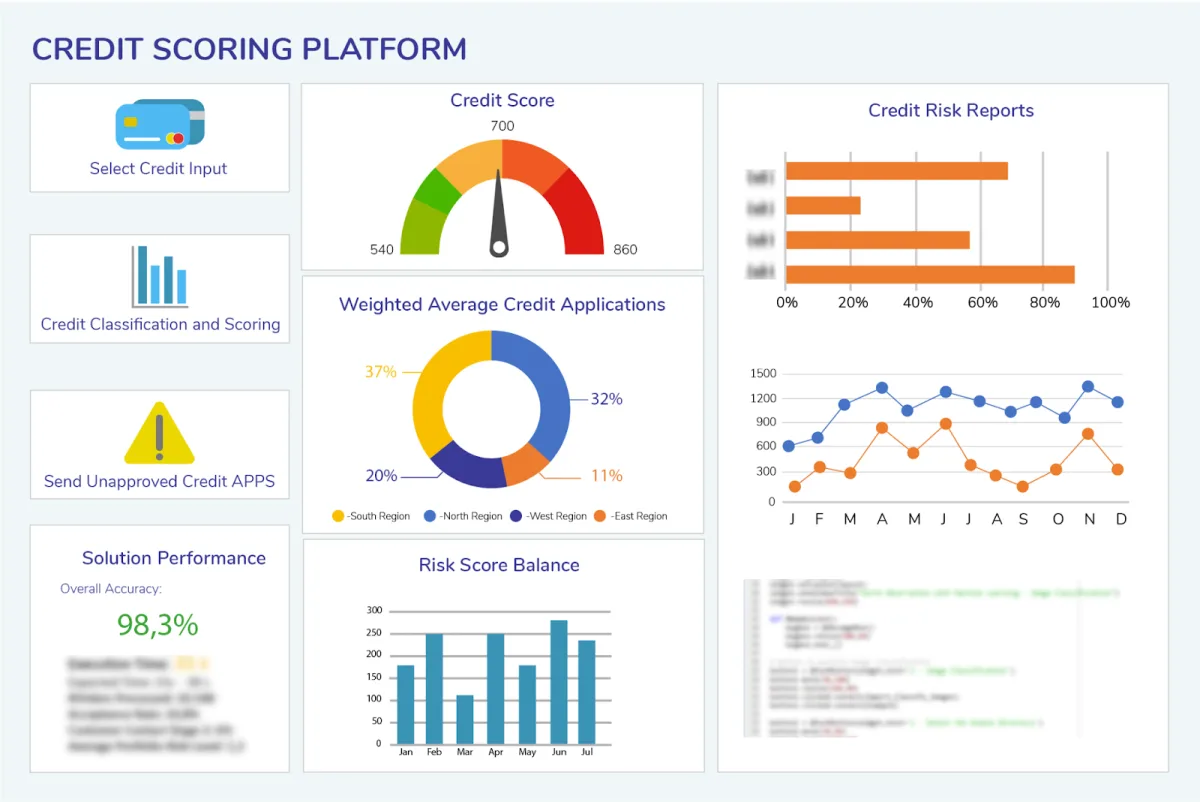
Voorspellen stopt niet bij het goedkeuren van de lening. Veel platforms blijven kredietnemers realtime volgen. Ze houden betaalgedrag, uitgavenpatronen en zelfs veranderingen in app-activiteit in de gaten.
Stel dat een kredietnemer die normaal op de 3e betaalt, ineens twee betalingen mist. Een slim platform kan dat direct signaleren, herinneringen sturen, herstructureringsopties aanbieden of het incassoproces starten voordat de lening uit de hand loopt.
Sommige platforms gebruiken zelfs sentimentanalyse om e-mails of supporttickets te lezen. Als een kredietnemer gestrester of negatiever begint te schrijven, kan dat wijzen op financiële problemen. Dat kun je griezelig of zelfs opdringerig vinden, maar het blijkt nuttig om wanbetalingen te beperken.
Fraudedetectie en identiteitscontroles
Een ander groot stuk van de puzzel is zeker weten dat de aanvrager echt bestaat en niet probeert het systeem op te lichten. Dat is echt essentieel geworden door de opkomst en het toenemende gebruik van technologie zoals deepfakes om live gezichtsherkenning te misleiden. En daar houdt het niet op: ook documenten zijn tegenwoordig zo makkelijk na te maken dat je echt en nep nauwelijks nog van elkaar kunt onderscheiden.
Kredietverstrekkers gebruiken nu gezichtsherkenning, documentscans, device fingerprinting en zelfs locatiecontroles om zeker te weten dat ze geld lenen aan een echt persoon.
Een plotselinge wijziging van IP-adres of een aanvraag vanaf een locatie met een hoog risico kan alarmbellendoen rinkelen. Het is net de beveiliging op een vliegveld, maar dan voor leningen. De systemen volgen subtiele inconsistenties in gedrag en signaleren die.
Ethiek en privacy: waar ligt de grens?
Laten we even pauzeren. Met al die technologie die meekijkt in het leven van mensen, zijn zorgen over privacy volkomen terecht. Moet een kredietverstrekker echt je telefoongewoontes mogen volgen of je Facebook-posts mogen scannen? Er moet een balans gevonden worden tussen effectieve risicobeoordeling en ethisch datagebruik. Veel platforms werken onder strenge wetgeving voor gegevensbescherming (zoals de AVG/GDPR in Europa), maar andere? Niet echt.
Uiteindelijk draait het om transparantie. Kredietnemers moeten weten welke data er wordt gebruikt en waarom. Helaas lezen kredietnemers de kleine lettertjes zelden, zelfs als kredietverstrekkers proberen uit te leggen waarvoor hun data wordt gebruikt.
De toekomst: voorspellende modellen worden slimmer
Waar gaat dit allemaal naartoe? Modellen worden alleen maar slimmer naarmate er meer data beschikbaar komt. AI wordt al gebruikt om complete economische omgevingen te simuleren, te testen hoe kredietnemers op verschillende rentetarieven reageren, en meer. Het echte doel? Leningen afstemmen op de realiteit van elke kredietnemer. Stel je een wereld voor waarin je leningvoorwaarden zich automatisch aanpassen aan hoe je er financieel voor staat.
Tot slot
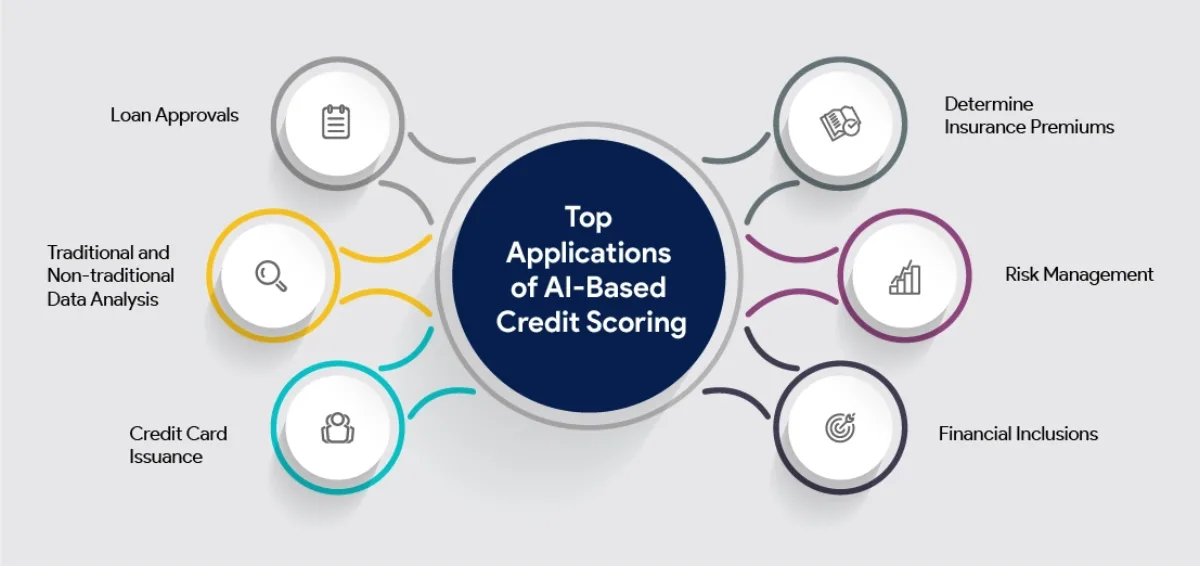
Technologie maakt lenen eerlijker, efficiënter en toegankelijker. Maar perfect is het niet. Het heeft nog altijd een menselijke hand nodig. Of dat nu gaat om ethische grenzen stellen of ingrijpen als de technologie de mist in gaat. Wanbetalingen voorspellen draait niet alleen om wiskunde. Het draait om mensen begrijpen. En terwijl de technologie zich blijft ontwikkelen, zijn de platforms die verstand en hart in balans brengen de winnaars.
Want uiteindelijk draait lenen niet alleen om risico. Het draait om vertrouwen. En vertrouwen? Dat is nog steeds iets heel menselijks. Mensen vertrouwen machines niet. Zonder menselijke touch zullen mensen het systeem en de processen niet vertrouwen.
Met crowdlendingplatforms zoals 8lends spreid je het risico op wanbetalingen over meerdere projecten en deel je het risico in elk project met andere investeerders. Gelukkig is het risico bij 8lends erg laag, want er is nog geen enkele te late betaling geweest.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres