
First lien vs second lien: wie krijgt als eerste betaald als het onderpand wordt verkocht
16 september 202611 min lezen
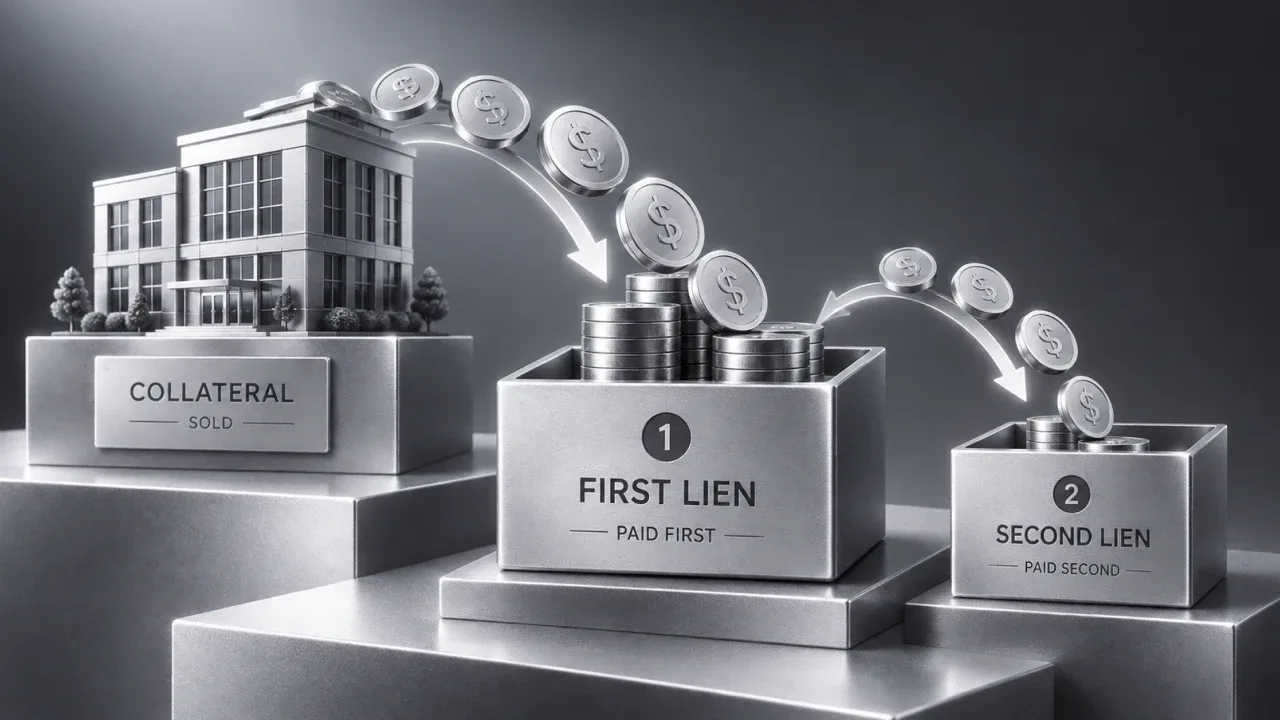
„First lien” (eersterangs pandrecht) betekent dat de claim van een schuldeiser op een specifiek verpand actief de hoogste voorrang heeft: als dat actief wordt verkocht om een onbetaalde lening te dekken, wordt de houder van het eersterangs pandrecht volledig betaald voordat een lager gerangschikte claim ook maar een cent krijgt. Een tweederangs pandrecht op hetzelfde actief is echt, maar krijgt alleen wat overblijft nadat het eersterangs pandrecht is voldaan — en een ongedekte claim wordt pas betaald als daarna nog iets over is. Niet alleen het bestaan van onderpand, maar vooral de rangorde bepaalt hoeveel van een tekort elke schuldeiser werkelijk draagt.
„First lien” (eersterangs pandrecht) betekent dat de claim van een schuldeiser op een specifiek verpand actief de hoogste voorrang heeft: als dat actief wordt verkocht om een onbetaalde lening te dekken, wordt de houder van het eersterangs pandrecht volledig betaald voordat een lager gerangschikte claim ook maar een cent krijgt. Een tweederangs pandrecht op hetzelfde actief is echt, maar krijgt alleen wat overblijft nadat het eersterangs pandrecht is voldaan — en een ongedekte claim wordt pas betaald als daarna nog iets over is. Niet alleen het bestaan van onderpand, maar vooral de rangorde bepaalt hoeveel van een tekort elke schuldeiser werkelijk draagt.
Wat „first lien” echt betekent
Een eersterangs pandrecht is de hoogst gerangschikte geregistreerde claim op een specifiek actief. Wordt dat actief verkocht nadat een kredietnemer zijn verplichtingen niet nakomt, dan gaat de verkoopopbrengst eerst naar de schuldeiser met het eersterangs pandrecht, voordat een tweederangs of andere achtergestelde claim iets ontvangt.
Het woord „eerste” verwijst dus naar juridische voorrang, niet naar de omvang van de lening of de verwachting van de schuldeiser om als eerste te worden terugbetaald. Een kleinere eersterangs claim kan voorgaan op een veel grotere tweederangs claim, omdat de rangorde de juridisch geregistreerde positie volgt.
Dit onderscheid is belangrijk zodra hetzelfde onderpand meer dan één claim dekt. Is de verkoopopbrengst genoeg om elke schuldeiser te voldoen, dan heeft de rang van het pandrecht misschien nooit invloed op de economische uitkomst. Is de opbrengst onvoldoende, dan bepaalt de rang waar het verlies begint.
Wat is een gedekte schuldeiser?
Een gedekte schuldeiser is een schuldeiser van wie de claim juridisch gekoppeld is aan een specifiek actief of een pool van activa.
Die positie verschilt van die van een ongedekte schuldeiser, die geen specifiek onderpand voor zijn claim heeft. Kan de kredietnemer niet meer betalen, dan kan de gedekte schuldeiser zich verhalen op het verpande actief en de voorrang die daarop is geregistreerd. De ongedekte schuldeiser is in plaats daarvan afhankelijk van de overige algemene activa van de kredietnemer en de geldende rangorde van schuldeisers.
Gedekt zijn beantwoordt nog niet de hele vraag. Een schuldeiser kan gedekt zijn en toch achter een andere gedekte schuldeiser op hetzelfde actief staan. Daar wordt het onderscheid tussen eersterangs en tweederangs pandrecht essentieel.
First lien vs second lien: wat er voor de investeerder verandert
Een eersterangs pandrecht gaat voor op een tweederangs pandrecht op hetzelfde onderpand.
Stel dat twee schuldeisers een geldige geregistreerde claim hebben op één machine. De schuldeiser met het eersterangs pandrecht heeft een claim van 100.000 USD en de schuldeiser met het tweederangs pandrecht een claim van 60.000 USD. Wordt de machine verkocht, dan gaat de eerste 100.000 USD aan netto-opbrengst naar de eersterangs claim voordat de tweederangs schuldeiser recht heeft op iets van de resterende waarde.
Het tweederangs pandrecht is dus echte bescherming via onderpand, maar het is restbescherming. Wat ermee wordt teruggehaald, hangt niet alleen af van de waarde van het actief, maar ook van het bedrag dat verschuldigd is aan schuldeisers die ervoor staan.
Daardoor is een tweederangs positie bijzonder gevoelig voor dalende onderpandwaarden. Een daling van 20% in de verkoopopbrengst verlaagt niet per se de invordering van elke schuldeiser met 20%. De eersterangs claim kan nog steeds volledig worden betaald, terwijl de tweederangs claim het grootste deel of zelfs het hele tekort opvangt.
Wat is een senior secured loan?
Een senior secured loan is een lening die gedekt is door onderpand en een senior (bevoorrechte) positie heeft in de rangorde van schuldeisers.
„Secured” (gedekt) betekent dat de lening wordt ondersteund door een specifiek verpand actief. „Senior” betekent dat de claim voorgaat op achtergestelde claims op hetzelfde onderpand. In de praktijk komt een senior secured loan meestal overeen met een eersterangs positie.
De term beschrijft een soort schuld, geen garantie op terugbetaling. Is het onderpand na uitwinningskosten minder waard dan de uitstaande senior claim, dan kan ook een senior gedekte schuldeiser minder terugkrijgen dan het verschuldigde bedrag.
Daarom moet je rangorde en onderpandwaarde los van elkaar bekijken. Voorrang bepaalt wie als eerste wordt betaald. Het levert geen extra opbrengst op als het actief minder oplevert dan verwacht.
Waarom voorrang geregistreerd moet zijn, en niet alleen afgesproken
De rang van een pandrecht is een juridische positie, niet alleen een onderlinge afspraak tussen twee partijen.
Het precieze registratiesysteem hangt af van de jurisdictie en het type actief, maar het principe is hetzelfde: het zekerheidsrecht moet correct zijn gevestigd en vastgelegd, wil de schuldeiser zich tegenover concurrerende claims op de beoogde voorrang kunnen beroepen.
Een schuldeiser die denkt dat hij „eerste” is omdat de financieringsovereenkomst eerder is getekend, heeft mogelijk toch geen eerste rang als een andere claim juridisch eerder is vervolmaakt of geregistreerd. Een onjuist gedocumenteerd of niet-geregistreerd zekerheidsrecht kan ook tekortschieten in de bescherming die de kredietverstrekker verwachtte.
Hoe de Collateral Agent de rangorde vastlegt op 8lends
Op 8lends kan het onderpand bestaan uit reële activa zoals apparatuur, voertuigen, vastgoed en voorraad. Maclear AG in Bazel treedt op als onafhankelijke Collateral Agent en is verantwoordelijk voor de taxatie en juridische registratie van het onderpand, als onderdeel van een due diligence met meer dan 40 criteria.
Maclear AG staat onder toezicht van PolyReg SRO binnen het Zwitserse zelfreguleringskader; FINMA houdt toezicht op dat SRO-kader. De rol als Collateral Agent staat los van Alpha Systems LLC, de exploitant van het platform en VASP onder toezicht van de FSA SVG.
Belangrijk voor een investeerder is om niet aan te nemen dat geregistreerd onderpand automatisch een eersterangs positie betekent. De relevante vraag is welke rang de claim volgens de documentatie heeft en of andere schuldeisers rechten op hetzelfde actief hebben geregistreerd.
8lends stelt niet dat elke lening als eersterangs is gestructureerd, en uit de beschikbare productinformatie blijkt ook geen platformbreed aandeel van eersterangs en tweederangs structuren. De rang moet je dus aflezen uit de documentatie of de projectinformatie van de specifieke lening, en niet afleiden uit het woord „gedekt”.
De waterval: hoe de verkoopopbrengst echt over de rangen wordt verdeeld
Het effect van voorrang wordt het duidelijkst met een invorderingswaterval.
Het volgende is alleen een illustratief voorbeeld en geen echte 8lends-lening. Stel dat één verpand actief drie claims dekt: een eersterangs pandrecht van 100.000 USD, een tweederangs pandrecht van 60.000 USD en een ongedekte claim van 40.000 USD. Uitwinnings-, juridische, taxatie- en administratiekosten bedragen samen 10.000 USD en worden van de verkoopopbrengst afgetrokken voordat de waterval voor schuldeisers begint.
Scenario A — volledige invorderingswaarde
Stel dat het actief wordt verkocht voor 150.000 USD.
De netto-opbrengst na uitwinningskosten is:
150.000 − 10.000 = 140.000 USD
De waterval werkt dan in volgorde.
- De schuldeiser met het eersterangs pandrecht ontvangt zijn volledige claim van 100.000 USD terug. Resterende netto-opbrengst: 40.000 USD.
- De schuldeiser met het tweederangs pandrecht ontvangt de resterende 40.000 USD, ook al is zijn claim 60.000 USD. Hij lijdt dus een tekort van 20.000 USD.
- De ongedekte schuldeiser ontvangt 0 USD, omdat er na de betaling aan het tweederangs pandrecht geen verkoopopbrengst meer over is.
De eersterangs en tweederangs claims samen bedragen 160.000 USD, maar na uitwinningskosten is er maar 140.000 USD over.
Het eersterangs pandrecht wordt dus volledig betaald. Het tweederangs pandrecht vangt als eerste het tekort op. De ongedekte claim krijgt niets uit de opbrengst van het onderpand.
Scenario B — lagere invorderingswaarde
Stel nu dat hetzelfde actief maar 90.000 USD aan verkoopopbrengst oplevert.
Na aftrek van dezelfde 10.000 USD aan uitwinningskosten:
90.000 − 10.000 = 80.000 USD
De schuldeiser met het eersterangs pandrecht heeft een claim van 100.000 USD, maar ontvangt alleen de 80.000 USD die beschikbaar is. Zijn tekort is 20.000 USD.
Voor het tweederangs pandrecht blijft niets over, dus dat ontvangt 0 USD.
Ook de ongedekte claim ontvangt 0 USD.
Dit scenario laat de grens van voorrang zien. De houder van het eersterangs pandrecht komt nog steeds als eerste, maar er is niet genoeg geld om de senior claim te voldoen. Voorrang bepaalt de volgorde van betaling; het garandeert niet het bedrag dat wordt teruggehaald.
In beide scenario's vangen lager gerangschikte claims verliezen eerder en harder op naarmate de verkoopopbrengst daalt. Een eersterangs pandrecht verkleint het invorderingsrisico ten opzichte van achtergestelde claims, maar neemt het niet weg. Deze berekeningen illustreren hoe de waterval werkt en voorspellen niet de invordering op een echte lening.
De rangorde van een claim bepaalt de volgorde van betaling, niet het bedrag dat beschikbaar is. Een eersterangs positie verkleint het risico op gedeeltelijke invordering — maar neemt het niet weg: als de verkoopopbrengst laag genoeg is, kan zelfs de senior gedekte claim minder dan het volledige bedrag ontvangen. Tweederangs en ongedekte claims vangen verliezen als eerste en onevenredig op. Je kapitaal loopt risico, ongeacht de rang van het pandrecht.
Eersterangs, tweederangs en ongedekte claims vergeleken
| Kenmerk | Eersterangs pandrecht | Tweederangs pandrecht | Ongedekte claim |
|---|---|---|---|
| Rangorde van claims op een actief | Hoogste — ontvangt als eerste de opbrengst uit de verkoop van het actief, vóór achtergestelde claims | Tussenliggend — ontvangt alleen wat overblijft nadat het eersterangs pandrecht volledig is voldaan | Er is geen specifiek actief verpand — staat gelijk met andere algemene ongedekte schuldeisers ten opzichte van het resterende vermogen |
| Gebruikelijke kosten voor de kredietnemer (kwalitatief) | Doorgaans lager — bij verder gelijke omstandigheden is het risico voor de kredietverstrekker het laagst, wat meestal tot gunstigere voorwaarden voor de kredietnemer leidt | Doorgaans hoger dan bij een eersterangs pandrecht — de kredietverstrekker draagt het risico van de restwaarde van het actief | Doorgaans het hoogst — er is geen specifiek verpand actief, dus de kredietverstrekker neemt het grootste risico |
| Risicoprofiel voor de houder van de claim | Laagst bij een gegeven niveau van bescherming via onderpand — ontvangt als eerste de verkoopopbrengst | Hangt af van hoeveel van de waarde van het actief overblijft na voldoening van het eersterangs pandrecht; als de marktwaarde van het actief daalt, kan het tweederangs pandrecht onevenredig grotere verliezen lijden | Minst voorspelbaar — invordering hangt af van de totale solvabiliteit van de kredietnemer, niet van een specifiek actief |
| Wie dit type claim doorgaans heeft | De primaire kredietverstrekker die door het specifieke actief is gedekt (in een P2B-model een pool van investeerders van wie de claim via een Collateral Agent is geregistreerd als eersterangs zekerheidsrecht) | Een kredietverstrekker die extra financiering verstrekt, gedekt door hetzelfde actief, nadat het eersterangs pandrecht al is gevestigd | Een schuldeiser zonder geregistreerd zekerheidsrecht — bijvoorbeeld een leverancier met een onbetaalde factuur of de houder van een algemene vordering |
De rangorde ontstaat niet uit de omvang van de claim of uit welke schuldeiser informeel denkt dat hij eerst was. Ze volgt uit de juridische vestiging en registratie van het zekerheidsrecht. Een niet-geregistreerde of onjuist gedocumenteerde claim krijgt geen voorrang alleen omdat de partijen dat zo bedoelden.
Wat je op een leningpagina moet controleren voordat je aanneemt dat je vooraan staat
Het woord „gedekt” is niet genoeg om voorrang vast te stellen.
Voordat je een lening als eersterangs beschouwt, moet je de vermelde rang van het zekerheidsrecht controleren, nagaan of een andere schuldeiser al een geregistreerde claim op hetzelfde onderpand heeft, en kijken of de documentatie het specifieke actief noemt dat de lening dekt.
Het is ook belangrijk om onderpandwaarde en rang van de claim uit elkaar te houden. Een waardevol actief kan toch weinig bescherming bieden aan een tweederangs schuldeiser als er een grote eersterangs claim voor staat.
Op 8lends lopen de registratie van onderpand en de due diligence via de onafhankelijke Collateral Agent, maar daaruit moet je niet in het algemeen afleiden dat elke lening eersterangs is. De rang moet per individuele lening worden bevestigd.
Het platform gebruikt digitale USD op het Base-netwerk voor de afwikkeling, maar de afwikkeling verandert niets aan de rang van het pandrecht. Voorrang komt voort uit de juridische registratie van het zekerheidsrecht op het onderliggende reële actief.
Garandeert een eersterangs positie volledige invordering?
Nee. Een eersterangs pandrecht garandeert voorrang van de claim, geen volledige terugbetaling van de hoofdsom.
Wordt het onderpand verkocht voor genoeg om de uitwinningskosten en het volledige eersterangs saldo te dekken, dan kan de eersterangs schuldeiser volledig worden betaald voordat lager gerangschikte schuldeisers iets krijgen. Maar als de netto-verkoopopbrengst onder de eersterangs claim zelf uitkomt, lijdt ook de senior schuldeiser verlies.
Dat is precies wat het scenario met 90.000 USD laat zien. Na 10.000 USD aan kosten blijft er maar 80.000 USD over tegenover een eersterangs claim van 100.000 USD.
De kwaliteit, taxatie en afdwingbaarheid van het onderpand en de omvang van de senior schuld blijven dus belangrijk. Je kapitaal loopt risico, ook als een claim de hoogste voorrang heeft.
Een eersterangs status kan de positie van een schuldeiser bij verkoop van het onderpand aanzienlijk verbeteren, maar voorrang neemt het verliesrisico niet weg. Invordering hangt nog steeds af van de werkelijke netto-verkoopopbrengst, en die kan zelfs voor de senior gedekte claim onvoldoende zijn. Je kapitaal loopt risico, ongeacht de rang van het pandrecht.
Veelgestelde vragen
Een eersterangs pandrecht is de geregistreerde claim met de hoogste voorrang op een specifiek verpand actief. Wordt dat actief na een wanbetaling verkocht, dan ontvangt de eersterangs schuldeiser de beschikbare opbrengst vóór lager gerangschikte claims op hetzelfde actief.
Een tweederangs pandrecht is een geldige maar achtergestelde gedekte claim op hetzelfde actief. Het ontvangt alleen de opbrengst die overblijft nadat de eersterangs claim volledig is voldaan.
Een gedekte schuldeiser heeft een juridisch geregistreerde claim op specifiek onderpand. Een ongedekte schuldeiser heeft geen specifiek actief dat zijn claim dekt en is in plaats daarvan afhankelijk van de algemene activa van de kredietnemer en de geldende rangorde van schuldeisers.
Een senior secured loan is schuld die gedekt is door onderpand met senior voorrang, meestal een eersterangs positie. De term beschrijft de rang en zekerheid van de claim, geen garantie dat het volledige leningbedrag wordt teruggehaald.
De houder van de geregistreerde eersterangs claim wordt als eerste betaald uit de beschikbare netto-verkoopopbrengst, tot het bedrag van zijn claim. Wat overblijft, gaat verder omlaag in de waterval. Binnen het kader van 8lends wordt een wanbetaling vastgesteld na 60 dagen achterstand; de bredere werking wordt apart behandeld ina https://www.8lends.io/blog/loan-default-rates-and-recoveryaWanbetalingspercentages en invordering van leningenhttps://www.8lends.io/blog/loan-default-rates-and-recovery.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres