
De voor- en nadelen van geautomatiseerde kredietbeoordeling op crowdlendingplatforms
26 augustus 20254 min lezen
Peer-to-peer-lenen, of crowdlending, heeft nieuwe manieren geopend om aan geld te komen door mensen die een lening nodig hebben online te koppelen aan investeerders. Banken worden overgeslagen en particulieren en kleine bedrijven krijgen eerlijke tarieven. Een belangrijk instrument achter dat succes is geautomatiseerde kredietbeoordeling (underwriting). Die gebruikt slimme algoritmes en data om kredietwaardigheid te controleren, zodat beslissingen snel worden genomen. Zo draaien platforms soepel en kunnen ze snel groeien. Er zitten echter ook nadelen aan. Algoritmes leunen op historische data en kunnen nieuwe patronen missen. Ze begrijpen niet altijd het volledige verhaal van een persoon, wat tot fouten of oneerlijke uitkomsten kan leiden. Dit artikel bekijkt de voor- en nadelen van geautomatiseerde kredietbeoordeling bij crowdlending.
Wat is geautomatiseerde kredietbeoordeling?
Geautomatiseerde kredietbeoordeling gebruikt AI en machine learning om leningaanvragen te controleren. Om een vollediger beeld te krijgen, kijkt het systeem onder meer naar:
- kredietscores
- inkomen
- arbeidsverleden
- stukjes activiteit op social media
- uitgavenpatronen
Handmatige kredietbeoordeling kost tijd en leunt op het oordeel van individuele beoordelaars. Crowdlendingplatforms verwerken zoveel leningen dat ze op automatisering vertrouwen om het tempo erin te houden. Het versnelt beslissingen en voelt eerlijker, maar brengt ook problemen mee die zorgvuldig moeten worden aangepakt.
Voordelen van geautomatiseerde kredietbeoordeling bij crowdlending
Geautomatiseerde kredietbeoordeling biedt crowdlendingplatforms een aantal voordelen:
Snelheid en efficiëntie
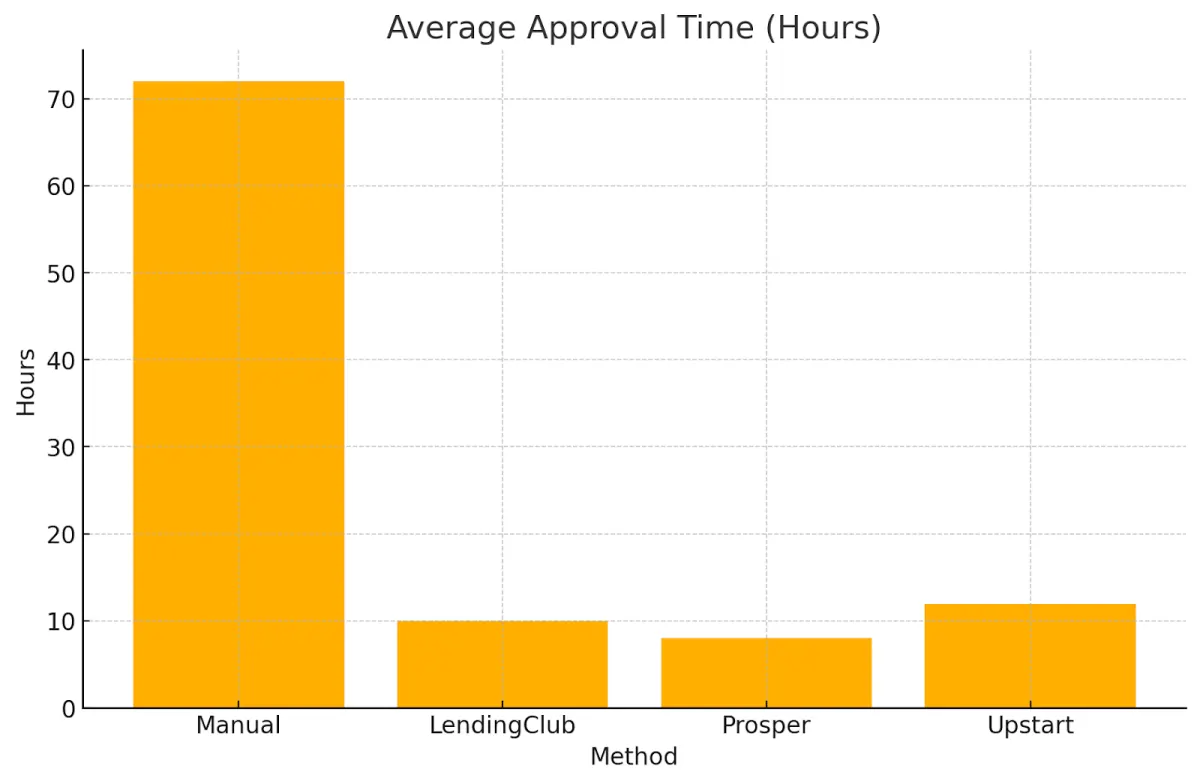
Het versnelt de goedkeuring van leningen van dagen of weken naar slechts minuten. Die snelle doorlooptijd is een echte uitkomst voor crowdlendingplatforms die dagelijks veel kleine leningen verwerken. Platforms zoals 8lends rekenen op snelle beslissingen om alles soepel te laten verlopen. Snelle reacties maken kredietnemers tevredener en trekken meer investeerders aan.
Kostenbesparing
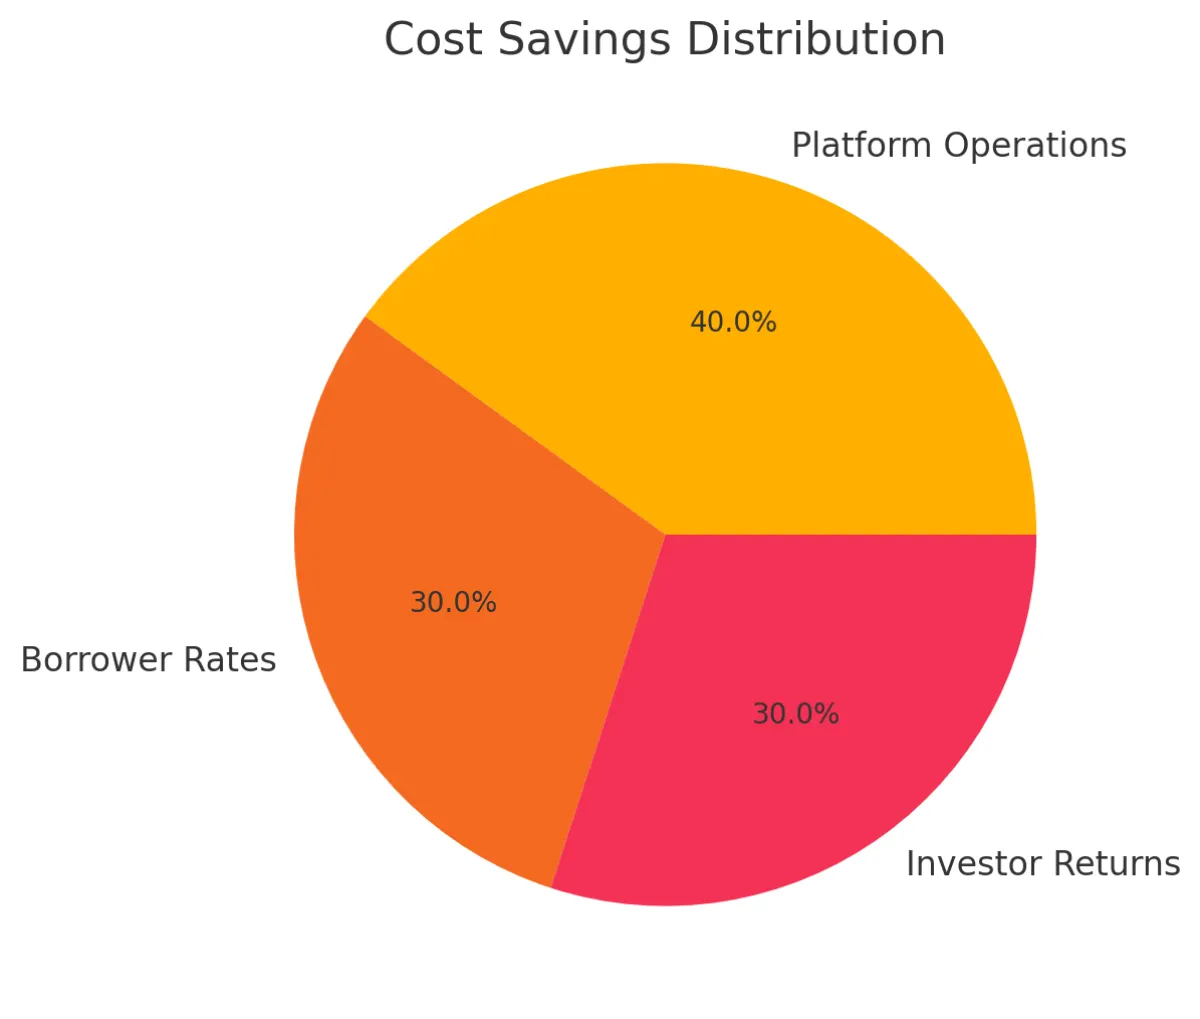
Doordat veel handwerk wegvalt, dalen de kosten flink voor crowdlendingplatforms die met een krap budget werken. Die besparingen kunnen leiden tot lagere tarieven voor kredietnemers en een beter rendement voor investeerders. Dat voordeel maakt deze platforms concurrerender dan traditionele banken.
Consistentie en objectiviteit
Geautomatiseerde systemen behandelen elke aanvraag op dezelfde manier. Dat neemt persoonlijke vooringenomenheid weg en houdt beslissingen eerlijk. Die eerlijkheid wekt vertrouwen bij investeerders die betrouwbare risicobeoordelingen nodig hebben. Het helpt ook de kwaliteit van leningen hoog te houden door menselijke fouten te voorkomen.
Schaalbaarheid
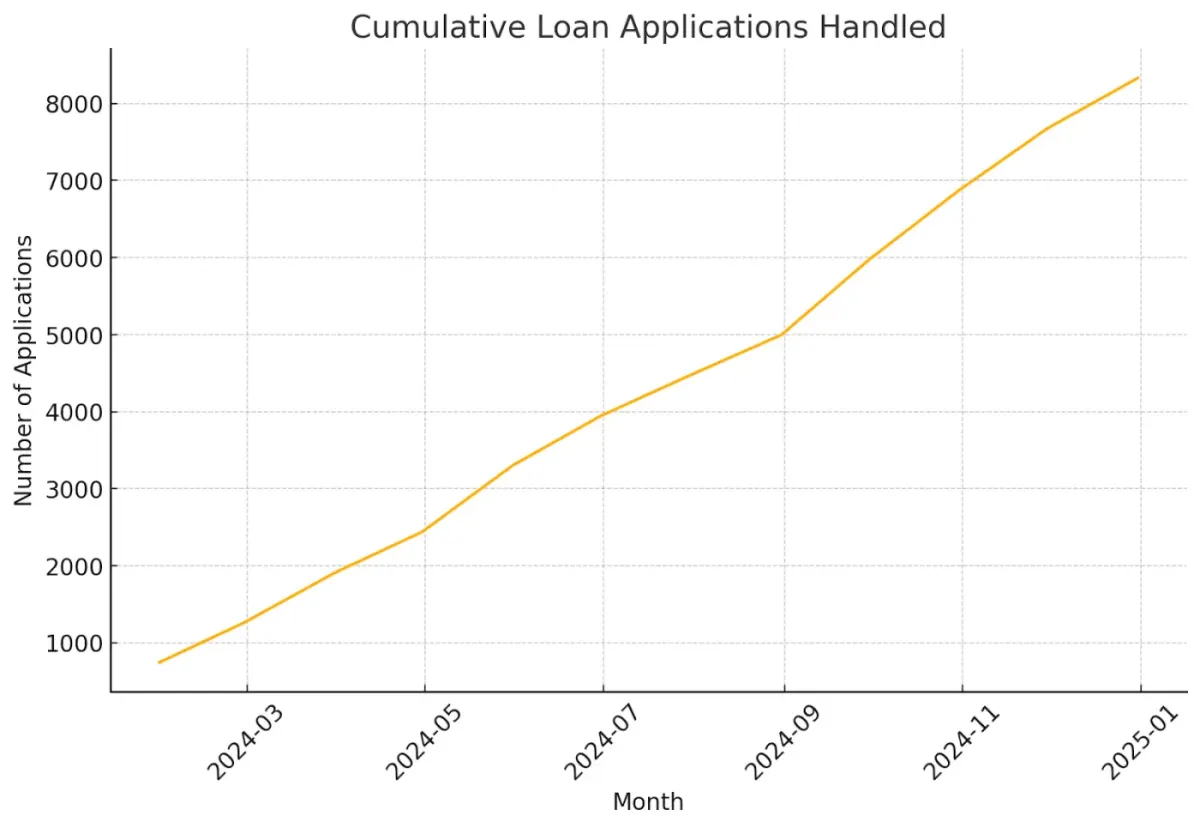
Als crowdlendingplatforms groeien, moeten ze meer aanvragen kunnen verwerken zonder extra personeel aan te nemen. Geautomatiseerde kredietbeoordeling schaalt makkelijk mee, zodat platforms kunnen uitbreiden zonder hun teams te overbelasten. Dat is essentieel voor platforms die mensen over de hele wereld bedienen, waar de vraag bijna eindeloos kan zijn.
Datagedreven beslissingen
Slimme algoritmes kijken naar alles, van kredietscores en inkomen tot arbeidsverleden en zelfs online activiteit. Met dat totaalbeeld worden vaak goede kredietnemers ontdekt die oudere methoden missen. Sommige systemen combineren traditionele en alternatieve data voor directe, nauwkeurige kredietchecks. Zo weten investeerders dat ze solide keuzes maken.
Nadelen van geautomatiseerde kredietbeoordeling bij crowdlending
Ondanks de voordelen heeft geautomatiseerde kredietbeoordeling duidelijke nadelen.
Risico op vooringenomenheid
Algoritmes lijken eerlijk, maar kunnen oneerlijke patronen herhalen als ze leren van vooringenomen data. Een onderzoek van Lehigh University toonde aan dat sommige leenmodellen zwarte aanvragers vaker afwezen en hun een hogere rente rekenden dan witte aanvragers met een vergelijkbaar profiel.
De Federal Reserve zag ook verschillen in afwijzingspercentages die mogelijk voortkomen uit verborgen vooringenomenheid of ontbrekende informatie. Bij crowdlending kan dit uiteenlopende groepen kredietnemers benadelen, dus zijn strenge controles op eerlijk lenen nodig.
Demografische groep
Afwijzingspercentage (%)
| Demografische groep | Afwijzingspercentage (%) |
|---|---|
| Wit | 10 |
| Zwart | 18 |
| Latino | 14 |
| Aziatisch | 9 |
| Overig | 12 |
Gebrek aan flexibiliteit
Geautomatiseerde systemen volgen vooraf ingestelde regels en kunnen tekortschieten bij ongebruikelijke situaties. Iemand met een onregelmatig inkomen of een unieke financiële situatie kan onterecht worden afgewezen. Menselijke beoordelaars kunnen naar iemands levensomstandigheden kijken en een afweging maken. Geautomatiseerde tools kunnen zo'n persoonlijke beoordeling niet evenaren.
Afhankelijkheid van datakwaliteit
Goede beslissingen vragen om goede data. Zijn de gegevens onjuist of verouderd, dan kan het systeem een riskante kredietnemer goedkeuren of een veilige afwijzen. Dat probleem wordt groter als data van externe bronnen komt. Gekoppelde, actuele data is essentieel om automatisering goed te laten werken.
Kans op stacking
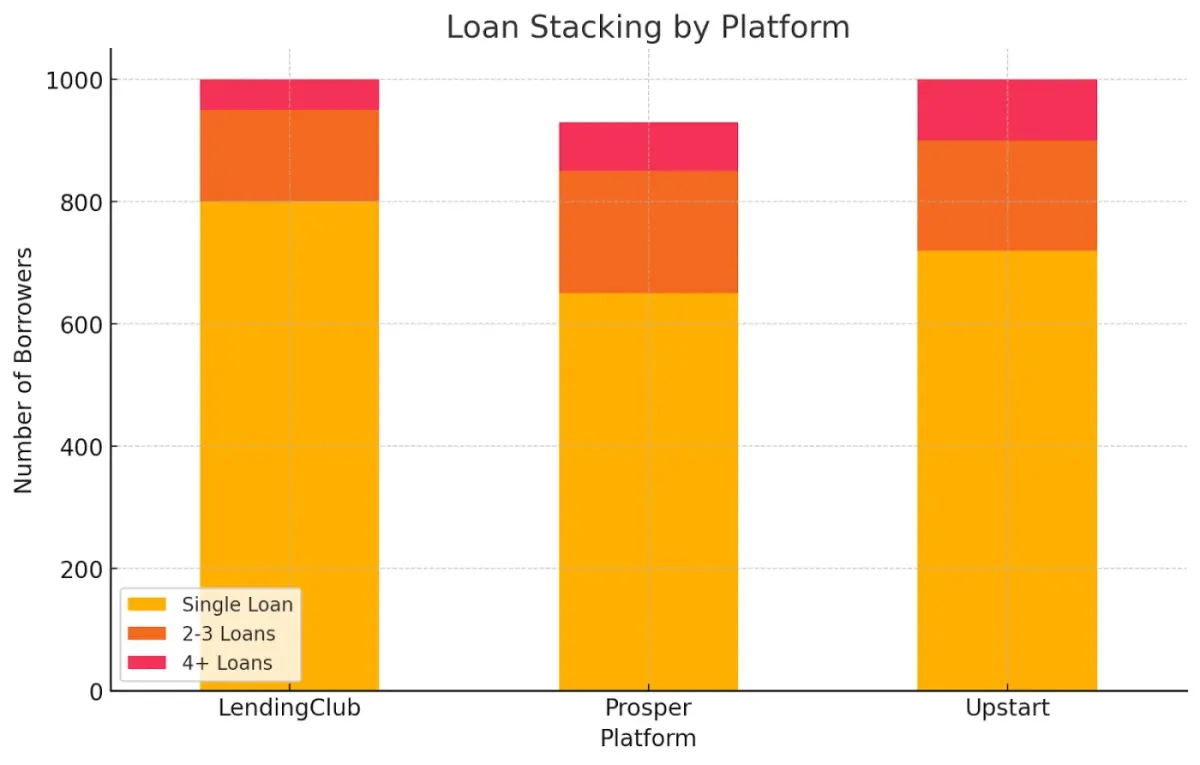
Van stacking is sprake als kredietnemers in korte tijd meerdere leningen afsluiten en zo vaak hun totale schuld verbergen. Geautomatiseerde systemen merken dit niet altijd op, waardoor mensen te veel kunnen lenen. Dat risico raakt zowel het platform als de investeerders, vooral bij crowdlending, waar elk platform op zichzelf werkt.
Risico's rond regelgeving en compliance
Software voor kredietbeoordeling moet voldoen aan wetten als de Equal Credit Opportunity Act (ECOA) en Regulation B. Ze mag leeftijd of andere beschermde kenmerken niet oneerlijk meewegen. Toezichthouders houden deze systemen nauwlettend in de gaten op vooringenomenheid. NAFCU sloeg alarm over verschillen op basis van leeftijd, en het Consumer Financial Protection Bureau (CFPB) waarschuwde voor vooringenomenheid in geautomatiseerde checks. Algoritmes actueel houden om aan de regels te voldoen, kost tijd en middelen.
De uitdagingen aanpakken
Om de risico's van geautomatiseerde kredietbeoordeling te beperken, kunnen crowdlendingplatforms de volgende stappen zetten.
- Regelmatige audits en controles: beoordeel de kredietmodellen volgens een vast schema. Spoor vooringenomenheid en fouten op en herstel ze. Blijf binnen de regels voor eerlijk lenen.
- Gebruik gevarieerde en eerlijke data: train de modellen op data van veel verschillende groepen. Dat beperkt oude vooroordelen die erin kunnen sluipen en speelt ook in op zorgen over raciale vooringenomenheid in AI.
- Combineer machinewerk met menselijke beoordeling: laat het systeem de meeste gevallen afhandelen, maar markeer de lastige. Laat daarna een mens de knoop doorhakken. Zo gaan eenvoudige leningen sneller, terwijl er ruimte blijft voor een afweging waar dat nodig is, en wordt geen enkel geval afgeraffeld.
- Versterk de datacontroles: zorg voor stevige verificatiestappen en controleer of alle gegevens van kredietnemers juist en volledig zijn. Dat voorkomt dat modellen vastlopen op slechte of ontbrekende data.
- Deel inzichten binnen de sector: werk samen met andere platforms of brancheorganisaties om data over totale schuldniveaus te bundelen. Spoor kredietnemers op die te veel leningen tegelijk afsluiten. Aansluiten bij initiatieven als de Small Business Finance Exchange kan stacking voorkomen voordat het begint.
Voorbeelden en casestudy's uit de praktijk
Concrete verhalen laten zowel de sterke punten als de obstakels zien. LendingClub, een bekend crowdlendingplatform, gebruikt nu een geautomatiseerd proces dat naar honderden details kijkt in plaats van vaste grenswaarden, en keurt zo kredietnemers goed die eerder misschien waren afgewezen.
Toch kwamen LendingClub en andere platforms in de problemen toen sommige mensen meerdere leningen tegelijk afsloten, wat aantoonde dat strengere controles nodig waren. Onderzoek van Lehigh University en de Federal Reserve wijst ook op zorgen over vooringenomenheid en laat raciale verschillen zien in AI-gestuurde hypotheekbeslissingen, die waarschijnlijk ook bij crowdlending spelen.
Conclusie
Geautomatiseerde kredietbeoordeling heeft crowdlending flink veranderd. Leningen gaan nu sneller en kosten minder, en platforms verwerken moeiteloos meer aanvragen. Elk dossier wordt steeds op dezelfde manier beoordeeld, zodat kleine kredietverstrekkers kunnen groeien en de concurrentie met banken aankunnen. Toch is het niet perfect. Vooringenomenheid kan erin sluipen, regels kunnen te star aanvoelen en slechte data leidt tot slechte keuzes. Daarnaast is er het risico dat leningen zich opstapelen, plus het doolhof aan regelgeving.
Deze problemen direct aanpakken maakt het verschil. Crowdlendingplatforms kunnen controles op vooringenomenheid inbouwen en hun data schoon houden. Ze kunnen regels bijstellen als het leven niet in een formule past, en nieuwe wetgeving bijhouden. Zo gaan snelheid en eerlijkheid samen. Terwijl de sector zich verder ontwikkelt, helpen alertheid op risico's en flexibiliteit kredietnemers en investeerders om het beste uit deze technologie te halen.
8lends is een uitstekend platform als het gaat om efficiënte kredietbeoordeling: het biedt terechte kansen aan wie echt een sterke kredietnemer is en een aantrekkelijk rendement met weinig tot geen nadelen. 8lends heeft nog geen wanbetaling of te late betaling gehad.
FAQ Lees verder op 8lends Hoe crowdlendingplatforms gamification inzetten om vertrouwen op te bouwen Wat is geautomatiseerde kredietbeoordeling en hoe werkt het bij crowdlending? Geautomatiseerde kredietbeoordeling gebruikt AI en machine learning om leningaanvragen te beoordelen aan de hand van kredietscores, inkomen, arbeidsverleden, activiteit op social media en uitgavenpatronen. Tijdrovende handmatige beoordelingen worden vervangen door directe beslissingen van algoritmes, zodat crowdlendingplatforms duizenden aanvragen snel en efficiënt kunnen verwerken. Wat zijn de belangrijkste voordelen van geautomatiseerde kredietbeoordeling voor kredietnemers en investeerders? Geautomatiseerde kredietbeoordeling biedt snelheid en efficiëntie met goedkeuring van leningen in minuten in plaats van weken, kostenbesparingen die leiden tot lagere tarieven voor kredietnemers en een beter rendement voor investeerders, consistente en objectieve besluitvorming zonder persoonlijke vooringenomenheid, en schaalbaarheid waardoor platforms een groeiende vraag aankunnen zonder extra personeel. Welke risico's en uitdagingen brengt geautomatiseerde kredietbeoordeling mee? Belangrijke uitdagingen zijn het risico op vooringenomenheid, waarbij algoritmes discriminerende patronen uit historische data voortzetten, gebrek aan flexibiliteit bij ongebruikelijke financiële situaties, afhankelijkheid van datakwaliteit, wat tot verkeerde beslissingen kan leiden als informatie verouderd of onjuist is, de kans op stacking, waarbij kredietnemers tegelijk meerdere leningen afsluiten, en risico's rond naleving van regelgeving. Hoe kunnen crowdlendingplatforms de nadelen van geautomatiseerde systemen aanpakken? Platforms kunnen regelmatig audits uitvoeren om vooringenomenheid op te sporen en te herstellen, gevarieerde en eerlijke trainingsdata gebruiken, geautomatiseerde verwerking combineren met menselijke beoordeling bij complexe gevallen, hun dataverificatie versterken en samenwerken met andere platforms om inzichten over schuldniveaus van kredietnemers te delen en stacking te voorkomen. Zijn er echte voorbeelden van vooringenomenheid in geautomatiseerde leensystemen? Ja, onderzoek van Lehigh University toonde aan dat sommige leenmodellen zwarte aanvragers vaker afwezen en hun een hogere rente rekenden dan witte aanvragers met een vergelijkbaar profiel. De Federal Reserve zag ook verschillen in afwijzingspercentages die mogelijk voortkomen uit verborgen vooringenomenheid of ontbrekende informatie, wat de noodzaak van streng toezicht op eerlijk lenen onderstreept. Welke invloed heeft datakwaliteit op beslissingen bij geautomatiseerde kredietbeoordeling? Goede beslissingen vragen om juiste, actuele data. Zijn de gegevens onjuist of verouderd, dan kunnen geautomatiseerde systemen riskante kredietnemers goedkeuren of veilige afwijzen. Dat probleem wordt groter als data van externe bronnen komt, waardoor gekoppelde en actuele data essentieel is voor effectieve automatisering op crowdlendingplatforms.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres