
Cosa fa un Collateral Agent indipendente quando un prestito va in default
1 ottobre 20267 min di lettura
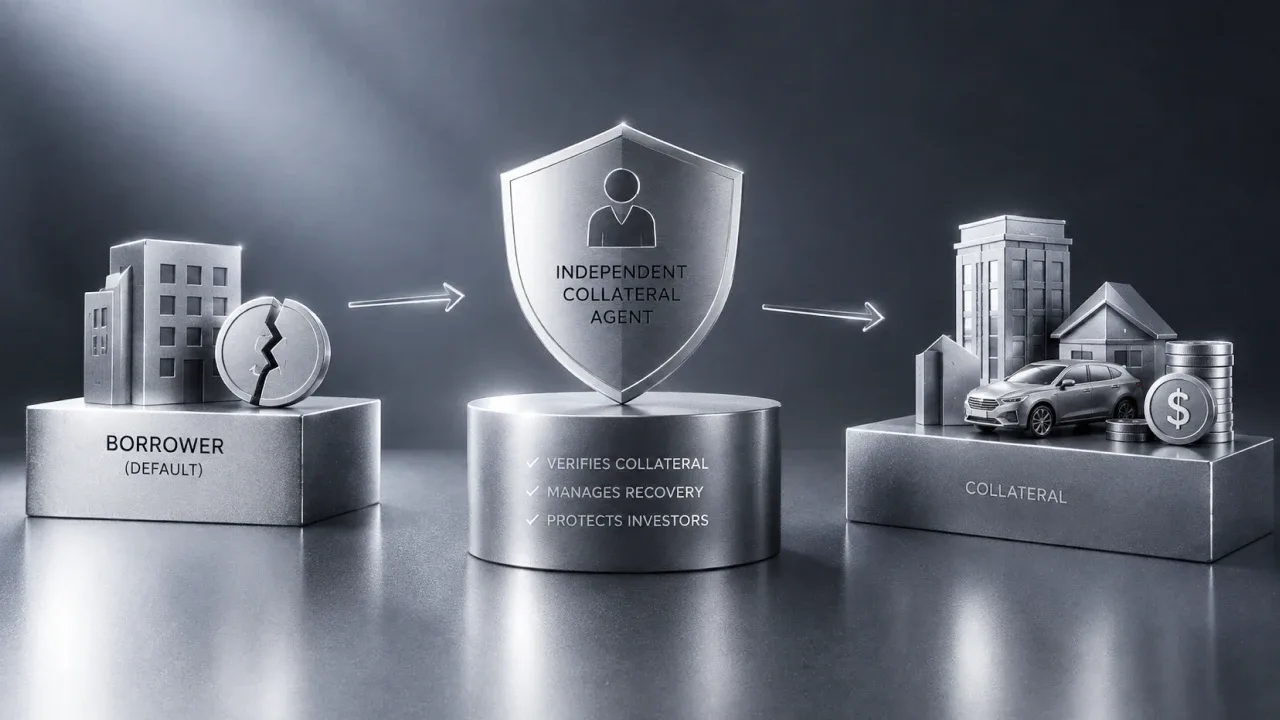
Quando un mutuatario smette di pagare, un investitore non può escutere personalmente la garanzia in una giurisdizione estera. Tale responsabilità spetta a un Collateral Agent indipendente, un'entità giuridica separata dall'operatore della piattaforma, che detiene il diritto sulla garanzia e, se necessario, procede all'escussione e alla liquidazione degli attivi prima di distribuire proporzionalmente tra gli investitori i proventi recuperati.
Quando un mutuatario smette di pagare, un investitore non può escutere personalmente la garanzia in una giurisdizione estera. Tale responsabilità spetta a un Collateral Agent indipendente, un'entità giuridica separata dall'operatore della piattaforma, che detiene il diritto sulla garanzia e, se necessario, procede all'escussione e alla liquidazione degli attivi prima di distribuire proporzionalmente tra gli investitori i proventi recuperati.
Che cos'è un collateral agent e perché è un'entità giuridica separata dalla piattaforma?
Un prestito garantito comporta almeno 5 attività distinte tra valutazione del credito e recupero. Mantenere separate tali attività è rilevante perché il soggetto che approva un prestito non dovrebbe anche controllare ogni decisione quando quel prestito entra in difficoltà.
| Attività | Chi la svolge | Cosa accadrebbe se la stessa entità svolgesse entrambe |
|---|---|---|
| Valutazione e approvazione del prestito | L'operatore della piattaforma | Lo stesso soggetto trarrebbe profitto dal volume dei prestiti e deciderebbe se erogare. |
| Strutturazione e registrazione del diritto sulla garanzia | Il Collateral Agent indipendente | La garanzia sarebbe predisposta dal soggetto già interessato alla conclusione dell'operazione. |
| Custodia dei documenti di garanzia e dei titoli di proprietà | Il Collateral Agent indipendente | Il soggetto che gestisce il processo di prestito controllerebbe anche la documentazione necessaria all'escussione. |
| Decisione se e quando dichiarare il default e procedere all'escussione | Il Collateral Agent indipendente | La decisione sulle tempistiche potrebbe favorire la concessione di più tempo al mutuatario anziché l'avvio del recupero. |
| Distribuzione dei proventi recuperati tra gli investitori | Il Collateral Agent indipendente | L'allocazione sarebbe decisa dalla stessa entità che già controlla il processo di prestito. |
Dopo che un prestito cessa di essere performante, la questione centrale è chi abbia il potere di agire sulla garanzia e di portare avanti il recupero per gli investitori.
Cosa cambierebbe se la stessa entità gestisse la piattaforma ed escutesse la garanzia?
Erogazione, documentazione della garanzia, decisioni di escussione e distribuzione ricadrebbero tutte su un'unica organizzazione. Ciò crea un conflitto quando lo stesso soggetto deve scegliere tra concedere più tempo per il rimborso e avviare l'escussione.
Chi escute effettivamente la garanzia quando un mutuatario smette di pagare?
Su 8lends, 2 entità separate hanno responsabilità diverse quando un prestito è in difficoltà. L'operatore della piattaforma gestisce la piattaforma di prestito; il Collateral Agent indipendente si occupa della garanzia e dell'escussione per conto degli investitori.
8lends è operata da Alpha Systems LLC, un VASP sottoposto alla vigilanza della FSA (Saint Vincent e Grenadine). Maclear AG (Svizzera), membro di PolyReg SRO, agisce in qualità di Collateral Agent indipendente: non gestisce la piattaforma, non ne è la società controllante e non detiene i fondi degli investitori.
Se l'escussione è necessaria, Maclear AG intraprende le azioni legali pertinenti nelle giurisdizioni collegate al mutuatario e alla garanzia costituita in pegno.
In questo contesto, la vigilanza di PolyReg riguarda principalmente gli obblighi antiriciclaggio.
Chi è nello specifico il collateral agent per i prestiti su 8lends?
Maclear AG è il Collateral Agent indipendente per i prestiti su 8lends. È una società svizzera e membro di PolyReg SRO, ma resta separata da Alpha Systems LLC. Non gestisce la piattaforma, non ne è la società controllante e non detiene i fondi degli investitori. Il suo ruolo è agire per conto degli investitori nelle questioni che coinvolgono mutuatari, attivi dati in pegno ed escussione.
Qual è la sequenza temporale, passo dopo passo, dal mancato pagamento alla distribuzione dei proventi?
Il default formale segue 60 days di mancato pagamento continuativo; una scadenza non onorata non comporta un'immediata escussione o vendita. Una volta avviata l'escussione, la liquidazione richiede comunemente circa 1-12 months, a seconda della giurisdizione del mutuatario e del tipo di garanzia coinvolta.
Il processo si sviluppa in sei fasi:
- Mancato pagamento. La data di scadenza trascorre senza rimborso.
- Comunicazione e negoziazione. Il Collateral Agent contatta il mutuatario, accerta la causa e cerca di negoziare una soluzione.
- Dichiarazione formale di default. Se il mancato pagamento prosegue per 60 days, il prestito viene formalmente dichiarato in default.
- Escussione. Il Collateral Agent intraprende le azioni legali richieste nella giurisdizione del mutuatario.
- Liquidazione. La garanzia viene venduta o convertita in valore recuperabile. Ciò richiede comunemente 1-12 months.
- Distribuzione. I proventi recuperati sono allocati proporzionalmente tra gli investitori titolari di un credito.
Le tempistiche variano in base all'attivo. Gli immobili possono comportare registri o procedure giudiziarie che non si applicano ai macchinari, mentre le scorte di magazzino pongono questioni diverse. L'intervallo di 1-12 months è un'indicazione, non una promessa.
Quanto tempo dopo un mancato pagamento viene dichiarato il default formale?
Il default formale è dichiarato dopo 60 days di mancato pagamento continuativo. Prima di tale termine, il Collateral Agent contatta il mutuatario per comprendere il mancato pagamento e verificare se possa essere risolto. Se la morosità prosegue per l'intero periodo di 60 days, l'escussione può procedere secondo il quadro normativo applicabile.
Cosa vede un investitore e cosa può richiedere in ciascuna fase?
Esistono 4 punti informativi pratici per un investitore: morosità, default formale, escussione e distribuzione. L'investitore può seguire il caso e richiedere informazioni, ma non dirige personalmente il procedimento legale.
Quando un pagamento diventa scaduto, lo stato del prestito cambia sulla piattaforma. Un investitore può chiedere quali misure siano state adottate dal Collateral Agent.
Una volta dichiarato il default formale, viene emessa una comunicazione pubblica. Gli investitori possono quindi chiedere quale giurisdizione si applichi all'escussione.
Durante l'escussione e la liquidazione, aggiornamenti periodici mostrano l'andamento del caso. Gli investitori possono informarsi sulle tempistiche e sull'eventualità che le prospettive di recupero attuali coprano il capitale residuo, sebbene nessuno dei due elementi possa essere stabilito in anticipo.
Dopo la distribuzione, l'investitore può vedere l'importo allocato alla propria partecipazione rispetto all'importo investito.
Un investitore può accelerare o influenzare il processo di escussione?
No. Un singolo investitore non decide quando la garanzia viene escussa, quale percorso legale viene adottato o quando un attivo viene venduto. Tali decisioni spettano al Collateral Agent in base ai documenti contrattuali e alla legge applicabile. L'investitore può seguire il caso, richiedere informazioni e ricevere una quota proporzionale degli eventuali proventi recuperati.
La separazione dei ruoli garantisce il recupero integrale o un processo più rapido?
La soglia di default di 60 days e l'intervallo tipico di liquidazione di 1-12 months descrivono parti del processo, non il suo esito. Nessuno dei due dati indica a un investitore quanto sarà recuperato o quando si concluderà un determinato procedimento di escussione.
La separazione tra l'operatore della piattaforma e il collateral agent riduce i conflitti di interesse, ma non garantisce il recupero integrale, tempistiche certe o la protezione dalla perdita del capitale.
Un Collateral Agent separato mantiene le decisioni di escussione distinte dalla gestione della piattaforma. Non può tuttavia eliminare i rischi che emergono una volta avviato il recupero.
Le procedure giudiziarie possono richiedere più tempo del previsto. La garanzia può essere venduta a un valore inferiore alla valutazione precedente, mentre i costi legali o di vendita possono ridurre l'importo residuo per gli investitori. La struttura chiarisce chi agisce per conto degli investitori; non determina l'esito finale del recupero.
Investire comporta rischi, inclusa la possibile perdita del capitale. I rendimenti non sono garantiti.
Domande frequenti
Un collateral agent è un soggetto indipendente che gestisce il diritto legale sulla garanzia costituita in pegno e può avviare l'escussione quando un mutuatario non adempie alle proprie obbligazioni. Il ruolo esiste perché i singoli investitori normalmente non sono nelle condizioni pratiche di agire autonomamente sulla garanzia in un'altra giurisdizione.
Maclear AG è il Collateral Agent indipendente per i prestiti su 8lends. È una società svizzera e membro di PolyReg SRO. Non gestisce la piattaforma, non ne è la società controllante e non detiene i fondi degli investitori. Collabora con i mutuatari e opera sulla garanzia per conto degli investitori quando è necessaria un'azione di recupero.
Al primo mancato pagamento segue di norma un contatto con il mutuatario, non un'escussione immediata. Il Collateral Agent cerca anzitutto di accertare le ragioni del mancato pagamento e se la situazione possa ancora essere risolta. Se il prestito resta non pagato per 60 days, viene formalmente considerato in default. Solo allora il processo prosegue con l'escussione e, se necessario, con la vendita della garanzia.
Non esiste un calendario prestabilito. La liquidazione richiede spesso tra 1 e 12 months, ma le tempistiche effettive dipendono dal luogo in cui ha sede il mutuatario, dal tipo di garanzia coinvolta e dalle azioni legali richieste. Un immobile, un macchinario e le scorte di magazzino possono seguire ciascuno un diverso processo di recupero.
No. La separazione tra il Collateral Agent e l'operatore della piattaforma riduce il conflitto di interessi relativo alle decisioni di escussione, ma non determina l'esito del recupero. L'importo restituito agli investitori dipende da ail valore della garanziahttps://www.8lends.io/blog/collateral-valuation-and-ltv, nonché dal costo dell'escussione e del procedimento legale nella giurisdizione pertinente. In alcuni casi i proventi possono non essere sufficienti a rimborsare l'intero capitale.
Da leggere dopo


Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza