
Termini del prestito su blockchain spiegati: APY, TVL, rapporto di garanzia e altro
3 giugno 20255 min di lettura
La finanza decentralizzata ha cambiato il modo in cui si gestisce il denaro appoggiandosi alla blockchain. Crea sistemi che chiunque può usare e osservare mentre funzionano. Nel prestito basato su protocolli si presta e si prende a prestito in attivi digitali senza che serva una banca: l'intero processo gira su contratti automatizzati iscritti nella blockchain. I servizi finanziari diventano più accessibili, si vede con esattezza dove vanno i fondi e i guadagni potenziali superano spesso quelli delle opzioni tradizionali. Conoscere termini come APY, TVL e collateral ratio aiuta a evitare sorprese. In questo articolo spieghiamo ogni termine, perché conta e che cosa significa per chi usa il prestito basato su protocolli.
Le nozioni di base
Il prestito su blockchain significa asset digitali prestati e presi in prestito su piattaforme autooperative. Metti le tue monete in un pool per guadagnare interessi. Oppure racchiudi alcune monete come garanzia di usarne altre.
L'intero sistema funziona senza intermediari, quindi interagisci direttamente con gli altri sulla blockchain. I contratti intelligenti gestiscono tutti i dettagli, lasciando che le regole sui prestiti si svolgano da sole. I prestatori guadagnano interessi e i mutuatari ottengono denaro senza dover vendere le proprie monete. I prezzi degli asset digitali tendono a salire e scendere rapidamente, quindi ciò comporta alcuni rischi.
Rendimento percentuale annuo (APY)
Il rendimento percentuale annuo indica il rendimento annuo di un investimento, tenendo conto dell'interesse composto. In tali prestiti P2P, indica quanti interessi si guadagnano sugli asset prestati o quanto si deve pagare quando si prende in prestito. A differenza delle banche, dove gli addebiti rimangono invariati per un determinato periodo di tempo, le piattaforme spesso cambiano gli APY man mano che gli utenti vanno e vengono.
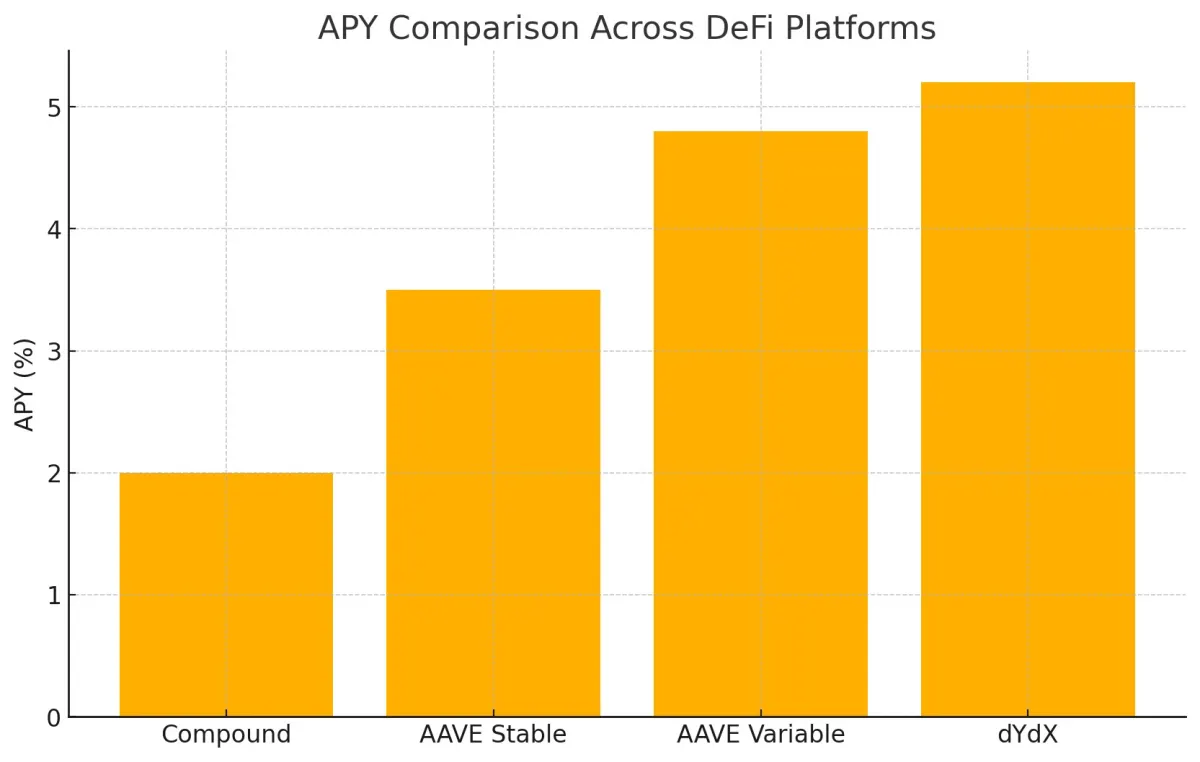
Conoscere l'APY ti aiuta a vedere possibili guadagni o costi. Un APY più elevato significa rendimenti migliori, quindi questi tipi di prestiti sono spesso considerati interessanti quando i tassi bancari sono bassi. Questi costi cambiano continuamente perché i contratti intelligenti li adattano per bilanciare domanda e offerta. Alcune piattaforme calcolano gli interessi ogni pochi secondi su catene come Ethereum. Potresti persino scegliere un APY «stabile» su siti di crowdlending come 8 prestiti, che rimane invariato per un po' se si desidera la prevedibilità.
C'è un compromesso. APY più elevati potrebbero comportare rendimenti più elevati, ma comportano anche maggiori rischi. Anche i contratti intelligenti presentano dei punti deboli. I mercati possono oscillare su e giù. Quindi è consigliabile tenere d'occhio sia le cifre che lo stato di salute della piattaforma scelta.
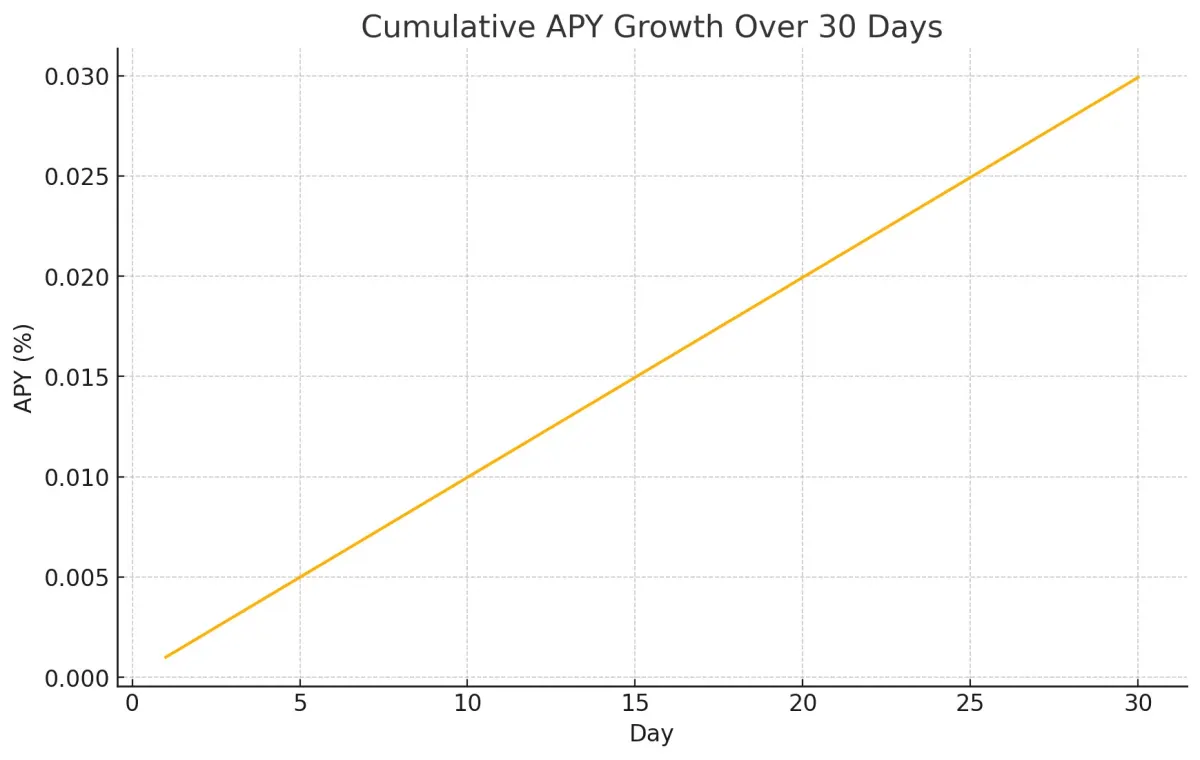
Ecco un rapido esempio basato su Compound Finance. Se il corso da cETH a ETH cresce di 0,0000000003 per blocco e si verificano circa cinque blocchi ogni minuto, l'APY dell'offerta per un mese ammonterà a circa il 2,005%.
Su un deposito di 10 Ethereum, ciò significa circa 0,2592 Ethereum in interessi in trenta giorni. Una capitalizzazione frequente come questa potrebbe aumentare i tuoi guadagni, ma significa anche che devi guardare attentamente le cose.
Valore totale bloccato (TVL)
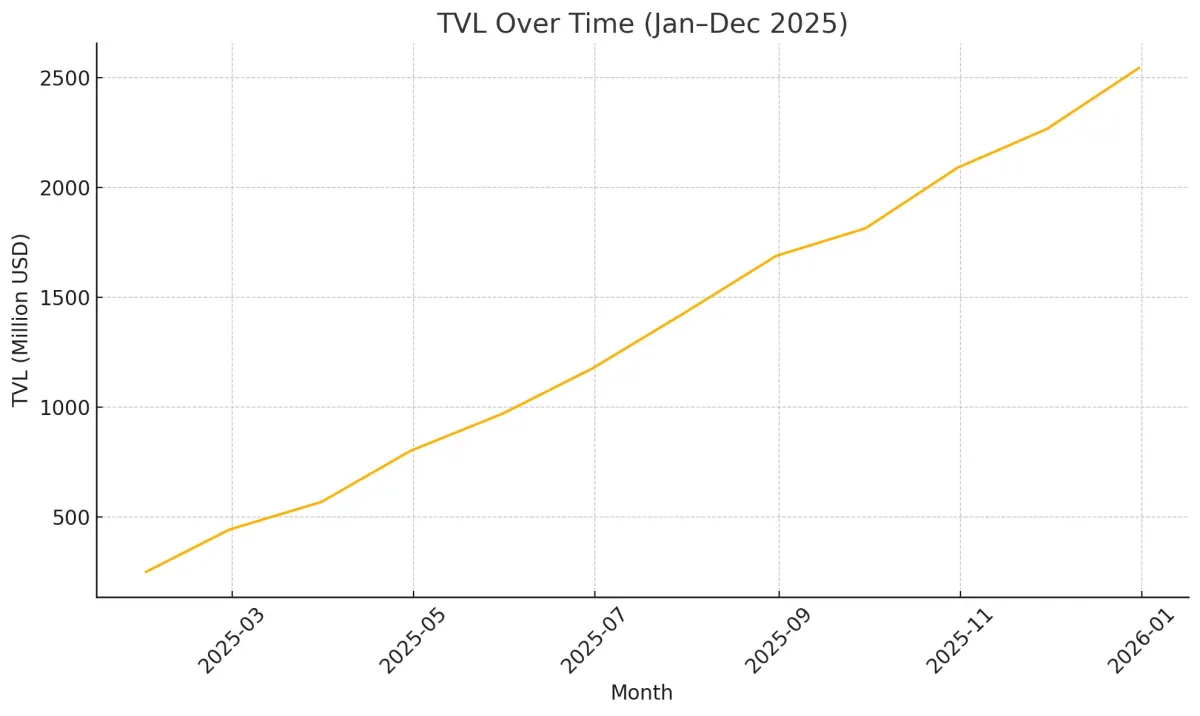
Valore totale Locked mostra quanti soldi sono contenuti in un protocollo decentralizzato in qualsiasi momento. Di solito viene conteggiato in dollari USA o nell'asset digitale del protocollo, come ETH per i progetti Ethereum. Nei pool di prestiti, TVL significa che tutti i fondi che i prestatori hanno aggiunto a tali pool.
Il TVL è importante perché ci dice quanto sia popolare e liquido un protocollo. Più TVL significa più soldi da prendere in prestito, quindi le negoziazioni potrebbero avvenire più agevolmente e gli interessi potrebbero rimanere più stabili. Dimostra anche che le persone si fidano del protocollo e lo utilizzano, facilitando il confronto tra diversi progetti. Il TVL tende a subire gli alti e bassi del mercato e misura solo ciò che è bloccato, non i guadagni da esso generati.
Immagina che qualcuno inserisca 1.000 dollari in Ethereum in un protocollo. Un altro utente recupera quindi 500 dollari, sostenuti da quel deposito. Il TVL qui diventa 1.500 dollari, contando sia ciò che viene depositato che ciò che viene utilizzato. Gli investitori osservano attentamente questo numero, utilizzandolo per decidere se un protocollo, come MakerDAO o Compound, guarda a un futuro brillante. Quindi TVL fornisce un'istantanea chiara dello stato di salute e delle dimensioni di un progetto in qualsiasi momento.
Rapporto di garanzia
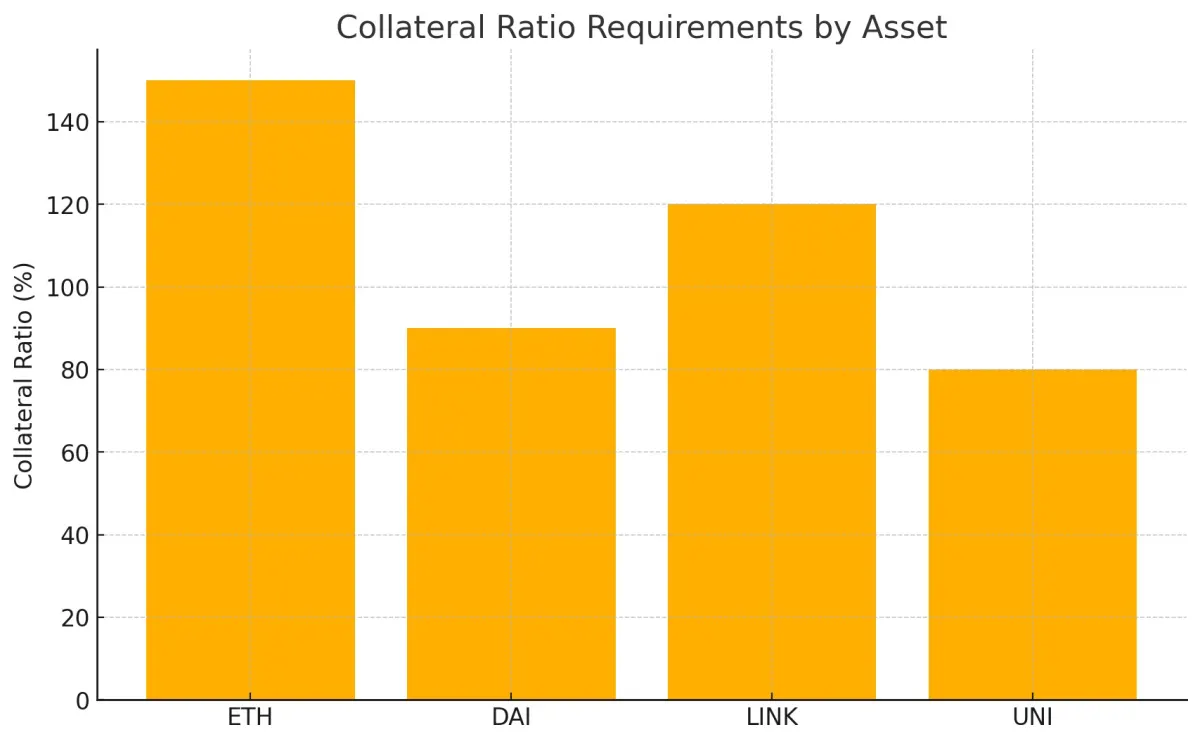
Questo mostra quanto valore si blocca rispetto al prestito che si stipula. In questi prestiti, di solito è necessario bloccare più valore di quello che si prende in prestito. Questo cuscino aggiuntivo protegge da improvvise oscillazioni dei prezzi. Ad esempio, MakerDAO ti chiede di bloccare Ethereum per un valore di 150$ per utilizzare 100$ in DAI. Ciò equivale a un rapporto del 150%.
Se il valore del tuo Ethereum scende al di sotto di tale livello, il tuo prestito potrebbe essere liquidato. I finanziatori sono al sicuro in questo modo. Ogni asset ha il proprio limite. Gli asset digitali più rischiosi possono consentire solo un fattore collaterale del 50%. I dollari digitali possono arrivare fino al 90%.
Supponiamo che tu accumuli $150 in Ethereum e accumuli $100 in DAI. Se il prezzo di ETH scende e la tua copertura assicurativa scende al di sotto di 150$, la tua posizione verrà liquidata e perderai un po' di più a titolo di penale. Questo sistema protegge gli istituti di credito ma potrebbe anche comportare costi ai mutuatari. Tenere d'occhio il rapporto di garanzia è importante.
Rapporto di utilizzo
Questo misura quanta parte dell'offerta totale in un pool di crediti è effettivamente presa in prestito. Lo trovi dividendo il totale preso in prestito per il totale fornito. L'utilizzo ad alto livello fa aumentare i tassi di interesse. I numeri più bassi si ottengono quando c'è più offerta che domanda. La maggior parte di queste piattaforme adegua automaticamente le tariffe in base a quel numero.
Fai una piscina con 1.000$ forniti e 800$ presi in prestito. Il suo rapporto di utilizzo è dell'80%. Con così tanto utilizzo del pool, le tariffe aumentano per attirare più fornitori e rallentare l'utilizzo. Compound utilizza una formula semplice: tasso di interesse = 5% + 15% x il rapporto di utilizzo.
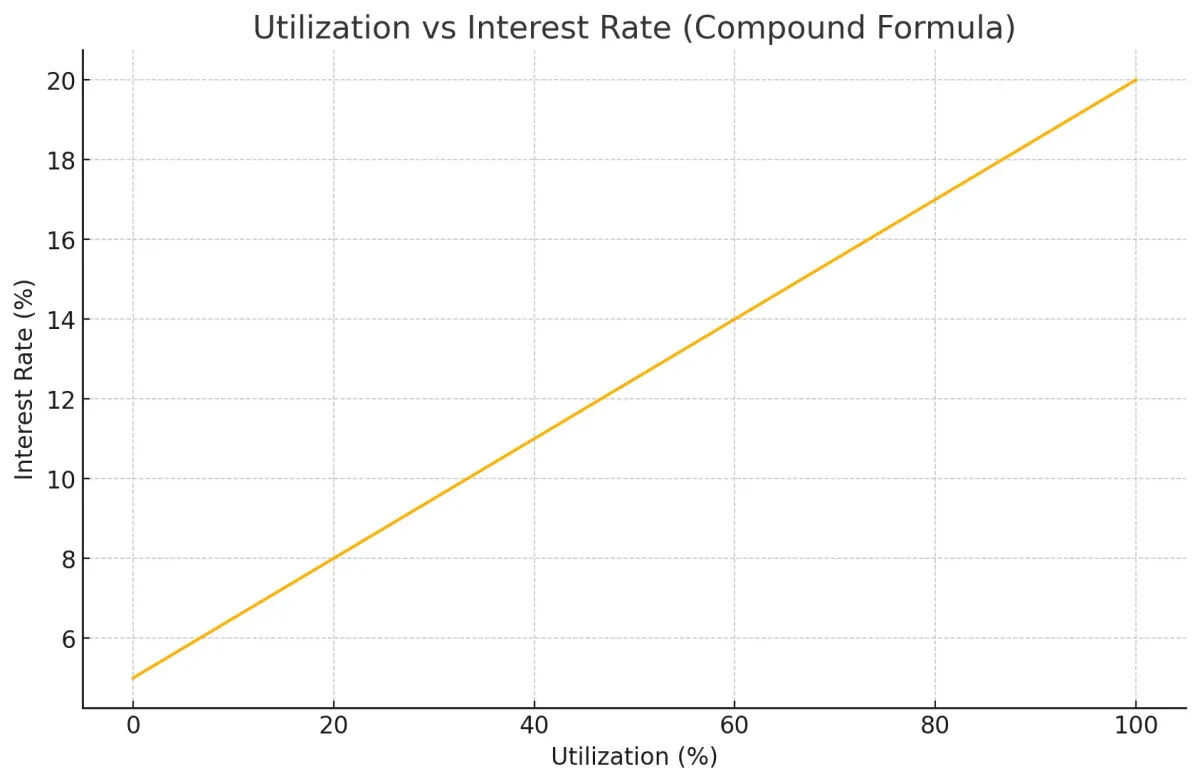
Ciò significa che le cifre passano dal 5% a zero utilizzo al 20% a pieno utilizzo. Altre piattaforme come dYdX e DDEX applicano curve più ripide per cambi di velocità più rapidi. Questa continua innovazione mantiene il credito decentralizzato flessibile ed equilibrato.
Liquidazione
La liquidazione si verifica quando la garanzia di un mutuatario viene venduta per rimborsare il prestito dopo che il suo valore è sceso troppo. Il protocollo stabilisce un punteggio di sicurezza, spesso chiamato fattore sanitario, per assicurarsi che ci sia sempre una garanzia sufficiente. Se la garanzia scende al di sotto di tale punteggio, potrebbe essere venduta in modo che il prestito rimanga coperto. Ciò mantiene il sistema stabile e gli istituti di credito protetti.
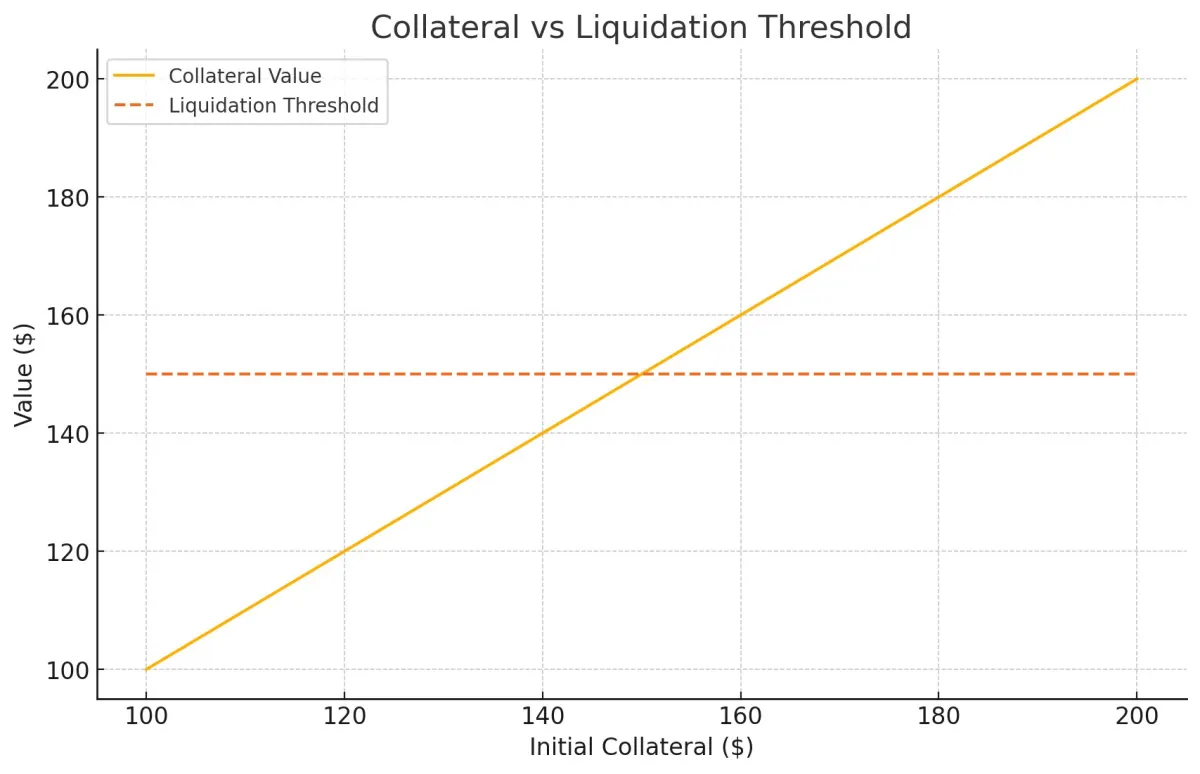
Il prestito decentralizzato non ha controlli di credito o tribunali in cui intervenire. Invece, eccessiva collateralizzazione e la liquidazione gestisce il rischio. Quando una posizione diventa sottocollateralizzata, chiunque può attivare una vendita. Rimborsano parte del prestito e ricevono la garanzia con un piccolo sconto. In alcuni progetti, se il fattore di salute scende al di sotto di 1, in questo modo è possibile ripagare fino al 50% del debito e il liquidatore guadagna una commissione. Ciò protegge i finanziatori ma può essere doloroso per i mutuatari.
Immagina di bloccare 10 Ethereum del valore di 3.000$ come garanzia e di utilizzare 2.000$ DAI. Il tuo limite di liquidazione è dell'80%. Se il prezzo di Ethereum scende e la tua garanzia scende al di sotto di 2.500$, la tua posizione potrebbe essere liquidata. Un liquidatore interviene, paga parte del tuo debito e preleva parte dei tuoi Ethereum con uno sconto. Perdi alcune garanzie, ma il debito residuo diminuisce.
Fattore di salute
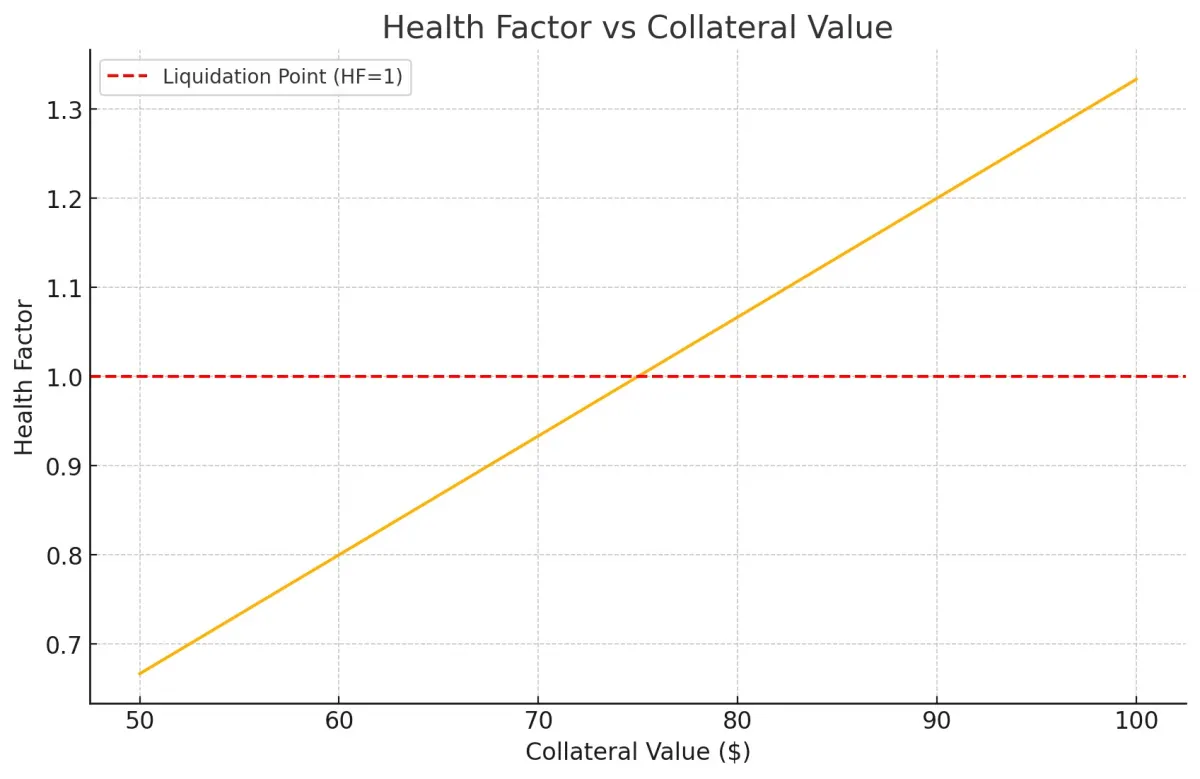
Il fattore salute dimostra quanto sia sicuro un prestito. È calcolato come: (la somma del valore di ciascuna garanzia reale × il limite di liquidazione) ÷ totale preso in prestito
Tutti i valori sono generalmente in Ethereum.
Un fattore di salute superiore a 1 significa che il prestito ha una copertura sufficiente. Se scende al di sotto di 1, non hai una garanzia sufficiente e la tua posizione può essere liquidata. Questo numero ti dà un segnale semplice in modo da poter aggiungere altre garanzie o ripagare un debito.
I dollari digitali mantengono spesso un tasso limite elevato (circa l'80%), mentre gli asset digitali più rischiosi si avvicinano al 65%. Questa differenza riflette la probabilità che un asset oscilli di prezzo. In mercati affollati, i liquidatori si affrettano a individuare posizioni con bassi fattori di salute e agiscono rapidamente quando i prezzi si muovono.
Ad esempio, supponiamo di bloccare 10.000$ come garanzia con un limite dell'80% e di prendere in prestito $6.000. Il tuo fattore di salute è: (10.000 × 0,8) ÷ 6.000 = 1,33
Questo valore è superiore a 1 e indica che la tua posizione è sicura. Se il valore del titolo scende, portando il fattore di salute al di sotto di 1, si rischia la liquidazione.
Conclusione
Il prestito decentralizzato apre nuovi modi per prestare e prendere in prestito asset digitali. Imparare i termini ti aiuta a fare scelte intelligenti e a gestire i rischi in modo da sentirti più in controllo. Rimanere aggiornati e utilizzare piattaforme affidabili con contratti intelligenti controllati è la chiave del successo. A proposito, una delle opportunità più importanti per realizzare grandi profitti con un rischio basso ultimamente, è il crowdlending. 8lends offre una ripartizione uniforme del rischio tra più progetti coperti da garanzie collaterali per un tasso di rendimento del 15%.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza