
Hitel-meghosszabbítás és türelmi idő: mi történik a követeléseddel
2026. szeptember 29.6 perc olvasás
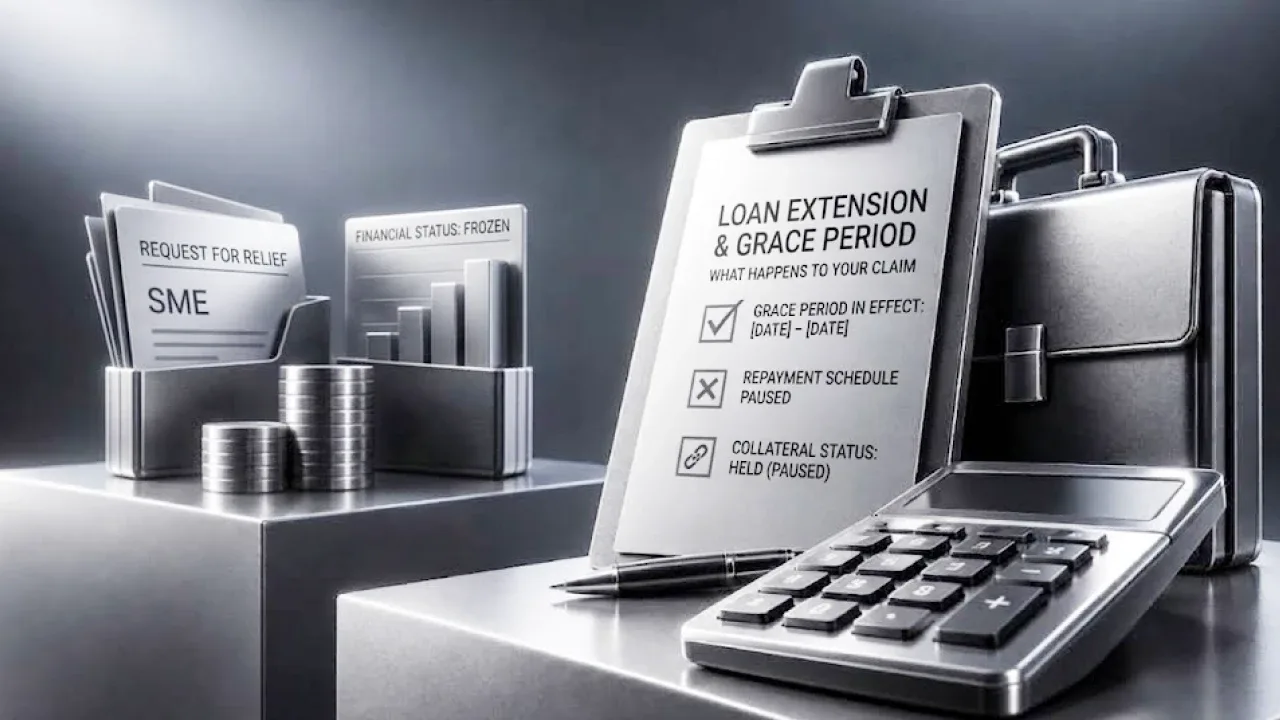
A hitel meghosszabbítása úgy tolja ki a hitelfelvevő törlesztési határidejét, hogy a hitel nem szűnik meg: a befektető követelése nyitva marad, de a megtérülés időtávja eltolódik, és az újrabefektetés késik. A türelmi idő egy meghatározott időszakra felfüggeszti az ütemezett fizetéseket anélkül, hogy nemteljesítést váltana ki. Egyik esemény sem garantálja a törlesztést, és egyik sem azonos a nemteljesítéssel.
A hitel meghosszabbítása úgy tolja ki a hitelfelvevő törlesztési határidejét, hogy a hitel nem szűnik meg: a befektető követelése nyitva marad, de a megtérülés időtávja eltolódik, és az újrabefektetés késik. A türelmi idő egy meghatározott időszakra felfüggeszti az ütemezett fizetéseket anélkül, hogy nemteljesítést váltana ki. Egyik esemény sem garantálja a törlesztést, és egyik sem azonos a nemteljesítéssel.
Mit jelent, ha egy hitel státusza rendben teljesítőről késedelmesre változik?
Ha a státusz rendben teljesítőről késedelmesre vált, az azt jelenti, hogy egy ütemezett fizetés nem érkezett meg időben. Ez lehet rövid működési csúszás, de a jele is lehet annak, hogy a hitelfelvevő nehezen tartja az ütemezést. Maga a státusz nem dönti el, melyikről van szó.
A késedelmes fizetés nem szünteti meg a befektető követelését. A követelés nyitva marad mindaddig, amíg a hitelt vissza nem fizetik, át nem ruházzák, át nem strukturálják, vagy az irányadó feltételek szerint behajtási szakaszba nem kerül.
Ugyanaz a hitel meghosszabbítása, mint a nemteljesítés?
Nem. A meghosszabbítás a törlesztés időpontját vagy ütemezését módosítja, miközben a hitel továbbra is él. A nemteljesítés azt jelenti, hogy a hitelfelvevő az irányadó küszöbön túl megszegte a hitelfeltételeket, és a követelés a szokásos kezelésből a behajtás felé mozdul.
| Státusz | Mi történik a kifizetésekkel | Mi történik a követeléssel | Mit tehet a befektető |
|---|---|---|---|
| Rendben teljesítő | A fizetések az ütemezés szerint érkeznek | A követelés teljesít; a tőke a lejáratkor esedékes | Szokásos figyelemmel kísérés |
| Késedelmes (néhány nap) | A fizetés még nincs jóváírva, státuszváltozás nem történt | A követelés nyitva marad | Mielőtt problémára gyanakodnál, nézd meg az értesítéseket; a rövid csúszások gyakran működési okokra vezethetők vissza. |
| Türelmi idő | A fizetések egy meghatározott időszakra szünetelhetnek vagy módosulhatnak | A követelés aktív marad; a lejárat nem változik, hacsak később meghosszabbítássá nem alakul | Olvasd el a konkrétan biztosított feltételeket, azt is, hogy változik-e a lejárat. |
| Meghosszabbított futamidő | Az ütemezés egy későbbi lejáratra tolódik | A követelés az eredeti tőkeösszeggel érvényes marad, az időtáv meghosszabbodik | Nézd meg a megadott indoklást, és azt, hogy a fedezeti feltételek változatlanok-e |
| Átstrukturált | Az ütemezést és esetenként más feltételeket is újratárgyalják | A követelés az új feltételek szerint folytatódik | Kérd el a konkrét feltételeket; a fedezetet érintő bármilyen változást tekintsd lényegesnek |
| Nemteljesítés | A szokásos ütemezett kifizetések leállnak | A követelés behajtási szakaszba kerül | Olvasd el a külön útmutatót arról, mi történik, ha a hitelfelvevő nem teljesít |
A hasznos megkülönböztetés nem egyszerűen a „teljesítő” kontra „nemteljesítés”. Egy követelés aktív maradhat, miközben az ütemezés és a törlesztési feltételek változnak.
Mi a türelmi idő, és miért adna ilyet egy hitelezési platform?
A türelmi idő egy meghatározott időszak, amely alatt egy ütemezett fizetést felfüggesztenek, elhalasztanak vagy módosítanak anélkül, hogy a hitelt azonnal nemteljesítőnek tekintenék. Akkor alkalmazható, ha a hitelfelvevőnek átmeneti, pénzforgalmi időzítési problémája van, nem pedig tartós fizetésképtelensége.
A türelmi idő nem módosítja automatikusan a lejáratot vagy a kamat kezelését. Ezek az adott hitelre biztosított feltételektől függnek.
Tovább halmozódik a kamat a türelmi idő vagy a meghosszabbítás alatt?
Ez a megállapodott feltételektől függ. A kamat tovább halmozódhat, szünetelhet, vagy újraszámíthatják; a „türelmi idő” elnevezés önmagában ezt nem dönti el.
Ugyanez érvényes a meghosszabbításra is. A befektetőknek érdemes elolvasniuk a módosított ütemezést, ahelyett hogy azt feltételeznék, hogy több idő automatikusan több kamatot jelent. Maga a követelés nyitva marad.
Mi történik, ha a hitelfelvevő a futamidő meghosszabbítását kéri?
A hitel meghosszabbítása egy későbbi időpontra tolja a lejáratot. A hitelfelvevő több időt kér a törlesztésre, miközben az adósság továbbra is fennáll.
A lejárat dátuma változik, és a törlesztési ütemezést is újraépíthetik körülötte. A tőke, a kamatláb és a fedezet nem feltétlenül változik, ezért mindegyik pontot ellenőrizni kell a javasolt feltételekben.
Elutasíthatja vagy leszavazhatja egy befektető a javasolt meghosszabbítást?
Nincs egységes iparági szabály. A válasz a platform részvételi és hitelkezelési feltételeitől függ. Ha a befektetőknek van hozzájárulási vagy szavazati joguk, a dokumentációnak rögzítenie kell, hogyan működik.
Hogyan változtatja meg a hitel meghosszabbítása a befektető tényleges hozamát és időtávját?
A meghosszabbítás a befektetés időbeli dimenzióját akkor is megváltoztatja, ha a tőke és a névleges kamatláb ugyanaz marad.
Egy eredetileg 12 hónap után esedékes hitel, amelyet három hónappal meghosszabbítanak, 15 hónapos pozícióvá válik. A 12. hónapra visszavárt tőke a 15. hónapig nem fektethető be újra.
Ez az elszalasztott újrabefektetési lehetőség nem azonos a készpénzveszteséggel, de gazdasági költséget jelent. Ha a meghosszabbítás alatt nem halmozódik további kamat, ugyanaz a névleges jövedelem később érkezik, és az éves szintre vetített hatékonyság csökken. Ha további kamat is halmozódik, az eredmény a módosított feltételeken múlik.
A meghosszabbítás tehát nem csupán egy naptári dátumot változtat meg: azt is, hogy a befektető mikor nyeri vissza a rendelkezést a tőkéje felett.
A hitel meghosszabbítása vagy a türelmi idő a törlesztés időzítését változtatja meg, nem a bizonyosságát: a követelés nyitva marad, de a teljes törlesztés továbbra is a hitelfelvevő fizetőképességén múlik.
Mit kérdezzen a befektető, mielőtt elfogad egy átstrukturált hitelt?
Az első kérdés az, hogy miért van szüksége a hitelfelvevőnek több időre. Ha a vevőkövetelések átmenetileg késve folynak be, az más, mint az, ha a hitelfelvevő ismételten nem tud elég készpénzt termelni az adóssága kiszolgálásához.
Ezután három feltételt ellenőrizz: változatlan marad-e a fedezet, változik-e a kamatláb a meghosszabbítás alatt, és a követelés átruházható-e még a lejárat előtt a platform jelenlegi szabályai szerint. Az utolsó pont kizárólag a kiszállás lehetőségét érinti; nem helyettesíti magának az átstrukturálásnak az értékelését.
Mi a különbség a meghosszabbítás és a teljes átstrukturálás között?
A meghosszabbítás a törlesztésre rendelkezésre álló időt módosítja. Az átstrukturálás ennél tovább is mehet – megváltoztathatja a törlesztési ütemezést, a kamatlábat, a fedezeti feltételeket vagy a megállapodás más részeit is.
Az átstrukturálás így tágabb fogalom, mint a lejárat egyszerű módosítása. A befektetőknek érdemes elolvasniuk a módosított feltételeket, ahelyett hogy azt feltételeznék, hogy minden változás csak „több időt” jelent.
Mikor válik a késedelmes fizetés vagy a meghosszabbítás a nemteljesítés korai figyelmeztető jelévé?
Egyetlen rövid csúszás még nem bizonyít fizetésképtelenséget. Az ismétlődés és a súlyosbodás sokkal többet számít.
Az ismétlődő késedelmes fizetések, az egymást követő újabb haladékkérések, a megmagyarázatlan ütemezésváltozások, a gyengülő fedezeti feltételek vagy a gyenge kommunikáció mind súlyosabbá tehetik a meghosszabbítást. A befektetőnek meg kell különböztetnie az egyszeri időzítési problémát attól a mintázattól, amelyben a hitelfelvevő csak ismételt engedmények árán tudja teljesíteni a kötelezettségeit.
A státuszváltozás információ, nem következtetés. A hasznos kérdések: mi változott, milyen gyakran fordult elő, és a módosított feltételek hitelesebbé teszik-e a törlesztést, vagy csak elodázzák a problémát.
Gyakran ismételt kérdések
Nem. A meghosszabbítás a törlesztés időpontját tolja ki, miközben a követelés a módosított feltételek mellett továbbra is él. A nemteljesítés azt jelenti, hogy a hitelfelvevő átlépte a hitelfeltételekben rögzített küszöböt, és a követelés a szokásos törlesztésből behajtási eljárásba kerül.
Ez az adott hitelre megállapodott feltételektől függ. A türelmi idő azt változtatja meg, mikor esedékesek a fizetések, de ebből önmagában nem derül ki, mi történik a kamattal. Bizonyos esetekben tovább halmozódhat, más esetekben eltérő lehet a kezelése. Ilyenkor a hitelfeltételek a mérvadók.
Ez attól függ, hogyan kezeli a platform a meghosszabbításokat. Egyes struktúrák formális szavazati vagy hozzájárulási jogot adnak a befektetőknek, másoknál a döntés a hitelt kezelő feleknél marad. A piacon nincs egységes szabály.
A fő hatás az idő. A tőkéd hosszabb ideig van lekötve, így nem tudod az eredeti terv szerint újra befektetni. Ha a kapott összeg nem nő a meghosszabbítással, ugyanaz a hozam hosszabb időszakra oszlik el, és az éves szintre vetített eredmény csökken.
A türelmi idő általában a fizetési ütemezés átmeneti módosítása. Maga a hitel nagyrészt változatlan marad. Az átstrukturálás tágabb: a felek a hitel feltételeit módosítják, ami jelenthet új törlesztési ütemezést, eltérő kamatlábat, a fedezet változását vagy ezek kombinációját.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás