
Was eine blockchain-gestützte Kreditplattform tatsächlich aufzeichnet
30. September 20269 Min. Lesezeit
Eine blockchain-gestützte Kreditplattform zeichnet einzelne Teile eines Kredits in einer öffentlichen Blockchain-Ebene auf und belässt andere off-chain. Die Beteiligung von Investoren und die Auszahlungsverteilung lassen sich unabhängig prüfen, während Kreditprüfung, Besicherungsunterlagen und Verwertung rechtliche oder operative Prozesse bleiben. Diese Trennung ist relevant, denn Transparenz bedeutet nicht, den gesamten Kredit on-chain abzubilden.
Eine blockchain-gestützte Kreditplattform zeichnet einzelne Teile eines Kredits in einer öffentlichen Blockchain-Ebene auf und belässt andere off-chain. Die Beteiligung von Investoren und die Auszahlungsverteilung lassen sich unabhängig prüfen, während Kreditprüfung, Besicherungsunterlagen und Verwertung rechtliche oder operative Prozesse bleiben. Diese Trennung ist relevant, denn Transparenz bedeutet nicht, den gesamten Kredit on-chain abzubilden.
Was bedeutet „blockchain-gestützt“ bei einer Kreditplattform?
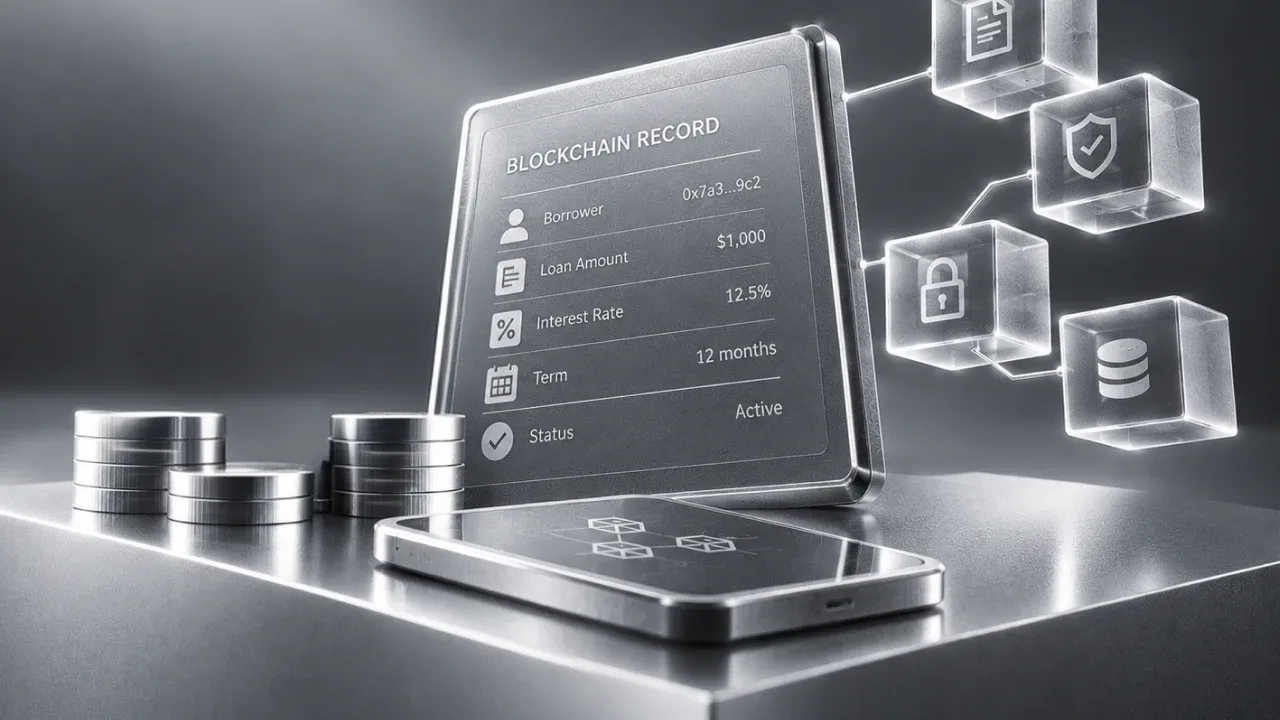
Eine Blockchain-Kreditplattform bildet nicht jeden Teil eines Kredits in einem einzigen öffentlichen Datensatz ab. In der Praxis bedeutet blockchain-gestützte Kreditvergabe meist, dass ausgewählte Ereignisse – etwa Beteiligungsnachweise oder Auszahlungsvorgänge – on-chain festgehalten werden, während die Bonitätsprüfung des Kreditnehmers, Verträge, Sicherheiten und der Verwertungsprozess außerhalb dieser Ebene bleiben.
Der Blockchain-Eintrag kann belegen, dass eine Transaktion stattgefunden hat oder dass eine Beteiligung erfasst wurde. Er kann nicht zeigen, ob der Kreditnehmer eine solide Kreditprüfung bestanden hat, ob die Sicherheiten nach lokalem Recht ordnungsgemäß dokumentiert wurden oder was geschieht, wenn Rückzahlungen ausbleiben.
Der Begriff beschreibt also einen Teil der Infrastruktur, nicht die gesamte Kreditbeziehung. Einige Fakten lassen sich direkt prüfen; andere hängen weiterhin vom Betreiber, vom Collateral Agent und von den rechtlichen Dokumenten hinter dem Kredit ab.
Garantiert ein Blockchain-Eintrag, dass ein Kredit zurückgezahlt wird?
Nein. Ein Blockchain-Eintrag kann bestätigen, dass eine erfasste Transaktion stattgefunden hat, sagt aber nichts darüber aus, ob der Kreditnehmer die nächste Zahlung leisten wird.
Die Rückzahlungsfähigkeit des Kreditnehmers, der Wert der Sicherheiten und das Ergebnis eines etwaigen Verwertungsprozesses liegen außerhalb dieses Eintrags. Die Technologie kann bestimmte Ereignisse leichter überprüfbar machen, macht daraus aber keine Rückzahlungsgarantie.
Welche Kreditereignisse werden tatsächlich in der Blockchain-Ebene erfasst?
Verschiedene Teile des Kredits liegen an verschiedenen Stellen. Beteiligungsnachweise und planmäßige Auszahlungen können on-chain festgehalten werden, während Bonitätsprüfung, rechtliche Vereinbarungen und Verwertungsarbeit off-chain bleiben.
Die folgende Tabelle zeigt, wie die Kreditbeteiligung erfasst wird, welche Ereignisse über einen öffentlichen Block Explorer geprüft werden können und wo Investoren weiterhin auf rechtliche oder operative Informationen angewiesen sind.
| Kreditereignis | On-chain erfasst? | Wo es liegt | Unabhängig durch Investoren prüfbar? |
|---|---|---|---|
| Kreditantrag und Kreditprüfung | Nein | Interne Prüfung durch Betreiber und Agent | Nein, nur das veröffentlichte Ergebnis |
| Kreditvertrag und Besicherungsunterlagen | Nein | Rechtlicher Vertrag nach der Jurisdiktion des Kreditnehmers | Nein, abhängig vom Prozess des Agents |
| Auszahlung der Mittel an den Kreditnehmer | Teilweise | Transfer on-chain sichtbar; Bedingungen nicht | Teilweise; Transaktions-Hash ist öffentlich, Bedingungen nicht |
| Anteil des Investors am Kredit (Beteiligung) | Ja | Erfasst gegenüber der Smart-Contract-Adresse | Ja, über einen öffentlichen Block Explorer |
| Planmäßige Auszahlungen an Investoren | Ja | Verteilt und protokolliert über den Smart Contract | Ja, on-chain nachvollziehbar |
| Vorzeitiger Verkauf einer Kreditforderung (Sekundärübertragung) | Ja, sofern on-chain unterstützt | Erfasst als Transfer zwischen Adressen | Ja, sofern der Mechanismus on-chain liegt |
| Verwertung und Sicherheitenliquidation nach Ausfall | Nein | Rechtlicher Prozess durch den Agent | Nein, nur berichtete Ergebnisse |
Das ist die praktische Grenze des öffentlichen Datensatzes. Ein Transaktions-Hash kann bestätigen, dass ein Transfer stattgefunden hat, offenbart aber nicht die dahinterliegenden Konditionen. Dasselbe gilt für die Beteiligung: Die Blockchain-Ebene kann den Eintrag zeigen, während die rechtliche Struktur des Kredits off-chain bleibt.
Kann ich meinen Kreditanteil einsehen, ohne die Plattform zu fragen?
Ja, sofern die Beteiligung an eine öffentliche Smart-Contract-Adresse gebunden ist. Ein Investor kann einen Block Explorer nutzen, um den entsprechenden Eintrag direkt zu prüfen, statt sich nur auf die Anzeige in der Plattformoberfläche zu verlassen.
Diese Prüfung hat einen begrenzten Umfang. Sie bestätigt die erfasste Beteiligung, nicht den rechtlichen Status der Sicherheiten, die Kreditprüfung oder den Fortgang eines Verwertungsverfahrens.
Was leistet ein Smart Contract in der Kreditverwaltung – und was nicht?
Ein Smart Contract wird vor allem genutzt, um die buchhalterische Seite des Kredits nachzuhalten. Er erfasst, wer eine Beteiligung hält, und wendet die vereinbarten Auszahlungsregeln an, sobald Geld eingeht.
Das ist die praktische Rolle der Smart-Contract-basierten Kreditverwaltung. Geht eine Zahlung ein, kann der Contract sie nach den festgelegten Regeln auf die Investoren verteilen und einen Nachweis dieser Transaktion on-chain hinterlassen.
Seine Rolle endet deutlich vor Kreditentscheidungen oder Durchsetzung. Er beurteilt nicht, ob ein Kreditnehmer kreditwürdig ist, entscheidet nicht, ob die Sicherheiten ausreichen, und bestimmt nicht, was nach einer ausgebliebenen Zahlung geschehen soll.
Und wenn der Kreditnehmer nicht zahlt, gibt es für den Contract nichts zu verteilen. Er kann die fehlenden Mittel nicht erzeugen und keine Verwertung von sich aus einleiten.
Erzwingt der Smart Contract die Rückzahlung durch den Kreditnehmer?
Nein. Die Rückzahlung muss weiterhin über den Kreditvertrag und das für Kreditnehmer und Sicherheiten geltende rechtliche Verfahren behandelt werden.
Der Smart Contract kann zeigen, was vor der ausgebliebenen Zahlung geschehen ist, und weiterhin tatsächlich stattfindende Transaktionen erfassen. Er kann den Kreditnehmer nicht kontaktieren, nicht die Kontrolle über verpfändete Vermögenswerte übernehmen, keinen Rechtsanspruch geltend machen und nicht die Aufgaben des Collateral Agent übernehmen.
Was können Investoren unabhängig prüfen, und wofür ist Vertrauen in den Betreiber erforderlich?
Am leichtesten prüfbar sind jene Ereignisse, die im öffentlichen Blockchain-Eintrag erscheinen. Ein Investor kann beispielsweise prüfen, ob eine Beteiligung erfasst wurde, ob ein unterstützter Transfer stattgefunden hat oder ob eine Auszahlung über den Smart Contract protokolliert wurde.
Andere Teile des Kredits sind nicht in gleicher Weise sichtbar. Die Kreditprüfungsakte, die Sicherheitendokumente und jede Verwertungsarbeit liegen außerhalb des öffentlichen Datensatzes. Hierfür bleibt der Investor auf Informationen des Betreibers, des Collateral Agent und der zugrunde liegenden rechtlichen Dokumentation angewiesen.
An dieser Stelle hat Transparenz bei Kreditplattformen eine natürliche Grenze. Die Blockchain-Ebene macht bestimmte Transaktionen leichter überprüfbar, nicht aber die gesamte Kreditbeziehung.
Warum liegt der Sicherheitenvertrag selbst nicht auf der Blockchain?
Weil der Sicherheitenvertrag nach dem Recht wirksam sein muss, das für den Kreditnehmer oder den verpfändeten Vermögenswert gilt. In manchen Jurisdiktionen bedeutet das Unterschriften, Registrierungen, Anzeigen oder andere formale Schritte, bevor die Sicherheit durchgesetzt werden kann.
Ein Blockchain-Eintrag kann diese Anforderungen nicht ersetzen. Er kann Ereignisse im Zusammenhang mit dem Kredit erfassen, doch das rechtliche Recht an den Sicherheiten ergibt sich weiterhin aus dem Vertrag und dem jeweils anwendbaren lokalen Recht.
Ein Blockchain-Eintrag bestätigt, dass eine Transaktion stattgefunden hat – er bestätigt nicht, dass ein Kreditnehmer zurückzahlt, und er ersetzt nicht die rechtliche Durchsetzung von Sicherheiten.
Welche Fragen sollten Sie jeder Plattform stellen, die sich „blockchain-gestützt“ nennt?
Eine nützliche Prüfung beginnt mit fünf recht einfachen Fragen. Sie zeigen, ob die Plattform klar darlegt, was im öffentlichen Datensatz liegt und was weiterhin über Verträge, interne Verfahren oder Dritte abläuft.
- Welche Kreditereignisse werden im Blockchain-Eintrag erfasst und welche bleiben off-chain? Eine klare Antwort sollte die Buchhaltungsebene von Kreditprüfung, rechtlicher Dokumentation und Verwertung trennen.
- Können Investoren ihre eigene Kreditbeteiligung über einen öffentlichen Block Explorer prüfen? Wenn die Beteiligung on-chain erfasst wird, sollte es einen praktikablen Weg geben, sie unabhängig einzusehen.
- Wer begründet den Sicherheitenanspruch rechtlich, und welche Jurisdiktion gilt dafür? Das ist relevant, weil Sicherheitenrechte von lokalem Recht und rechtlicher Dokumentation abhängen, nicht allein vom Transaktionsnachweis.
- Gibt es ein separates rechtliches Verwertungsverfahren, wenn der Kreditnehmer die Zahlungen einstellt? Die Plattform sollte erläutern, wer sich um Kreditnehmer und Sicherheiten kümmert, sobald die Angelegenheit über die Blockchain-Ebene hinausgeht.
- Veröffentlicht die Plattform die Smart-Contract-Adresse und die Auszahlungshistorie? Diese Angaben ermöglichen die Prüfung, ob die als öffentlich beschriebenen Ereignisse tatsächlich nachvollziehbar sind.
Diese Fragen machen das Label konkreter: Investoren können erkennen, was erfasst wird, was überprüfbar ist und wo weiterhin Vertrauen erforderlich ist.
Was geschieht mit dem Eintrag, wenn ein Kredit nicht planmäßig zurückgezahlt wird?
Eine ausgebliebene Rückzahlung löscht nicht die Blockchain-Historie und ändert keine bereits erfassten Transaktionen. Der bestehende Eintrag bleibt bestehen, während die Reaktion auf den Zahlungsausfall außerhalb dieser Ebene erfolgt.
Kommt keine Rückzahlung an, gibt es für den Smart Contract keinen neuen Betrag zu verteilen. Die buchhalterische Spur bleibt intakt, der Kredit selbst geht jedoch in ein rechtliches und operatives Verwertungsverfahren über.
Bei 8lends liegen diese Verwertungs- und Sicherheitenfragen bei einem unabhängigen Collateral Agent und nicht beim Smart Contract. Der öffentliche Eintrag kann weiterhin zeigen, was vor dem Ausfall geschehen ist; die Verwertung selbst kann er nicht durchführen.
Diese Plattform wird von einem lizenzierten Unternehmen betrieben, das als VASP unter der Aufsicht der FSA (St. Vincent und die Grenadinen) registriert ist. Ein unabhängiger Collateral Agent in der Schweiz, Mitglied der PolyReg SRO, verwaltet Sicherheiten und Verwertung. Renditen sind nicht garantiert und mit Verlustrisiken verbunden.
Häufig gestellte Fragen
Es bedeutet, dass ausgewählte Teile des Kreditprozesses in einer Blockchain-Ebene erfasst werden und unabhängig überprüfbar sind. Dazu können die Beteiligung eines Investors und die Auszahlungsverteilung gehören. Kreditprüfung, Kreditverträge, Sicherheitendokumentation und Verwertung bleiben off-chain, sodass Investoren für diese Teile des Prozesses weiterhin auf den Betreiber und den Collateral Agent angewiesen sind.
Grundsätzlich ja, sofern die Beteiligung gegenüber einer öffentlich zugänglichen Smart-Contract-Adresse erfasst ist. Der Investor kann einen Block Explorer nutzen, um diesen Eintrag direkt einzusehen. Damit werden weder der rechtliche Status der Sicherheiten noch etwaige Verwertungsverfahren unabhängig überprüft, da diese Aspekte außerhalb der öffentlichen Blockchain-Ebene liegen.
Nein. Der Smart Contract erfasst die Beteiligung und wendet die vereinbarten Buchhaltungs- und Auszahlungsregeln an, sobald Mittel verfügbar sind. Er kann den Kreditnehmer nicht zur Zahlung bewegen, dessen Rückzahlungsfähigkeit nicht beurteilen und nach einem Ausfall keine rechtliche Durchsetzung vornehmen. Die Rückzahlung hängt weiterhin vom Kreditnehmer und den Verpflichtungen im Kreditvertrag ab.
Die Verpflichtung des Kreditnehmers entsteht durch eine rechtliche Vereinbarung, die einer bestimmten Jurisdiktion unterliegt. Solche Dokumente können Unterschriften, Registrierungen oder andere Formalitäten erfordern, die nach lokalem Recht Rechtswirkung entfalten. Der Blockchain-Eintrag kann Transaktionen im Zusammenhang mit dem Kredit dokumentieren, ersetzt aber nicht den Vertrag selbst.
Der bestehende Eintrag bleibt erhalten, da er bereits erfolgte Transaktionen abbildet. Eine ausgebliebene Rückzahlung löscht oder überschreibt diese Historie nicht. Kontaktaufnahme mit dem Kreditnehmer, Durchsetzung und Sicherheitenliquidation finden außerhalb der Blockchain-Ebene über das jeweils anwendbare rechtliche Verfahren und den unabhängigen Collateral Agent statt.
Weiterlesen
Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis