
Platformrisico begrijpen: wat als het P2P-bedrijf failliet gaat?
23 september 20255 min lezen
Wie op zoek is naar hoger rendement, meer spreiding en directe blootstelling aan kredietnemers, komt vaak uit bij peer-to-peer-leningen. Maar terwijl investeerders profielen van kredietnemers en rentetarieven meestal kritisch bekijken, wordt een zorgwekkender risico vaak genegeerd: platformrisico, een fundamenteel risico. Dat is het risico dat het P2P-bedrijf dat je gebruikt failliet gaat, opnames bevriest of omvalt. En dan kan je geld vastzitten. Misschien heb je geluk en kom je er tijdelijk goed vanaf, maar dat neemt het risico op blijvende verliezen niet weg. Nu de P2P-sector volwassener wordt en veel meer klanten trekt, is het niet alleen handig maar essentieel om te weten wat er gebeurt als een platform omvalt, als je je kapitaal wilt beschermen. In dit artikel bespreken we wat platformrisico is, wat er met je geld gebeurt als een platform stopt en hoe je jezelf tegen zo'n verstoring beschermt.
Waarom platformrisico vaak over het hoofd wordt gezien
Als mensen aan risico bij peer-to-peer-leningen denken, denken ze meestal aan de kredietnemer. Wat gebeurt er als een kredietnemer zijn lening niet terugbetaalt? Heeft hij een goede kredietgeschiedenis? Dat zijn terechte vragen, maar ze vertellen maar een deel van het verhaal. Het platform is waarschijnlijk het grootste onderschatte risico bij P2P-leningen.
Investeerders gaan ervan uit dat een platform veilig is zolang het draait. Maar dat is niet altijd zo. Een platform kan slecht geleid worden, te weinig kapitaal hebben of onvoldoende onder toezicht staan. En zelfs als kredietnemers netjes aflossen, kunnen investeerders de toegang tot hun geld verliezen als het platform omvalt.
Veel particuliere investeerders slaan dit helemaal over. Toch is het begrijpen van platformrisico net zo belangrijk als het per geval beoordelen van een lening.
Waarom platformrisico ertoe doet
P2P-platforms faciliteren de hele levenscyclus van een lening door investeerders aan kredietnemers te koppelen. Ze:
- screenen kredietnemers en plaatsen hun aanvragen
- verwerken betalingen en aflossingsschema's
- regelen communicatie en incasso
- bieden investeerdersdashboards en updates
Als deze tussenpersoon omvalt, wordt het rommelig. Als een kredietnemer blijft betalen, wie int die betaling dan? Wie zorgt dat het geld bij jou terechtkomt? Wie handelt geschillen af?
Zonder sterke beschermingsmaatregelen kan je investering vast komen te zitten of, erger nog, helemaal verloren gaan.
Wat gebeurt er als een P2P-platform failliet gaat?
Een faillissement van een platform betekent niet per se dat je geld weg is. Herstel wordt wel lastiger door een aantal factoren, waaronder:
Verstoord leningbeheer
Back-up-servicers houden aflossingen en communicatie met kredietnemers bij als het platform omvalt. Gaat het platform onderuit en is er geen back-up-servicer, dan kunnen de betalingen van kredietnemers stoppen. De communicatie valt weg en je ontvangt mogelijk niet het inkomen dat je verwachtte.
Bewaarrekening / SPV
Betrouwbare platforms beschermen het geld van investeerders vaak via bewaarrekeningen (custodian accounts) of Special Purpose Vehicles (SPV's). Zo blijven de gelden van investeerders gescheiden en is de kans kleiner dat ze samen met het platform verdwijnen.
Inschakeling van een back-up-servicer
Sommige platforms hebben afspraken met externe servicers die het leningbeheer kunnen overnemen als dat nodig is. Zo kunnen aflossingen doorlopen en blijven verliezen beperkt.
Faillissement en juridische procedure
Gaat het platform failliet, dan word je als investeerder een concurrente schuldeiser. Dat betekent dat je misschien maar een fractie van je geld terugkrijgt, en zelfs dat kan maanden of jaren duren.
Voorbeelden van platforms die omvielen
Lendy (VK, 2019)
Lendy was ooit een van de grootste peer-to-peer-leenplatforms in het Verenigd Koninkrijk, en toch ging het mis. Het bedrijf werd in 2019 onder bewind gesteld na een stijging van het aantal wanbetalingen en groeiende zorgen over gebrekkige transparantie. De mislukte leningen waren goed voor meer dan 160 miljoen pond, en jaren later wachten investeerders nog steeds op volledige terugbetaling.
Grupeer (Letland, 2020)
Grupeer, een P2P-platform in Letland, ging onderuit: het bevroor plotseling alle opnames, wat gebruikers volledig overviel. Later bleek dat er tussen de aangeboden leningen op het platform ook nepleningen zaten. De meeste investeerders leden grote verliezen, mede doordat een duidelijk herstelplan en juridische opties ontbraken. In de meeste gevallen werd minder dan 20% van het oorspronkelijk geïnvesteerde bedrag teruggehaald.
Deze voorbeelden laten zien dat de kracht van een platform en het toezicht erop grote invloed hebben op de vraag of investeerders hun geld terugkrijgen.
8lends is een Zwitsers crowdlendingbedrijf waarin platformveiligheid en investeerdersbescherming op lange termijn centraal staan. Met gereguleerde activiteiten, grondige kredietbeoordeling en transparante structurering van leningen via SPV's biedt 8lends niet alleen sterk rendement, maar ook de gerustheid dat je kapitaal niet blootstaat aan chaos bij het platform.
Zo zie je of een platform risico loopt
Een aantal signalen kan erop wijzen dat er problemen aankomen.
| Waarschuwingssignaal | Waarom het belangrijk is |
|---|---|
| Vertraagde rentebetalingen | Kan wijzen op liquiditeitsproblemen |
| Geen recente audits gepubliceerd | Gebrek aan transparantie |
| Wisselingen in het management | Kan wijzen op interne instabiliteit |
| Slechte communicatie | Gaat vaak vooraf aan het stilleggen van de activiteiten |
| Beperkingen op opnames | Een serieus waarschuwingssignaal |
Ook plotselinge koerswijzigingen zijn een waarschuwingssignaal, bijvoorbeeld een overstap van consumptieve leningen met laag risico naar digitale assets met hoog risico zonder voldoende transparantie. Zie je een of meer van deze signalen, dan is het verstandig om te overwegen vroegtijdig uit te stappen.
Factoren die bepalen of herstel lukt
Herstel hangt af van een aantal technische en juridische factoren:
| Factor | Invloed op herstel |
|---|---|
| Bewaarrekening | Houdt gelden van investeerders gescheiden van het platform |
| SPV-structuur voor leningen | Leningen zijn makkelijker over te dragen en te beheren |
| Toezicht | Gereguleerde platforms hebben vaker protocollen klaarliggen |
| Jurisdictie | Een sterk juridisch kader helpt bij het afdwingen van herstel |
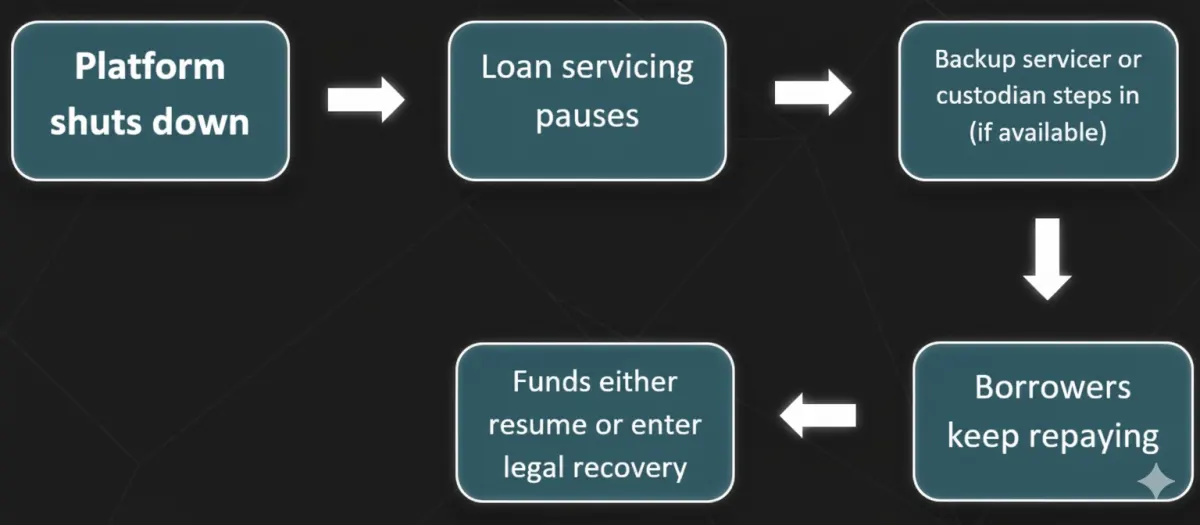
Visueel overzicht: wat er gebeurt als een platform omvalt
Hoe Zopa reageerde op de pandemie
Zopa, een gereguleerd Brits P2P-platform dat in 2005 werd opgericht, kwam heel anders door de marktonrust van begin 2020. Zopa voerde een aantal beschermingsmaatregelen in en bleef actief ondanks opnames door investeerders.
Het platform bevroor tijdelijk nieuwe leningaanbiedingen en beperkte opnames om de liquiditeit op peil te houden.
Investeerders kregen wekelijks updates over de prestaties van hun portfolio en de leningportefeuille. Zopa gebruikte zijn goed gevulde reserve en back-upmechanismen om de aflossingen van kredietnemers te laten doorlopen.
Het gevolg: het platform viel niet om en de meeste investeerders bleven aflossingen ontvangen. Zopa was transparant en goed voorbereid, en dat bleek doorslaggevend om een zware periode door te komen. Deze in een crisis bewezen veerkracht versterkte de reputatie van Zopa en hielp het platform later bij de overstap naar een bank met volledige vergunning.
Soorten risico
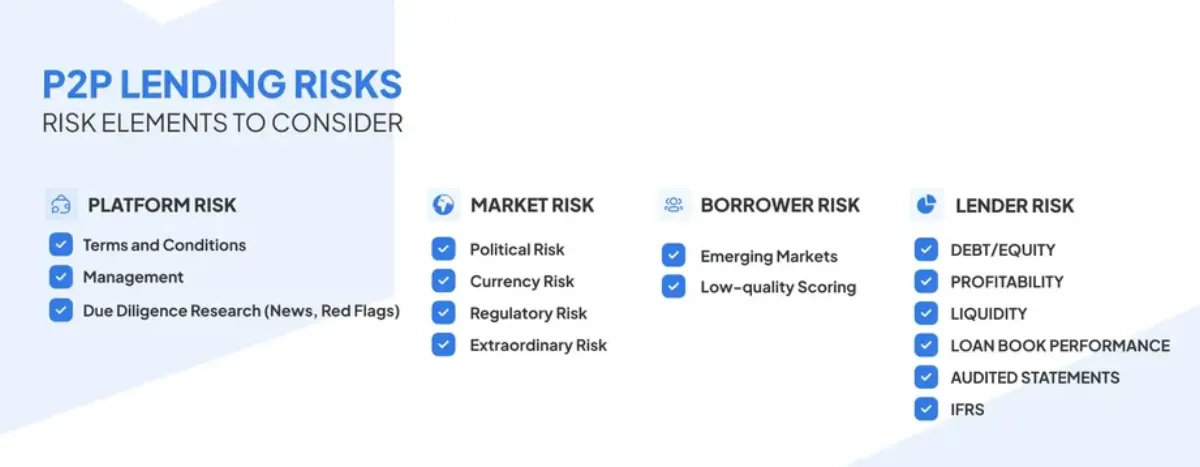
Het is belangrijk om het omvallen van een platform niet te verwarren met wanbetaling door een kredietnemer of andere risico's.
| Soort risico | Omschrijving | Heb je er invloed op? |
|---|---|---|
| Platformrisico | Platform valt om of gaat failliet | Beperkt |
| Kredietnemersrisico | Kredietnemer mist een betaling | Gemiddeld |
| Valutarisico | Wisselkoersverliezen op grensoverschrijdende leningen | Ja (hedging) |
| Economisch risico | Recessie leidt tot massale wanbetalingen | Nee |
Ook als een kredietnemer op tijd betaalt, krijg je je geld niet zolang er niemand is die die betaling verwerkt en aan je doorgeeft.
Zo bescherm je jezelf
Dit kun je doen:
- Controleer de bewaring. Ga na of het platform gescheiden rekeningen of een custodian gebruikt. Vermijd platforms die het geld van investeerders mengen met hun eigen bedrijfsgeld.
- Begrijp de juridische opzet. Staan leningen op jouw naam via een SPV of als zekerheid? Dan zijn ze makkelijker over te dragen als het platform omvalt.
- Weet waar het platform gereguleerd is. Platforms met een vergunning, bijvoorbeeld van de Britse FCA, zijn doorgaans veiliger. Andere jurisdicties brengen meer risico mee.
- Spreid over meerdere platforms. Zet niet al je geld op één platform. Kies er 2-3 betrouwbare, dat verlaagt je risico enorm.
- Houd de gezondheid van het platform in de gaten. Let op vertraagde opnames, haperende dashboards of lange stiltes. Het zijn allemaal vroege waarschuwingen voor problemen.
- Houd je eigen administratie bij. Download contracten, betaalschema's en correspondentie. Die kunnen cruciaal zijn in een juridische procedure.
Overzichtstabel: platformrisico in één oogopslag
| Risicogebied | Wat het betekent | Wat kun je doen? |
|---|---|---|
| Geen custodian | Geld kan samen met het platform verdwijnen | Controleer of er een externe custodian wordt gebruikt |
| Geen SPV | Eigendom van leningen onduidelijk | Vraag hoe leningen juridisch zijn gestructureerd |
| Zwak toezicht | Geen bescherming bij een faillissement | Kies voor een gereguleerd platform |
| Eén platform gebruiken | Alle eieren in één mand | Spreid je portfolio |
| Weinig transparantie | Problemen kunnen je overvallen | Volg de communicatie en audits van het platform |
Tot slot
Platformrisico is niet spannend, maar wel echt. Je raakt makkelijk verdiept in rentetarieven en profielen van kredietnemers en vergeet dan het platform zelf, de lijm die alles bij elkaar houdt. Het goede nieuws? Je kunt dit risico beperken door vooraf wat huiswerk te doen: kies gereguleerde platforms met custodians en SPV's, leen uit over verschillende assetklassen en blijf alert.
Op zoek naar een platform dat je kapitaal serieus neemt? 8lends geeft peer-to-peer-lenen een nieuwe invulling met een van de meest geavanceerde kaders voor risicobeheer in de sector. Of je nu let op de kwaliteit van kredietnemers, transparantie van leningen of de levensvatbaarheid van het platform op lange termijn: 8lends levert op elk vlak.
Gerelateerd op 8lends
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres