
Leningklassen bij P2P-leningen: wat ze betekenen voor rendement en risico
7 oktober 20255 min lezen
Leningklassen (LG) zijn een essentieel onderdeel van peer-to-peer-leningen (P2P) dat je niet kunt negeren, simpelweg omdat ze het makkelijker maken om het kredietrisico van een schuldenaar in te schatten. Klassen worden meestal toegekend op een schaal (van A tot G of met een numerieke score) en vertalen complexe financiële gegevens naar iets wat je in één oogopslag begrijpt. Dit artikel ontrafelt hoe P2P-beoordelingen werken, zodat je alles weet wat je als betrokkene moet weten. We geven ook tips waarmee je als investeerder verstandige investeringsbeslissingen neemt.
Wat zijn leningklassen bij P2P-leningen?
Leningklassen zijn risicoscores die P2P-platforms toekennen en gebruiken om kredietprofielen van schuldenaars in te delen. De meeste platforms gebruiken eigen algoritmes om elke leningaanvraag een kredietbeoordeling te geven op basis van een reeks criteria, zoals:
- kredietgeschiedenis
- inkomen op het moment van aanvraag
- schuld-inkomensverhouding
- alternatieve gegevens, zoals werk en opleiding.
Een hoge klasse (bijv. „A” of „1”) wijst meestal op een kredietwaardige schuldenaar met een gunstige financiële situatie en een minimaal risico op wanbetaling. Lagere scores (bijv. „F” of „G”) kunnen duiden op een hoger risico, bijvoorbeeld door een lagere kredietscore, een onzeker inkomen of een zware schuldenlast. Leningklassen geven betrokkenen in één oogopslag een waardevol overzicht van het risico, wat helpt bij het in balans brengen van een portefeuille en het inschatten van toekomstige winsten.
De afgelopen jaren is het beoordelingsmechanisme geëvolueerd van traditionele kredietscoremethoden naar geavanceerde technieken die machine learning en onconventionele gegevensbronnen gebruiken.
Geavanceerde algoritmes kijken vaak verder dan historische prestatiegegevens. Ze verwerken ook het meest recente gedrag van kredietnemers. Dankzij deze bredere aanpak kunnen beoordelingen regelmatig worden bijgewerkt op basis van de nieuwste financiële situatie van elke schuldenaar.
Crowdlendingplatforms zoals 8lends tonen leningklassen met heldere context over risico en rendement per klasse en met filters voor je portefeuille. Zo kunnen investeerders aanbiedingen vergelijken en een verdeling opbouwen die past bij hun risicobereidheid – zonder dat dit artikel een verkooppraatje wordt.
Het raderwerk achter leningklassen bij P2P-crowdfunding
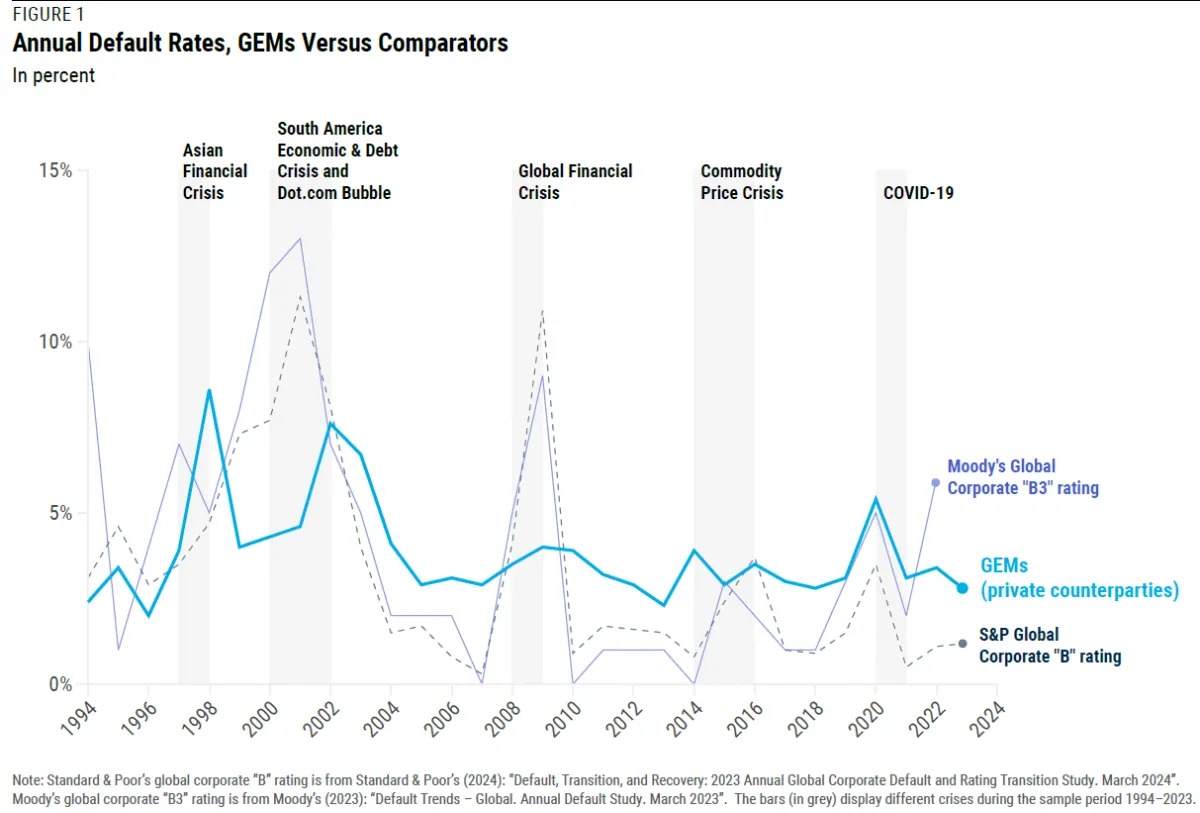
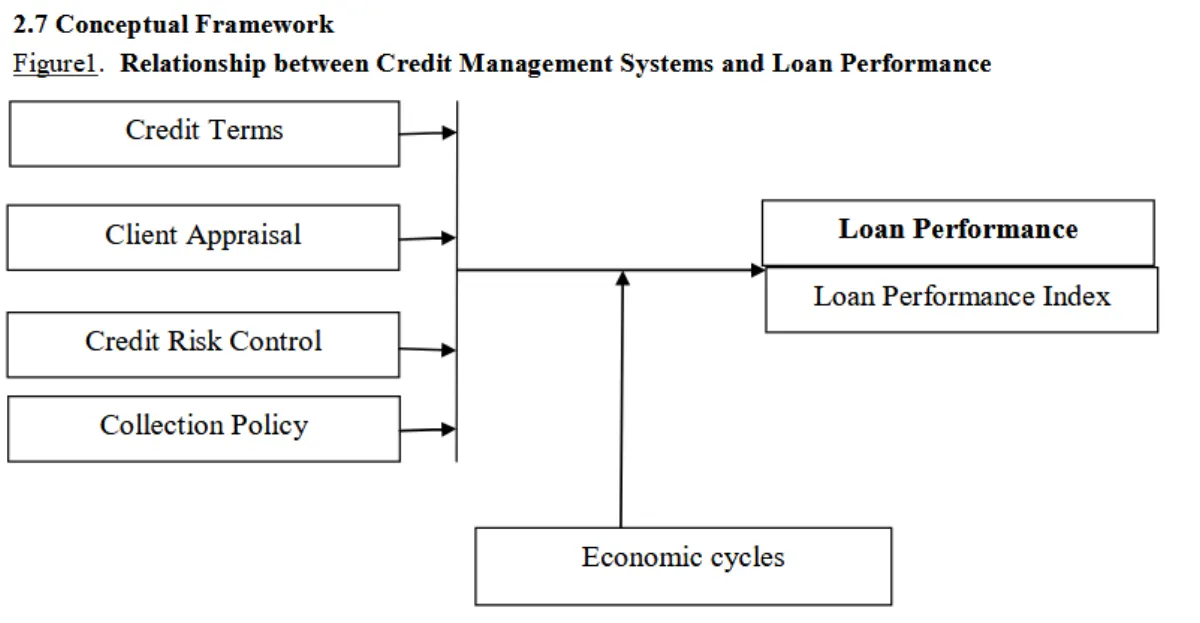
Achter elke beoordeling zit een grondig proces dat geautomatiseerde data-analyse combineert met menselijk oordeel. De meeste platforms gebruiken enorme datasets met financiële kengetallen om leningklassen toe te kennen.
Veel platforms maken niet openlijk bekend welke kengetallen ze precies gebruiken om leningen te beoordelen, maar hier is een kort overzicht van de gegevens die crowdlendingplatforms doorgaans gebruiken om een leningklasse te bepalen en toe te kennen:
- Kredietscore en -geschiedenis: historisch betalingsgedrag, kredietgebruik en eerdere wanbetalingen zijn cruciaal bij de eerste beoordeling.
- Inkomen en werk: een regelmatig inkomen en een langdurig dienstverband leiden vaak tot een hogere klasse, omdat ze sterke aanwijzingen zijn dat iemand een verstrekt krediet kan terugbetalen.
- Schuld-inkomensverhouding: door schuldverplichtingen af te zetten tegen het besteedbaar inkomen kunnen P2P-platforms de algehele financiële gezondheid en het risico in kaart brengen.
- Alternatieve gegevens: sommige platforms verbeteren hun beoordelingsmodellen ook met niet-traditionele gegevens uit uiteenlopende bronnen, zoals gedrag op sociale media, digitale betaalgeschiedenis en zelfs geografische patronen.
Deze platforms voeren deze en andere signalen in machine-learningmodellen die in recordtijd grote datasets kunnen doorzoeken en ervan leren. Onderzoek en tests in de sector hebben bijvoorbeeld bevestigd dat modellen die zijn ontwikkeld met methoden als LightGBM en technieken voor featureselectie wanbetalingen zeer nauwkeurig kunnen voorspellen.
Zulke modellen werken hun voorspellingen voortdurend bij naarmate er meer prestatiegegevens van kredietnemers beschikbaar komen. Deze realtime gegevensuitwisseling leidt tot dynamische beoordelingssystemen die zich ontwikkelen terwijl ze leren van gegevens over een veranderende economie en veranderende profielen van schuldenaars.
Kredietbeoordelaars voeren meestal een tweede controle uit om nuances te vinden die geautomatiseerde tools kunnen missen. De menselijke blik plaatst uitzonderlijke gebeurtenissen, zoals tijdelijk baanverlies of één financiële tegenvaller, in de juiste context, zodat ze de gegevens niet onbedoeld vertekenen. Een combinatie van kwantitatieve en kwalitatieve analyse vormt de kern van wat leningklassen gedurende de hele looptijd van een lening nauwkeurig en actueel houdt.
De kunst van leningklassen gebruiken om risico en rendement in balans te brengen
P2P-lenen draait grotendeels om de afweging tussen risico en rendement. Leningklassen maken die verhouding inzichtelijk. Zo begrijp je de klassen en de afweging tussen risico en rendement die bij elke klasse hoort:
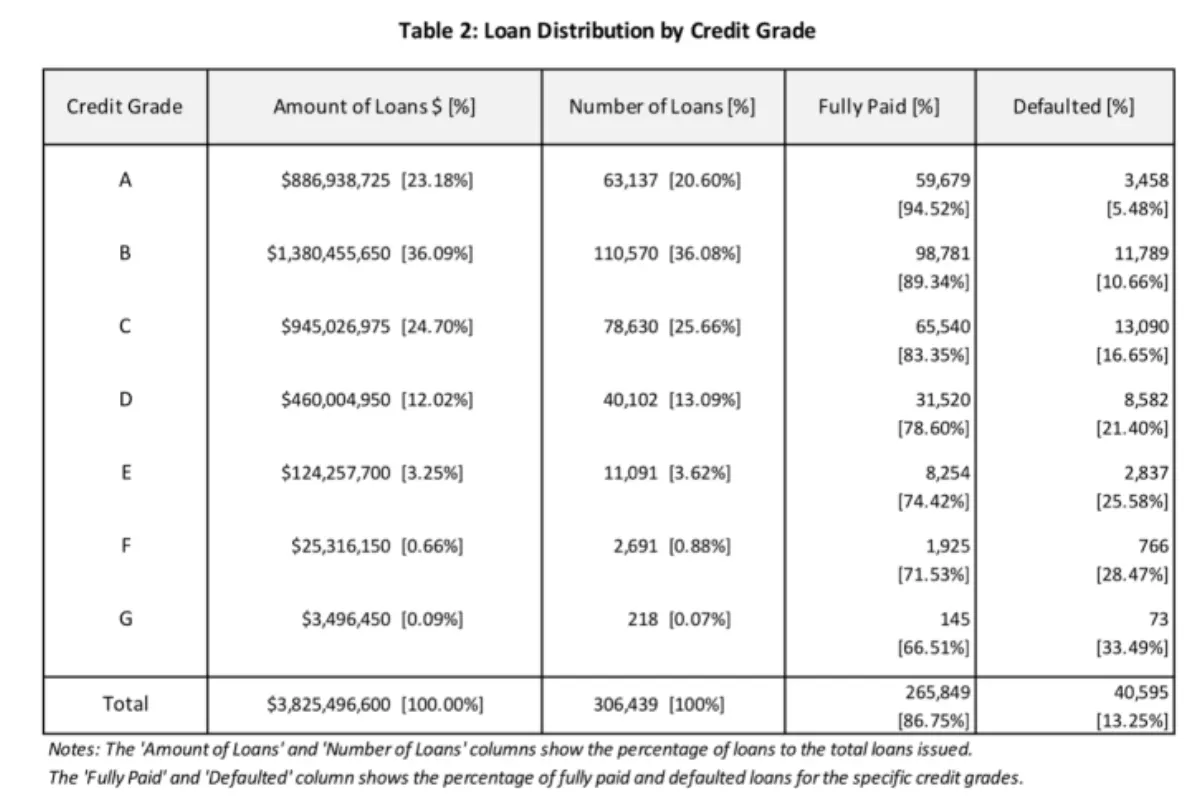
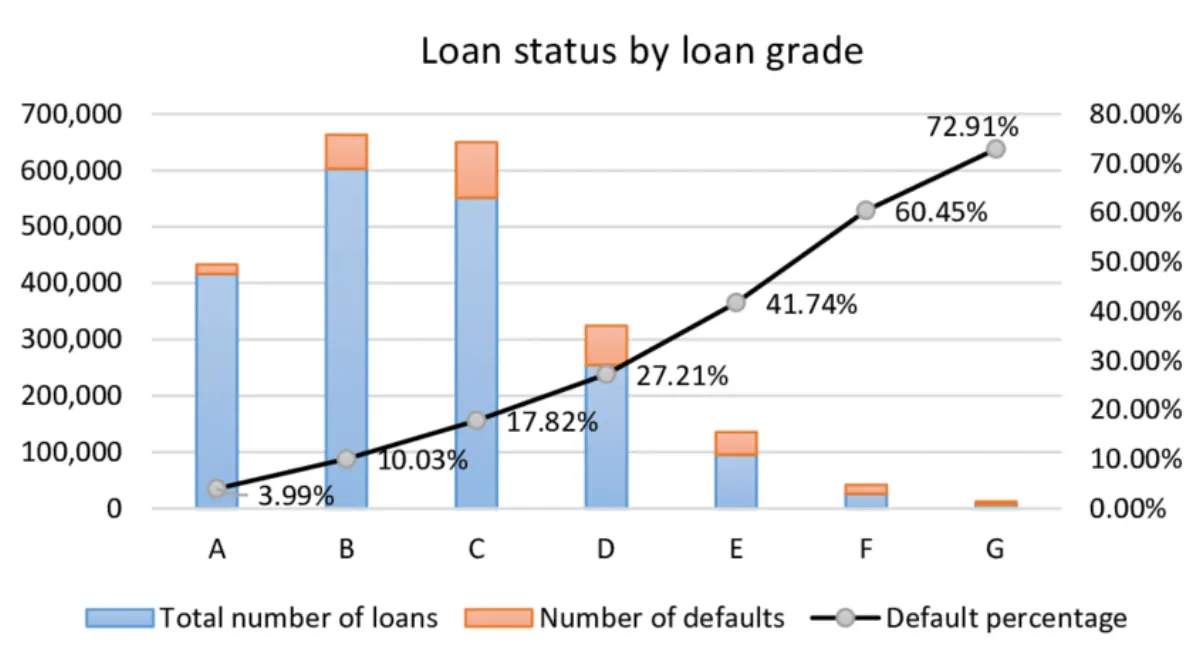
- Hogere klasse = minder wanbetaling, minder rendement: leningen in een hoge klasse (A of 1) hebben lagere wanbetalingspercentages, meestal onder de 3%. Omdat kredietnemers in deze categorie zeer kredietwaardig zijn, is de rente relatief laag. Investeerders in deze leningen krijgen een stabieler en zekerder rendement, maar door de lagere risicopremie valt de opbrengst lager uit.
- Lagere klasse = hoger risico, hoger rendement: aan de andere kant van het spectrum staan leningen met een lagere score (bijv. F of G), die vaker in wanbetaling raken. Historisch gezien kunnen de wanbetalingspercentages bij zulke leningen 10% of meer zijn. In ruil voor dat hogere risico leveren deze leningen doorgaans een flink hogere rente op en een mooie winst als een schuldenaar de lening volledig terugbetaalt. Hoe verleidelijk die hogere opbrengsten ook zijn, daar staat een grotere kans op verlies tegenover als een schuldenaar in gebreke blijft.
De voorspellende waarde van leningklassen voor wanbetaling komt voort uit een groeiende hoeveelheid bewijs die steeds weer een verband aantoont tussen lagere scores en vaker voorkomende wanbetalingen.
Investeerders moeten dit spectrum kennen, omdat het essentieel is voor het opbouwen van een gespreide portefeuille die past bij een weloverwogen risicobereidheid. Spreiden over verschillende klassen is bovendien een uitstekende manier om de gevolgen van wanbetalingen op te vangen en tegelijk het totale rendementspotentieel te maximaliseren.
Voordelen en beperkingen van leningklassen
Zoals bij de meeste dingen heeft het beoordelen van leningen voor- en nadelen.
Voordelen
Leningbeoordeling vereenvoudigt de ingewikkelde taak van risico-inschatting door uiteenlopende financiële gegevens samen te vatten in één eenvoudige, begrijpelijke maatstaf. Deze klassen zijn van onschatbare waarde voor particuliere investeerders die niet de tijd of expertise hebben om elk aspect van een profiel van een schuldenaar te onderzoeken. Dankzij leningklassen kunnen investeerders hun portefeuille afstemmen op hun bereidheid tot risico en rendement, op basis van hun investeringsdoelen.
Beperkingen
Hoewel niemand de informatieve waarde ervan moet onderschatten, is een beoordeling slechts een momentopname, niet het volledige beeld!
Omdat beoordelingsmodellen eigendom zijn van de platforms en elk platform vrij is om eigen modellen en datasets te gebruiken, kunnen scores per platform verschillen. Een „A-klasse” op het ene P2P-platform kan bijvoorbeeld iets anders betekenen dan een „A-klasse” op een concurrerend platform.
Omdat leningbeoordeling ook leunt op historische financiële gegevens en algoritmische prognoses, kan een beoordeling plotselinge marktverschuivingen of onverwachte persoonlijke financiële schokken missen. Investeerders moeten dus niet alleen op de score vertrouwen, maar die zien als een basis die ze aanvullen met hun eigen due diligence.
Leningklassen gebruiken in de praktijk van P2P-lenen
Laten we kijken naar een paar belangrijke manieren om leningklassen in te zetten als onderdeel van een goed geïnformeerde P2P-strategie:
- Spreiden over leningklassen: in plaats van alles in leningen met de hoogste beoordeling te steken, kun je spreiden over verschillende klassen voor een evenwichtig rendementsprofiel. De stabiele leningen met een lager risico zorgen voor stabiliteit, terwijl je met een bewust gekozen deel van je kapitaal in risicovollere leningen het totale rendement van je portefeuille kunt verhogen.
- Je portefeuille regelmatig evalueren en herbalanceren: omdat de meeste P2P-crowdfundingplatforms leningklassen periodiek aanpassen aan de veranderende financiële situatie van een kredietnemer, zijn portefeuille-evaluaties een must. Door je investeringen te herbalanceren op basis van klassewijzigingen, stem je je portefeuille af op je risicobereidheid en beperk je risico's en verliezen.
- Leningklassen aanvullen met eigen onderzoek: leningklassen zijn een goed vertrekpunt, maar het loont om verder te kijken dan de klasse. Door uitgebreide kredietrapporten, gegevens van kredietnemers en zelfs bredere macro-economische trends mee te nemen, kun je beter dan gemiddeld beoordelen of een toegekende klasse klopt. Extra onderzoek kan bestaan uit het volgen van sectornieuws, het beoordelen van de prestaties van het platform door de tijd heen en het gebruiken van kwalitatieve maatstaven om het sentiment rond kredietnemers in kaart te brengen.
- Gebruikmaken van geavanceerde tools en analyses: sommige externe onderzoeksbureaus en platforms bieden analysedashboards die leningklassen combineren met risicomaatstaven op portefeuilleniveau, zoals de geschatte kans op wanbetaling, Loss Given Default (LGD) en herstelpercentages. Deze tools kunnen een beter beeld geven van het risico-rendementsprofiel van je hele portefeuille.
Conclusie
Beoordelingen zijn waardevol bij P2P-leningen omdat ze investeerders een belangrijke en bruikbare momentopname van winst en risico geven. Als je begrijpt hoe deze platforms tot hun beoordelingen komen, van gevestigde kredietmaatstaven tot geavanceerde machine learning, wordt het makkelijker om een duurzaam winstgevende portefeuille op te bouwen.
Gerelateerd op 8lends
Platforms als 8lends brengen deze principes al in de praktijk – met realtime beoordelingsmodellen, transparante gegevens over kredietnemers en tools waarmee investeerders slim kunnen spreiden over risicoklassen. Of je nu voor het eerst uitleent of een ervaren portefeuille verfijnt: toegang tot tools die rekening houden met leningklassen maakt het verschil.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres