
Vragen die je moet stellen voordat je geld uitleent via een P2P-platform
9 oktober 20254 min lezen
De voldoening die je als P2P-investeerder krijgt, is ongeëvenaard. Wat is er mooier dan geld verdienen door leningen te verstrekken die de dromen van anderen financieren? Maar niet iedereen wordt rijk tijdens een goudkoorts. Te veel mensen laten zich verleiden door glimmende beloftes. Ze nemen niet de tijd om te begrijpen waar ze aan beginnen. Pas laat beseffen ze dat blind vertrouwen in een financieel platform nooit een strategie is. In werkelijkheid is P2P-lenen een weloverwogen stap voor wie goed geïnformeerd is. Wie succes heeft, stelt vaak de juiste vragen. Wil je weten hoe je aan de goede kant van die lijn blijft? Dit zijn de belangrijkste vragen die je moet stellen voordat je ook maar één cent uitleent.
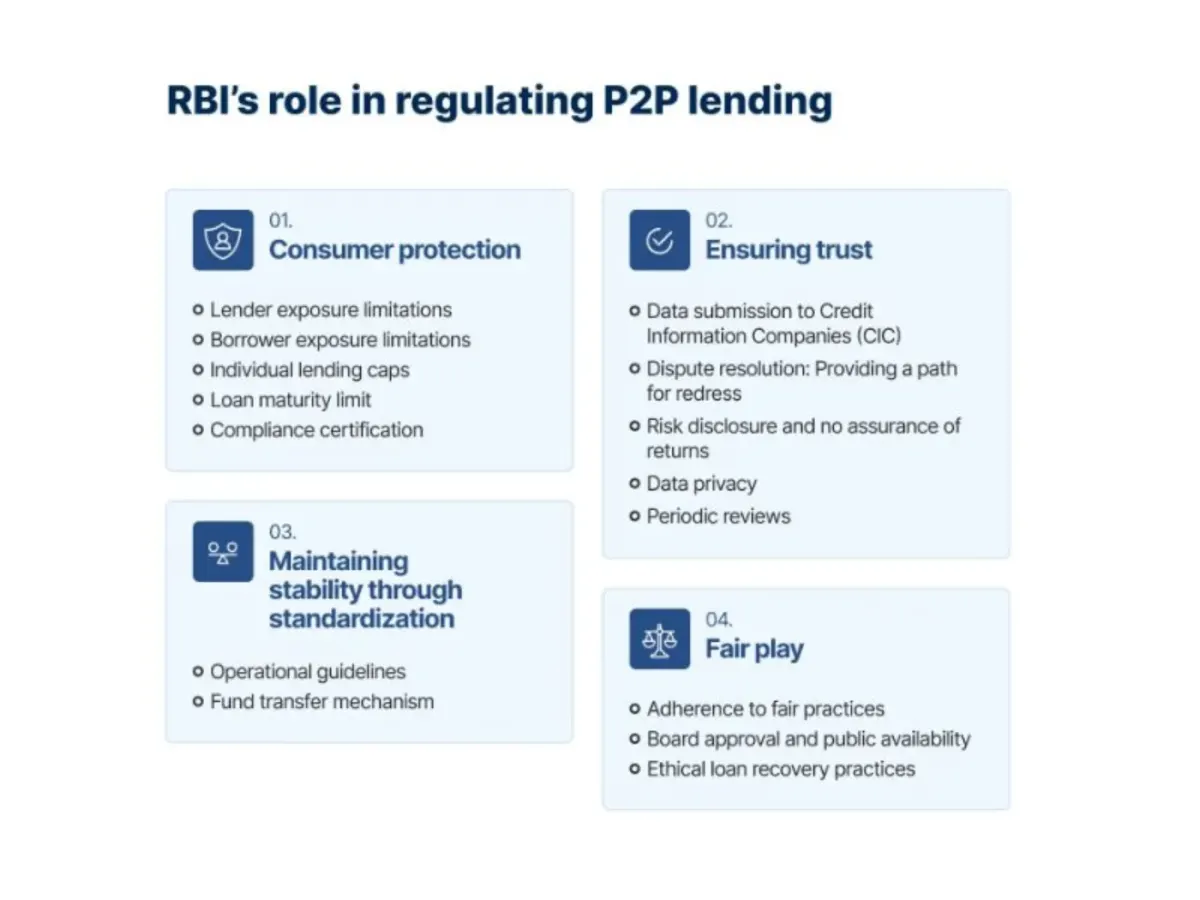
Houdt dit platform zich aan de regels?
Je rijdt nooit zonder remmen. Waarom zou je dan investeren via een P2P-platform zonder vergunning of toezicht?
Zonder financieel toezicht is er geen garantie dat het platform zich aan wettelijke of ethische normen houdt. Je geld kan blootstaan aan wanbeheer, en zonder regulering heb je vaak weinig verhaal als het misgaat.
Daarom is het controleren van de regulatoire status van een platform je eerste stap. Investeer niet als het platform dit vinkje niet heeft. In veel regio's zien financiële toezichthouders of zelfregulerende organisaties toe op P2P-platforms, zodat die eerlijk en transparant werken. Neem Zwitserland:
Dit lid van PolyReg Services GmbH hanteert de hoogste financiële normen en wordt regelmatig gecontroleerd. Het platform volgt de wetgeving rond anti-witwassen (AML) en gegevensbescherming. Al deze kwalificaties geven je de gemoedsrust dat je te maken hebt met een bedrijf dat transparantie en verantwoording vooropstelt.
Hoeveel leningen gaan er op dit platform mis?
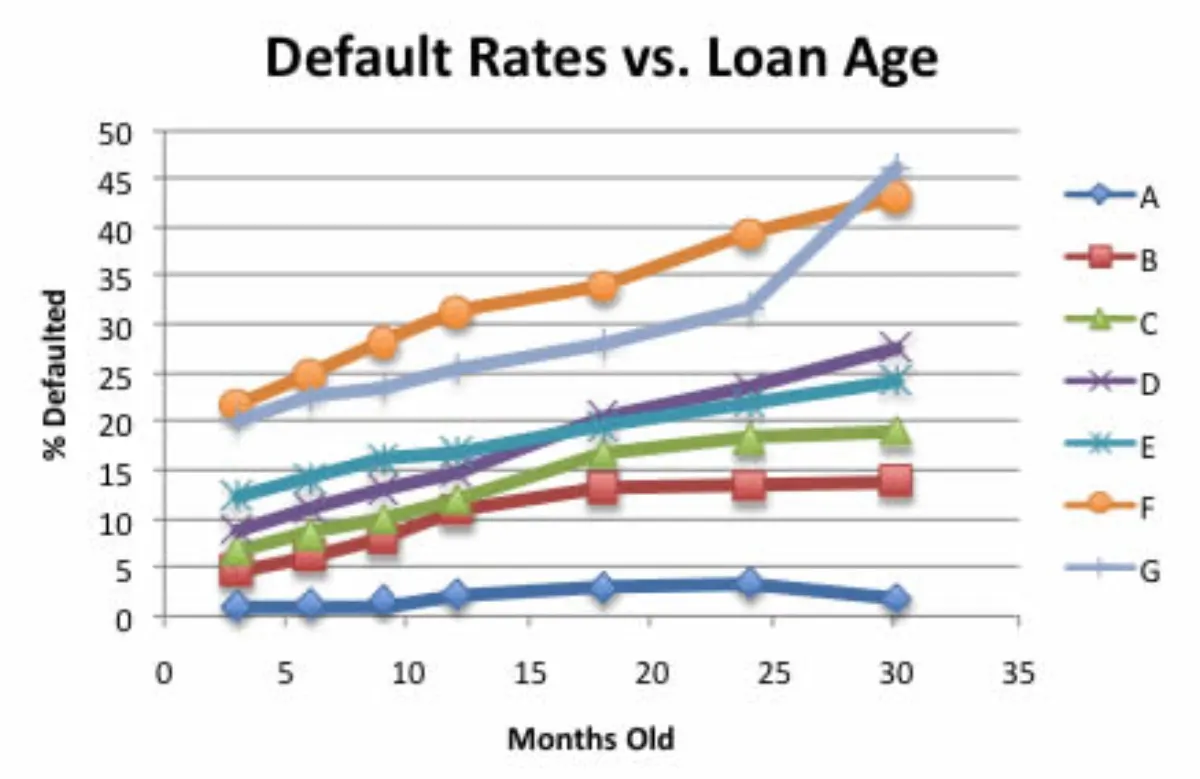
Je wilt het risico zo laag mogelijk houden. Daarom moet je achterhalen hoe hoog het wanbetalingspercentage is.
Een hoog wanbetalingspercentage is een rode vlag. Het wijst vaak op een slechte screening van kredietnemers of een instabiele leenomgeving. Je verwachte rendement kan snel slinken of zelfs omslaan in verlies als te veel kredietnemers in gebreke blijven.
Een investeerder spreidt €5.000 over 10 leningen op een platform met een wanbetalingspercentage van 10%. Dat betekent dat één kredietnemer mogelijk niet terugbetaalt en je €500 kunt verliezen. Dat bedrag kan een groot deel van de rente die je op de andere leningen hebt verdiend tenietdoen. Investeer daarom via platforms met strenge screeningsprocedures en een bewezen aflossingsgeschiedenis.
Met een lager wanbetalingspercentage heb je meer vertrouwen dat je je hoofdsom beschermt en een stabiel rendement behaalt.
Wie komt er langs de selectie van het platform?
Dit ligt voor de hand, maar toch zien de meeste investeerders het over het hoofd. Het screeningsproces van het platform bepaalt hoe goed het risicovolle aanvragers eruit filtert en je investering beschermt.
Wanbetalingspercentages versus looptijd van leningen
Een betrouwbaar platform beoordeelt kredietnemers op basis van hun kredietgeschiedenis en een controle van hun inkomen. Sommige gaan zelfs zo ver dat ze de stabiliteit van het dienstverband en eerder aflossingsgedrag controleren. Zonder grondig screeningssysteem neemt de kans op wanbetalingen flink toe.
Controleer ook hoe transparant het platform is. Een betrouwbaar platform geeft investeerders toegang tot profielen van kredietnemers en risicoscores op basis van historische prestaties van leningen. Met die inzichten hoef je niet blind te gokken. Je ziet aan wie je uitleent en hoe vergelijkbare leningen het hebben gedaan.
Veel platforms rangschikken de kwaliteit van leningen met risicoklassen of categorieën van kredietnemers. Een kredietnemer in klasse A biedt bijvoorbeeld 8% rendement per jaar met minimaal risico, terwijl een kredietnemer in klasse D 18% rendement belooft, maar met een veel grotere kans op wanbetaling. Je moet weten hoe je het mogelijke rendement afweegt tegen een aanvaardbaar risico.
Hoe zet het platform risico op papier om in rendement?
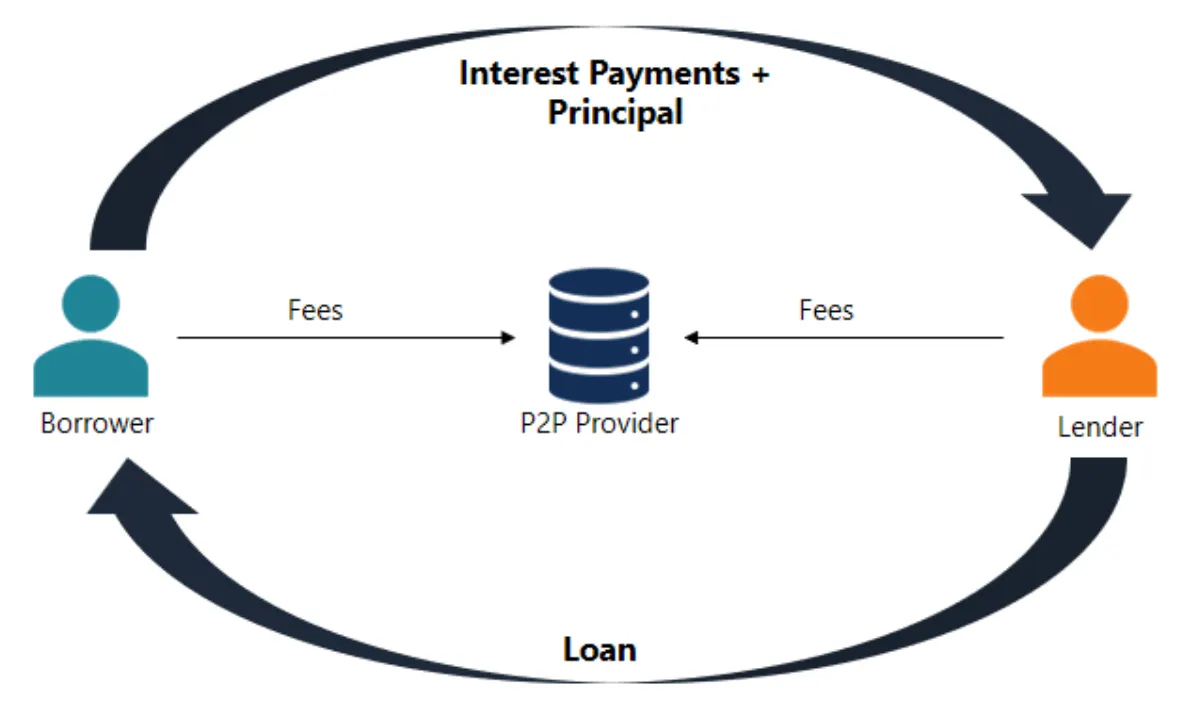
Voordat je geld in een P2P-platform steekt, moet je weten welk rendement je kunt verwachten. Slimme investeerders zoeken ook uit hoe dat wordt berekend.
Hoe investeerders verdienen
Sommige crowdlendingplatforms bieden een vaste rente, terwijl andere schattingen geven die kunnen schommelen afhankelijk van hoe kredietnemers presteren. Een vast rendement is voorspelbaarder en wordt vaak maandelijks uitbetaald. Investeerders krijgen zo een stabiele stroom passief inkomen. Investeer je €1.000 in een lening met 14% rente per jaar, dan kun je in 12 maanden ongeveer €140 verdienen. Bovendien ontvang je al binnen 30 dagen je eerste rente.
Wat is het noodplan als een kredietnemer stopt met betalen?
Dit is een voor de hand liggende vraag die elke slimme investeerder moet stellen voordat hij in P2P-leningen stapt. De beste platforms hebben echte incassosystemen. Die variëren van betalingen najagen tot juridische stappen of incassobureaus. Ze laten je niet in de steek.
Vraag ook of de leningen worden gedekt door ingebouwde vangnetten zoals een verzekering of reservefondsen. Gemoedsrust hoort bij het rendement. Kies daarom altijd voor platforms die transparant zijn over hun proces bij wanbetaling.
Wordt mijn investering apart bewaard of samengevoegd met die van alle anderen?
Het antwoord op deze vraag laat zien of een platform het vertrouwen van investeerders waardeert en risico serieus neemt. Een gescheiden rekening betekent in feite dat je geld los wordt gehouden van de operationele rekeningen van het platform. Zo blijven je investeringen beschermd als het platform in financiële problemen komt.
Vraag ook of het platform een reserve- of beschermingsfonds heeft. Sommige platforms zetten een pot geld opzij om verliezen van investeerders deels te dekken als kredietnemers in gebreke blijven. Dit vangnet verzacht de klap van gemiste aflossingen.
Hoe breed kan ik mijn risico spreiden?
Niets verraadt een beginner zo erg als al je geld in één lening steken. Slimme investeerders spreiden hun geld over meerdere leningen om het risico te beperken. Eén misstap van een kredietnemer mag niet het hele schip laten zinken.
De beste P2P-platforms maken dit makkelijk met tools voor automatische spreiding. 8lends gaat nog een stap verder. Het platform biedt niet alleen variatie, het draait erop. Je kunt in allerlei sectoren investeren en echte mkb-bedrijven in heel Europa steunen.
Een paar van de projecten:
- Consumentenleningen: het project met consumentenleningen van 8lends in Bulgarije heeft een korte looptijd van 8 maanden en een rendement tot 21,5%. Er hoeft nog maar €27.055 te worden gefinancierd.
- Smart Italia: dit project belooft een rendement van 15,7%. Het heeft ook een sterke dekking door activa en een kredietbeoordeling van 9/10.
- Wine Way Phase II: dit bijna volledig ingeschreven project biedt 14,7% rendement over 16 maanden. Het heeft een loan-to-value-ratio (LTV) van 56% en een risicoscore van 7/10.
- Wine Way Stage 4: de meeste investeerders kozen voor dit project vanwege het rendement van 13,9% en de maandelijkse uitbetalingen. Het heeft daarnaast een wijnvoorraad als onderpand en een vlekkeloze kredietscore van 10/10.
- Green Energy: dit project in Italië biedt 15,7% rendement (plus 1% bonus) bij een looptijd van 12 maanden. Het is gedekt door activa en wordt gesteund door een bedrijf met een score van 9/10 en een LTV van 36%.
- eStock Projects: de eStock Projects in Oostenrijk bieden 14,9% rente, een looptijd van 14 maanden en een ruime dekking door onderpand. Deze investering heeft bovendien een geruststellende risicoscore van 8/10.
Wie heeft er echt de leiding?
P2P-platforms gebruiken AI om leningen sneller goed te keuren en risico's in realtime te beoordelen. Deze technologie zorgt ook voor een soepelere ervaring voor investeerders. Helaas kunnen algoritmes niet goed tegen marktturbulentie. Daarom moet je verder kijken dan de techniek en nagaan wie het platform bestuurt.
Heeft het managementteam ervaring met risicoanalyse of kredietverlening? Heeft het eerder volatiele markten doorstaan? Controleer ook of de leiding weet wanneer ze algoritmes moet overrulen en zich moet aanpassen aan een nieuwe marktrealiteit.
Is er iets tastbaars om te verhalen als een kredietnemer in gebreke blijft?
Waarom zou je parachutespringen zonder parachute? Zonder onderpand om een val te breken, gok je puur op vertrouwen. Controleer dus of de leningen door iets echts worden gedekt voordat je via een P2P-platform investeert.
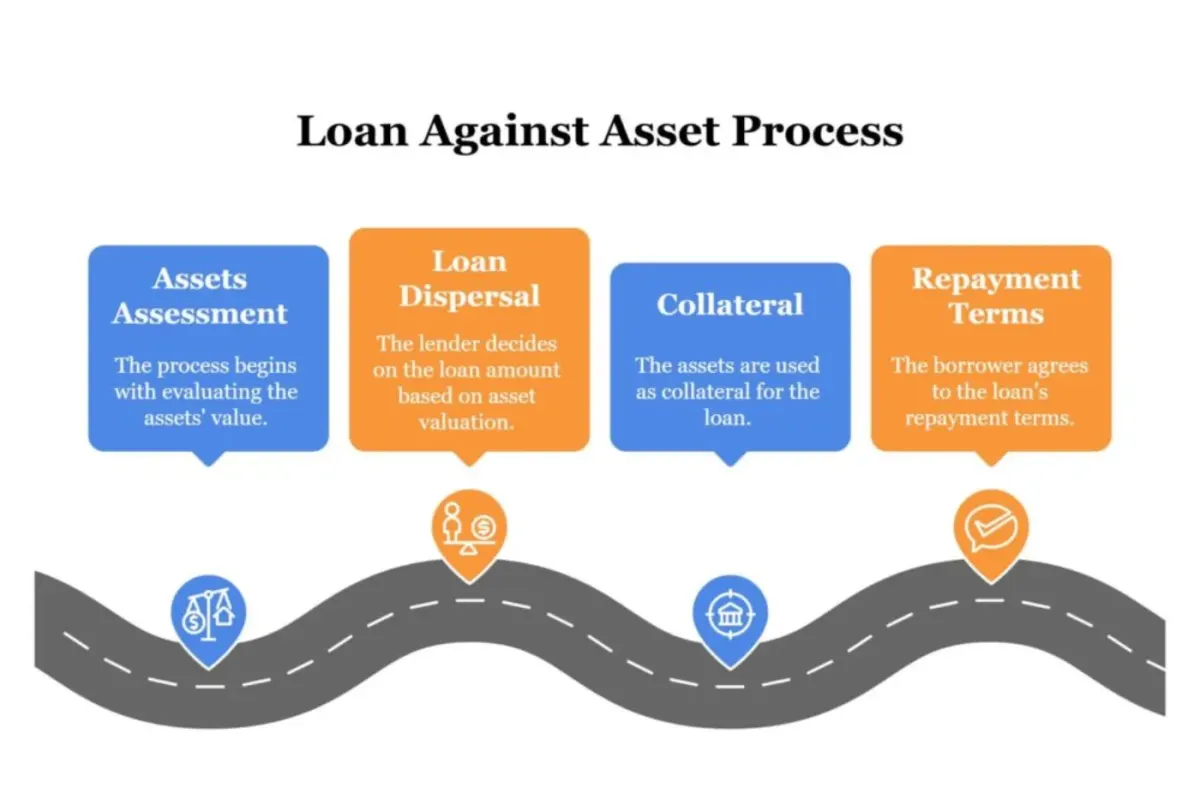
Het proces van lenen met onderpand
Leningen met zekerheid gebruiken onderpand als vangnet. Het platform kan het activum in beslag nemen en verkopen om geld terug te halen als de kredietnemer in gebreke blijft. Het is een van de slimste manieren om risico te beperken en je geld te beschermen. Leningen zonder zekerheid hebben zo'n vangnet niet. Als de kredietnemer verdwijnt, kan je investering ook verdwijnen. Daarom kiezen serieuze investeerders vaak voor platforms die leningen met onderpand vooropstellen.
Zoek je een platform dat net zo voorzichtig en helder met je geld omgaat als jij? 8lends biedt investeringsmogelijkheden met hoog rendement, zonder commissie en gedekt door onderpand, gescreend door echte experts – niet alleen door algoritmes.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres