
Veelvoorkomende misvattingen over risico's bij P2P-leningen
2 september 20253 min lezen
Met peer-to-peer-lenen (P2P) leen je via online platforms geld uit aan anderen, zonder tussenkomst van een bank. Investeerders krijgen een hogere rente en kredietnemers lenen makkelijker. Hoe eenvoudig en handig het ook lijkt, er zijn ook risico's waar mensen niet bij stilstaan. Hier ruimen we veelvoorkomende misverstanden over de risico's van P2P-lenen op, met inzichten uit verschillende bronnen, zodat je een evenwichtig beeld krijgt.
Wat is P2P-lenen?
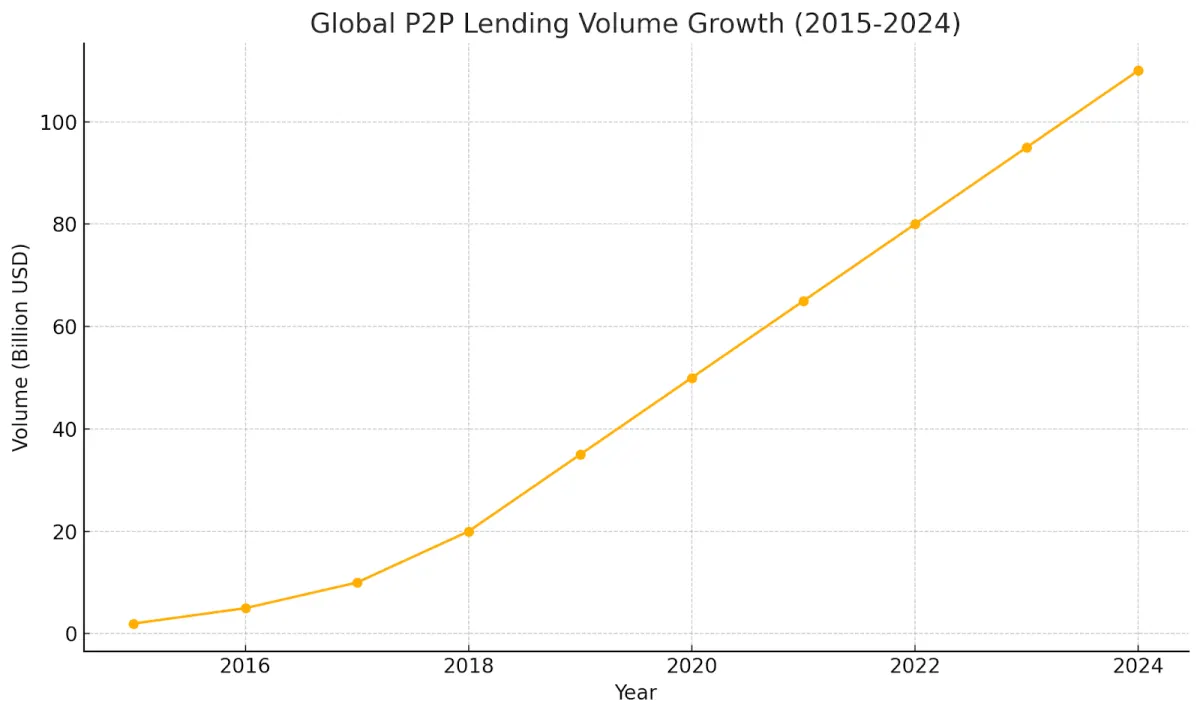
Peer-to-peer-lenen ontstond als nieuw alternatief naast de banken , zodat investeerders meer konden verdienen en kredietnemers sneller aan geld konden komen. Toch worden de risico's vaak over het hoofd gezien. Kredietnemers kunnen in gebreke blijven en platforms lopen de kans om om te vallen. P2P-lenen is voortgekomen uit crowdfunding en groeide snel toen fintech doorbrak, waardoor veel nieuwe gebruikers instapten. Toch kloppen sommige ideeën over de gevaren ervan niet, en dat kan leiden tot keuzes die mensen geld kosten.
De grootste problemen zijn echter de mythes die met de populariteit van P2P-lenen zijn meegegroeid. We pakken er acht aan en onderbouwen ons standpunt met actuele data en inzichten van experts.
Misvattingen en de werkelijkheid in detail
Veel investeerders vertrouwen volledig op algemene beweringen over peer-to-peer-lenen zonder de kleine lettertjes te lezen. Wie zich verdiept in de echte regels, tools en waarborgen, krijgt een helderder beeld van wat er te verwachten valt. Sommige verhalen laten P2P-lenen klinken als een vrijbrief voor alles. Andere laten het veiliger lijken dan het werkelijk is.
We prikken door de hype heen en laten de kaders en werkwijzen zien die de echte uitkomsten bepalen. Deze nadere blik legt uit hoe regelgeving, kredietchecks, de afhandeling van wanbetalingen en marktverschuivingen samenwerken, zodat je keuzes op een stevig fundament rusten. Dat gezegd hebbende, pakken we de eerste grote mythe aan.
Misvatting #1: P2P-lenen is ongereguleerd en onveilig
Mythe: veel investeerders denken dat P2P-lenen zonder regels werkt, zoals in het Wilde Westen, en erg riskant is.
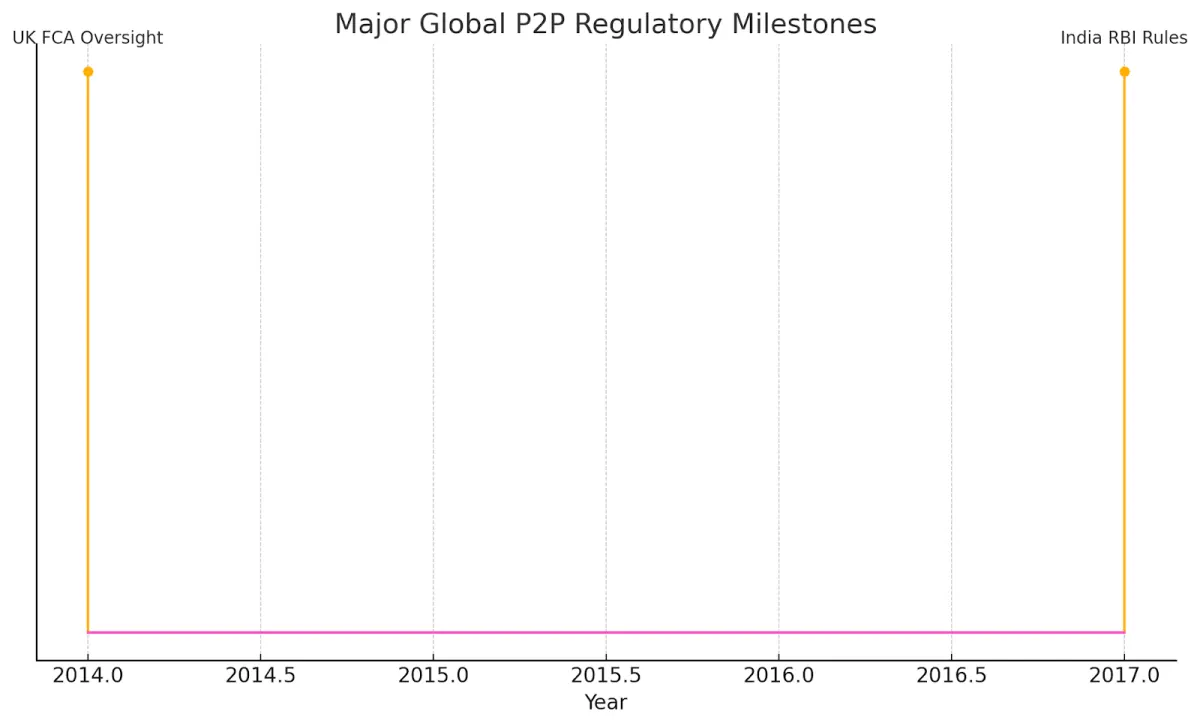
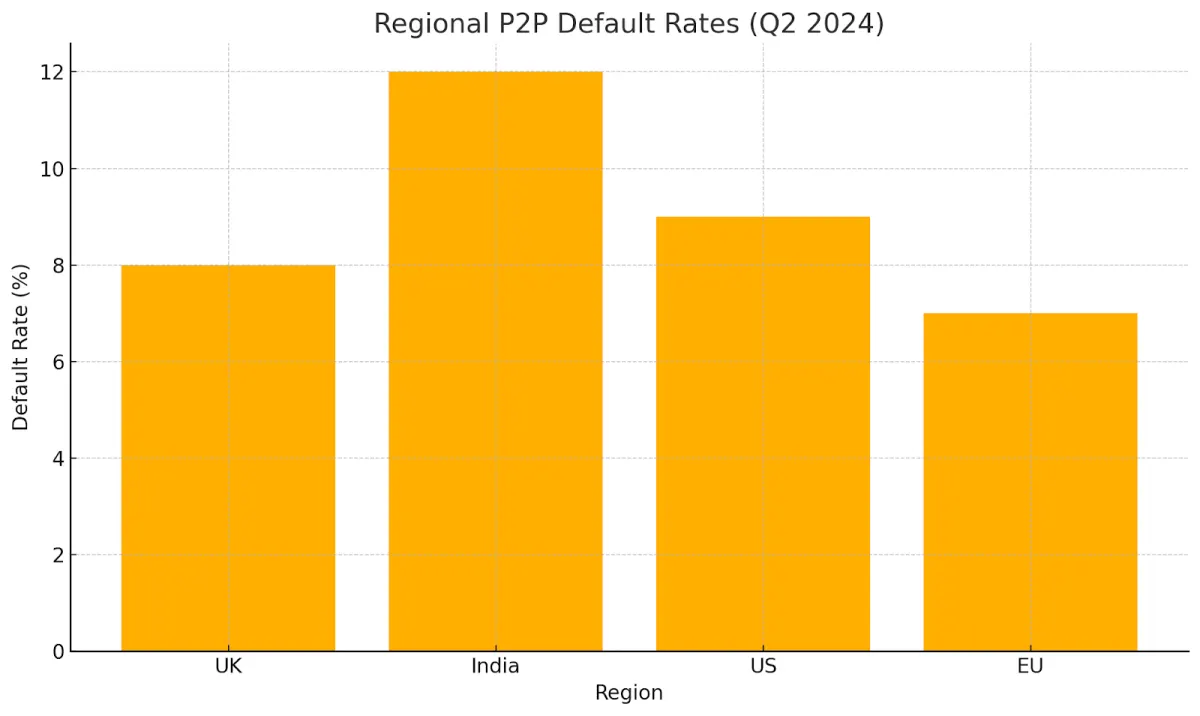
Werkelijkheid: op veel plekken gelden regels voor P2P-lenen. In het Verenigd Koninkrijk houdt de Financial Conduct Authority (FCA) er sinds 2014 toezicht op, zodat platforms duidelijke normen volgen en gebruikers beschermen . In India stelde de Reserve Bank of India (RBI) in 2017 regels op die duidelijke informatieverstrekking, escrowrekeningen en risicowaarschuwingen verplicht stellen. Regels beperken een deel van het risico, maar wanbetalingen en omvallende platforms komen nog steeds voor. Investeerders moeten dus alert blijven.
Misvatting #2: alle kredietnemers op P2P-platforms zijn risicovol
Mythe: mensen denken dat P2P alleen kredietnemers bedient die door banken zijn afgewezen.
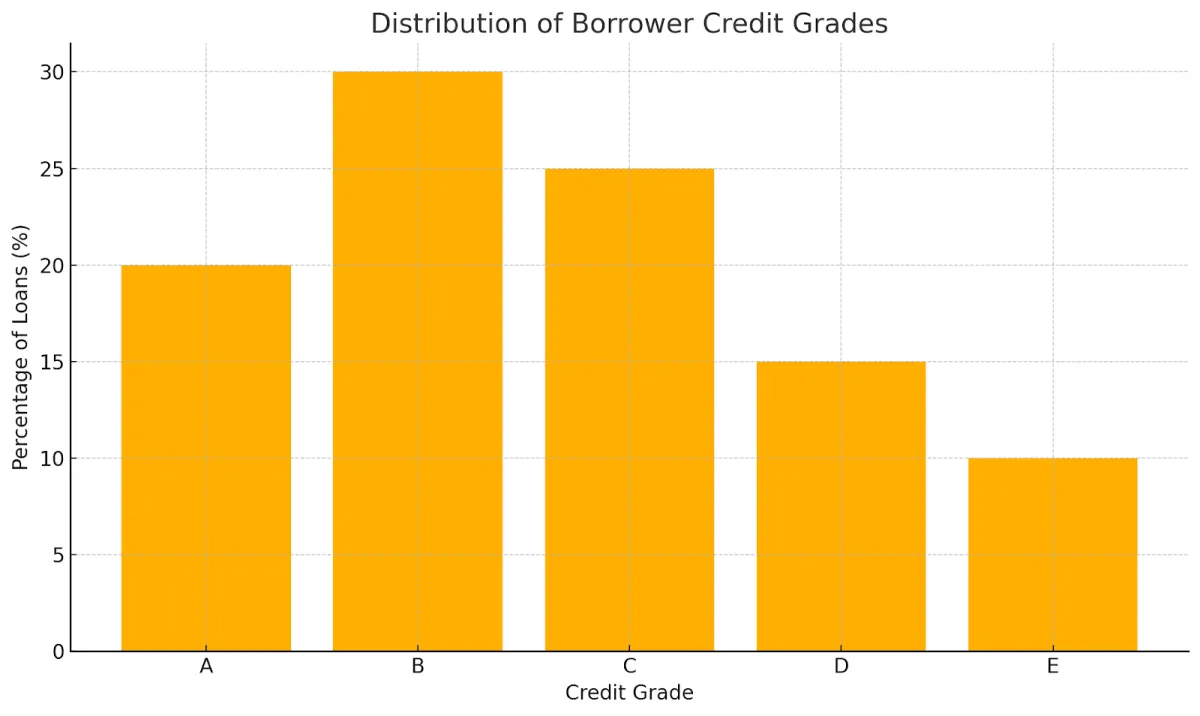
Werkelijkheid: platforms gebruiken tools en data om kredietwaardigheid te controleren. 8lends, bijvoorbeeld, toont gedetailleerde statistieken over kredietnemers , zodat investeerders zelf het risico kunnen inschatten. In Zwitserland verplichten de regels platforms om investeerders te koppelen aan een mix van kredietklassen, van de hoogste tot lagere scores. Investeerders kiezen leningen op basis van de score, wat het idee ontkracht dat alle kredietnemers riskant zijn.
Misvatting #3: P2P-platforms garanderen leningen
Mythe: sommigen denken dat platforms leningen verzekeren, zoals banken dat met spaargeld doen.
Werkelijkheid: de meeste P2P-platforms brengen alleen investeerders en kredietnemers samen. Kan een kredietnemer niet betalen, dan draagt de investeerder het volledige kredietrisico. Investopedia waarschuwt dat investeerders rekening moeten houden met wanbetalingen. De RBI-regels in India verbieden platforms om steun bij terugbetaling te beloven. Een paar platforms bieden een „provision fund”, maar de reikwijdte daarvan verschilt en volledige terugbetaling is niet gegarandeerd.
Misvatting 4: spreiding neemt alle risico bij P2P-lenen weg
Mythe: door je geld over veel leningen te verdelen, neem je alle risico weg.
Werkelijkheid: door in veel leningen te investeren, beperk je de klap als er één misgaat, maar andere risico's verdwijnen daarmee niet. Experts wijzen op risico's als te veel blootstelling aan één platform of een brede marktneergang. Een onderzoek laat zien dat te veel uitlenen aan één kredietnemer de kans op wanbetaling nog steeds vergroot. Spreiding helpt, maar is geen volledig schild.
Misvatting #5: P2P-lenen is net zo veilig als sparen bij de bank
Mythe: sommigen vergelijken de veiligheid van P2P met een spaarrekening bij de bank.
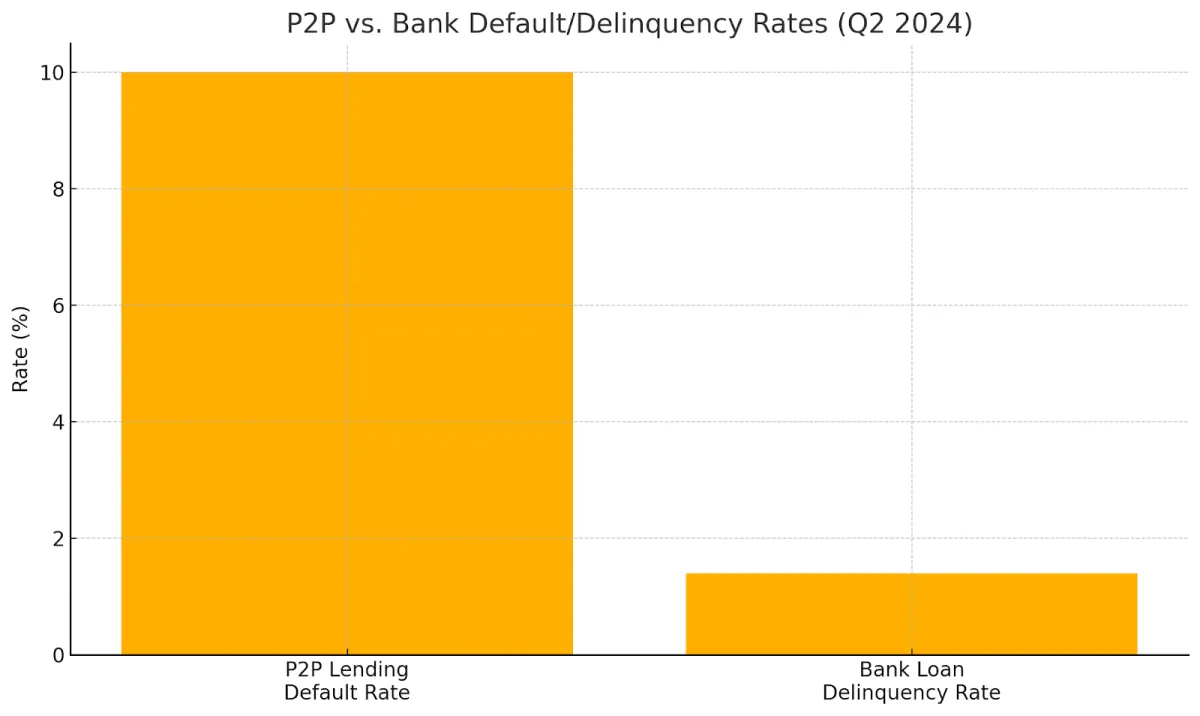
Werkelijkheid: banktegoeden vallen vaak onder een overheidsgarantie, P2P-leningen niet. Particuliere investeerders dragen het volledige risico. Wanbetalingspercentages bij P2P kunnen boven de 10 procent uitkomen, terwijl de betalingsachterstanden bij banken in Q2 2024 rond 1,4 procent lagen. Een hoger rendement weerspiegelt een hoger risico, en dat maakt P2P heel anders dan een spaarrekening.
Misvatting #6: het risico bij P2P-lenen is niet in te schatten
Mythe: velen denken dat risicochecks te ingewikkeld zijn of dat er te weinig data is.
Werkelijkheid: platforms bieden volop tools, zoals kredietscores, leninggrades en grafieken met eerdere prestaties. Externe diensten als Orchard en dv01 voegen extra lagen risicoanalyse toe. Investeerders gebruiken deze gegevens om leningen te kiezen die passen bij hun eigen risicobereidheid.
Misvatting #7: P2P-investeringen zijn zeer liquide
Mythe: investeerders denken vaak dat ze hun geld altijd kunnen opnemen.
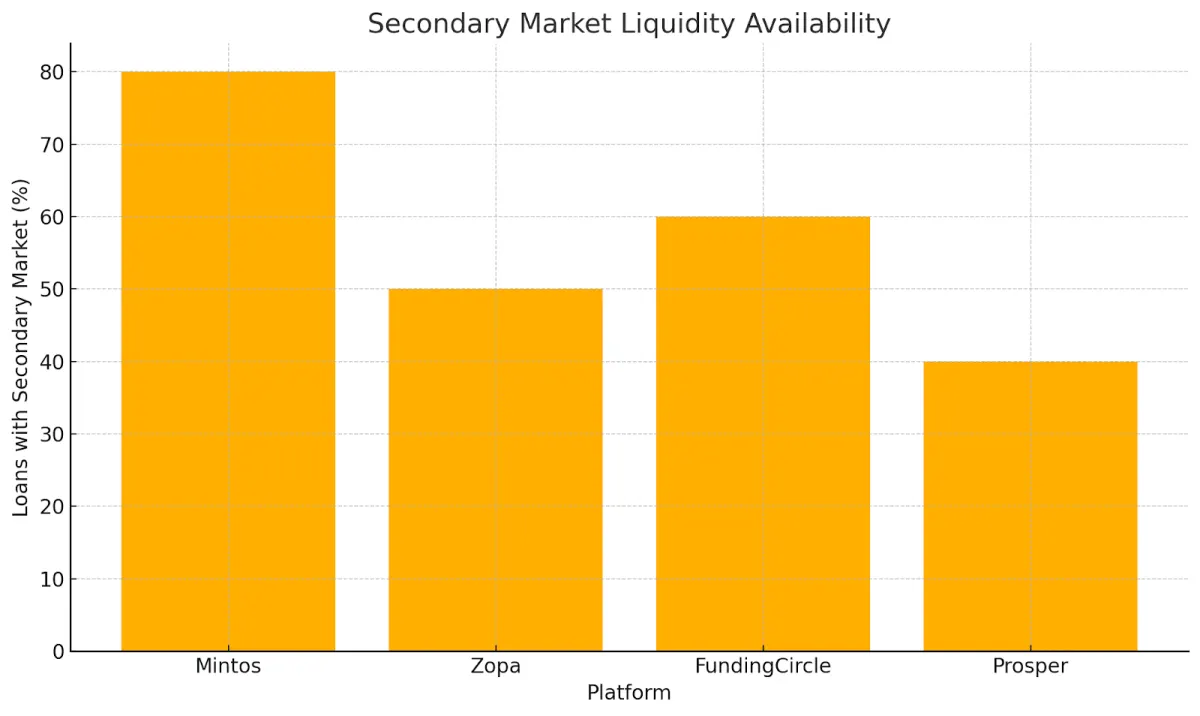
Werkelijkheid: de liquiditeit hangt af van het platform. Sommige hebben een secundaire markt om leningen te verkopen, maar die kan in moeilijke tijden opdrogen. Experts waarschuwen dat als leningen niet vroegtijdig verkocht kunnen worden, je geld vastzit en je andere kansen kunt mislopen. Houd rekening met mogelijke vertragingen, zeker als er geen stevige secundaire markt is.
Misvatting #8: P2P-platforms zijn immuun voor cyber- en operationele risico's
Mythe: P2P-platforms worden nooit gehackt en vallen nooit uit. Investeerders gaan ervan uit dat hun gegevens en geld altijd veilig zijn.
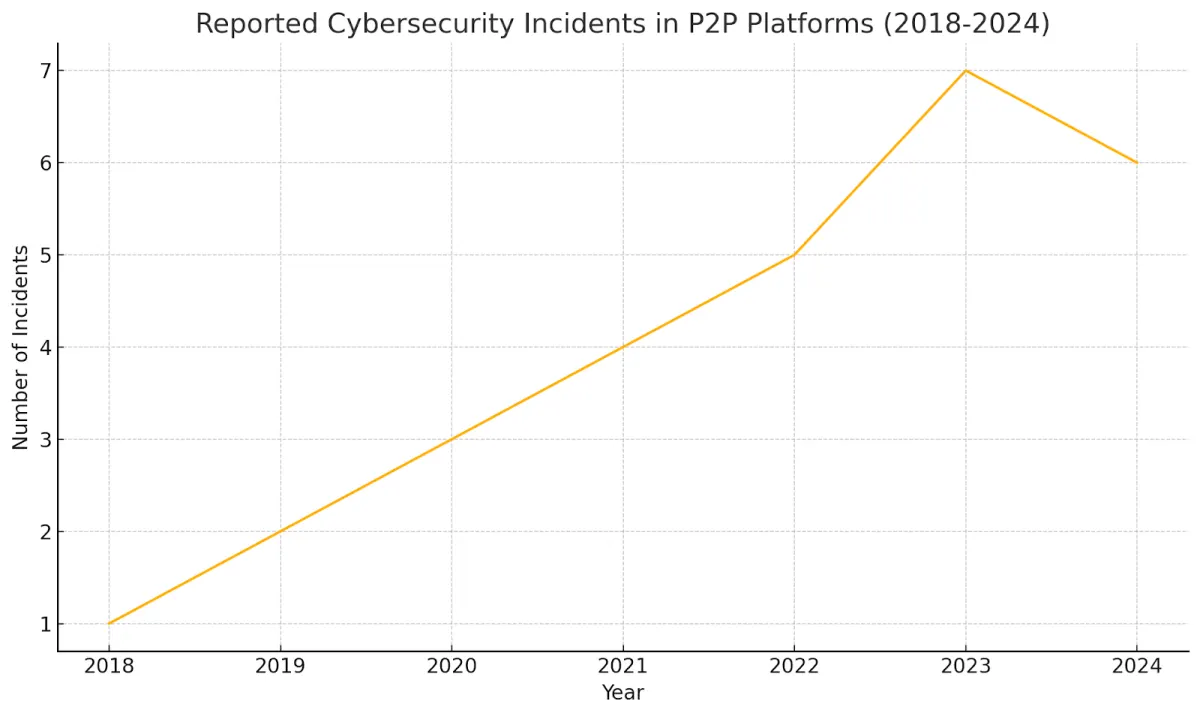
Werkelijkheid: platforms krijgen te maken met cyberaanvallen en systeemstoringen waardoor persoonsgegevens kunnen uitlekken of geld tijdens een storing vast kan komen te zitten. Datalekken kunnen leiden tot identiteitsfraude of andere fraude, en storingen leggen het leningbeheer en de handel stil.
Om zich hiertegen te beschermen, gebruiken degelijke platforms zoals 8lends encryptie, meervoudige authenticatie, regelmatige beveiligingsaudits, pentests en duidelijke plannen voor incidentrespons. Controleer voordat je uitleent de beveiligingscertificeringen en gepubliceerde risicomaatregelen van een platform, zodat je weet hoe het met deze verborgen dreigingen omgaat.
Ter illustratie een tabel met een overzicht van de risico's en de bijbehorende misvattingen:
| Risicocategorie | Misvatting | Werkelijkheid |
|---|---|---|
| Regelgevingsrisico | Ongereguleerd en onveilig | In veel landen gereguleerd, bijv. FCA, RBI, met regels voor consumentenbescherming |
| Kredietrisico | Alle kredietnemers zijn risicovol | Platforms beoordelen kredietwaardigheid en bieden verschillende risiconiveaus |
| Garantierisico | Platforms garanderen leningen | Investeerders dragen het kredietrisico; garanties worden doorgaans niet gegeven |
| Spreidingsrisico | Spreiding neemt alle risico weg | Verkleint platform- en systeemrisico's, maar neemt ze niet weg |
| Veiligheidsrisico | Net zo veilig als banktegoeden | Riskanter, geen overheidsgarantie, hogere wanbetalingspercentages |
| Beoordelingsrisico | Risico is niet in te schatten | Er zijn tools en data beschikbaar om risico te beoordelen |
| Liquiditeitsrisico | Zeer liquide investeringen | Wisselend, secundaire markten zijn niet altijd beschikbaar, mogelijke vertragingen |
Grensoverschrijdend lenen en uiteenlopende regelgeving
Grensoverschrijdend P2P-lenen brengt eigen juridische en regelgevende hoofdpijn mee als geld tussen landen beweegt. Elk land heeft eigen regels voor consumentenbescherming, kapitaalverkeer en belastingen, waarin extra kosten of juridische valkuilen kunnen schuilen. Grondig juridisch huiswerk, platforms kiezen die al hun regels duidelijk uitleggen en begrijpen hoe lokale fintechregels werken, zijn essentiële stappen om veilig over de grens te investeren.
Wat dit betekent voor investeerders
Als je deze misvattingen kent, ga je beter met risico om. Verdiep je in de regels van het platform en bekijk de achtergrond van kredietnemers, zodat je begrijpt wie je steunt. Accepteer dat leningen mis kunnen gaan. Spreid je geld om het risico te verlagen.
Onthoud dat het riskanter is dan een bank. Gebruik tools om risico te beoordelen en houd rekening met je behoefte aan liquide middelen. De markt voor peer-to-peer-leningen groeit en AI biedt nieuwe hulp, net als een grondige screening zoals in Zo werkt due diligence bij 8lends: meer dan 40 criteria uitgelegd – maar zelf blijven leren blijft essentieel.
Conclusie
Peer-to-peer-lenen biedt goede kansen op rendement. Wel moet je een helder beeld hebben van de mogelijke nadelen, zodat je niet voor verrassingen komt te staan of meer risico neemt dan je wilt. Door misvattingen uit de weg te ruimen, kunnen investeerders keuzes maken die passen bij hun behoeften en bij wat ze aankunnen.
Tot nu toe heeft 8lends nog geen wanbetaling of te late betaling gehad. Risico is nooit helemaal uit te sluiten, maar het kan wel verstandig en strategisch worden beheerd. Leningen zijn gedekt door onderpand voor het geval kredietnemers toch in gebreke blijven, en investeerders betalen geen commissie over hun opbrengsten.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres