
Zo wordt het geld van P2P-gebruikers achter de schermen beschermd
7 augustus 20255 min lezen
Peer-to-peer crowdlending is een revolutionair, modern financieel model dat banken als tussenpersoon overslaat door investeerders en kredietnemers rechtstreeks met elkaar te verbinden. Steeds meer investeerders zoeken spreiding en hogere rendementen, maar meestal hebben ze één vraag over P2P crowdlending: „Hoe veilig is het geld van gebruikers?” In dit artikel duiken we in de unieke combinatie van technologie, toezicht en operationele strategieën die het geld van investeerders veilig houdt.
Hoe P2P crowdlending zich door de jaren heen heeft ontwikkeld
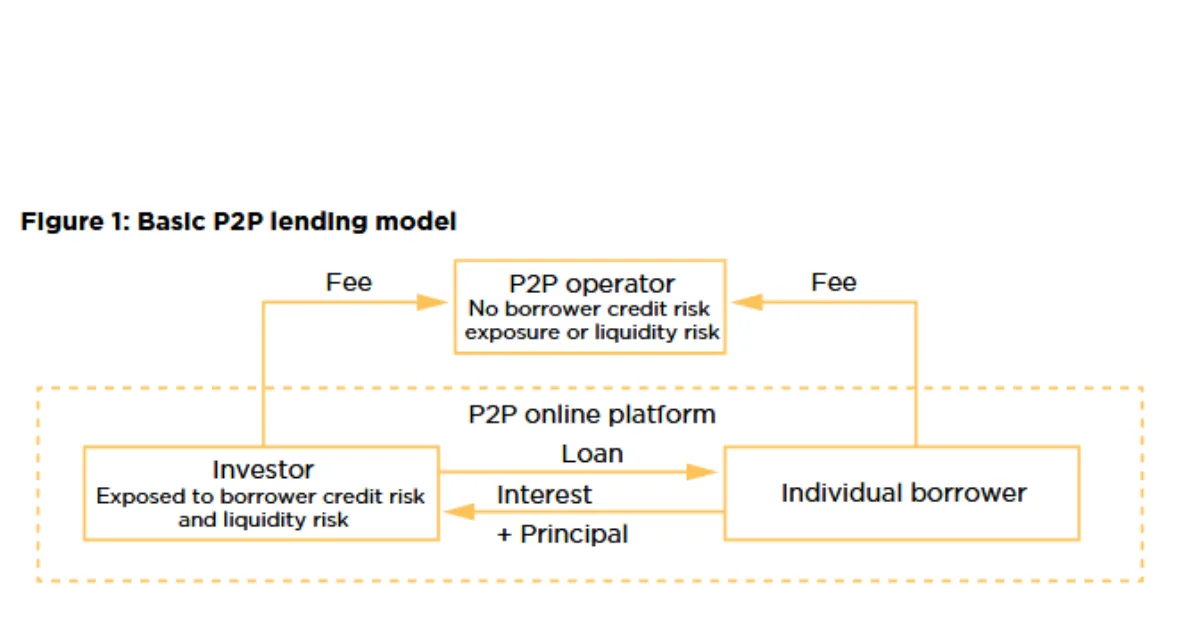
P2P-crowdlendingplatforms zijn het afgelopen decennium mainstream geworden. Aanvankelijk zagen de meeste mensen P2P lending als een nichemarkt voor technisch onderlegde early adopters. Vandaag halen gedecentraliseerde krediet-apps de krantenkoppen en stromen investeerders en kredietnemers ernaartoe voor al hun financierings- en inkomensbehoeften.
Met deze innovaties kunnen particulieren kleine bedragen investeren die samen grote leningen financieren. Door de jaren heen heeft het systeem zich snel ontwikkeld, en de systemen om het geld van investeerders te beschermen zijn net zo complex geworden. Dankzij geavanceerde, geïntegreerde tools voor risicoanalyse, beveiliging op meerdere niveaus en strikte naleving van regelgeving zijn P2P-platforms veiliger dan ooit, zeker binnen een gedecentraliseerde digitale community.
Naarmate P2P-leenapps zich ontwikkelden, veranderde ook het dreigingslandschap; dat dwong operators om hun beveiligingssystemen en protocollen te herzien en te versterken. Maar beveiliging gaat niet alleen over bijblijven met de nieuwste technologie. Het gaat ook om vertrouwen opbouwen en behouden in het hele proces van kredietverlening.
Waarom het geld van gebruikers beschermen
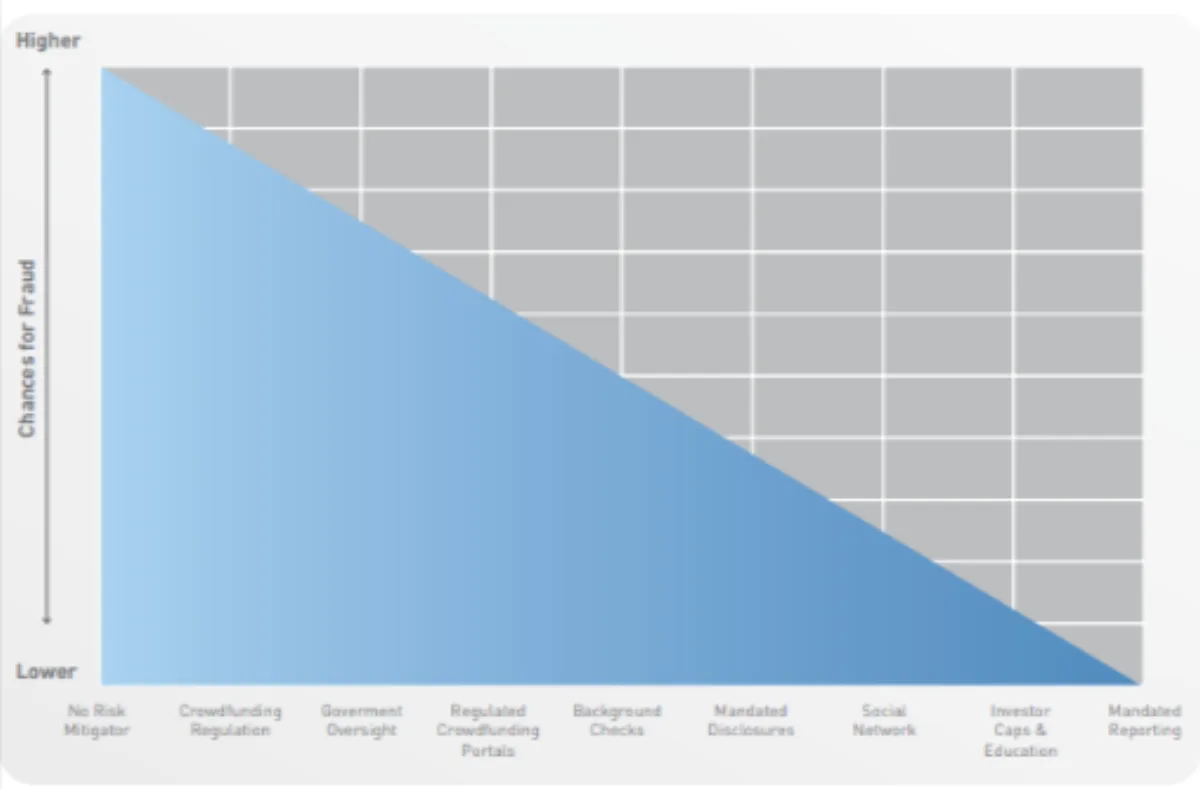
Traditionele banken hebben tientallen jaren aan regelgeving, toezichthouders en depositogarantie achter zich. Omdat gedecentraliseerde platforms relatief nieuw zijn, moeten ze het vertrouwen van gebruikers verdienen door alles op alles te zetten om het geld van investeerders te beschermen tegen fraude en moderne dreigingen zoals cyberaanvallen.
Onderzoeken in gerenommeerde financiële tijdschriften benadrukken dat vertrouwen cruciaal is bij elke financiële transactie en dat strategieën om risico's te beperken direct invloed hebben op het gedrag van investeerders.
Investeerders moeten weten dat er sprake is van transparantie, goed bestuuren waterdichte procedures in systemen die elke dollar veilig houden, ongeacht de marktomstandigheden. Het belang hiervan kan niet genoeg benadrukt worden. Investeerders investeren meer als ze weten dat hun geld veilig is voor cyberaanvallen en andere moderne dreigingen.
De belangrijkste mechanismen achter de schermen
Scheiding van gelden
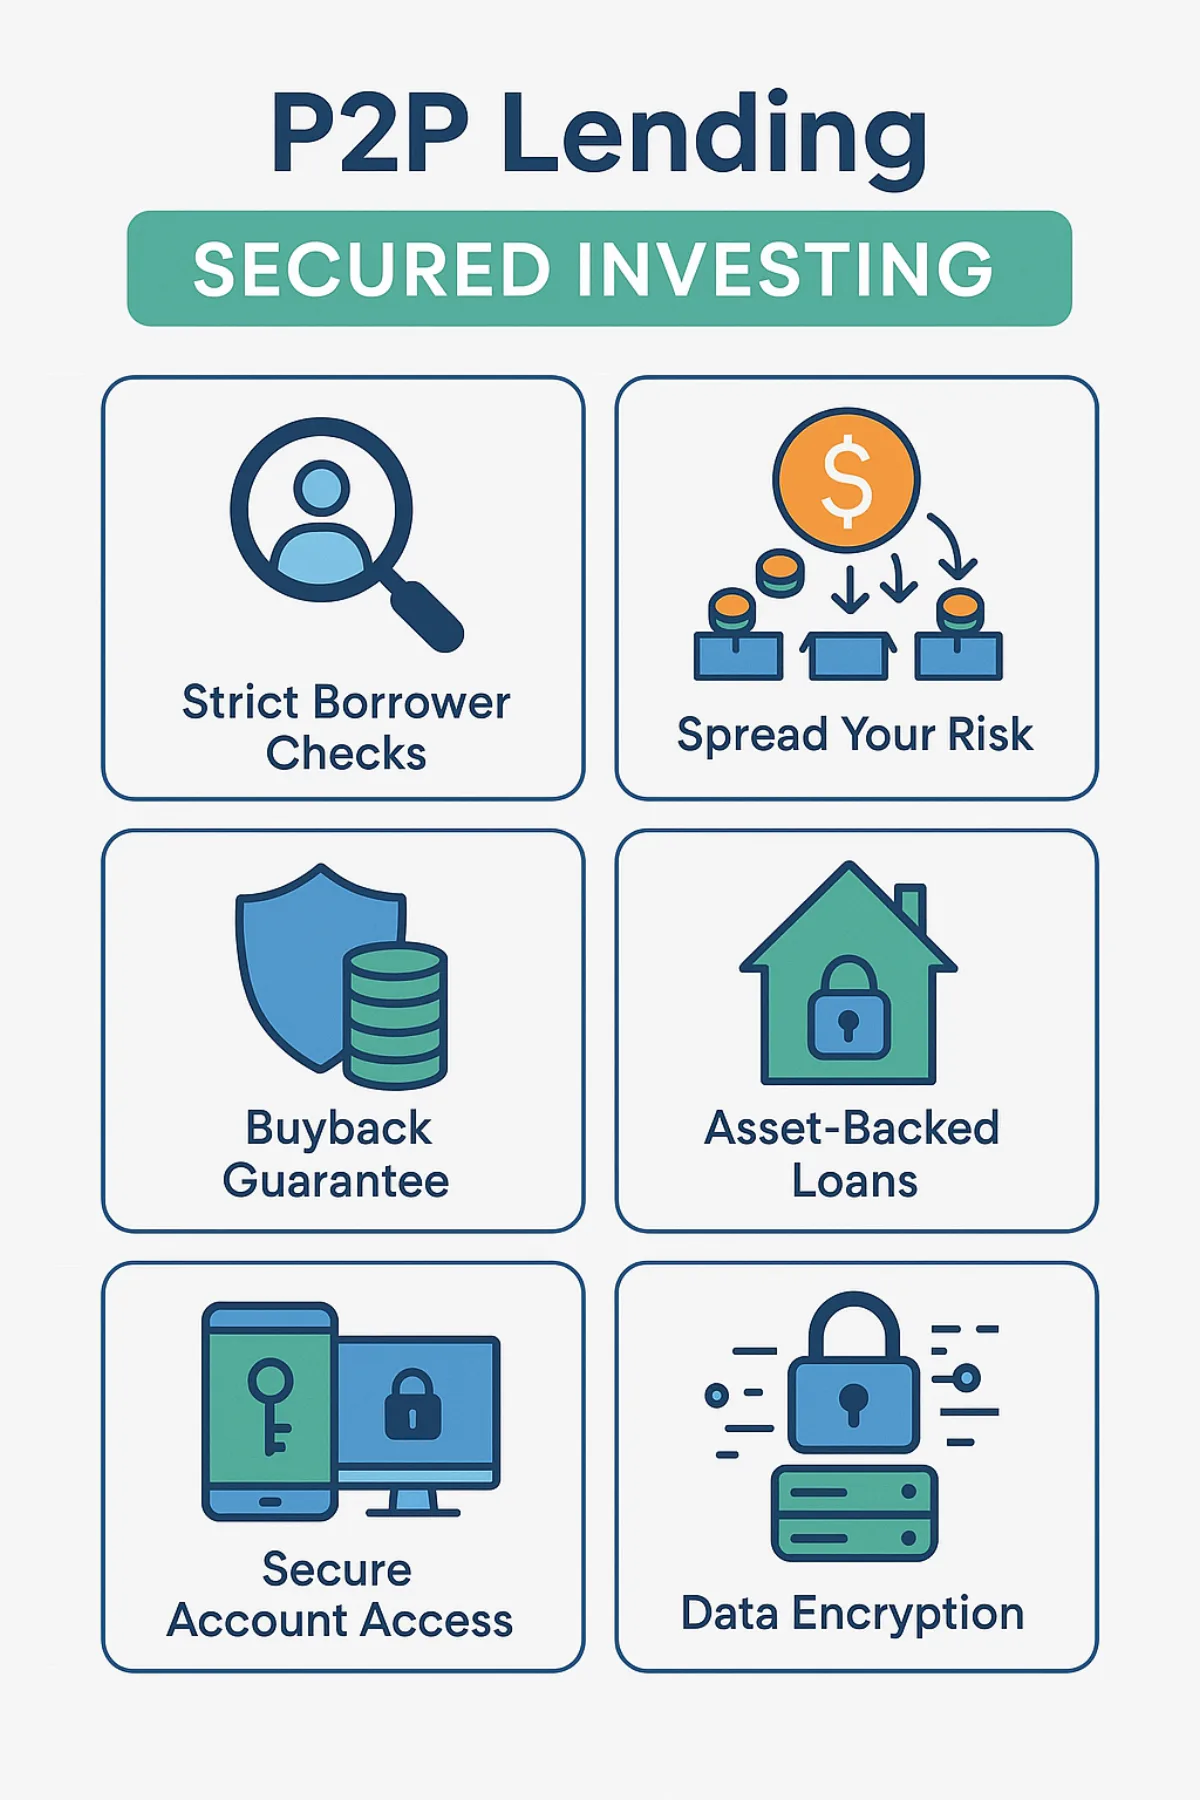
Een van de belangrijkste beschermingslagen in peer-to-peer crowdlending is de scheiding van gelden. De meeste van deze apps werken met aparte 'mandjes' voor alle accounts. Zo worden alle accounts van elkaar gescheiden en wordt een kwetsbaarheid in één account geen probleem voor het hele systeem. Deze eenvoudige strategie is praktisch en effectief.
Daarnaast werken gecertificeerde custodians met deze apps samen om extra bescherming en scheiding toe te voegen voor gestorte gelden.
Escrowrekeningen en externe custodians
Toonaangevende peer-to-peer-platforms gebruiken escrowrekeningen om geldoverdrachten te beheren. Bij een typische transactie financiert een investeerder een lening door geld naar een escrowrekening over te maken. Zodra kredietnemers aan de leningvoorwaarden voldoen, verwerkt het systeem de lening en wordt die uitbetaald.
Escrowrekeningen zorgen voor bescherming op P2P-leenapps, omdat ze fraude en misbruik beperken door de legitimiteit van elke transactie te controleren en te verifiëren. Gerenommeerde externe custodians vergroten de veiligheid door externe audits uit te voeren bij P2P-platforms, zoals 8lends , waarbij elke transactie en elk systeem wordt gecontroleerd en geverifieerd.
Naleving van regelgeving en toezicht
Het gedecentraliseerde kredietlandschap is geen wildwest meer, dankzij groeiend toezicht dat voor broodnodige discipline heeft gezorgd. Tegenwoordig houden crowdlendingsystemen zich aan regels en richtlijnen van nationale en regionale instanties zoals de SEC, FCA en ESMA.
Toezichthouders beschermen het geld van investeerders door toe te zien op financiële activiteiten en strikte maatregelen af te dwingen voor bescherming van gelden, risico-informatie en transparantie. Naleving van regelgeving verkleint risico's, dreigingen en kwetsbaarheden in het hele systeem waar hackers misbruik van zouden kunnen maken.
Digitale veiligheid en cyberbewustzijn
De moderne wereld kent veel cyberdreigingen die zich steeds verder ontwikkelen. Daarom zetten gevestigde gedecentraliseerde kredietplatforms in op digitaal bewustzijn en cyberveiligheid.
De meeste van deze apps gebruiken verschillende beveiligingsmaatregelen om het geld van investeerders te beschermen.
- Firewalls en inbraakdetectiesystemen: deze systemen bewaken de front- en backend op dreigingen en kwaadaardige activiteit.
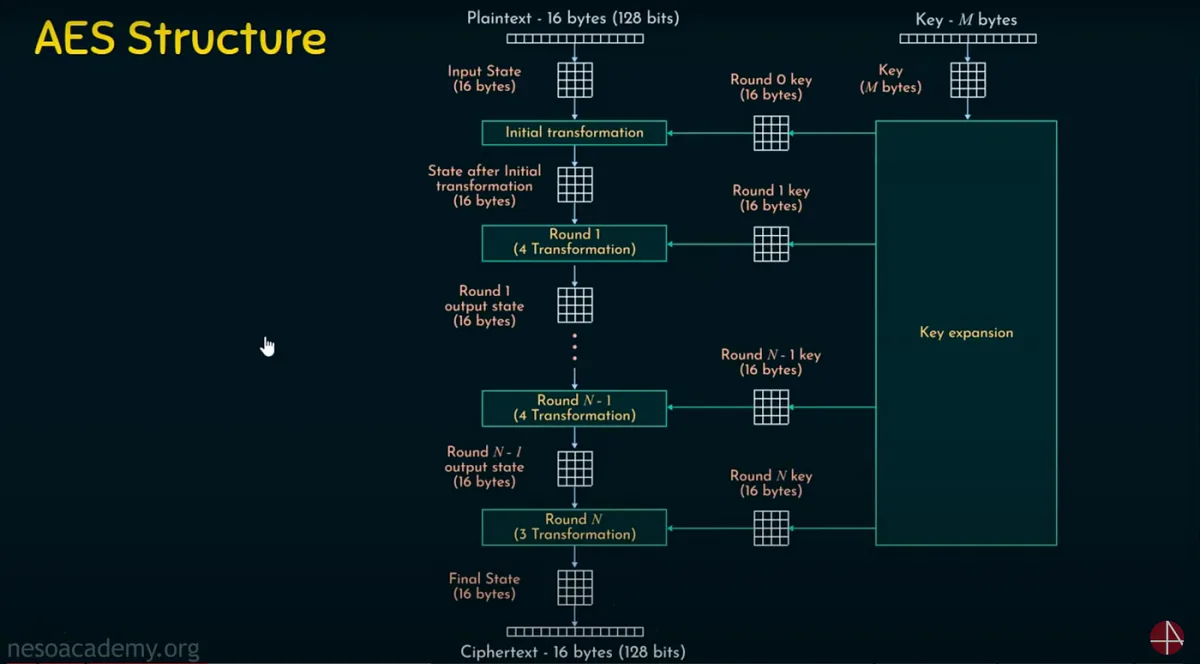
- Encryptieprotocollen: dataversleuteling beschermt gevoelige informatie, zowel tijdens verzending als in opslag. Protocollen zoals de Advanced Encryption Standard (AES) zijn cruciaal, omdat ze de systemen en elke transactie beschermen.
- 2FA: bijna alle P2P-crowdlendingplatforms hebben tweestapsverificatie via een app of USSD ingevoerd. Deze extra beveiligingslaag vermindert ongeautoriseerde toegang tot accounts aanzienlijk.
- Regelmatige Wat is RWA-backed lending? Onderpand uit de echte wereld uitgelegd: periodieke audits door custodians en externe cybersecurity-experts helpen bevestigen dat een systeem bestand is tegen steeds veranderende cyberdreigingen.
Algoritmes voor risicodetectie en fraudebeheer
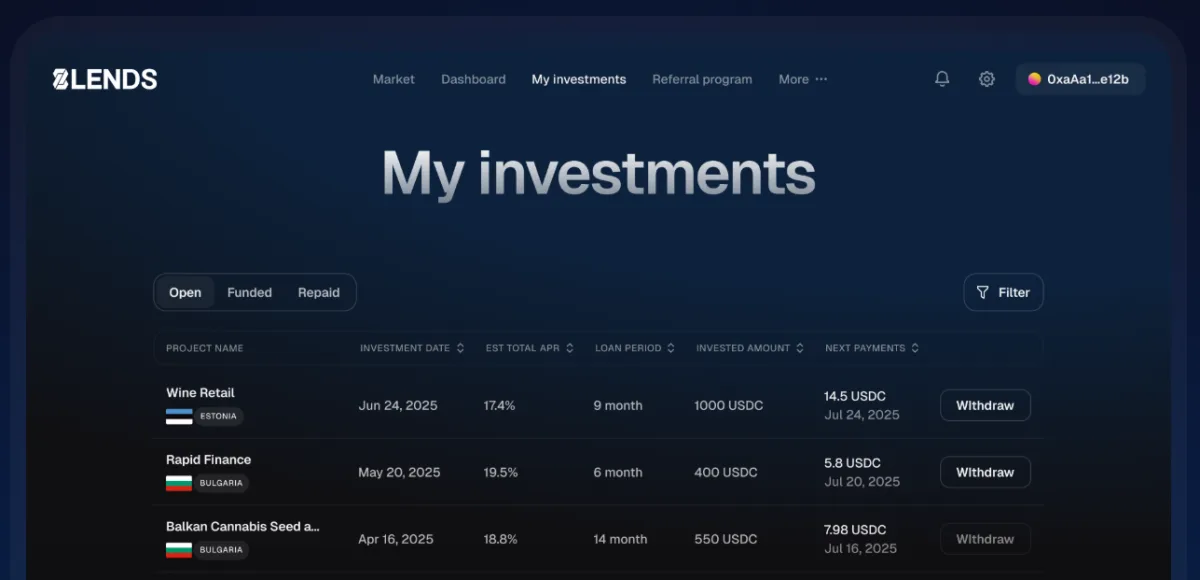
Nu we middenin het AI-tijdperk zitten, hebben veel peer-to-peer-crowdlendingplatforms geavanceerde large language models, machine-learningmodellen en tools in hun backend-beveiliging geïntegreerd om frauduleuze activiteit op te sporen en te stoppen.
Deze algoritmes doorzoeken enorme datasets op afwijkingen, trends of waarschuwingssignalen in het gedrag en de transacties van kredietnemers. Die integratie verkleint de kans op fraude en verlaagt het totale risicoprofiel van de markt.
Transparante rapportage en onafhankelijke audits
Transparantie is een hoeksteen voor het opbouwen van vertrouwen bij investeerders op de lange termijn. Daarom publiceren de meeste populaire peer-to-peer-apps regelmatig transparantierapporten met gedetailleerde overzichten van geldstromen, risicobeoordelingenen beveiligingsprocedures.
Onafhankelijke jaarlijkse of halfjaarlijkse audits door derden vergroten de veiligheid en het vertrouwen van gebruikers door de financiële gezondheid en operationele integriteit van het platform objectief te beoordelen.
Technologie en menselijk toezicht
Geavanceerde technologie is de kern van de beveiliging van gebruikersgeld op P2P-crowdlendingplatforms. Toch is de menselijke factor – denk aan toezicht, expertise en moreel besef – belangrijk om het beveiligingsplaatje compleet te maken.
Experts op het gebied van regelgeving, cybersecurityprofessionals en risicomanagers werken samen om de digitale en operationele wereld op dreigingen te bewaken. Gecoördineerd menselijk toezicht kan snel ingrijpen, ook als een algoritme een mogelijke dreiging mist. Als P2P-leenplatforms AI en menselijke monitoring combineren, ontstaat een veilig systeem waar investeerders en kredietnemers op kunnen vertrouwen.
Platforms gaan nog een stap verder door actief contact te houden met hun community: ze geven inzicht in beveiligingsprotocollen, delen updates over dreigingen en bieden hulp bij verdachte accountactiviteit. Die transparantie bouwt vertrouwen, gemeenschapszin en beveiligingsbewustzijn op bij gebruikers.
Conclusie
De kern van alle succesvolle P2P-crowdlendingplatforms is een subtiel samenspel tussen innovatie en veiligheid. Van gescheiden gelden en escrowrekeningen tot encryptie van de nieuwste generatie en fraudeanalyse met AI: deze platforms besteden enorme bedragen aan de bescherming van elke dollar die hun wordt toevertrouwd.
Er zijn genoeg redenen om deze indrukwekkende technologie te benutten: toegang tot krediet zoals nooit tevoren, en mooi rendement door het met minimaal risico te verstrekken. 8lends heeft tot nu toe nooit een wanbetaling of te late betaling gehad en laat investeerders hun risico delen en spreiden over meerdere projecten, zonder commissie.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres