
Herstructurering van leningen op P2P-platforms: waarom en wanneer het gebeurt
16 oktober 20255 min lezen
Herstructurering van leningen is een eeuwenoud financieel principe bij traditionele kredietverstrekkers, maar bij peer-to-peer-leningen wordt het pas sinds kort toegepast. Nu P2P-platforms individuele investeerders steeds vaker rechtstreeks met kredietnemers verbinden, is het opnieuw plannen van de aflossing een onmisbaar instrument voor risicobeheer: het pakt risico's aan, beschermt de waarde voor investeerders en helpt kredietnemers die in de problemen zitten.Deze gids laat zien hoe herstructurering van leningen werkt op P2P-platforms, wie er meestal behoefte aan heeft en waarom het wordt aangeboden. We ontleden het mechanisme en de bredere gevolgen voor investeerders en kredietnemers.
Hoe het werkt in de P2P-context
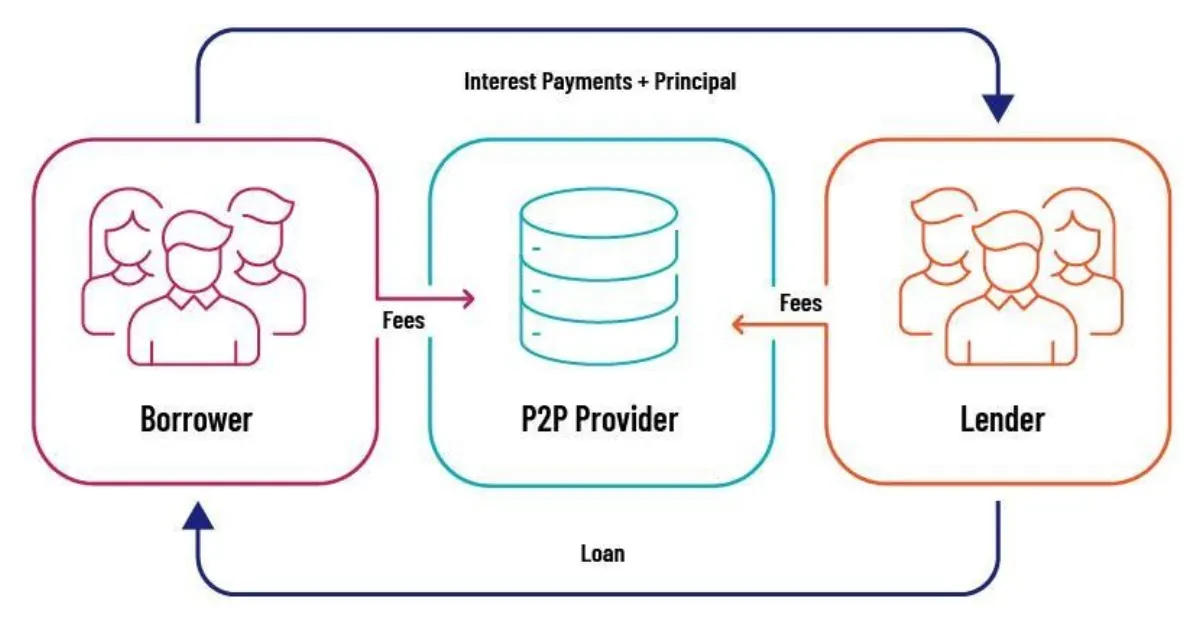
Herstructurering is het aanpassen van de voorwaarden van een bestaand krediet aan een verandering in de financiële situatie van de kredietnemer, of als reactie op externe economische ontwikkelingen. Meestal is het een laatste redmiddel wanneer wanbetaling onvermijdelijk lijkt. Anders dan bij een gewone wanbetaling, die tot volledig verlies van kapitaal kan leiden, helpen nieuwe afspraken kredietnemers om wanbetaling te voorkomen, waardoor de verliezen voor het platform en zijn investeerders beperkt blijven.
Herstructurering bij P2P-leningen kan veel vormen aannemen: de looptijd verlengen, de rente verlagen, betalingen uitstellen of in sommige gevallen zelfs een deel van de hoofdsom kwijtschelden.
Je kunt herstructurering als iets positiefs zien: als wanbetaling onvermijdelijk is, zorgen nieuwe afspraken ervoor dat de investeerder niet de hele taart kwijtraakt, maar slechts een stuk ervan. Meestal is het doel om het aflossingsschema af te stemmen op de huidige cashflow van de kredietnemer, zodat er in moeilijke financiële tijden wat ademruimte ontstaat.
Waarom herstructurering bij P2P plaatsvindt
Zoals gezegd zijn er veel verschillende, gegronde redenen waarom een P2P-leningsovereenkomst moet worden geherstructureerd.
De belangrijkste redenen zijn:
Financiële problemen bij de kredietnemer
Onverwachte persoonlijke of zakelijke financiële tegenvallers behoren tot de meest voorkomende redenen om het aflossingsschema aan te passen. Als de inkomsten van een kredietnemer dalen, bijvoorbeeld door onvoorziene medische kosten of lagere bedrijfsinkomsten, kan hij minder goed aan de oorspronkelijke voorwaarden voldoen.
In plaats van de schuld in wanbetaling te laten belanden, waarbij zowel het platform als de investeerder het volledige bedrag kunnen verliezen, geven de meeste P2P-apps kredietnemers de kans om opnieuw te onderhandelen. Door het plan opnieuw te onderhandelen, proberen platforms een duurzaam herstelpad te creëren dat op de lange termijn voor alle partijen gunstig is.
Economische en marktomstandigheden
Veranderingen in de economische omstandigheden, zoals recessies, plotselinge omslagen in een sector of brede financiële crises, kunnen het risico op wanbetaling over de hele linie verhogen. Aanvragers die eerder kredietwaardig leken, kunnen in financiële moeilijkheden komen waardoor ze hun aflossingsverplichtingen niet meer kunnen nakomen.
Crowdlendingapps houden rekening met zulke systemische patronen. Daarom bieden veel van hen proactief nieuwe plannen aan om systeemrisico te beperken. Door de voorwaarden aan te passen voordat een lening in wanbetaling raakt, kunnen crowdlendingplatforms een portefeuille in balans houden en het rendement voor investeerders stabiliseren.
Risicobeheer
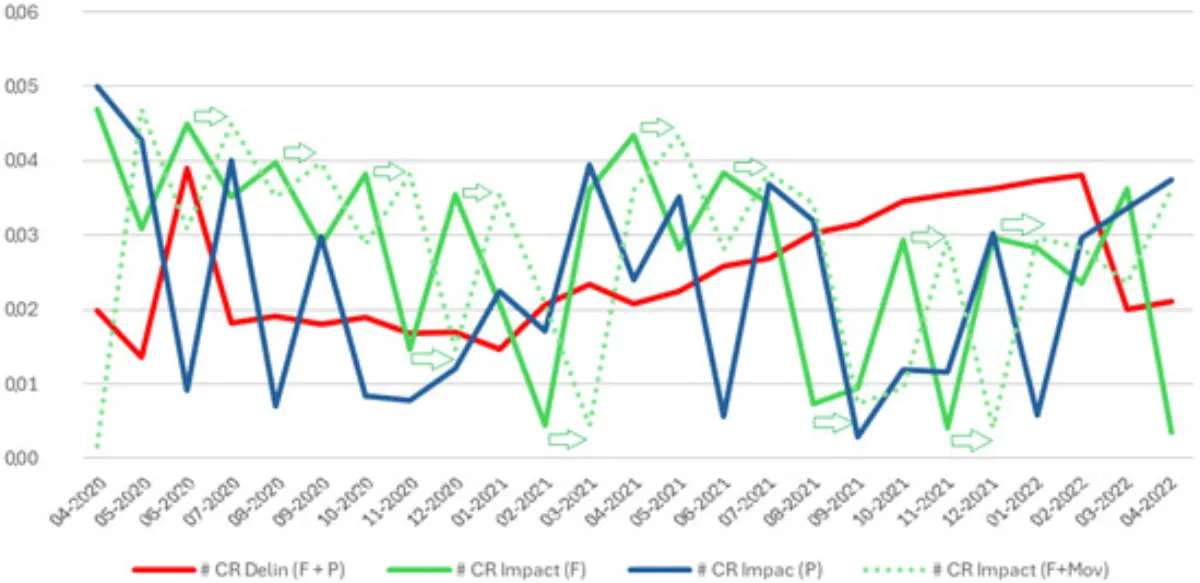
P2P-platforms zijn geen passieve tussenpersonen; ze volgen actief de prestaties van aanvragers en het totale portefeuillerisico. Geavanceerde analyses en kredietscoremodellen helpen dreigende problemen te signaleren voordat ze ernstig worden. Als de eerste waarschuwingssignalen erop wijzen dat een kredietnemer binnenkort een grote kans op wanbetaling heeft, kunnen apps nieuwe onderhandelingen starten.
Dat behoedt niet alleen de kredietnemer voor wanbetaling, maar beschermt ook het kapitaal van investeerders: zij krijgen een deel van het beloofde rendement terug in plaats van alles te verliezen. Al met al is een nieuwe afspraak een vorm van risicobeheer die de veerkracht van de hele portefeuille vergroot.
Een platform als 8lends gebruikt realtime analyses en tools om kredietnemers te monitoren, zodat vroege signalen van financiële problemen worden opgemerkt – en er tijdig wordt ingegrepen, bijvoorbeeld door contracten aan te passen voordat wanbetaling waarschijnlijk wordt. De nadruk ligt op het behoud van waarde op de lange termijn en een stabiele portefeuille, met door onderpand gedekte leningen en hoge vergoedingen voor investeerders, terwijl betrouwbare kredietkandidaten de kans krijgen om te laten zien wat ze kunnen.
Druk van regelgeving en markt
In sommige gevallen kunnen richtlijnen van toezichthouders of eisen van investeerders apps dwingen om bepaalde aflossingspraktijken in te voeren. Strengere transparantienormen en veranderende branchestandaarden betekenen dat platforms een proactieve aanpak van risicobeheer nodig hebben om vertrouwen te behouden en aan de regels te blijven voldoen.
Door bereid te zijn om met kredietnemers samen te werken en voorwaarden waar nodig aan te passen, sluiten P2P-platforms aan bij best practices die in de digitale financiële wereld steeds meer worden verwacht.
Wanneer herstructurering plaatsvindt
Herstructurering van leningen is geen alledaagse financiële praktijk; het is de laatste optie wanneer er duidelijke aanwijzingen zijn voor financiële stress of marktvolatiliteit. Hieronder een paar situaties waarin het aanpassen van het contract nodig kan zijn:
- Achterstallige betalingen: als een schuldenaar niet betaalt zoals afgesproken, kunnen platforms nieuwe afspraken een betere optie vinden dan een betalingsachterstand. Zo voorkomen ze het domino-effect van wanbetalingen dat de hele portefeuille kan ontwrichten.
- Financiële achteruitgang: monitoringtools kunnen een sterke daling van de kredietscore, het inkomen of de schuld-inkomensverhouding van een kredietnemer signaleren. Als deze indicatoren verslechteren, kan herstructurering de beste manier zijn om de schuld af te stemmen op de huidige financiële situatie van de schuldenaar.
- Economische recessies: bij macro-economische problemen, zoals een recessie of een krimpende sector, kunnen platforms ook schuldenaars die nog niet in gebreke zijn een aangepaste aflossing aanbieden. Door de voorwaarden aan te passen voordat de kredietnemer het breekpunt bereikt, voorkom je wanbetalingen die anders onvermijdelijk zouden zijn.
- Verzoek van de kredietnemer: soms neemt een kredietnemer zelf het initiatief om nieuwe voorwaarden te vragen, omdat hij financiële problemen ziet aankomen. In dat geval kan het aanpassen van de leningsovereenkomst beide partijen ten goede komen: de schuldenaar blijft bij en de kans op wanbetaling daalt.
Het systeem bij P2P-leningen: wat wordt er geherstructureerd?
Platforms kunnen het aflossingsplan op verschillende manieren aanpassen voordat er wanbetaling optreedt. Hieronder de belangrijkste onderdelen die platforms aanpassen bij het herstructureren van een lening:
Verlengde looptijd
Het verlengen van de aflossingsperiode is een van de meest gebruikte herstructureringsmaatregelen. Een langere looptijd verlaagt het maandbedrag, wat de last verlicht voor kredietnemers met financiële problemen zoals tijdelijke liquiditeitstekorten.
Hoewel er op de lange termijn in totaal meer rente wordt betaald, verlaagt het lagere maandbedrag op de korte termijn het risico op wanbetaling.
Aanpassing van de rente
Een lagere rente biedt schuldenaars ook flinke verlichting. Het verlaagt het maandbedrag en de kosten van het krediet op de lange termijn. Het kan echter ook leiden tot een lager rendement voor investeerders. Daarom komt deze optie alleen aan bod als het alternatief een regelrechte wanbetaling is
Uitstel van betaling
In bepaalde situaties kunnen crowdlendingplatforms kiezen voor een kort betalingsuitstel. Zo'n tijdelijke verlichting kan van onschatbare waarde zijn als de schuldenaar een kortstondige tegenslag te boven moet komen, zoals onverwachte medische of zakelijke kosten.
Dankzij de betalingspauze kan de schuldenaar zonder boetes weer op het goede spoor komen.
Gedeeltelijke kwijtschelding van de hoofdsom
Hoewel het minder vaak voorkomt, kan gedeeltelijke kwijtschelding van de hoofdsom een oplossing zijn als de financiële situatie van een schuldenaar op de lange termijn somber oogt.
Door een deel van de hoofdsom kwijt te schelden, ontstaat ruimte voor een duurzamer aflossingsplan. Deze optie is echter niet gebruikelijk en platforms zetten haar alleen in bij extreme financiële nood.
Wat herstructurering betekent voor investeerders en P2P-platforms
Voor investeerders is het aanpassen van de aflossing een tweesnijdend zwaard. Een opnieuw ingeplande lening kan een deel van het verwachte rendement redden dat bij wanbetaling verloren zou gaan, maar herstructurering gaat meestal gepaard met een risicovoller profiel. Investeerders moeten bijvoorbeeld akkoord gaan met een lagere rente of een langere looptijd, waardoor hun rendement later binnenkomt.
P2P-platforms zien herstructurering echter als een instrument voor risicobeheer dat hun hele portefeuille gezond houdt. Door voorwaarden opnieuw te onderhandelen, kunnen platforms het domino-effect van massale wanbetalingen voorkomen, het vertrouwen van investeerders behouden en hun reputatie beschermen in een competitieve markt.
Tijdens een herstructurering is communicatie onmisbaar. Open rapportage over de gewijzigde voorwaarden en de voortdurende inspanningen van de kredietnemer om financieel te herstellen is cruciaal om het vertrouwen van investeerders te behouden. Meestal leveren platforms ook uitgebreide documentatie en data-analyse om de aanpassing te onderbouwen.
Tot slot
Herstructurering van P2P-leningen is een essentiële techniek voor risicobeheer in een tijd van snelle innovatie en wisselende economische obstakels. Wat de oorzaak ook is – een crisis bij de kredietnemer, een economische vertraging of risicobewust beheer door het platform – herstructurering is een reddingslijn die de waarde voor investeerders helpt behouden en financieel herstel mogelijk maakt.
Lees verder op 8lends
- Hoe feedbackloops tussen kredietnemers en investeerders de kwaliteit van platforms verbeteren
- Hoe platforms wanbetalingen met technologie opsporen en voorspellen
- Loan Management Systems (LMS): voordelen en functies
Platforms als 8lends lopen voorop in verantwoord P2P-lenen door herstructurering niet als mislukking, maar als strategie te zien. Met systemen voor vroege signalering, transparante communicatie met kredietnemers en flexibele leningsvoorwaarden helpt 8lends verliezen te beperken en waarde te behouden – een slimme keuze voor investeerders die veerkracht zoeken in onvoorspelbare markten.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres