
4 september 20254 min lezen
Peer-to-peer-lenen (P2P) veranderde de manier waarop mensen geld lenen en uitlenen, door banken en andere tussenpersonen uit te schakelen. Toch is het niet perfect. Als kredietnemers hun leningen niet kunnen terugbetalen, verliezen investeerders geld en krijgt het hele systeem een klap. Terugkijken naar leningen die misgingen, laat zien waarom ze echt mislukten en wijst iedereen de verstandige weg vooruit. Hier duiken we in wat P2P-leningen laat misgaan, delen we een paar leerzame verhalen en zetten we praktische lessen op een rij, zodat de sector zijn risicobeheersing kan aanscherpen en gezond en duurzaam kan groeien.
P2P-lenen en wanbetalingen begrijpen
P2P-leenplatforms zoals 8lends maken lenen eenvoudig door mensen die geld nodig hebben, op basis van kredietchecks te koppelen aan mensen die het willen uitlenen. Zelfs met slimme systemen kan iemand een betaling missen of zijn schuld niet terugbetalen. Dat gebeurt als kredietnemers de rente of de hoofdsom niet betalen, en dat voelt riskant. Zowel de situatie van de kredietnemer als de werking van het platform spelen een rol bij de vraag wat erachter zit.
Wat bepaalt wanbetaling bij P2P-leningen?
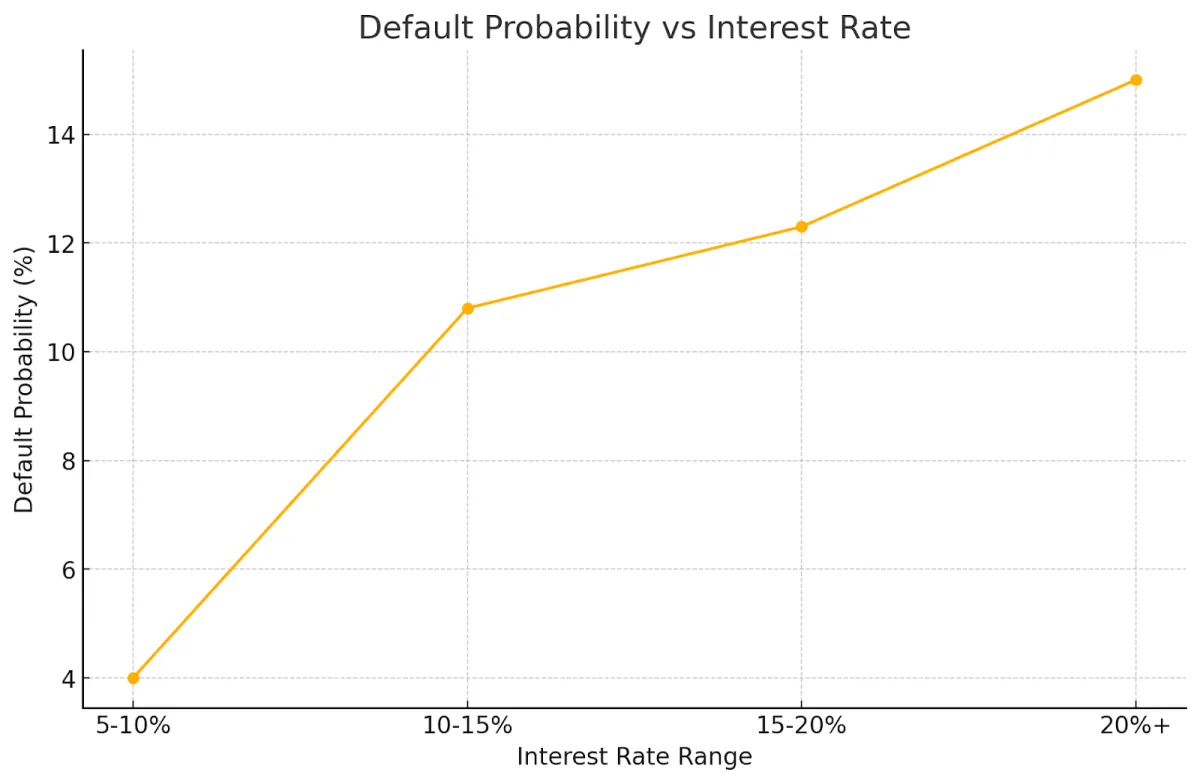
Onderzoek uit de praktijk laat precies zien waarom sommige peer-to-peer-leningen misgaan. Een grondige analyse van data uit 2008 tot en met 2014 bracht de belangrijkste waarschuwingssignalen aan het licht.
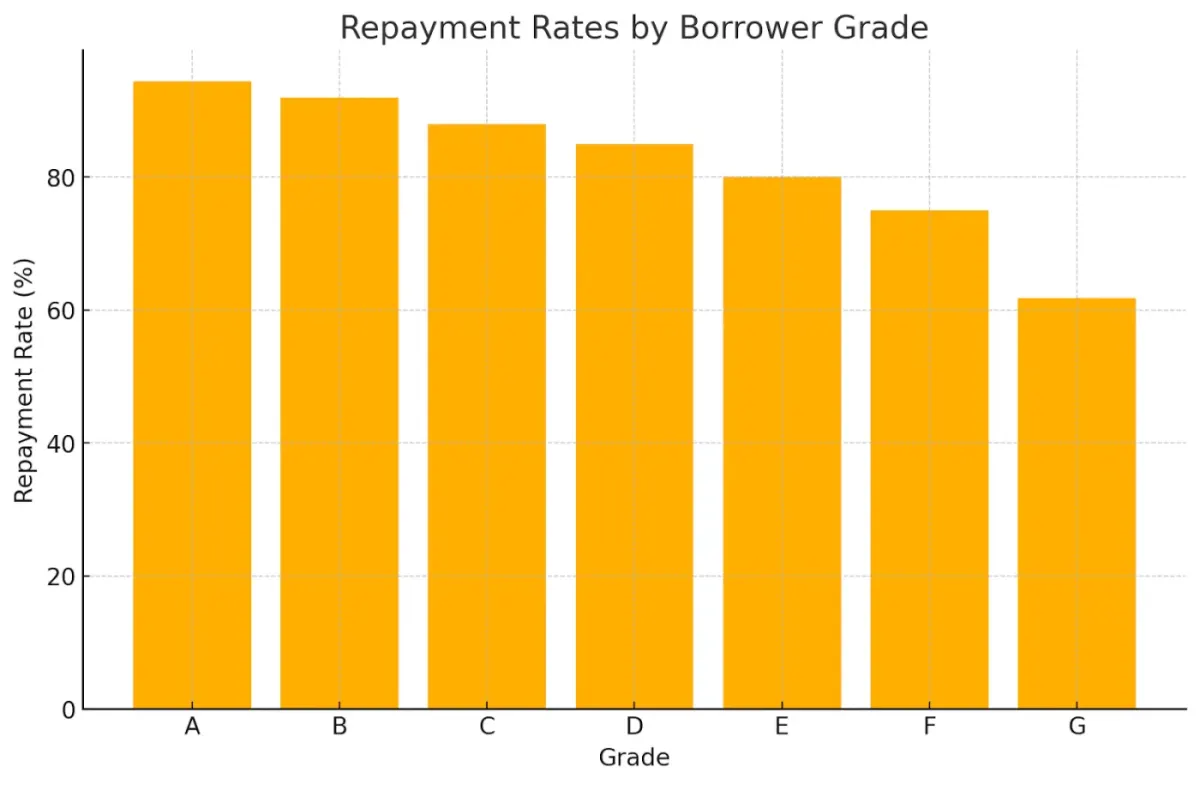
De tabel hieronder zet deze factoren op een rij.
| Categorie | Bepalende factoren | Details/bevindingen | Exacte cijfers/statistieken |
|---|---|---|---|
| Beoordeling van de kredietnemer | Grade | Meest voorspellend, van A tot G, A is het veiligst. | 94,4% van grade A terugbetaald, 61,8% van grade G. |
| Rente | Hogere rente hangt samen met een grotere kans op wanbetaling. | In gebreke: 12,3%, niet in gebreke: 10,8%, p<0,001. | |
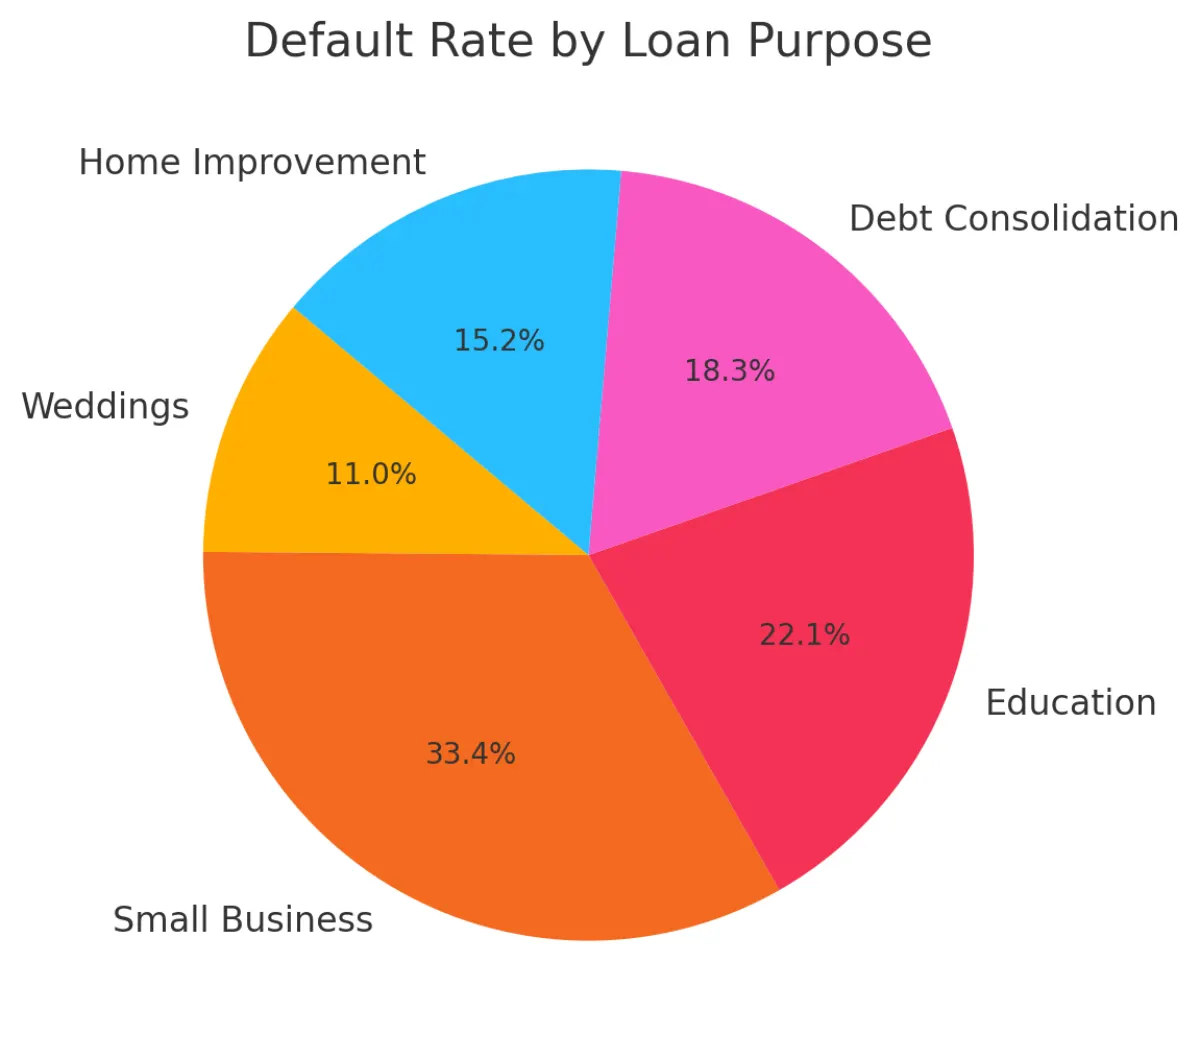
| Kenmerken van de lening | Doel van de lening | Bruiloften het minst riskant (92,8%), kleine bedrijven het meest riskant (78,1%). | Significant voor 10/14 doelen, p<0,001. |
| Leenbedrag | Geen significant verband met wanbetaling. | T-toets: -0,997, niet significant. | |
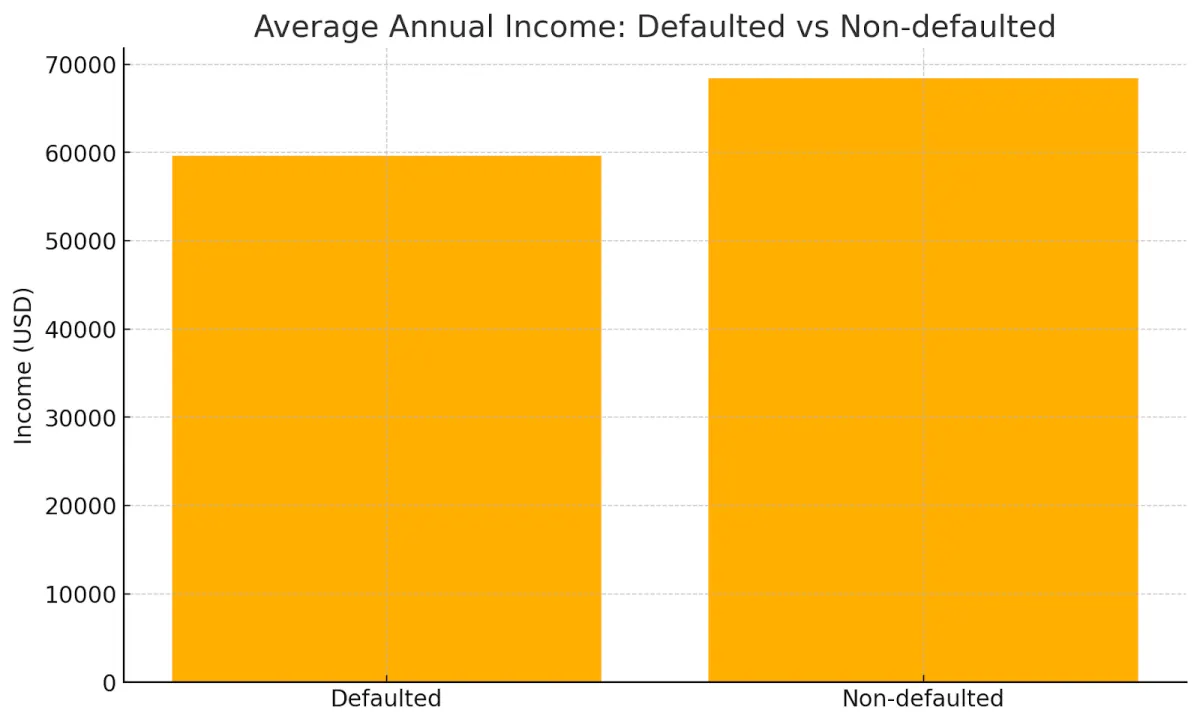
| Kenmerken van de kredietnemer | Jaarinkomen | Lager inkomen hangt samen met een grotere kans op wanbetaling. | In gebreke: $59.595, niet in gebreke: $68.391, p<0,001. |
| Huidige woonsituatie | Hypotheek/eigen woning is minder riskant dan huur/anders. | Hypotheek: 90,1% terugbetaald, huur: 88,3%, p<0,001. | |
| Duur van het dienstverband | Geen significant verband met wanbetaling. | In gebreke: 4,60 jaar, niet in gebreke: 4,68 jaar, p≥0,05. | |
| Kredietgeschiedenis | Diverse maatstaven | Allemaal significant, behalve het aantal maanden sinds de laatste betalingsachterstand. | Bijv. betalingsachterstanden in 2 jaar: in gebreke 0,18, niet in gebreke 0,14, p<0,001. |
| Schuldenlast van de kredietnemer | Leenbedrag t.o.v. inkomen, schuld t.o.v. inkomen | Hogere ratio's hangen samen met een grotere kans op wanbetaling. | Bijv. leenbedrag t.o.v. inkomen: in gebreke 0,183, niet in gebreke 0,163, p<0,001. |
Dit onderzoek liet een wanbetalingspercentage van 10,9% zien (2.666 van de 24.449 leningen) en maakt duidelijk dat wie de kredietnemer is (inkomen en kredietverleden) en hoe de lening eruitziet (omvang, looptijd, rente) er echt toe doen. De combinatie van die persoonlijke kenmerken en leningdetails kan de terugbetaling maken of breken.
De P2P-wereld in China geeft nog meer inzicht. Een analyse van data van Renrendai liet zien dat mensen die alleen snelle checks doorliepen, zoals videogesprekken of telefonische bevestiging, juist vaker betalingen misten, terwijl mensen die een degelijk identiteitsbewijs of bewijs van bezittingen aanleverden hun risico verlaagden. De modellen voorspelden wanbetalingen met een nauwkeurigheid van meer dan 90%.
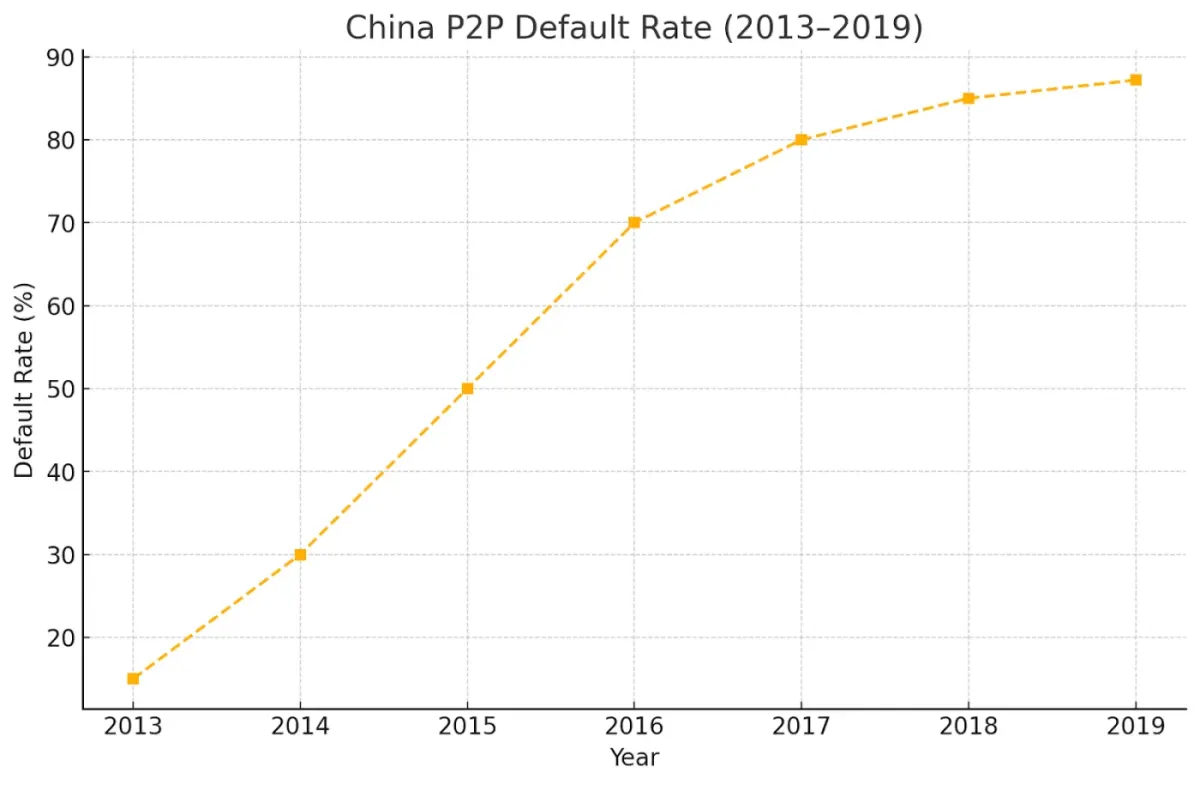
En dan het schokkende deel: in 2019 liepen de wanbetalingen in China op tot 87,2%. Dat torenhoge percentage werd geweten aan een slechte match tussen kredietnemers en financiers, investeerders die blind vlogen op het gebied van financiën, en regels die gewoon niet streng genoeg waren.
Casestudy's: opvallende mislukkingen en hun nabeschouwing
Kijken naar echte gevallen van mislukte P2P-leningen helpt diepgewortelde problemen in het systeem bloot te leggen. Neem de P2P-crisis in China, die in 2015 zijn dieptepunt bereikte. Van de ongeveer 3.500 platforms viel twee derde om. Veel gingen ten onder door oplichting, nep-investeringsconstructies of door zich als illegale bank te gedragen.
Toezichthouders konden het niet bijhouden: een handjevol medewerkers moest duizenden platforms controleren, en de situatie liep volledig uit de hand. Door nauwe banden tussen platforms en lokale overheden gingen leningen vaak naar riskante projecten. Toen de autoriteiten investeerders begonnen te waarschuwen, brak er paniek uit. In juli 2018 was het aantal actieve investeerders met een vijfde gedaald en was het totale leningvolume gekelderd van ruim 1,3 biljoen yuan naar minder dan 1 biljoen.
Ook LendingClub in de VS had zijn problemen. Tijdens een „stille periode” beperkte het platform een tijd lang de transparantie over leningdetails, en de CEO werd betrapt op het aanpassen van data. Dat maakte investeerders onrustig en vergrootte het gevoel van risico.
In China kreeg Renrendai met vergelijkbare problemen te maken. Zwakke regelgeving, hoge wanbetalingspercentages en plotselinge geldtekorten legden zwakke plekken bloot die specifiek waren voor het platform. Elk verhaal laat zien hoe kwetsbaar deze systemen kunnen zijn, vooral als de regels onduidelijk zijn of risico's niet zorgvuldig worden beheerd.
Lessen uit de nabeschouwingen
Terugkijken naar fouten uit het verleden leert ons waardevolle lessen voor betere systemen. Dit hebben we geleerd:
- Openheid doet ertoe: als platforms niet laten zien hoe het geld van P2P-gebruikers achter de schermen wordt beschermd en geen heldere, actuele informatie over hun werk delen, verliezen mensen het vertrouwen. Denk aan GraduRates of Encash: beide stopten in stilte en lieten investeerders in verwarring achter. Eerlijke, tijdige updates zorgen dat iedereen geïnformeerd blijft en vertrouwen houdt.
- Regels zijn niet vrijblijvend: richtlijnen negeren kan tot grote problemen leiden. In China liet zwak toezicht fraude en riskant gedrag uit de hand lopen. Je houden aan regelgeving, zoals de regels van de Indiase RBI, houdt platforms juridisch veilig en beschermt alle betrokkenen.
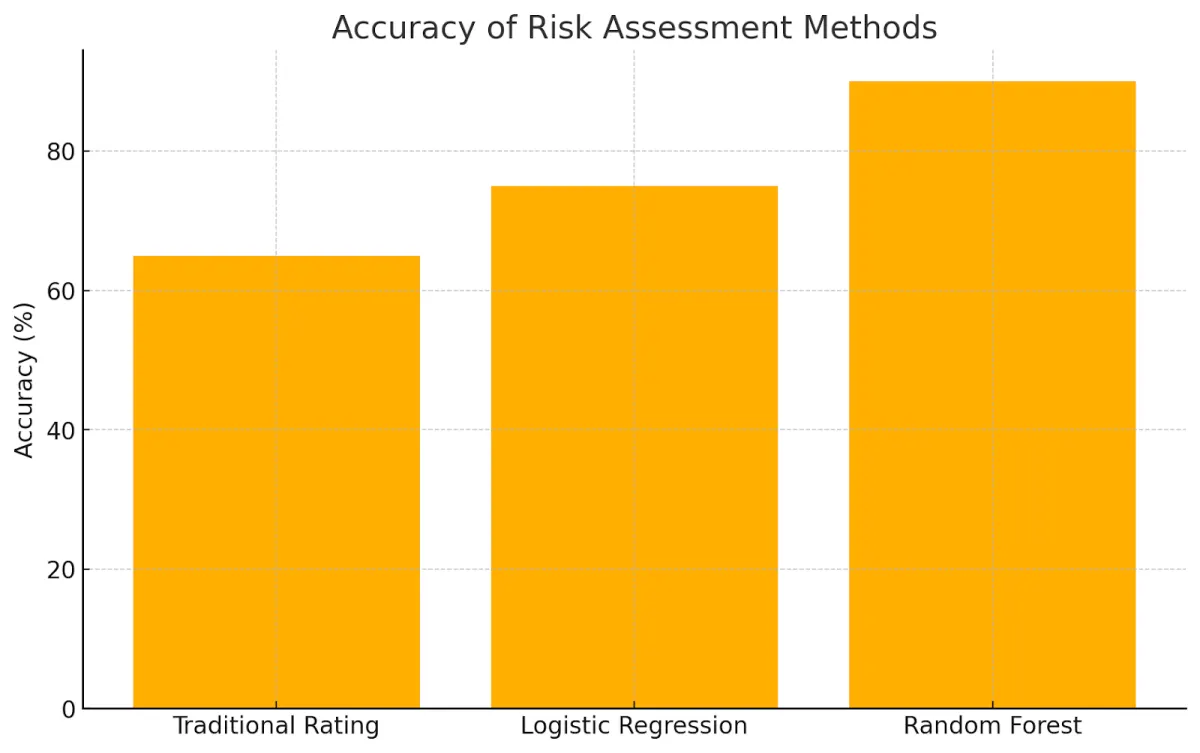
- Slimmere risicochecks: nieuwe tools veranderen de manier waarop risico's worden opgespoord. Onderzoek laat zien dat methoden als Random Forest (een vorm van machine learning) beter werken dan ouderwetse systemen. Zelfs kleine details, zoals hoe kredietnemers zichzelf of hun connecties beschrijven, helpen voorspellen wie moeite kan krijgen met terugbetalen.
- Spreid en blijf veilig: al je geld in één lening stoppen is riskant. Platforms als Prosper leerden dat op de harde manier toen wanbetalingen hun investeerders raakten. Door je investeringen over veel leningen te verdelen, vang je de klap op als er één misgaat.
- Blijf groeien, blijf leren: succes is niet statisch. Platforms als LendingClub bouwden vertrouwen op door openlijk data te delen en gebruikers voor te lichten. Andere platforms verbeteren hun systemen met lessen uit eerdere fouten. Na verloop van tijd leveren deze stappen sterkere, betrouwbaardere systemen op.
Door zich op deze punten te richten, kunnen platforms voor iedereen een veiligere en betrouwbaardere omgeving bouwen. Kleine veranderingen, doordacht uitgevoerd, leveren samen grote verbeteringen op.
Vooruitgang in risicobeheer
Terugkijken naar eerdere ervaringen heeft nieuwe ideeën opgeleverd voor het beheren van financiële risico's. Platforms gebruiken nu bijvoorbeeld sociale informatie of activiteit in de gemeenschap om kredietwaardigheid nauwkeuriger in te schatten, zodat leenbeslissingen beter aansluiten bij de werkelijke situatie.
Geavanceerde technieken zoals machine learning en overlevingsanalyse werken vaak beter dan traditionele platformratings. Ze brengen verborgen kansen voor slimmere investeringen aan het licht en stimuleren tegelijk eerlijkere tarieven voor kredietnemers.
Tools als SHAP helpen uitleggen hoe deze complexe modellen keuzes maken. Ze werpen licht op bekende risico's en op onverwachte risico's die anders onopgemerkt zouden blijven. Sommige systemen analyseren zelfs relaties tussen kredietnemers, zoals gedeelde connecties of netwerken, om patronen te ontdekken die de voorspellingen verbeteren.
Samen verkleinen deze stappen de kans dat leningen onbetaald blijven. Daardoor groeien portfolio's na verloop van tijd stabieler en blijven platforms op lange termijn soepel draaien. Door technologie te combineren met dieper inzicht in menselijk gedrag wordt het hele proces veiliger en evenwichtiger voor alle betrokkenen.
Conclusie
Terugkijken naar waarom P2P-leningen mislukken, laat zien hoe de kredietnemer, het platform en de regels op elkaar inwerken. We moeten van elke mislukking leren, zodat we transparant blijven, risico's goed controleren en de regels volgen. Met slimmere datatools en door onze inzet te spreiden kunnen we blijven verbeteren. Zo kan P2P-lenen naast de gewone banken een solide keuze blijven.
8lends dekt de investeringen van investeerders af met onderpand uit de echte economie; lees meer in Wat is lenen met RWA-dekking? Onderpand uit de echte economie uitgelegd. Dat maakt de leningen een stuk veiliger, al is risico nooit helemaal uit te sluiten. Tegelijk zijn er volop kansen, met 0% commissie voor investeerders en een rendement van meer dan 15%.
Lees ook
Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres