
De anatomie van P2P-leenfraude en hoe je die vermijdt
14 augustus 20255 min lezen
Peer-to-peer lending heeft zijn reputatie in de financiële sector gevestigd: het geeft kredietnemers toegang tot krediet en kredietverstrekkers een bron van inkomsten. Maar nu innovatie razendsnel gaat, groeit het risico even hard mee. Helaas geldt de derde wet van Newton ook voor P2P lending: elke actie roept een even grote, tegengestelde reactie op. Oplichters zijn hand in hand met de digitale revolutie meegegroeid en bedenken frauduleuze plannen die inspelen op het menselijke verlangen naar snel geld. In dit artikel pellen we P2P-leenfraude laag voor laag af en laten we je zien hoe je jezelf beschermt, met een mix van mensenkennis en harde analyse. Daarna kijken we naar de innovaties en voordelen die vooruitstrevende P2P-platforms bieden, waaronder 8lends.
De fraude ontleed: de anatomie van P2P-leenfraude
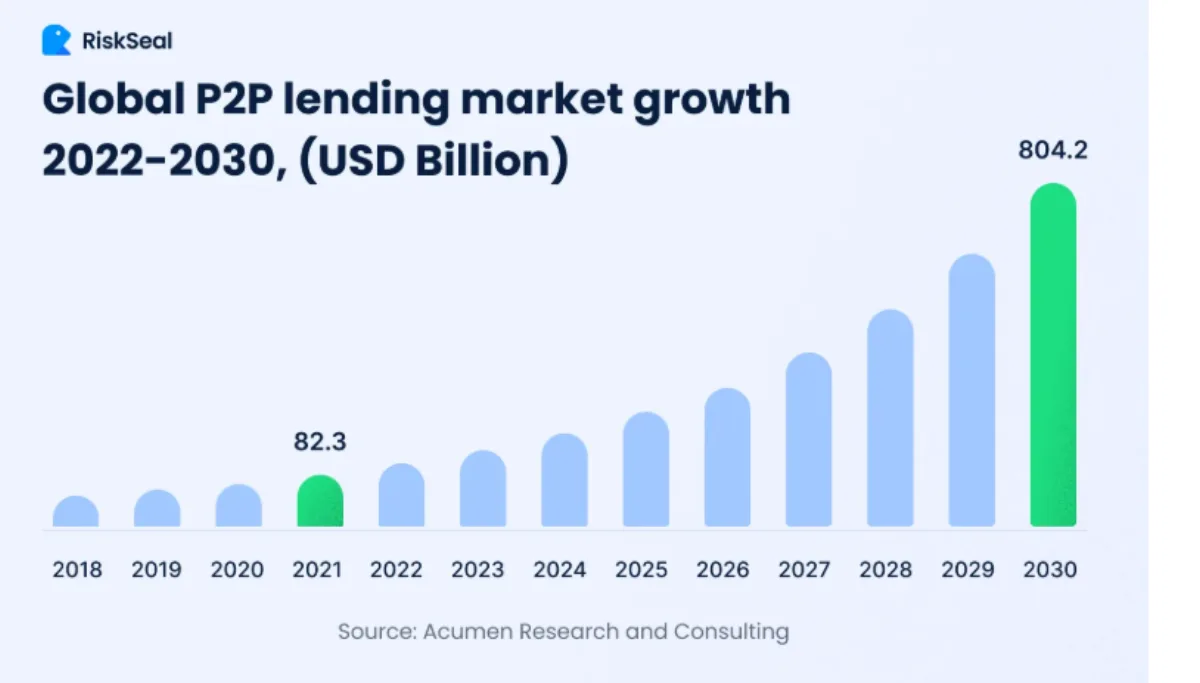
De wereldwijde P2P-crowdlendingmarkt zal in 2030 maar liefst $804,2 miljard waard zijn.
In de kern is P2P-leenfraude een bedrieger: een smetteloos digitaal platform dat gebouwd is om je in de val te lokken. We ontleden de belangrijkste onderdelen van P2P-leenfraude.
Het lokaas: verleidelijke aanbiedingen
P2P-leenfraude gebruikt vaak buitensporig hoge rendementen of zeer aantrekkelijke leningomschrijvingen als lokaas. Beloftes van directe financiering en rendement zonder risico worden vaak ingezet om potentiële slachtoffers te trekken.
Echte financiële markten bieden doorgaans geen watertandend rendement zonder bijbehorende risico's. Lijkt een aanbod te mooi om waar te zijn, kijk er dan meteen extra kritisch naar. Vermoed je dat een platform niet zo betrouwbaar is als het beweert, ga dan altijd uiterst voorzichtig, alert en kritisch te werk.
De vermomming: nagemaakte platforms en referenties
Nep-P2P-platforms zijn meestal heel professioneel en goed vormgegeven. Ze bevatten nep-social proof, vergunningen en certificaten. Zulke geavanceerde sites gebruiken valse veiligheidskeurmerken en strakke interfaces om legitieme financiële diensten na te bootsen.
Een gezonde dosis scepsis en controle bij toezichthouders zijn het geheim om de façade af te breken. Check altijd bij de toezichthouders en accreditatie-instanties of de referenties van een P2P-kredietverstrekker echt zijn en niet verzonnen.
Onthoud dat niet alles op internet klopt, dus neem dingen niet zomaar voor waar aan, zeker niet als er geld mee gemoeid is.
De technieken van social engineering
Oplichters zetten ook druk, door je te pushen om nu meteen in actie te komen met aanbiedingen voor beperkte tijd of een gevoel van urgentie. Dat speelt in op de psychologie: op onze natuurlijke neiging om te vertrouwen en te handelen als een kans schijnbaar snel verdwijnt.
Onderzoek en wetenschappelijke literatuur over gedragsfinanciering laten steeds weer zien dat zulke urgentie kenmerkend is voor frauduleuze communicatie. Het is een van de oudste trucs die er bestaan en komt in alle sectoren voor. Als iemand je opjaagt, probeert diegene je hoogstwaarschijnlijk op te lichten.
De fatale misstap: misbruik van geld en gegevens
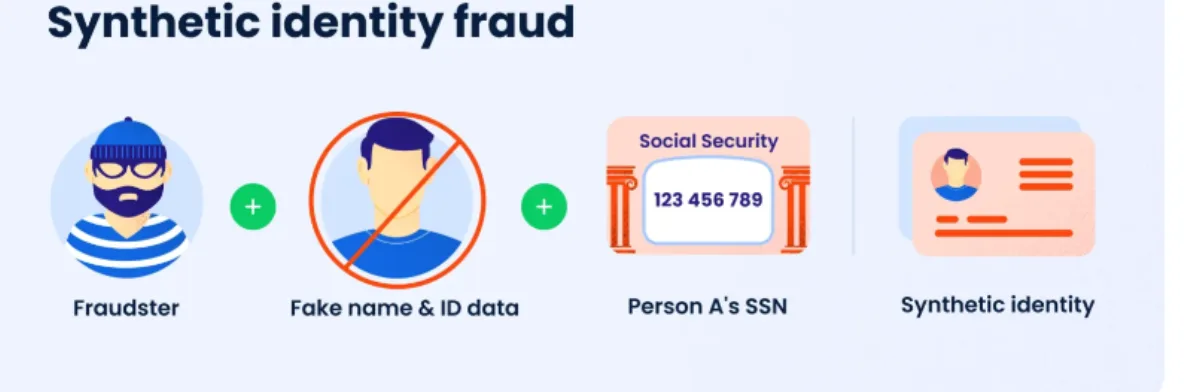
Naarmate de fraude vordert, probeert die je uiteindelijk zover te krijgen dat je geld overmaakt of gevoelige persoonsgegevens deelt. Zodra je dat hebt gedaan, kan de site verdwijnen en blijf je achter met niets dan beloftes en mogelijk de gevolgen van identiteitsdiefstal.
Doe altijd eerst een achtergrondcheck voordat je gevoelige informatie online deelt, hoe goed het platform er ook uitziet. Onthoud dat recente cijfers laten zien dat de meeste online oplichters misschien nooit gepakt worden.
De fasen van fraude onder de loep: lokken, betrekken en uitbuiten
Naast de overduidelijke alarmsignalen verloopt P2P-leenfraude meestal in drie fasen: lokken, betrekken en uitbuiten.
1. Lokken
In de lokfase stellen fraudeurs een boodschap op die zowel aantrekkelijk als urgent klinkt.
Ze gebruiken een overtuigende toon met verkoopteksten die meestal hoge rendementen en directe goedkeuring beloven. Die aantrekkingskracht is gebaseerd op onderzoek naar gedragsfinanciering, dat laat zien hoe de belofte van makkelijk geld ons verder verstandige instinct kan overstemmen.
Academisch onderzoek laat zien dat zelfs ervaren P2P-investeerders in deze fraude kunnen trappen als een nepplatform strakke graphics, sociale aanbevelingen en emotionele manipulatie gebruikt.
2. Betrekken
In de betrokkenheidsfase hebben fraudeurs de kunst van vertrouwen opbouwen tot in de puntjes onder de knie. Ze bootsen de kenmerken van een echt platform na met chatbots voor klantenservice of zetten zelfs acteurs in om een responsieve support te veinzen.
Ze gebruiken e-mails, berichten op social media en zelfs persoonlijke telefoontjes om een laagje geloofwaardigheid op te bouwen. Volgens experts van enkele financiële tijdschriften combineren ze in deze fase verschillende communicatiekanalen met technisch jargon dat potentiële investeerders verwarrend en intimiderend vinden.
De oplichters combineren meesterlijk zorgvuldig gekozen statistieken met regelrechte leugens in de vorm van testimonials. Dat neemt alle aanvankelijke scepsis weg en geeft het slachtoffer het gevoel deel uit te maken van een bloeiende financiële groep.
3. Uitbuiten
In de laatste fase, het uitbuiten, wordt het definitief lelijk. Zodra het slachtoffer volledig toehapt, meestal onder druk van „tijdelijke” deals, vraagt de oplichter om directe betaling via onnaspeurbare kanalen.
De oplichter doet dan geen moeite meer om legitiem over te komen, maar wil het geld zo snel mogelijk buiten bereik brengen. Oplichters gebruiken ook geavanceerde netwerken van talloze tussenpersonen of digitale assets voor betalingen, zodat de buit letterlijk onbereikbaar is zodra die de rekening van het slachtoffer heeft verlaten.
Versterk je verdediging: zo vermijd je P2P-leenfraude
Naast de bekende adviezen, zoals referenties controleren, je wachtwoorden en gevoelige gegevens geheimhouden en weerstand bieden aan agressieve verkooptactieken, kun je deze geavanceerdere technieken proberen:
- Kennis van anderen: check investeerdersforums waar gebruikers hun ervaringen delen en elkaar waarschuwen voor nieuwe fraude. Deze communities zijn meestal de eersten die nieuwe tactieken opmerken en geven live waarschuwingen en best practices.
- Geavanceerde digitale tools: gebruik financiële software die je waarschuwt bij ongebruikelijke transactieverzoeken en transacties. Je kunt ook algoritmes voor fraudedetectie proberen die gedragspatronen en financiële afwijkingen vergelijken.
- Blijf leren: abonneer je op meldingen en waarschuwingen van gerenommeerde financiële waakhonden en toezichthouders. Tijdschriften zoals het Journal of Financial Crime en andere wetenschappelijke tijdschriften publiceren gedetailleerde analyses van nieuwe fraudevormen. Zo reageer je niet alleen op fraude als die zich voordoet, maar ben je ze een stap voor.
Door deze fasen te begrijpen en jezelf uit te rusten met zowel sociale steun als geavanceerde digitale tools, bouw je een stevig schild tegen manipulatieve tactieken. De sleutel is nieuwsgierig, goed geïnformeerd en alert zijn.
Ook al veranderen technologie en communicatiemiddelen, de basislessen van scepsis en controle blijven hetzelfde. Met een mix van voorzichtigheid en nuchterheid kun je veilig profiteren van de mogelijkheden van P2P lending zonder ten prooi te vallen aan de schaduwkant ervan.
Vooruitdenken in een veranderend landschap
De digitale financiële revolutie heeft enorm veel potentie, maar die vooruitgang brengt ook gevaren met zich mee. Hoe aantrekkelijk P2P lending ook is, de steeds veranderende tactieken van mensen die het voor kwade doeleinden willen misbruiken, herinneren ons eraan om alert, kritisch en goed geïnformeerd te blijven. Je financiële leven vraagt om een combinatie van weloverwogen voorzichtigheid en kritisch denken: bedrog vermijden en tegelijk echte kansen grijpen.
Een beslissing in P2P lending gaat niet alleen over verwachte winst, maar ook over het beschermen van je vermogen. Vertrouw, maar controleer, en laat je door de hoop op hoge rendementen nooit tot overhaaste beslissingen verleiden. Een combinatie van wetenschappelijk inzicht, geavanceerde digitale vaardigheden en collectieve kennis helpt je veilig en met vertrouwen door het complexe landschap van P2P lending.
Als het gaat om P2P-crowdlendingtransacties, is 8lends een van de meest waakzame platforms bij het beoordelen van tegenpartijen en het boven tafel brengen van alle details voor volledige transparantie. Elke partij krijgt de tijd die nodig is, zonder irrelevante informatie te hoeven aanleveren. Smart contracts voeren afspraken automatisch uit en geven toegang tot leningen die alleen worden aangestuurd door een transparante, leesbare blockchain. Of je nu kredietverstrekker bent of een lening aanvraagt, je kunt absoluut alles volgen wat er gebeurt.
Lees ook



Heb je vragen?
Alle vragenHet platform is geaudit door CertiK en Cyberscope en alle transacties zijn openbaar zichtbaar op de Base-blockchain. Achter het platform staan twee bedrijven met duidelijke verantwoordelijkheden: CLEARCHAIN CORP exploiteert het platform en is bij FINTRAC (Canada) geregistreerd als Money Services Business, en Maclear AG voert de due diligence uit en bewaakt het onderpand. Zo is het platform goed gereguleerd, transparant en aanspreekbaar
Heeft het project BuyBack, dan koopt de partner de lening en betaalt 100% van de hoofdsom terug zodra de betaling 60 dagen of langer achterstallig is. Zonder BuyBack start Maclear AG de verkoop van het onderpand en wordt de opbrengst naar rato over de investeerders verdeeld. Sinds de lancering zijn er geen wanbetalingen geweest
Het platform wordt geëxploiteerd door CLEARCHAIN CORP, in Canada geregistreerd als Money Services Business (MSB) en onderworpen aan verplichte AML/CFT-eisen onder FINTRAC. Afrekeningen gebeuren in USD. Het platform is geen CASP, dus de DAC8-eisen zijn niet van toepassing
Kleine en middelgrote bedrijven in opkomende regio’s hebben moeilijk toegang tot bankfinanciering en zijn bereid hogere rentes te betalen dan bedrijven in de EU of de VS
Je kunt je positie vóór het einde van de looptijd via de secundaire markt aan een andere investeerder verkopen. Bij Fastlending is er geen vaste looptijd: hoofdsom en opgebouwd inkomen kun je op elk moment opnemen
De minimale investering is 100 USD
Het risico dat het bedrijf niet betaalt, het risico dat de waarde van het onderpand verandert, het risico van beperkte liquiditeit als er geen koper is op de secundaire markt, en het technische risico van het smart contract
Investeringen van 100 tot 500 USD kunnen zonder KYC. Voor bedragen boven 500 USD is volledige verificatie nodig: een identiteitsbewijs en een bewijs van adres