
Come leggere riga per riga l'estratto conto dell'investitore su una piattaforma di prestiti
29 settembre 20269 min di lettura
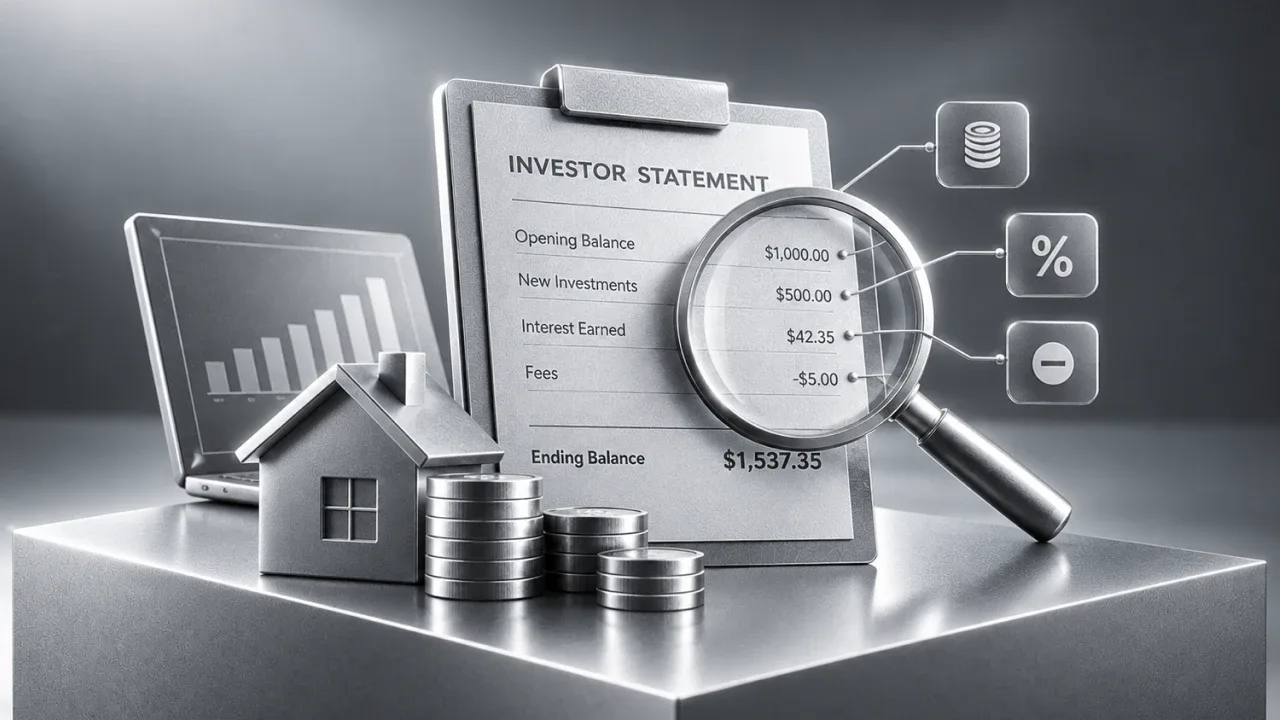
Un estratto conto dell'investitore su una piattaforma di prestiti riporta almeno tre tipi di voci distinti che richiedono un trattamento diverso: il rimborso del capitale, che restituisce il capitale e non è reddito; gli interessi maturati, che sono reddito e di norma sono imponibili; e le commissioni o detrazioni della piattaforma. Riconciliare ogni riga con il piano di ammortamento del prestito evita rendimenti sovrastimati e dichiarazioni fiscali errate.
Un estratto conto dell'investitore su una piattaforma di prestiti riporta almeno tre tipi di voci distinti che richiedono un trattamento diverso: il rimborso del capitale, che restituisce il capitale e non è reddito; gli interessi maturati, che sono reddito e di norma sono imponibili; e le commissioni o detrazioni della piattaforma. Riconciliare ogni riga con il piano di ammortamento del prestito evita rendimenti sovrastimati e dichiarazioni fiscali errate.
Che cosa compare nell'estratto conto dell'investitore su una piattaforma di prestiti?
Un estratto conto dell'investitore registra i movimenti collegati a ciascun prestito finanziato in un periodo selezionato. Tali movimenti non sono tutti reddito.
Alcune righe indicano capitale impegnato o restituito. Altre indicano interessi maturati. Un gruppo separato riguarda commissioni specifiche della transazione, detrazioni, crediti promozionali o proventi da una vendita anticipata.
La tabella seguente descrive quindi ciascuna riga in base alla sostanza, senza pretendere di riprodurre la dicitura esatta dell'interfaccia.
| Riga dell'estratto conto | Che cosa significa | Reddito o restituzione di capitale | Effetto sul calcolo del rendimento |
|---|---|---|---|
| Fondi impegnati in un prestito | Il capitale viene allocato a un prestito finanziato | Né reddito né rimborso; si tratta di capitale a rischio | Definisce la base di capitale rispetto alla quale si misurano i flussi di cassa successivi |
| Pagamento di interessi programmato | Interessi corrisposti secondo il piano del prestito finanziato | Reddito | Concorre al reddito realizzato del periodo |
| Rimborso del capitale | Una parte o la totalità del capitale originario dell'investitore viene restituita | Restituzione di capitale, non reddito | Riduce l'ammontare di capitale ancora esposto al prestito; non si aggiunge al reddito da investimento |
| Rimborso anticipato da parte del mutuatario | Il mutuatario rimborsa prima della data di scadenza originaria | Il capitale è restituzione di capitale; gli interessi sono reddito | Riduce il periodo di detenzione effettivo e modifica i calcoli annualizzati |
| Vendita di un credito prima della scadenza | Il credito viene venduto tramite il Secondary Market, sostituendo i pagamenti programmati residui con i proventi della vendita | Il risultato della transazione è distinto dagli interessi ordinari del prestito | Riconcilia la vendita separatamente dai pagamenti programmati di interessi e capitale |
| Commissione o detrazione della piattaforma | Una detrazione collegata alla transazione cui si applica | Spesa o detrazione specifica della transazione | Riduce il risultato di quella transazione; non dovrebbe essere applicata automaticamente a voci di interessi o capitale non correlate |
| Credito bonus | Credito promozionale non generato dagli interessi o dal capitale di uno specifico prestito | Importo promozionale separato | Va tenuto separato dai calcoli di rendimento del prestito per non sovrastimarne la performance |
La regola pratica è semplice: classificare la riga prima di aggiungerla a qualsiasi dato di rendimento. La liquidità che arriva sul conto non è automaticamente reddito da investimento.
Perché il rimborso del capitale non è reddito da investimento?
Il rimborso del capitale restituisce denaro che apparteneva già all'investitore. Ripristina capitale precedentemente impegnato anziché generare nuovo reddito.
Se un investitore impegna 1.000 in un prestito e in seguito riceve 1.000 di capitale, la posizione ha restituito il capitale originario. Aggiungere quei 1.000 al reddito da interessi farebbe apparire il prestito come generatore di un rendimento mai esistito.
Questa distinzione è particolarmente rilevante quando più prestiti vengono rimborsati nello stesso periodo di riferimento. Un estratto conto può mostrare un ingente afflusso di liquidità anche se solo una piccola parte rappresenta interessi maturati.
Il rimborso del capitale è reddito imponibile?
Il capitale in sé è generalmente una restituzione del capitale investito e non reddito da interessi, ma il trattamento fiscale dipende dalla giurisdizione e dalle circostanze dell'investitore.
L'estratto conto dovrebbe pertanto separare il capitale dal reddito prima di qualsiasi calcolo fiscale. Questo articolo non fornisce consulenza fiscale specifica per giurisdizione. Gli investitori dovrebbero fare riferimento alle disposizioni fiscali del proprio Paese o consultare un professionista fiscale qualificato nel classificare gli importi da dichiarare.
Che cosa si considera interesse maturato e quando viene corrisposto?
Gli interessi seguono il piano del prestito, ma la data di maturazione e la data in cui raggiungono l'investitore non devono necessariamente coincidere.
Un estratto conto può quindi distinguere tra interessi maturati secondo il piano e interessi effettivamente corrisposti. Tale differenza temporale non è necessariamente un errore.
Ai fini del calcolo del rendimento, il reddito realizzato di un periodo dovrebbe essere riconciliato con i pagamenti effettivi anziché dedotto dal solo importo programmato.
Che cosa sono gli interessi maturati e compaiono prima del pagamento?
Gli interessi maturati sono interessi accumulati secondo le condizioni del prestito ma non ancora corrisposti all'investitore.
Possono quindi comparire come importo associato al periodo prima che venga registrato il relativo pagamento. Lo scarto temporale è rilevante nella riconciliazione degli estratti conto di fine mese o fine anno: conteggiare una volta gli interessi maturati e poi di nuovo il pagamento successivo duplicherebbe lo stesso reddito economico.
Come riconciliare l'estratto conto del periodo con il piano del prestito
La riconciliazione funziona meglio prestito per prestito, anziché osservando solo l'importo totale accreditato nel periodo.
Si parte dall'estratto conto del periodo di riferimento, per poi aprire il piano di rimborso di ciascun prestito pertinente. Ogni voce dell'estratto conto va abbinata all'evento previsto da quel piano: interessi, capitale, un rimborso anticipato o un'altra transazione.
Successivamente, si totalizza il reddito separatamente dal capitale restituito. Le due componenti non vanno combinate in un unico dato.
Normali differenze temporali possono spiegare molte discrepanze. Un pagamento programmato può essere contabilizzato con qualche giorno di ritardo rispetto alle attese. Gli interessi possono essere maturati ma non ancora corrisposti. Un prestito può essere stato rimborsato anticipatamente, oppure un credito può essere stato venduto prima della fine del periodo.
Perché il mio estratto conto non corrisponde esattamente al piano del prestito?
Le cause più comuni sono differenze di tempistica e di stato, più che errori di calcolo.
Un pagamento può essere programmato in un periodo e accreditato in quello successivo. Gli interessi possono essere registrati come maturati prima di essere corrisposti. Anche il rimborso anticipato o la vendita di un credito possono sostituire il piano residuo atteso con un diverso insieme di flussi di cassa.
Se nessuna di queste spiegazioni è pertinente, il passo successivo preferibile è contattare l'assistenza indicando il prestito specifico e il periodo di riferimento, anziché ricostruire manualmente i dati a posteriori.
Quali commissioni o detrazioni compaiono nell'estratto conto?
Una commissione o detrazione dovrebbe essere collegata esclusivamente alla transazione che effettivamente la genera. Non dovrebbe essere trattata come una riduzione generale di ogni pagamento di interessi o capitale, salvo che le condizioni della piattaforma lo prevedano espressamente.
Su 8lends, gli investitori non pagano alcuna commissione di piattaforma per la registrazione, l'investimento, la ricezione dei pagamenti o il prelievo dei fondi. La piattaforma addebita al mutuatario il 3% dell'importo raccolto una volta che un pool di prestito si chiude con successo. I costi effettivamente a carico dell'investitore sono le gas fee di rete su Base, di norma pochi centesimi pagati in ETH, e la commissione del 10% a carico del venditore quando un credito viene venduto tramite il Secondary Market.
La stessa separazione vale per i crediti promozionali. Un importo bonus non è un interesse prodotto dal prestito sottostante e non dovrebbe essere aggiunto al dato di performance del prestito.
La vendita anticipata di un credito modifica la struttura dei pagamenti?
Sì. Una volta che un credito viene venduto prima della scadenza, i proventi della vendita sostituiscono i flussi di cassa futuri programmati che l'investitore originario avrebbe altrimenti ricevuto.
La differenza tra i proventi della vendita e la posizione economica residua dell'investitore è un risultato di transazione, non un pagamento di interessi programmato. Deve pertanto essere riconciliata separatamente. Le modalità di un'uscita anticipata, incluso il relativo trattamento fiscale, sono trattate nella guida dedicata alla vendita di un credito prima della scadenza.
Tre errori comuni nel calcolo autonomo del rendimento
Il primo errore consiste nel conteggiare il rimborso del capitale come reddito. Ciò gonfia il rendimento apparente, perché il denaro originariamente investito viene conteggiato come se fosse stato appena guadagnato.
Il secondo è mescolare i proventi di una vendita sul mercato secondario con il reddito da interessi ordinario. Una vendita modifica l'economia della posizione e può essere trattata diversamente ai fini della rendicontazione. Combinare le due componenti oscura sia l'effettiva performance degli interessi del prestito sia il risultato della vendita stessa.
Il terzo è ignorare la differenza tra interessi maturati e interessi corrisposti. Un investitore può sottostimare un periodo escludendo gli interessi maturati e poi sovrastimare quello successivo conteggiando di nuovo lo stesso importo al momento del pagamento.
Un'analisi affidabile dell'estratto conto separa quindi quattro categorie: capitale impegnato, capitale restituito, reddito maturato e rettifiche specifiche della transazione.
Il rimborso del capitale è la restituzione del proprio capitale, non reddito da investimento: conteggiarlo come rendimento gonfia il rendimento effettivo e può portare a una rendicontazione fiscale inesatta.
Questo articolo illustra esclusivamente le meccaniche dell'estratto conto. La classificazione fiscale dipende dalla giurisdizione e dalle circostanze personali e va verificata rispetto alle norme locali applicabili o con un professionista fiscale qualificato.
Domande frequenti
Il rimborso del capitale è generalmente la restituzione del denaro originariamente investito, non reddito da interessi. Dovrebbe pertanto essere separato dagli interessi prima di calcolare il reddito da investimento del periodo. Le regole di rendicontazione fiscale variano però da giurisdizione a giurisdizione, quindi il trattamento finale va verificato rispetto alle norme applicabili al singolo investitore e non dedotto unicamente dall'estratto conto della piattaforma.
Gli interessi maturati sono interessi generati in base al piano del prestito ma non ancora corrisposti. Possono quindi comparire prima del relativo pagamento in contanti. Questa differenza temporale è normale e va considerata nella riconciliazione di un estratto conto. Lo stesso importo non deve essere conteggiato una volta come reddito maturato e di nuovo come evento di reddito distinto al momento del pagamento.
La differenza è spesso dovuta alla tempistica. Un pagamento programmato può essere accreditato con qualche giorno di ritardo, oppure gli interessi possono maturare in un periodo ed essere corrisposti in un altro. Anche il rimborso anticipato o la vendita di un credito possono modificare lo schema di flussi di cassa atteso. Se nessuna di queste spiegazioni è pertinente, contatta l'assistenza indicando il prestito specifico e il periodo di riferimento.
No. 8lends non addebita nulla agli investitori per la registrazione, l'investimento, la ricezione dei pagamenti o il prelievo; la commissione di piattaforma del 3% è a carico del mutuatario alla chiusura del pool di prestito. I costi a carico dell'investitore sono le gas fee della rete Base, di norma pochi centesimi in ETH, e la commissione del 10% a carico del venditore in caso di vendita sul Secondary Market. Qualsiasi detrazione indicata in un estratto conto deve essere collegata alla specifica transazione cui si applica, anziché essere considerata incidente su ogni pagamento di interessi o capitale.
Vanno trattati separatamente dal reddito da interessi programmato. La vendita di un credito sostituisce i flussi di cassa contrattuali residui con una transazione al prezzo di vendita, quindi il risultato va riconciliato in modo indipendente rispetto alle voci di interessi e capitale ordinari. Le meccaniche dettagliate di un'uscita anticipata, incluso l'eventuale trattamento fiscale specifico per giurisdizione, sono trattate nell'articolo dedicato alla vendita di un credito prima della scadenza.
Da leggere dopo



Hai domande?
Tutte le domandeLa piattaforma è stata auditata da CertiK e Cyberscope e tutte le transazioni sono pubbliche su Base. Dietro ci sono due società con ruoli chiari: CLEARCHAIN CORP (gestione della piattaforma, registrata come MSB presso FINTRAC in Canada) e Maclear AG (due diligence e garanzie). La piattaforma è ben regolata, trasparente e responsabile
Con BuyBack il partner compra il prestito e restituisce il 100% del capitale dopo 60+ giorni di ritardo. Senza BuyBack, Maclear AG avvia la vendita della garanzia e il ricavato è distribuito proporzionalmente. Dal lancio non ci sono stati default
La piattaforma è gestita da CLEARCHAIN CORP, registrata in Canada come Money Services Business (MSB) e soggetta agli obblighi di compliance AML/CFT presso FINTRAC. I regolamenti avvengono in USD. La piattaforma non è un CASP, quindi i requisiti DAC8 non si applicano
Le PMI delle regioni in via di sviluppo non hanno facile accesso al credito bancario e accettano tassi più alti rispetto alle aziende UE o USA
Puoi vendere la tua posizione a un altro investitore sul Mercato Secondario prima della scadenza. Nel Fastlending non c’è durata fissa: capitale e rendimenti si ritirano in ogni momento
L’investimento minimo è di 100 USD
Rischio di mancato pagamento, di variazione del valore della garanzia, di liquidità limitata senza compratori sul Mercato Secondario e rischio tecnico dello smart contract
Gli investimenti da 100 a 500 USD non richiedono KYC. Oltre 500 USD serve la verifica completa: documento d’identità e prova di residenza