
Hogyan befolyásolja a társadalmi bizonyíték és a közösségi értékelések a hitelezési döntéseket
2025. szeptember 30.5 perc olvasás
Ma már az online értékelések és a közösségi visszajelzések irányítják a pénzügyi döntéseinket abban, hogy mit vásárolunk. Ez azonban nemcsak a bevásárlókosárra igaz, hanem arra is, hogyan veszünk kölcsön pénzt másoktól – mert magabiztosabbnak érezzük tőlük magunkat. Ebben a cikkben kutatások, iparági trendek és valós példák alapján bemutatjuk, hogyan alakítják ezek az értékelések a hitelezési döntéseket a P2P platformokon. Elmagyarázzuk azt is, mi zajlik a háttérben, miért fontos mindez, és milyen kihívások merülhetnek fel.
Mit jelent a társadalmi bizonyíték, és miért fontos
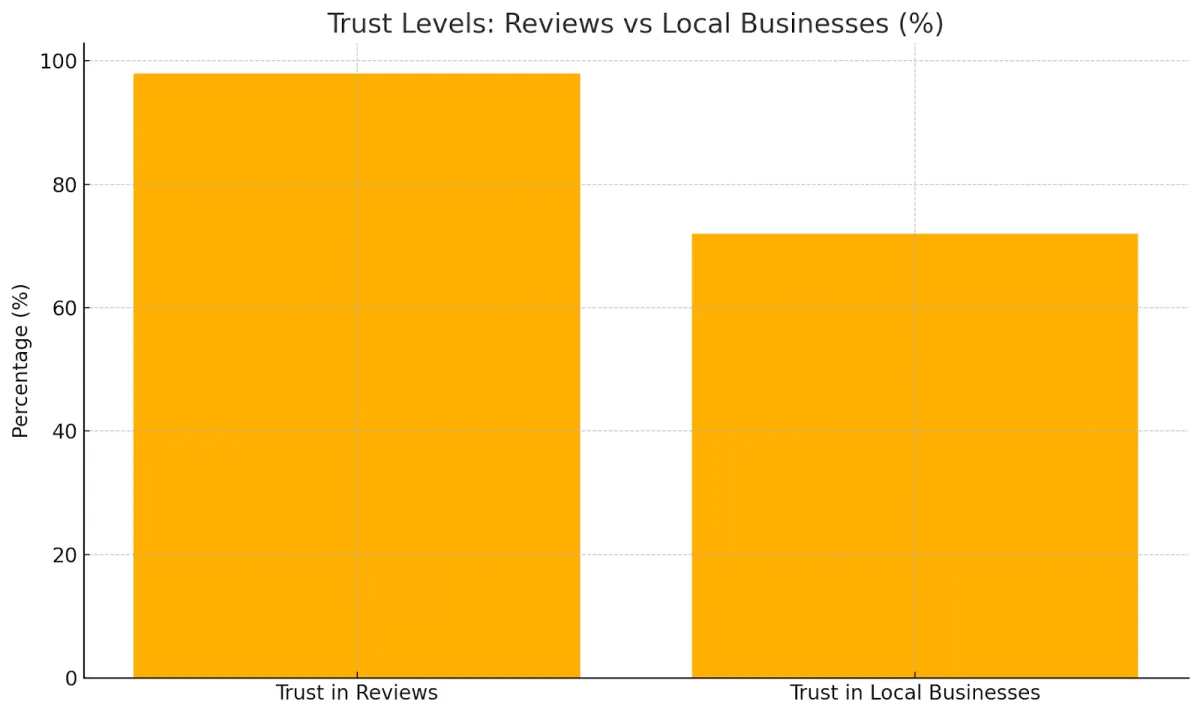
A társadalmi bizonyíték (social proof) azt írja le, hogyan másoljuk mások viselkedését, amikor nem tudjuk biztosan, mit tegyünk. A fogalmat Robert Cialdini alkotta meg. Az emberek a társaikat figyelik, hogy nagyobb biztonságban érezzék magukat, és kevesebbet aggódjanak. A hitelezésben ez online értékelések, online médiabeli ajánlások és a kapcsolati hálóban meglévő ismeretségek formájában jelenik meg. Egy fogyasztói magatartásról szóló kutatás szerint a vásárlók 98%-a fontos eszköznek tartja az értékeléseket, 72%-uk pedig jobban megbízik a helyi vállalkozásokban, ha jók róluk a vélemények.
Ugyanez a bizalom segít a hitelezőknek felmérni, mennyire valószínű, hogy a hitelfelvevő visszafizeti a hitelt. A társadalmi bizonyíték a hitelezésben a következő formákat öltheti:
- Közösségi értékelések: az ilyen visszajelzés gyakran pontszámok és ajánlások formájában érkezik. A hitelezők ezekből a véleményekből próbálják megítélni, mennyire megbízható egy hitelfelvevő.
- Online médiajelenlét: a hitelfelvevő aktivitása olyan hálózatokon, mint a LinkedIn vagy az X, megmutathatja, mennyire stabil, illetve mennyire szilárd a szakmai hírneve. Ez a jelenlét alakítja azt is, hogyan látja őt a hitelező.
- Ajánlások és kapcsolati kötődések: a P2P hitelezésben a barátok, a család vagy a csoporttársak ajánlása bizonyítékként szolgál. Ha valaki a hitelfelvevő közvetlen környezetéből kezeskedik érte, mások is magabiztosabban finanszírozzák a hitelt.
Mindennek a hátterében néhány egyszerű pszichológiai erő áll. A nyilvános megerősítés és a csordahatás (bandwagon effect) arra ösztönzi az embereket, hogy azt tegyék, amit mások. A konformitás is szerepet játszik: ha a hitelező azt látja, hogy sok társa támogat egy hitelt, nagyobb eséllyel csatlakozik ő is, hogy igazodjon ahhoz, ami helyes döntésnek tűnik.
A hírnév szerepe a P2P hitelezésben: hogyan működik, és mit látunk
Egyes P2P hitelezési oldalakon közvetlenül másoktól lehet pénzt kölcsönvenni. Ez a modell kiiktatja a bankokat és a hitelpontszámokra helyezett erős hangsúlyukat. Ehelyett például a 8lends és a hasonló platformok közösségi visszajelzések és a hitelfelvevők történetei alapján adnak tisztább képet a hitelezőknek. Bizonyos információk a hitelfelvevők korábbi értékeléseiből származnak, mások abból, hogy barátok vagy online csoportok támogatnak egy projektet. Ezek a múltbeli jelek együtt segítenek kitölteni a hiányzó részeket abban, ki fogja visszafizetni a hitelét.
Nyilvános kapcsolatok és ajánlások
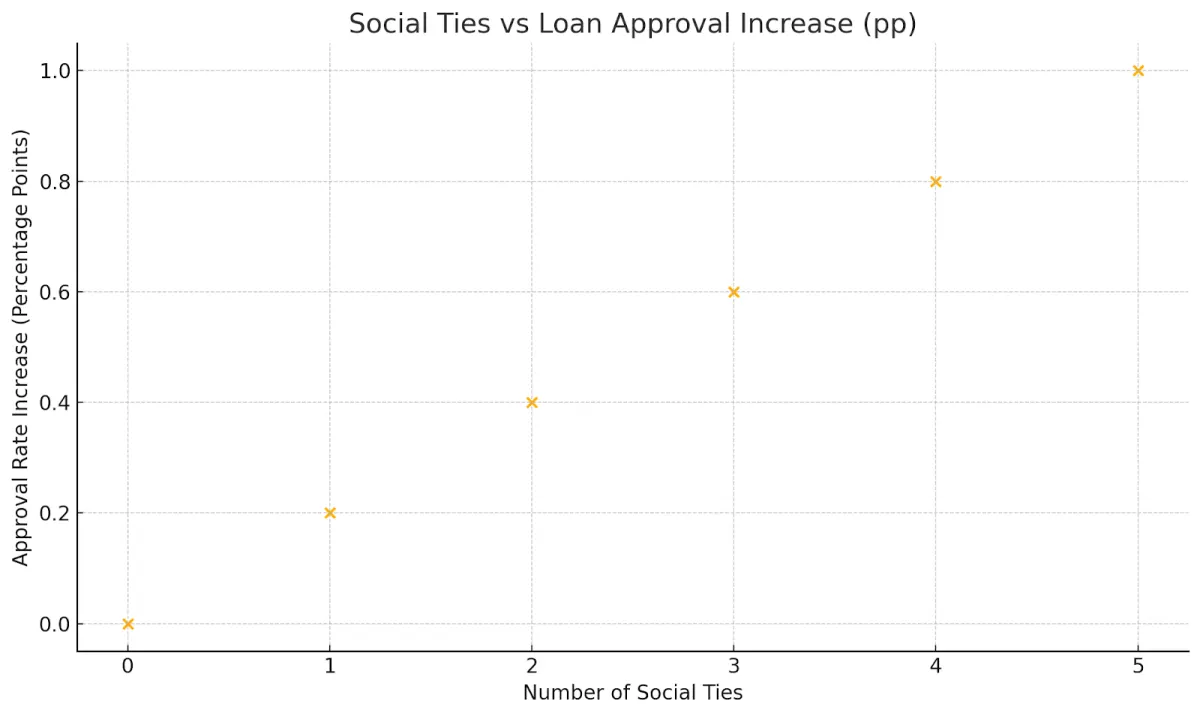
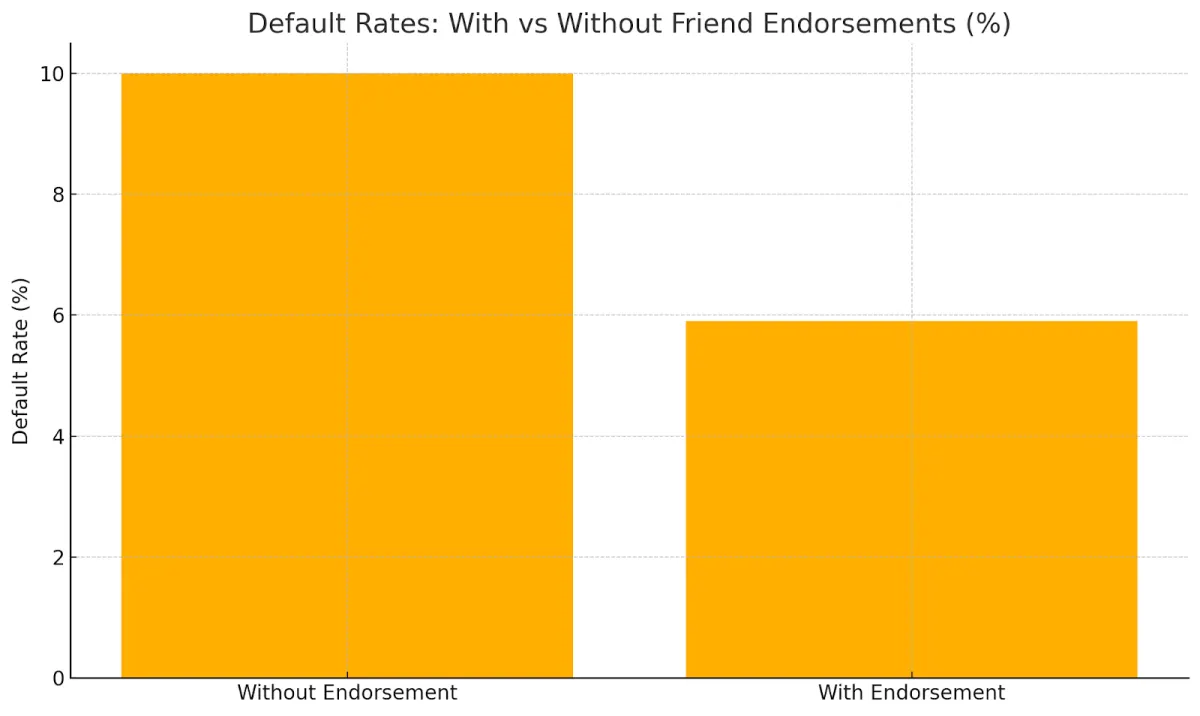
Freedman és Jin kutatása szerint a társadalmi kapcsolatokkal rendelkezők 0,2 százalékponttal nagyobb eséllyel jutnak hitelhez, és 0,4 százalékponttal alacsonyabb kamatot kapnak. A hitelezők ezeket a kapcsolatokat annak jeleként értékelik, hogy a hitelfelvevő megbízhatóbb.
Van azonban egy jelentős hátulütője. A társadalmi kötődésekkel rendelkező hitelfelvevők gyakran később fizetnek, vagy akár többször nem teljesítenek, mint mások. Kiderült, hogy a társadalmi bizonyíték nem mindig tükrözi a valódi hitelkockázatot. Kiemelkedő kivételt jelentenek azok az ajánlások, amelyeknél a barátok maguk is beszállnak pénzzel. Ezeknél a hiteleknél 4,1 százalékponttal alacsonyabb volt a nemteljesítés esélye, a hozam pedig 6,0 százalékponttal magasabb.
Tanulás a közösségi visszajelzésekből
A P2P platformok hitelezői a közösségi visszajelzésekre – például a kapcsolati hálójukban lévő hitelek törlesztési előzményeire – támaszkodnak a következő lépéseiknél. Az NBER egyik tanulmánya szerint ha a korábbi, kapcsolati alapú hitelek késedelembe esnek, a hitelezők 0,050–0,070-dal csökkentik a finanszírozást, a befektetett összegeket pedig 15,382 és 82,880 közötti mértékben módosítják.
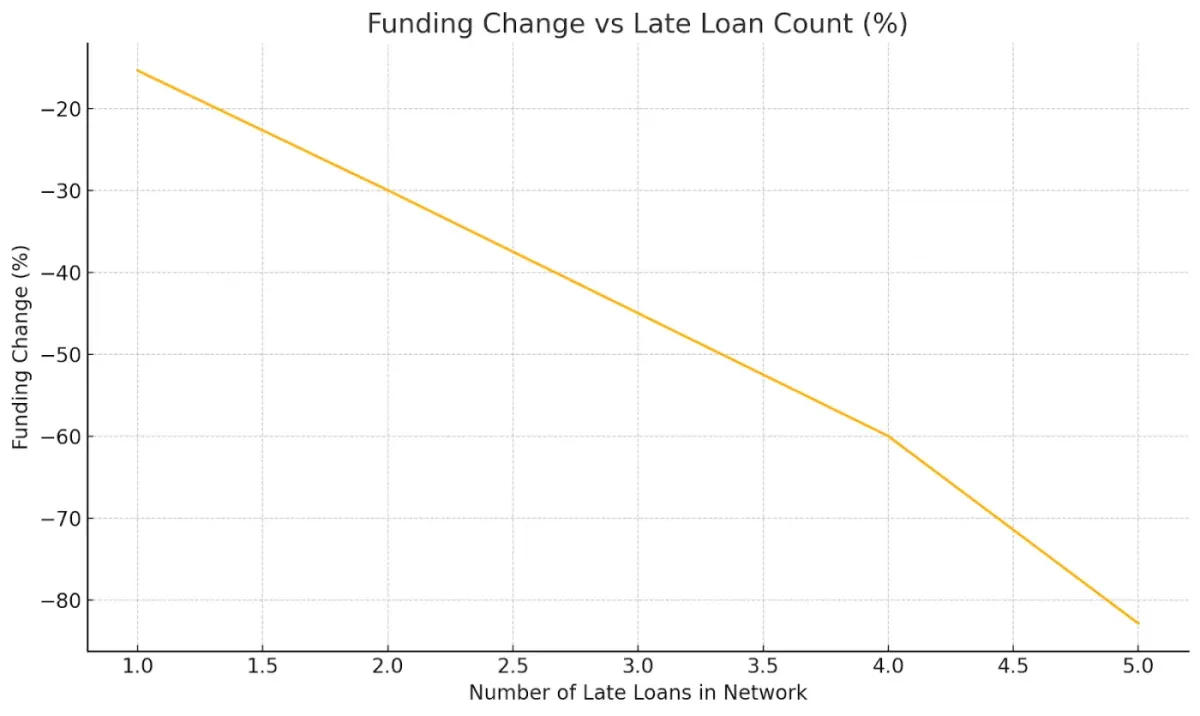
Tanulnak ezekből a tapasztalatokból. A közösség teljesítménye így a csoport bizonyítékaként idővel formálja a hitelezési döntéseket.
A közösségi értékelések szerepe a hitelezésben
A közösségi értékelések nagy szerepet játszanak a P2P hitelezésben. A hitelfelvevőket a hitelezők értékelik, a hitelezők pedig egymásról osztanak meg visszajelzést, hogy képet kapjanak a megbízhatóságról – például a késedelmes fizetések aránya alapján. Ezek a számok irányítják a finanszírozási döntéseket. Egy NBER-tanulmány például kimutatta, hogy a késedelmes fizetések minden 1 százalékos növekedése 0,182-dal csökkenti a finanszírozás esélyét (p < 0,01). Ez az eredmény jól mutatja, mekkora súlya van a közösségi visszajelzéseknek.
A hagyományos hitelezésben a közösségi értékelések hatása kevésbé szembetűnő, de egyre nő. A hitelezők megnézhetik a hitelfelvevő LinkedIn-profilját vagy az X-en mutatott aktivitását is, a megbízhatóság további bizonyítékaként. A hitelpontszámok hasonló célt szolgálnak: egyfajta összesített kapcsolati bizonyítékként a korábbi hitelezők ítéletét tükrözik a múltbeli törlesztési viselkedés alapján.
A digitális platformok még tovább erősítik a közösségi vélemények erejét. A Trustpilot kutatása szerint az emberek 82 százaléka mondja azt, hogy a pozitív csillagos értékelések és vélemények befolyásolják a döntéseit. Ez az Egyesült Államokban, az Egyesült Királyságban, Ausztráliában és Európában 1697 fogyasztó körében végzett felmérés azt mutatja, mennyire számít a társak megerősítése a pénzügyi tranzakciókban. Aláhúzza, hogy mások jóváhagyásának látványa valóban számít.
A hírnév erősítésének és a közösségi értékeléseknek az előnyei
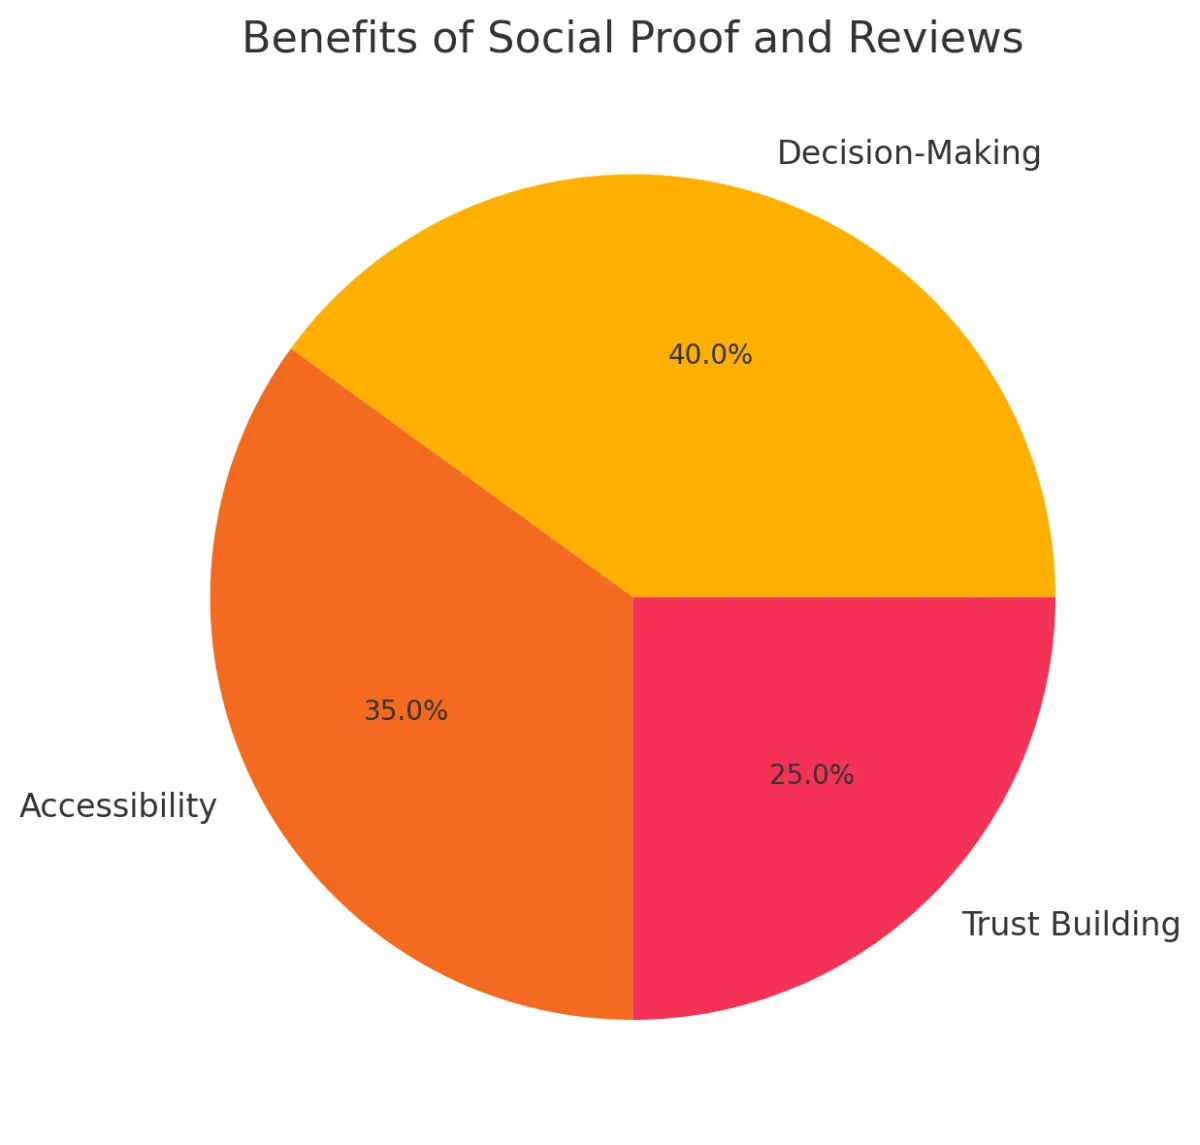
A nyilvános ajánlások és a közösségi értékelések használatának a hitelezésben több előnye is van:
- Jobb döntéshozatal: a nyilvános ajánlások további támpontokat adnak a hitelezőknek. A hitelpontszámok és az előzmények mellett a társadalmi kapcsolatokat és értékeléseket is látják. Ez különösen fontos a P2P hitelezésben, ahol nehéz valódi információhoz jutni.
- Jobb hozzáférés: egyes platformok a társadalmi bizonyíték segítségével kötik össze a hitelezőket azokkal, akik általában nem jutnak hitelhez. Ez a megközelítés több embernek segít bekapcsolódni a pénzügyi rendszerbe a nagy bankok nélkül.
- Bizalomépítés: a jó értékelések és ajánlások segítenek abban, hogy az emberek biztonságban érezzék magukat egy hitelezési oldalon. Több bizalom több felhasználót és több folyósított hitelt jelent.
A társadalmi bizonyíték és a közösségi értékelések kockázatai és kihívásai
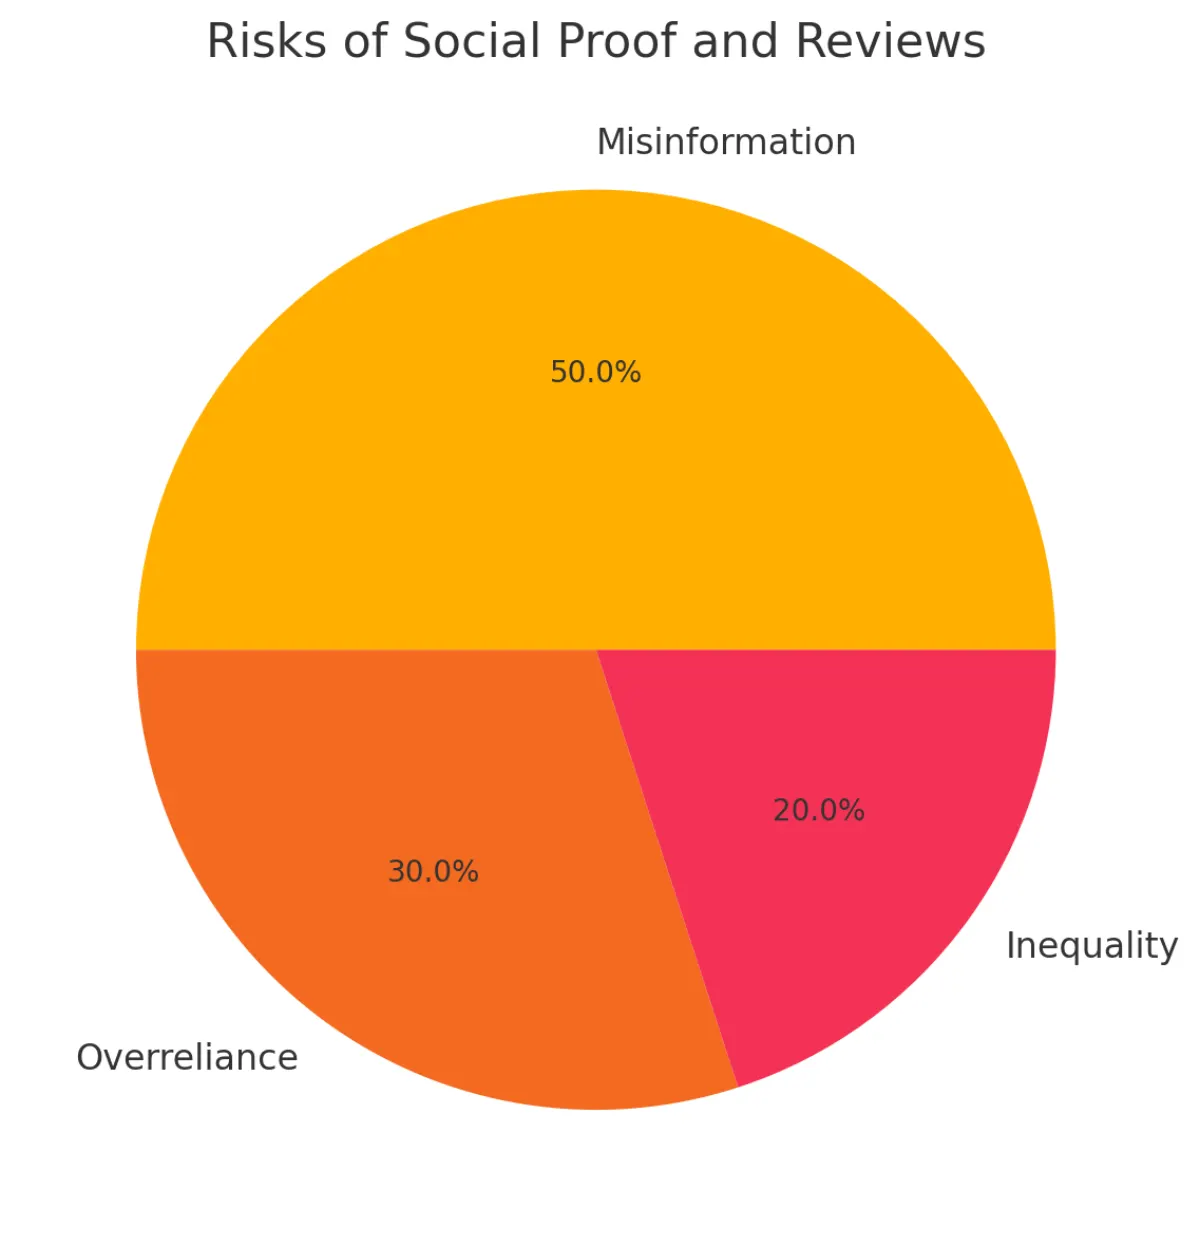
Egyetlen rendszer sem tökéletes, mindegyiknek megvannak a maga kihívásai és kockázatai. A társadalmi és közösségi értékelések esetében ezek a következők:
Félretájékoztatás
A társadalmi bizonyíték hamisítható. Egyes hitelfelvevők hamis ajánlásokkal vagy felnagyított kapcsolati hálóval tehetik vonzóbbá a profiljukat. Ez félrevezetheti a hitelezőket, és megbízhatóbbnak tűnhet valaki, mint amilyen valójában.
Túlzott támaszkodás a társadalmi jelekre
A hitelezők néha túl nagy súlyt adnak a társadalmi bizonyítéknak. A szoros társadalmi kötődések általában magasabb nemteljesítési arányokkal járnak. Ha a bizonyítékot nem ellenőrzik, rossz hitelezési döntésekhez vezethet.
Egyenlőtlenség
A nagyobb vagy erősebb kapcsolati hálóval rendelkezők előnyhöz jutnak, ami tovább növelheti a pénzügyi különbségeket. Ez etikai kérdéseket vet fel, különösen az olyan szabályok fényében, mint az általános adatvédelmi rendelet (GDPR) és a California Consumer Privacy Act (CCPA), amelyek korlátozzák a társadalmi adatok hitelezési célú felhasználását.
Szabályozási és etikai szempontok
A társadalmi bizonyíték egyre gyakrabban jelenik meg a hitelezésben, és a szabályozók is figyelnek rá. A platformoknak világosan kell kommunikálniuk, hogyan használják a társadalmi bizonyítékot, hogy senkit ne érjen hátrányos megkülönböztetés a baráti köre vagy a követői miatt. A közösségimédia-adatok felhasználásakor be kell tartaniuk az adatvédelmi szabályokat: meg kell adniuk a hitelezőknek a szükséges információkat, miközben védik minden egyes ember jogait, és biztonságban tartják az adatait.
Jövőbeli trendek
A társadalmi bizonyíték és a közösségi értékelések nagy szerepet fognak játszani a hitelezési döntésekben, különösen a P2P hitelezésben. Többletinformációt adnak, és segítenek bizalmat építeni. A platformoknak be kell tartaniuk a szabályokat, és tisztességesen, átláthatóan kell működniük, hogy a hitelezési gyakorlat becsületes maradjon.
A jövőben a kutatásoknak arra kell törekedniük, hogy javítsák a társadalmi bizonyíték felhasználását, és olyan eszközöket is kipróbáljanak, mint a blokklánc az értékelések hitelesítésére. Foglalkozniuk kell a növekedés kezelésével és a szabályozási elvárások teljesítésével kapcsolatos kérdésekkel is. A hitelezők és a hitelfelvevők számára egyaránt fontos megérteni, hogyan hatnak egymásra ezek a tényezők. Ez mindenkinek segít világos és tisztességes döntéseket hozni a változó pénzügyi világban.
Ha érdekelnek a P2P hitelezés nyújtotta nagyszerű lehetőségek – akár a saját finanszírozási igényeid fedezésére, akár arra, hogy hitelnyújtóként vonzó, alacsony kockázatú hozamra tegyél szert –, a 8lends számos különböző hitelező között osztja meg a kockázatot, és közben semmilyen jutalékot nem számít fel nekik.
Olvass tovább a 8lends-en
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás